
XRPは今年、Bitcoinを含むタイのすべての資産を上回った

タイの個人投資家はXRPを積極的に受け入れており、取引高で金やBitcoinを上回っています。この忠誠心は、XRPが同国の拡大する暗号資産エコシステムにおいて独自の役割を果たしていることを示しています。
タイの金融規制当局による新しいレポートによると、XRPは同国で他のすべての資産を上回るパフォーマンスを示しています。このアルトコインの82億ドル(8.2 billions)の取引高は、金やBitcoinよりも魅力的でした。
どうやら、この傾向は数か月間続いており、高いレベルの自然なリテール層による導入が見られます。XRPのタイでの人気は、東南アジア全体でアルトコインへのリテール関心を大きく押し上げる可能性があります。
なぜタイはXRPを好むのか?
タイ政府は暗号資産業界でいくつかの実験を行っており、主要な決済プラットフォームを立ち上げ、国債をトークン化しています。これは、タイ国民の間で暗号資産投資への健全な関心があることを反映しており、彼らがXRPに好意的であることが明らかになっています。
タイ証券取引委員会(SEC)のレポートによると、XRPは同国の主要な資産クラスすべてを上回り、8月には前年比390%の急騰を記録しました。BTCやETHなどの主要トークンだけでなく、金などの伝統的なコモディティも凌駕しています。
タイでのXRP人気は、いくつかの理由で重要です。これはこの資産に対する地元市場の強いコミットメントを示しており、SECはXRPが今年9か月連続で同国で最も収益性の高い資産であったと報告しています。
根強いリテール層の熱意
XRPのトークン価値は過去10か月のほとんどで低迷していましたが、タイではこれがほとんど影響しなかったようです。明確にしておくと、大きな価格崩壊はありませんでしたが、この忠誠心が長期にわたる市場の停滞期にも維持されたことは非常に興味深いです:
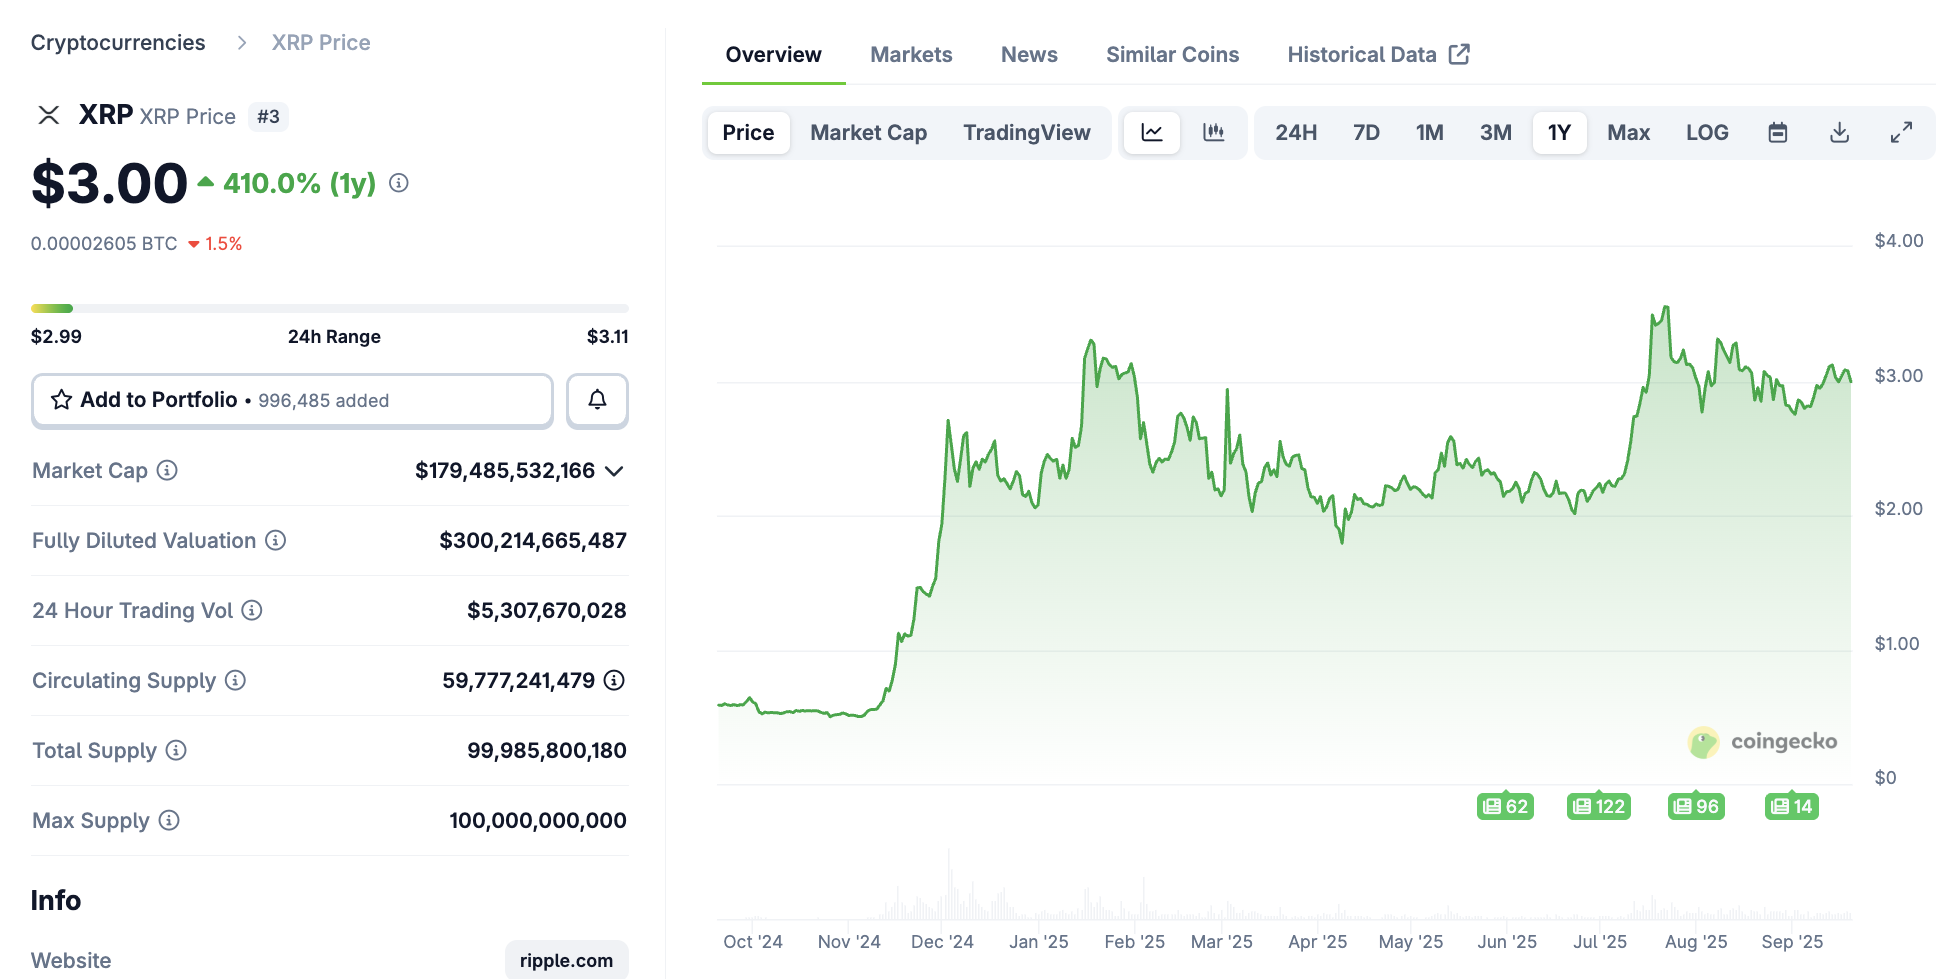 XRP価格パフォーマンス。出典: CoinGecko
このXRPの取引高は、国際金融システムの偶然ではなく、リテール投資家がタイで最大の取引活動を担っていました。
8月には月間取引高が約82億ドル(8.2 billions)に達し、リテールトレーダーがこのうち42%を占めました。機関投資家や海外投資家などと比較しても、草の根レベルの忠誠心が支配的な力となっています。
このパフォーマンスを米国のXRPと比較してみましょう。REX-Ospreyの新しいXRP ETFが米国市場で大きな話題となりましたが、この成功はトークン価格や取引高にはほとんど影響を与えませんでした。
機関投資家の資本は暗号資産の存在感を高めるのに大きな役割を果たしていますが、リテール取引高は非常に重要です。
特に、XRPはタイ全土で銀行口座を持たない人々に人気があり、BTCのような伝統的なトークンよりもこの人気トークンを好んでいます。アルトコインのエコシステムが発展するにつれて、この嗜好はRippleの将来計画にとって強力な資産となる可能性があります。
もしXRPがここまで人気となった要因を特定し、再現できれば、今後のマーケティング戦略の基盤となるでしょう。
免責事項:本記事の内容はあくまでも筆者の意見を反映したものであり、いかなる立場においても当プラットフォームを代表するものではありません。また、本記事は投資判断の参考となることを目的としたものではありません。
こちらもいかがですか?
マクロン:フランスはサウジアラビアを軍事支援し、紅海ヤンブ港の石油施設を保護する
マクロン大統領は、フランスがヤンブーに部隊を派遣し、レーダーシステムと防御システムを提供すると述べました。彼は、今回の任務はヤンブーの施設を守ることであり、地域の紛争に介入することではないと強調しました。先週金曜日、ホルムズ海峡が遮断された後、サウジアラビアの東西石油パイプラインが重要な代替輸送ルートとなりましたが、イエメンのフーシ派武装組織によるヤンブーへの攻撃のため、このパイプラインによる石油輸送が大幅に減少したと述べました。
AIモデルの成長鈍化は必ずしもマイナス材料ではない:伝統的なデータセンターの3つの構造的追い風が金利上昇を凌駕
HSBCは、従来のデータセンターの成長ロジックが、先端モデルのイテレーションからAIの商業化普及へとシフトしていると考えています。推論需要の増加やクラウド事業者による設備投資の拡大、さらに電力と規制の制約強化が重なり、需給バランスの逼迫状態は2028年まで続く見通しです。たとえ金利が上昇しても、2025年から2028年の1株当たりAFFOの年平均成長率は11%~12%に達すると予想されており、収益の強靭性も高いとしています。
更新版 2-MetaのCharmデバイスは、CEOザッカーバーグの人工知能分野における大胆な野望を担っている
今回、米国債が米国株を崩壊させるのか?
ブルームバーグのストラテジスト、Simon White氏は、米国債利回りの上昇が従来の金利予想による「良性」な上昇から、期間プレミアムの拡大による無秩序な上昇へと転換していると警告しています。市場のアナリストによると、長期金利の上昇は米国株の割引率や企業の資金調達コストを同時に引き上げ、高レバレッジ資産のポジション解消圧力を強めるとのことです。5%以上の金利が新たな常態となれば、米国株のバリュエーションは持続的な圧縮圧力に直面するでしょう。
暗号資産価格
もっと見る


