
決算プレビュー|「ベトナムのテスラ」VinFastは第2四半期で黒字転換できるか?

要約:「ベトナムのTesla」と呼ばれるVinFast Autoは、9月4日の取引開始前に2025年第2四半期の決算を発表する予定です。市場は、この東南アジアの電気自動車スター企業が納車能力を高め、サプライチェーンを改善し、黒字転換を果たすことを期待しています。
第1四半期の業績レビュー
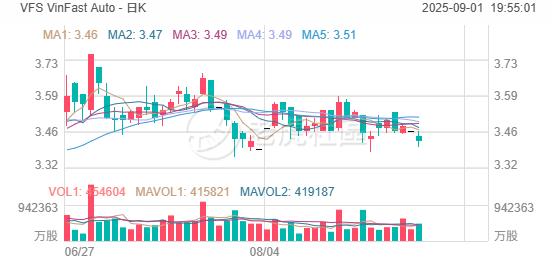
第1四半期、VinFastの収益は約150%増加し、6.565億ドルとなり、アナリストの予想を上回りました。しかし、これは販売および運営コストの増加を相殺するには不十分であり、1株当たりの損失は0.30ドルで、アナリスト予想の0.28ドルをやや上回りました。第1四半期の純損失は7.124億ドルで、前年同期比で20%増加しました。
第1四半期にVinFastは世界で36,330台の自動車を納車し、前年同期比で296%増加しました。同期間の電動スクーターの納車台数は44,904台で、前年比473%増となりました。

第2四半期の見通し
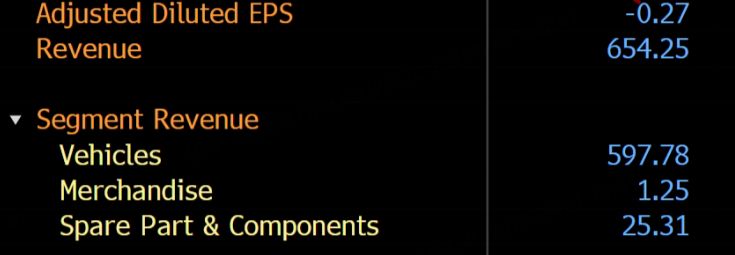
Bloombergのデータによると、アナリストはVinFastの第2四半期収益を6.54億ドル、調整後希薄化1株当たり利益を-0.27ドルと予想しています。
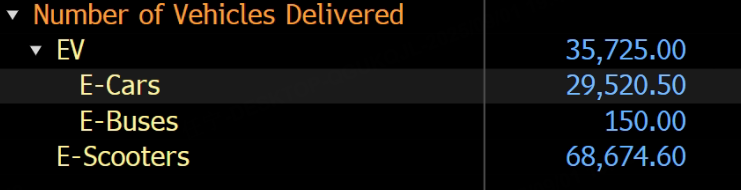
VinFastの第2四半期の電気自動車納車台数は35,725台と予想されています。
主な注目点
生産量の増加と納車ペース
納車ペースは依然として収益と粗利益率のコア変数です。米国および東南アジアのチャネル開拓が計画通りに進み、サプライチェーンが安定していれば、四半期ごとの納車数は引き続き増加する可能性があります。納車数の増加は規模の経済をもたらし、単位固定費を分散させ、物流やサプライチェーンのマージナルな改善と相まって、理論的には粗利益率の向上に寄与します。納車の実現は価格体系の安定性にも反映され、将来の販売への信頼感を高めます。
コスト管理と粗利益率の改善
現地化率の向上と生産ライン効率の向上はコスト削減につながります。ノースカロライナ工場の量産開始は2026年と予想されていますが、関連する現地調達やサプライチェーン導入の事前作業は、輸入車の物流および部品コストに対して価格交渉力を持たせています。短期的には、第2四半期のマージナルな改善は主にベトナムの生産ライン効率の最適化と材料コストの削減によるものです。良品率の向上、再作業率の低減、輸送および倉庫費用の最適化により、継続的な単位コストの低下が実現します。サプライチェーンの安定性が向上するにつれ、緊急空輸や異常な再修理のコストが減少し、粗利益率のマージナルな改善が期待されます。
北米市場と東南アジア市場の同時展開
北米市場は依然として同社の戦略的重点地域であり、ディーラーモデルはすでに導入され、チャネルカバレッジの拡大に伴い潜在的な注文も増加しています。しかし、納車能力は依然として物流および現地認証の進捗に制約されています。第2四半期により安定した納車数とアフターサービスの満足度を示すことができれば、リピート購入や口コミ効果が今後の四半期で徐々に現れるでしょう。
ディーラーのアフターサービスインフラの充実度と現地部品供給能力は、ユーザー満足度に大きく影響する要素であり、第2四半期の実行の詳細に注目する価値があります。
一方、東南アジア市場は現地の強みを持ち、ベトナムおよび周辺地域のサプライチェーンは成熟しており、輸送半径やサービスネットワークにおいてコストと効率の優位性があります。第2四半期に地域内での展開が順調に進めば、北米市場の不確実性をある程度緩和することができます。
免責事項:本記事の内容はあくまでも筆者の意見を反映したものであり、いかなる立場においても当プラットフォームを代表するものではありません。また、本記事は投資判断の参考となることを目的としたものではありません。
こちらもいかがですか?
第3四半期決算を控え、Samsung ElectronicsとSK hynixが「非常に高い期待」に直面し、「グローバルAI取引」が試される
AIブームが世界の半導体「スーパーサイクル」を牽引し、サムスンとSK Hynixの第3四半期連結営業利益は1,900兆ウォンの過去最高記録に迫る勢いです。HBM4の争奪戦が激化し、エージェントAIがストレージ帯域幅の需要を10倍に押し上げ、メモリはAIデータセンターの真の「血液」となっています。間もなく発表される2つの決算報告が、この繁栄が一時的なものなのか、それともテクノロジーインフラの構造的変革をもたらすのかを決定づけます。

Meta AI責任者Alexandr Wang:なぜ私はMuseを作るのか
Museはリリースから12日で280万ダウンロードを記録し、同時期のChatGPTを超える成果を上げ、1日あたり26.4万回の米国新記録を達成しました。その影響でMetaの時価総額は2340億ドル急増しました。この背景には、チーフAIオフィサーAlexandr Wangによる「人間の欲望」について語った公開書簡、そして当時「狂気」と嘲笑された143億ドルの買収を断行したザッカーバーグの決断があります。今振り返れば、これはシリコンバレー史上最もコストパフォーマンスの高い人材投資だったのかもしれません。
UBS:Tesla (TSLA.US)「ニュートラル」評価を維持、目標株価は385ドル AIストーリーが株価形成の主導的要因
UBSは、Teslaの2026年第3四半期(3Q26)における全世界の納車台数が約47万台となり、前年同期比で5%減、前期比で1%減少すると予測しています。
AIブームが「5%米国債利回り」に果敢に立ち向かう!ナスダックが過去最高を更新し、「80/20」構造を強化、ウォール街は株式と債券の比率を再評価
30年物アメリカ国債の利回りは一時約5.53%に達し、2004年以来の最高水準を記録しました。ブレント原油は依然として1バレル100ドルを上回っています。リスク資産は再び圧力に耐え、市場参加者はAIの商業化や企業利益の成長が、一定程度まで資金調達コストや割引率の上昇による影響を相殺できると信じています。
暗号資産価格
もっと見る


