
McDonald's più stabile è sceso del 30%? Un'opportunità di acquisto unica nella vita? Se non hai capito questo punto, non affrettarti a comprare!

👆Clicca sul testo blu per seguirci
Negli ultimi giorni sono tornato in patria per visitare la famiglia e non ho potuto registrare video, quindi ho usato una voce AI. Spero che possiate capire. Tuttavia, gli aggiornamenti del canale non si fermano. In questo video porto l’analisi di una ricerca azionaria su McDonald’s fatta di recente su MeiTou Pro, che ha avuto ottimi riscontri, e la condivido con tutti voi.
Quando si nomina l’azione McDonald’s, credo che tutti pensino subito a un titolo estremamente stabile, sicuro, la scelta migliore tra i titoli difensivi. Ed è corretto, almeno fino a poco più di sei mesi fa. Perché negli ultimi sei mesi, il prezzo dell’azione McDonald’s è sceso di circa il 30%, passando dal picco di fine febbraio a circa 335 dollari fino agli attuali 235 circa, raggiungendo continuamente nuovi minimi delle 52 settimane.
Essendo la più grande catena di fast food al mondo, ci si sarebbe aspettati che avesse una forte natura difensiva, e invece è scesa a questi livelli. Che cosa di così grave è accaduto? Ancora più importante, diversi utenti hanno scritto su MeiTou Pro chiedendo se, visto il calo del prezzo, questa non sia la “occasione d’acquisto di una vita” su un titolo come McDonald’s? Questa domanda ha attirato molta attenzione, quindi oggi dedichiamo un video a parte per parlarne: vediamo insieme se oggi McDonald’s rappresenta veramente un’opportunità irripetibile.
I fondamentali in peggioramento
Per prima cosa, precisiamo che l’analisi si concentrerà sulla situazione di McDonald’s negli Stati Uniti. I business internazionali sono meno importanti?
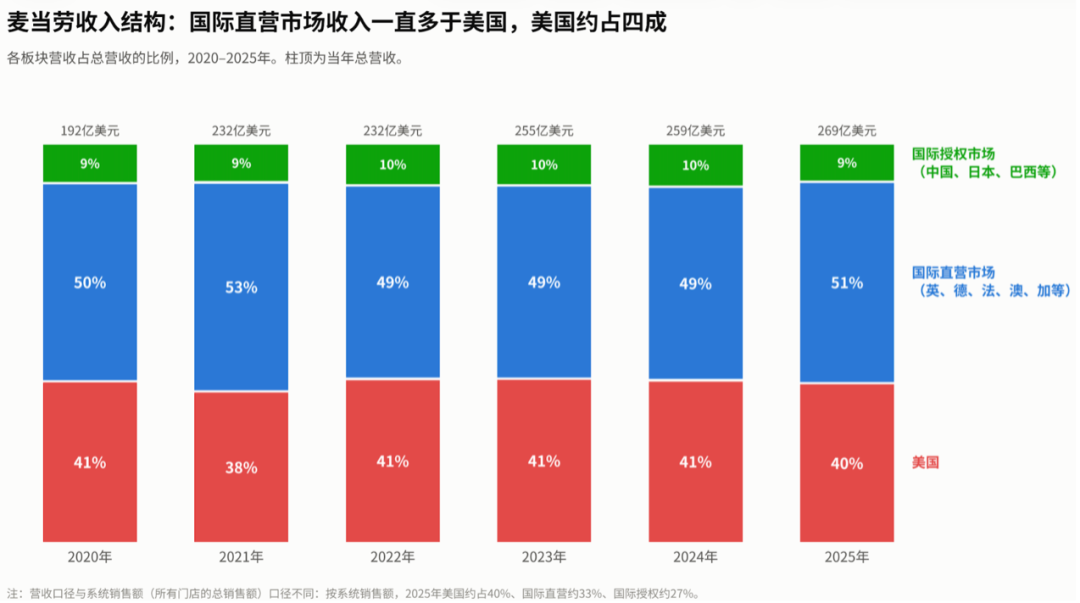
No, non è così. Negli ultimi anni, le entrate internazionali di McDonald’s hanno rappresentato circa il 60% del totale, mentre quelle USA solo il 40%. Anzi, la componente internazionale pesa di più. Tuttavia, nell’ultimo biennio, il business estero è stato stabile, mentre negli Stati Uniti sono emersi dei problemi.
Qual è il problema? Guardiamo alla crescita delle vendite a parità di negozio (“same store sales”), che calcola solo i negozi aperti da almeno 13 mesi, escludendo quindi la crescita dovuta a nuove aperture: è l’indicatore più significativo di come vada il business nei punti vendita esistenti. Confrontiamo ora il dato USA con quello internazionale.
Dalla figura seguente si vede che negli ultimi anni la tendenza delle “same store sales” è stata simile in entrambi i comparti. Ma dal 2025 negli USA la crescita è oscillata notevolmente tra -3,6% e +6,8%, mentre nel secondo trimestre di quest’anno è stata solo +0,8%. Nei mercati internazionali è invece tutto molto più stabile: nel medesimo periodo i mercati diretti sono a +1,5% e quelli in franchising a +1,9%, con quest’ultimo che realizza sempre crescita positiva trimestre dopo trimestre nell’ultimo anno e mezzo. JP Morgan prevede addirittura un calo di circa l’1% degli USA nel terzo trimestre, mentre i segmenti internazionali restano positivi tra 2% e 3%.
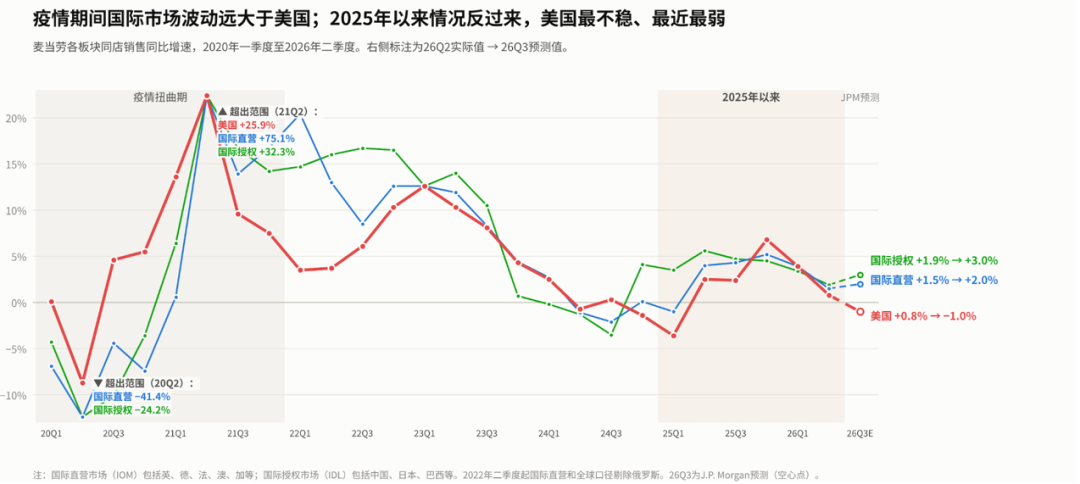
Quindi, mentre il business internazionale è stabile, il problema attuale riguarda gli Stati Uniti.
Analizzando Starbucks in passato, abbiamo detto che il brand rappresenta il “fossato” della maggior parte dei beni di consumo, ma alla fine il marchio si riflette sempre in due indicatori: quantità e prezzo. Per la maggior parte dei prodotti, la quantità è molto più importante del prezzo. Primo, il prezzo lo decide l’azienda, la domanda è decisa dal mercato; secondo, una crescita di quantità porta a una crescita composta di lungo periodo, mentre l’aumento di prezzo dà effetti solo una tantum.
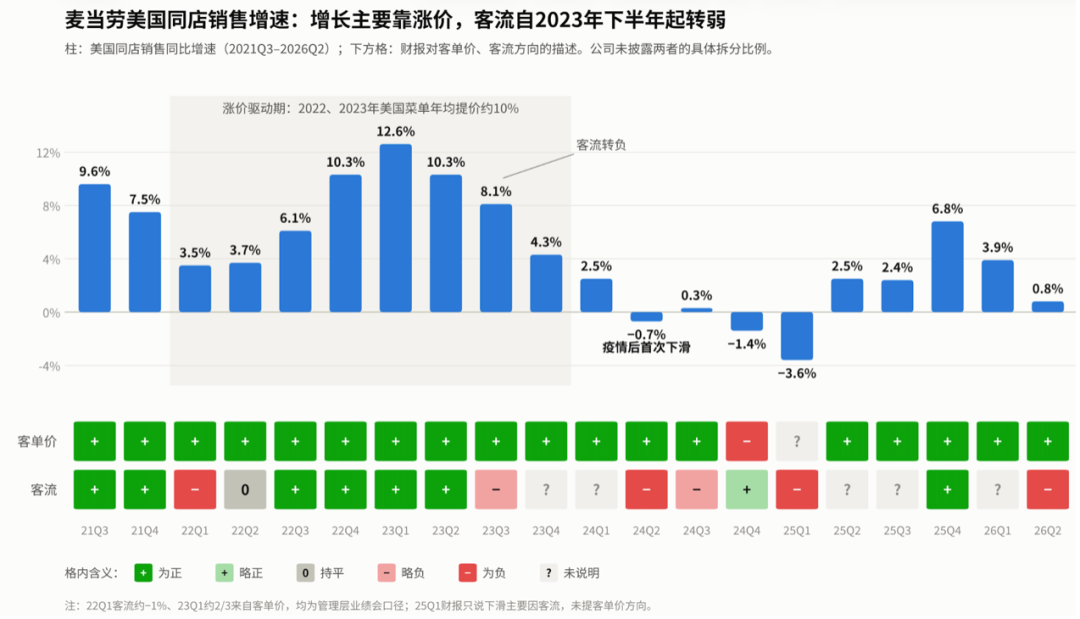
Guardando i dati degli ultimi anni sulle “same store sales” USA di McDonald’s, si nota che la crescita è venuta quasi interamente dall’aumento dei prezzi, molto più che dal traffico clienti.
Nel 2022 e 2023, McDonald’s negli Stati Uniti ha aumentato i prezzi di circa il 10% all’anno e il traffico ha avuto solo piccole variazioni positive, con addirittura un dato negativo nel primo trimestre 2022. Nel 2024, il prezzo medio menu era già circa il 40% più alto che nel 2019.
Il terzo trimestre del 2023 segna una svolta: da lì in poi il traffico clienti torna negativo e il ritmo di crescita delle “same store” rallenta; nel secondo trimestre 2024 si registra il primo calo USA dall’inizio della pandemia, e nel primo trimestre 2025 il dato precipita a -3,6%, sempre a causa del calo di traffico.
Negli ultimi 10 trimestri, solo due hanno visto un traffico clienti nettamente positivo. Nell’ultimo trimestre 2024 il traffico è appena sopra zero ma il prezzo medio cala, grazie alle offerte menu a 5 dollari. Nel quarto trimestre 2025 sia traffico che prezzo medio sono in crescita, ma solo grazie a grosse promozioni. In sintesi, la ripresa del traffico si è avuta solo tramite sconti o promozioni, non grazie alla naturale attrattiva dei prodotti stessi.
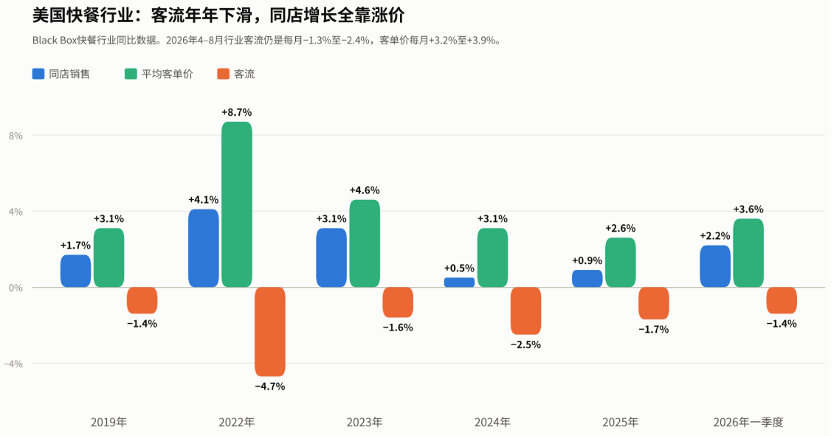
Tuttavia, il traffico in calo e la crescita “same store” affidata completamente al prezzo non sono problemi solo di McDonald’s, ma di tutto il settore fast food USA.
Secondo i dati di Black Box, negli Stati Uniti il traffico del fast food è stato negativo nel 2019 e ogni anno dal 2022 al 2025; nel 2022 i prezzi erano saliti del 8,7%, e negli anni successivi il ritmo d’aumento è rallentato, indebolendo la crescita delle vendite a parità di negozio. Anche nel 2026 la situazione resta difficile: nel primo trimestre il traffico del settore resta a -1,4%, e nei mesi da aprile ad agosto oscilla tra -1,3% e -2,4% circa ogni mese.
In altre parole, la crescita degli ultimi anni viene dalle politiche di prezzo, non dal maggior numero di clienti nei ristoranti. Ma il rialzo dei prezzi migliora solo la cifra d’affari apparente, spingendo fuori i consumatori più sensibili ai costi, in particolare quelli a basso reddito. I manager di McDonald’s stessi hanno dichiarato che, finché l’inflazione resta alta, sarà difficile vedere una crescita del traffico nel settore.
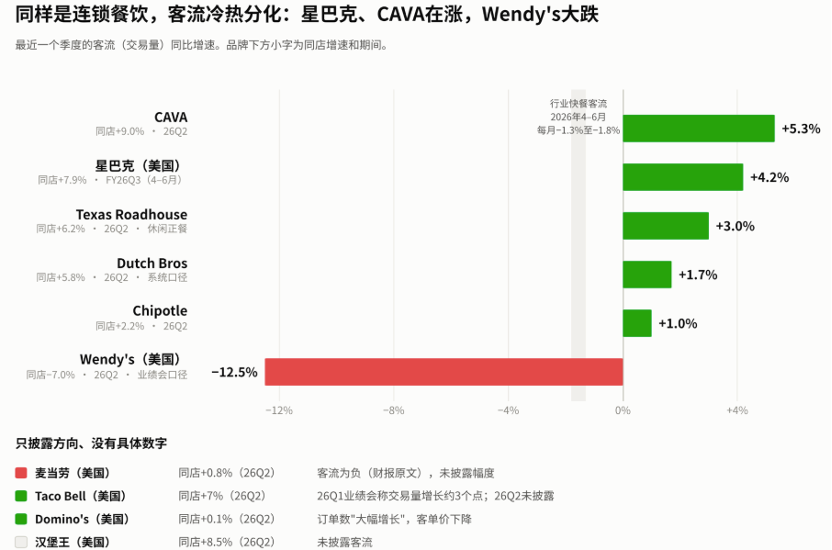
Detto ciò, se il settore non va bene, non significa che tutte le aziende vadano male allo stesso modo.
Confrontiamo il traffico clienti dell’ultimo trimestre di alcune grandi catene: CAVA (fast food mediterraneo) +5,3%, Starbucks USA +4,2%, Texas Roadhouse (steakhouse) +3,0%, Dutch Bros (caffetteria) +1,7%, Chipotle appena tornata positiva a +1,0%. Nello stesso periodo, l’intero settore fast food vede cali mensili tra -1,3% e -1,8%. Queste aziende, quindi, stanno guadagnando clienti mentre il settore li perde. Al contrario, Wendy’s, pur aumentando il ticket medio del 5,6%, ha perso il 12,5% di traffico, così che le vendite complessive same store sono andate giù del 7%: solo sull’aumento dei prezzi non si può più contare.
Tra tutti, l’esperienza di Starbucks è molto istruttiva: poco più di un anno fa, il traffico USA era ancora in calo del 4%, una situazione simile a quella di McDonald’s oggi. Il piano “Back to Starbucks” ha puntato su servizi e sulla migliore esperienza in negozio, non su scontistiche, e da fine 2025 i volumi sono tornati in positivo, superando il 4% negli ultimi due trimestri. Il titolo ne ha beneficiato, passando dagli 79 dollari di ottobre 2025 fino ai circa 106 dollari di agosto di quest’anno.
Guardando a McDonald’s, nel secondo trimestre le same store USA crescono solo dello 0,8%, con traffico negativo. Quindi la situazione è: rivalità difficile a livello di settore, ma McDonald’s non solo non sta sopra la media, ma non guadagna nemmeno quote di mercato. Ritengo che sia questo che il mercato non apprezza: in passato si pagava cara McDonald’s perché si credeva che sarebbe sempre andata meglio delle altre, indipendentemente dall’ambiente; ora su questo punto c’è seria incertezza.
Oltre al peggioramento dei fondamentali, anche il contesto macro sta comprimendo la valutazione di McDonald’s. I rendimenti dei Treasury decennali USA sono intorno al 5,2% a fine settembre, toccando in intraday il 5,35% l’8 ottobre, massimo di molti anni, e la FED continua nel percorso dei tassi elevati. McDonald’s, considerata azione difensiva simile alle obbligazioni, ora offre un dividendo di circa il 3,3%, inferiore ai tassi risk free: la valutazione è costretta a scendere.
Dunque, il crollo di McDonald’s si spiega principalmente con la mancanza di prospettive di crescita nei fondamentali e al contesto macro che schiaccia le valutazioni. La parte macro non la affrontiamo qui; ora andiamo a vedere i fondamentali di McDonald’s.
Due anni fa Starbucks, trovandosi in difficoltà, è riuscita a invertire il trend tornando a crescere nel traffico clienti con varie strategie. Può McDonald’s seguire lo stesso percorso? Vediamo che cosa sta effettivamente facendo per rispondere alla crisi attuale.
Le mosse principali di McDonald’s
Torniamo sul concreto: che sta facendo McDonald’s?
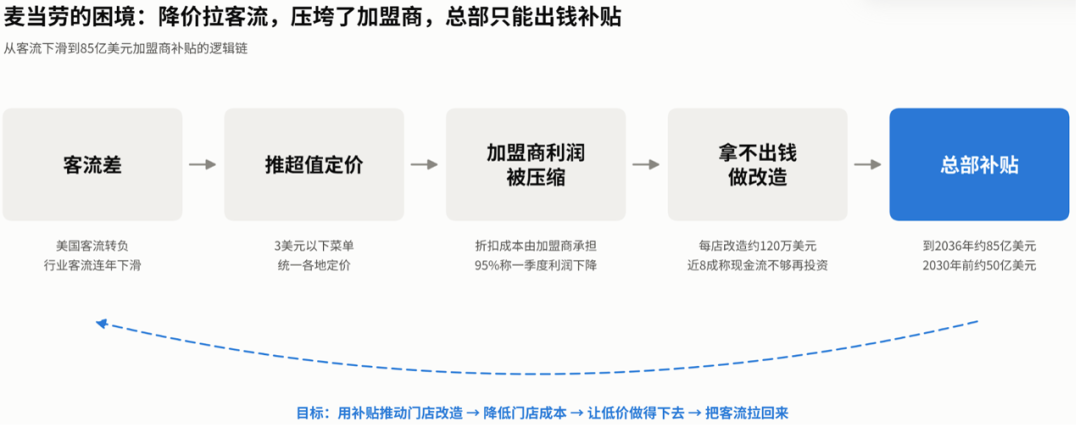
Per riportare i clienti in negozio, McDonald’s ha lanciato un menu “valore” più economico, con prodotti sotto i 3 dollari. Ma per mantenere questo tipo di offerta a lungo termine, è necessario abbassare i costi per i punti vendita. Per questo ha lanciato un nuovo piano di rinnovamento dei locali, con cucine ridisegnate, corsie drive-through rinnovate e sistemi operativi AI, per ridurre i costi del personale e aumentare l’efficienza dei ristoranti.
Ma qui nasce un problema: c’è un conflitto tra menu valore e rinnovamento dei locali. Il 95% dei punti vendita sono in franchising, e l’aumento dei costi del menu valore ricade sugli affiliati. Da gennaio, McDonald’s ha introdotto nuovi standard per i franchisee, unificando il prezzo dei menu a valore. Secondo i franchisee, il loro potere di determinare i prezzi è stato fortemente ridotto e, dovendo aderire al menu sotto i 3 dollari e con i costi delle materie prime in aumento, i margini si assottigliano sempre più. Secondo una survey dell’organizzazione dei franchisee NOA, il 95% dichiara profitti negozio in calo nel primo trimestre e quasi l’80% dice che il cashflow non basta a finanziare nuovi investimenti.
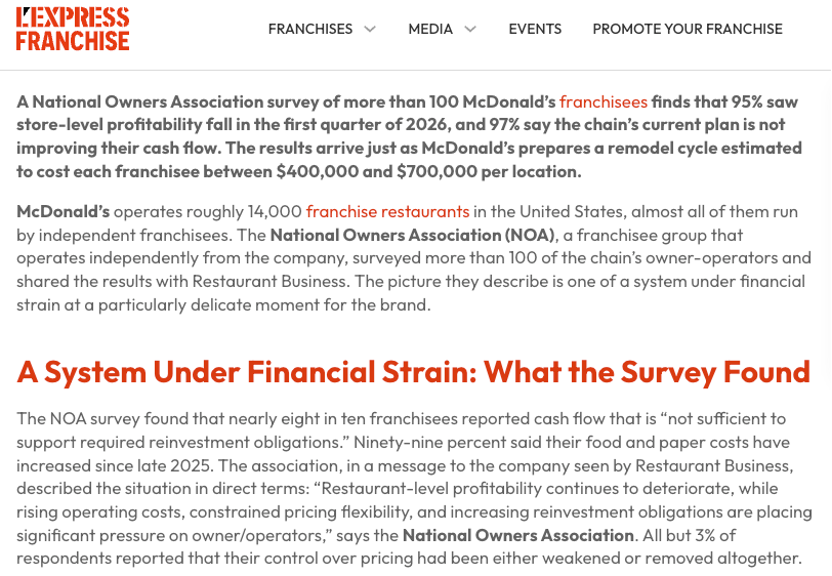
I franchisee hanno dunque pochi soldi, in parte per colpa delle strategie McDonald’s, eppure sono loro a dover finanziare le costose ristrutturazioni. Un tradizionale ristorante drive-through americano richiede circa 1 milione di dollari solo in upgrade. Non sorprende che i franchisee siano contrari a spingere il piano di rinnovamento.
Per rispondere alle difficoltà, all’Investor Day del 23 settembre McDonald’s ha annunciato che entro il 2036 investirà circa 8,5 miliardi di dollari a supporto dei franchisee, di cui circa 5 miliardi entro il 2030. Di questi, 1,5 – 2 miliardi verranno offerti come sussidi diretti per le ristrutturazioni, i restanti 3 – 3,5 miliardi come sconti sugli affitti e bonus su ristrutturazioni. Secondo le stime McDonald’s, con questi aiuti i franchisee possono rientrare dell’investimento in 4 anni, e poi ogni ristorante USA dovrebbe generare 100mila dollari di cash flow aggiuntivo all’anno.
Riassumiamo: a livello macro, mangiare fuori negli USA costa sempre di più, il prezzo della benzina è salito nel 2024 e le famiglie a basso reddito sono sotto pressione; i prezzi menu McDonald’s sono aumentati del 40% dal 2019 al 2024, perciò il traffico è anche più debole della media. Per riguadagnare clienti, McDonald’s rilancia i menu valore, ma i costi ricadono sulle spalle dei franchisee, le materie rimangono care, i margini sempre più stretti. Margini bassi impediscono ai franchisee di investire 1 milione a negozio per ristrutturare. Ma la ristrutturazione è cruciale per tagliare i costi e sostenere i prezzi bassi nel lungo termine. Per portare avanti il piano, la centrale mette 8,5 miliardi per aiutare i franchisee.
In questo modo McDonald’s punta a innescare un circolo virtuoso: i sussidi spingono le ristrutturazioni, che riducono i costi e permettono menu valore sostenibili, attraggono i clienti e fanno tornare a crescere il traffico.
Il mercato però non premia: il giorno dell’Investor Day, il titolo ha perso il 5%. Per due motivi principali.
Primo, la crescita dei profitti rallenterà per un po’. La fetta più grossa dei profitti viene dagli affitti ricevuti dai franchisee, che è anche la voce a maggior margine operativo; scontare gli affitti significa perdere quasi direttamente su questo fronte. Col passare del tempo e l’attivazione dei sussidi, a partire dal 2027, ne risentiranno gli utili annui. Così JP Morgan, dopo l’Investor Day, ha abbassato del 9% la stima di EPS 2027, prevedendo una crescita di appena 1,8% quell’anno.
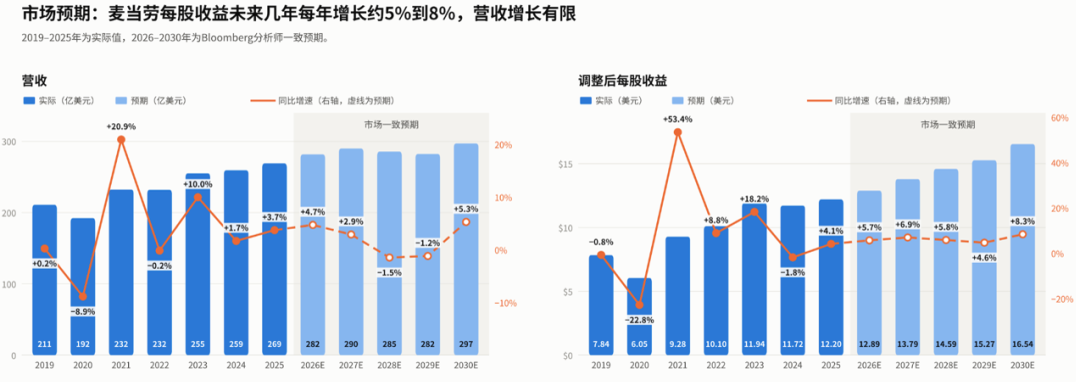
Secondo, i tempi di ritorno sono lunghi. Per i franchisee bastano 4 anni con i sussidi; ma per McDonald’s stessa il CFO stima 5-6 anni. In pratica, investimenti di oggi tornano indietro solo verso il 2030. Secondo le previsioni di consenso, nei prossimi cinque anni l’EPS McDonald’s crescerà solo del 5-8% annuo.
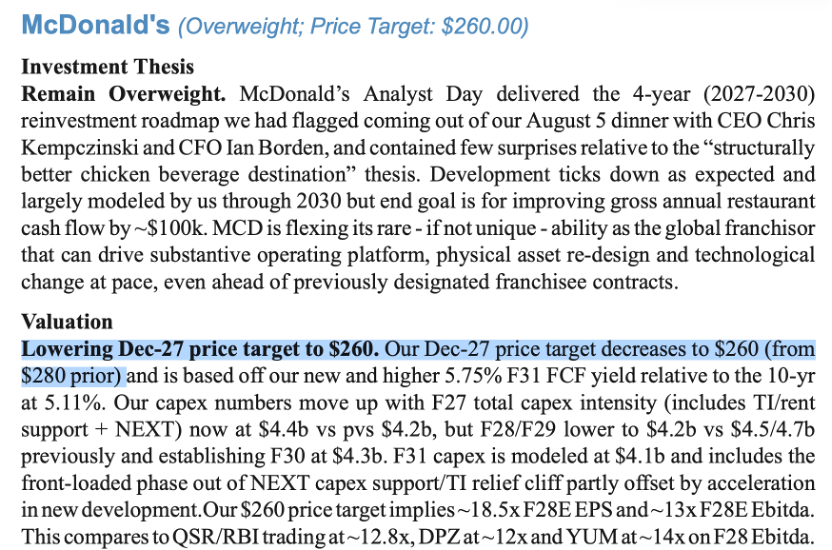
A causa di questi fattori, diversi broker hanno rivisto al ribasso i target price: JP Morgan, ad esempio, ha portato il suo target da 280 a 260 dollari.
A mio avviso però questa spesa è necessaria: McDonald’s deve aiutare i franchisee a superare il momento difficile.
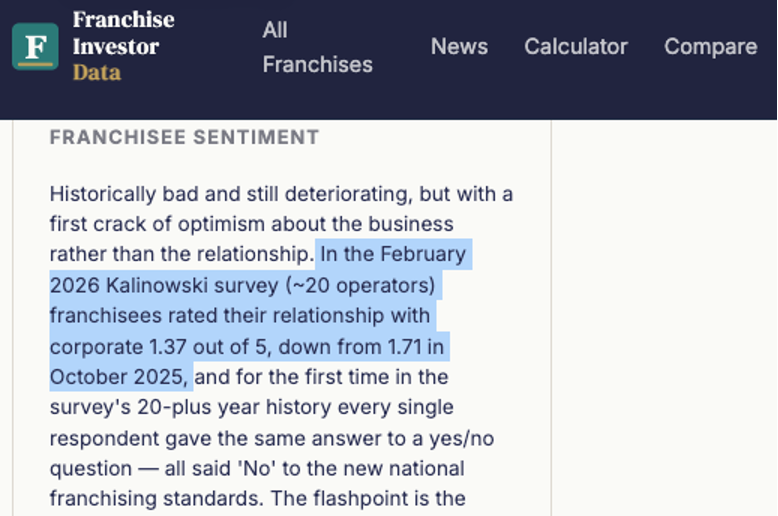
L’istituto Kalinowski ha condotto a gennaio un sondaggio tra 20 affiliati McDonald’s: il punteggio del rapporto con la centrale è solo 1,37 su 5, in calo dall’1,71 di ottobre scorso. Poiché il 95% dei ristoranti è in franchising, se non si aiuta prima la rete, i menu valore e le ristrutturazioni sono impossibili da implementare. Al contrario, appena funzionano i lavori, secondo McDonald’s ogni punto vendita genererà 100mila dollari di extra cash flow l’anno, dando ai franchisee ossigeno per sostenere i prezzi bassi e riportare clienti e vendite. Crescita delle “same store sales” è poi il pilastro per portare il margine operativo saldamente sopra il 50%, verso l’obiettivo 2030; quindi, questi 8,5 miliardi sono utili e necessari.
Punto d’investimento
Va tuttavia sottolineato che gli 8,5 miliardi risolvono “solo” il problema dei capitali per rinnovare, con circa 5 miliardi spesi prima del 2030, quindi con effetti a medio-lungo termine. Restano però i due problemi pratici di breve termine: il traffico tornerà? E questa spesa peserà ancora di più sui risultati finanziari?
È proprio il timore per questi due aspetti che dopo il recente crollo ha portato il titolo McDonald’s su multipli minimi a 5 anni: il PE stimato 2027 è solo 17x. Ma non bisogna lasciarsi ingannare dal prezzo basso e “cheaper” e investire pesantemente ora, perché la valutazione potrebbe essere ancora poco affidabile: se il traffico non ritorna, le stime potrebbero scendere ancora e il PE che sembra basso potrebbe in realtà essere caro se rapportato ai nuovi utili. Potrebbe anche accadere che, con una revisione negativa nel prossimo trimestre, il PE aumenti pur con prezzo stabile. Dunque, non è ancora il momento di entrare pesantemente: meglio restare in attesa.
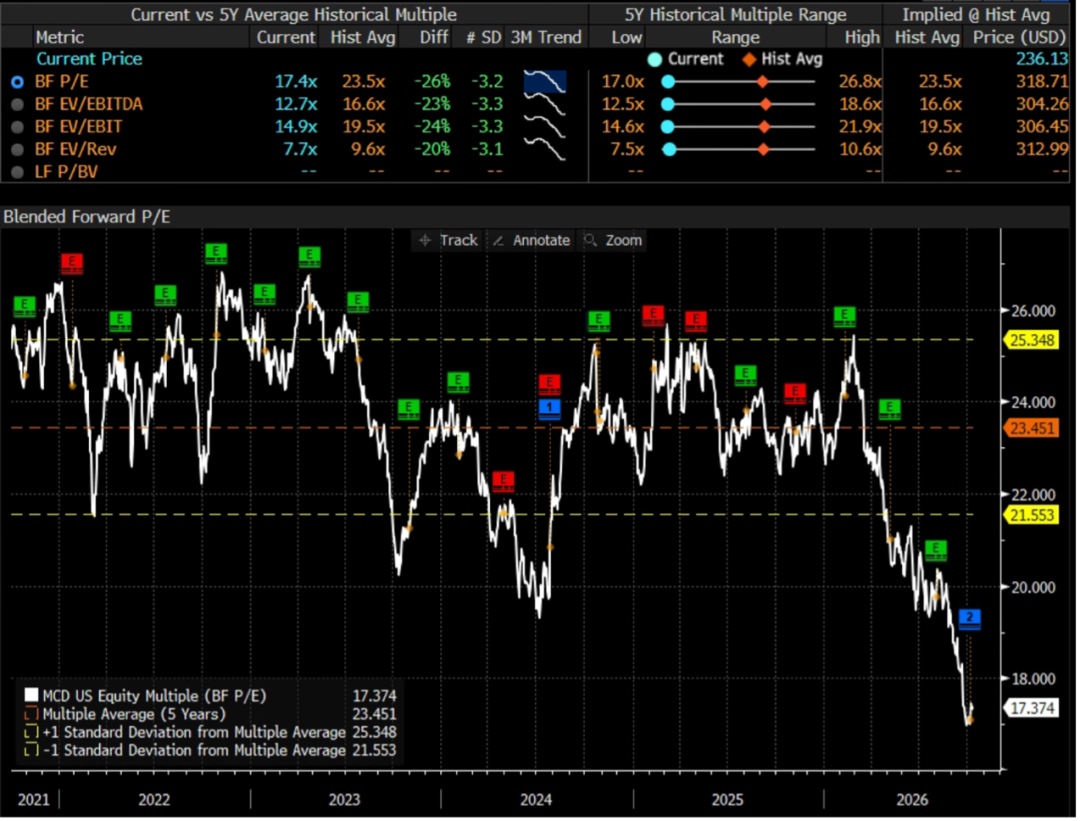
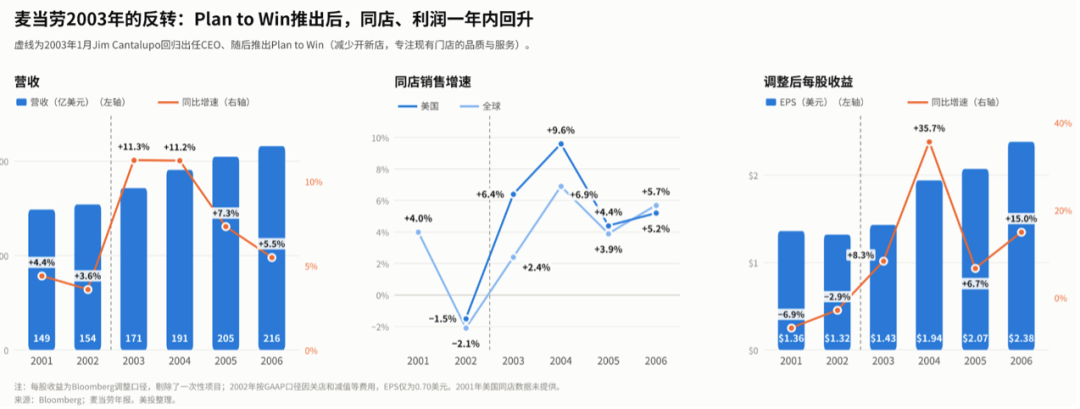
Ma neppure bisogna essere troppo pessimisti su McDonald’s: nella storia l’azienda ha affrontato diverse crisi importanti.
Il 2002 fu il momento più difficile: lo S&P 500 perse il 23%, McDonald’s quasi il 40%. La causa? Il calo delle same store sales e la contrazione degli utili. Nel quarto trimestre, con numerose chiusure e svalutazioni, realizzò la prima perdita trimestrale della storia.
Da lì, McDonald’s ridusse drasticamente le nuove aperture (da 1247 a 513), puntò tutto sui negozi esistenti per non cannibalizzare i vecchi, e adottò il piano “Plan to Win” che ruotava su risorse umane, prodotto, locale, prezzo e promozione migliorando qualità, servizio e pulizia. Lanciò anche le insalate premium e continuò a punta sul menu a 1 dollaro; a settembre 2003 uscì la campagna globale “i’m lovin’ it”. Il risultato? Negli USA le same store sales crebbero del 6,4% nel 2003 e del 9,6% nel 2004. L’utile per azione tornò positivo e nel 2004 volò del 35,7%.
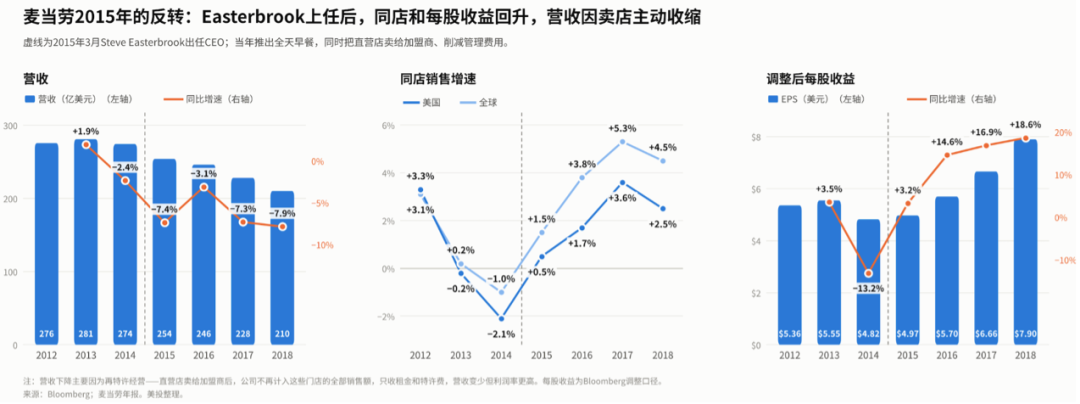
La seconda crisi fu nel 2014: le vendite USA a parità di negozio giù del 2,1%, il traffico negativo del 4,1%, l’EPS rettificato -13,2%. I problemi? Un menu sempre più complesso che rallentava il servizio, e il famoso scandalo alimentare in Cina con il fornitore OSI. Lo S&P 500 guadagnava l’11% mentre McDonald’s perdeva il 3%.
A marzo 2015, McDonald’s cambia CEO e avvia una nuova trasformazione: vende 4000 negozi diretti ai franchisees (aumentando la percentuale dall’81 al 93%), taglia i costi di gestione di 500 milioni e, a ottobre, lancia la colazione tutto il giorno, richiesta dai consumatori.
I risultati arrivano subito: terzo trimestre 2015 prima crescita same store USA dopo due anni, quarto trimestre USA +5,7%, e EPS in crescita del 14,6%, 16,9% e 18,6% dal 2016 al 2018. Il fatturato scendeva, ma per motivi contabili (più affitti, meno ricavi diretti), e la redditività aumentava.
Dunque, le due crisi sono state superate sempre con due azioni: 1) riduzione dei punti vendita e alleggerimento della struttura; 2) rilascio di prodotti di successo che riportavano i clienti nei negozi. Nel 2003 il focus era sulla qualità e la pubblicità, nel 2015 sulla colazione tutto il giorno e l’aumento dei franchisee.
Così anche l’attuale Next Plan annunciato a settembre 2024 segue questa logica: “Make It Golden” per la qualità (come nel 2003), aumento della percentuale di franchisee al 98% e taglio dei costi (come nel 2015). Quel che oggi manca davvero è un prodotto di punta capace di far tornare i clienti: si sono incrementate le offerte di bevande, e il pollo panato fresco è ancora in test senza data di lancio definita.
Inoltre, l’atteggiamento dei franchisee è cruciale nella riuscita della trasformazione. Nel 2003, McDonald’s ridusse le nuove aperture e inviò 900 esperti operativi a supportare i franchisee, che così si allearono facilmente con la centrale. Nel 2015, il rating dei franchisee verso la centrale era ai minimi storici (1,48/5), e molti si lamentavano del sovraccarico legato alla colazione tutto il giorno, ma il successo nei risultati li convinse.
Ad oggi manca sia il “prodotto vincente” sia la piena collaborazione della rete: solo il 60-65% dei negozi applica la nuova menu value sotto i 3 dollari. Bisogna dunque attendere ancora per vedere una vera inversione di tendenza.
Storicamente, i veri rally di borsa sono sempre andati di pari passo con un’inversione nei fondamentali.
Nel 2003 il titolo toccò il fondo a marzo, circa due mesi prima che le vendite USA iniziassero a salire di nuovo, ma in quel momento anche tutto il mercato USA stava facendo il minimo. I veri “extra profitti” arrivarono dopo il ritorno al segno più delle vendite: da fine marzo a fine anno, McDonald’s fece +72% contro un +31% dello S&P 500.
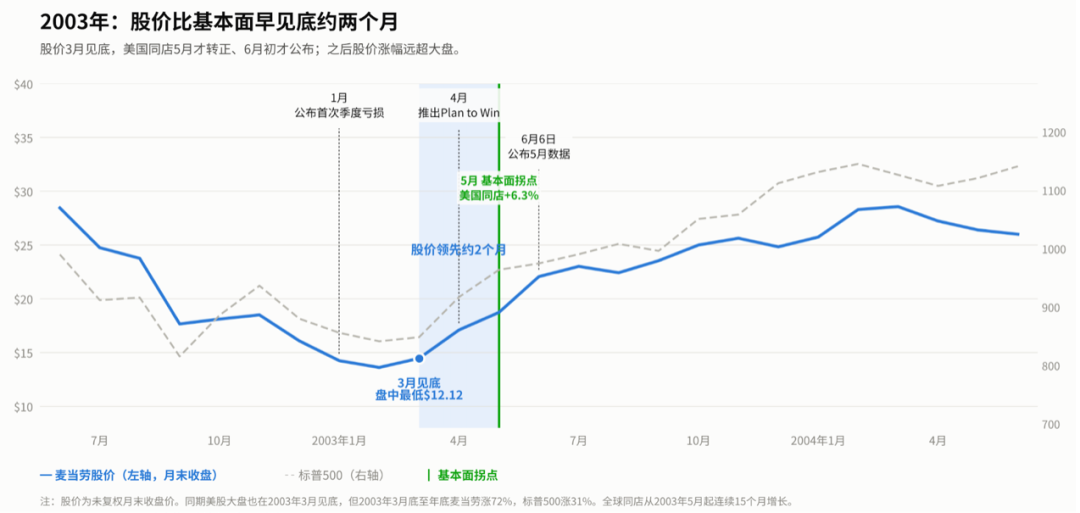
Nel 2015 è ancora più evidente: il nuovo CEO e il piano di rilancio non ebbero effetto sul prezzo per sette mesi. Solo a ottobre, con la colazione tutto il giorno e la prima “same store positive” americana dopo due anni, il titolo volò del 14% in un mese, continuando poi a salire.
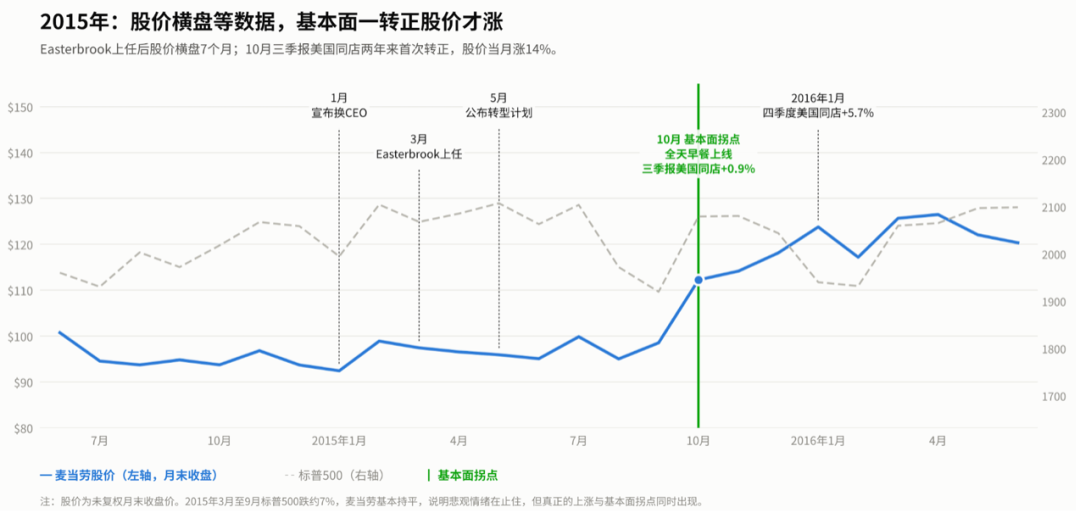
Quindi anche oggi probabilmente il mercato vorrà vedere prima la ripresa netta del traffico, poi premierà a dovere il titolo.
Da qui, ci sono due appuntamenti importanti: il trimestrale di inizio novembre, dove si vedrà se la flessione delle vendite USA supererà l’1% atteso; e le nuove offerte value di inizio anno, oltre all’eventuale lancio dei prodotti al pollo. Se nella prima metà 2025 traffico e vendite torneranno positive, il mercato sarà disposto ad attendere i benefici a lungo termine delle ristrutturazioni. Altrimenti, con traffico negativo e maggiori costi che dal 2027 peseranno sui conti, il titolo potrebbe restare sotto pressione. E, secondo la nostra analisi, questo è anche plausibile.
Quindi, il prezzo attuale non rappresenta ancora un punto ideale per investire pesantemente: rischi di salita e discesa sono simili. Per vedere davvero un trend rialzista serve prima una chiara inversione dei fondamentali, e forse bisognerà aspettare ancora un po’: sarebbe meglio investire dopo questa inversione, anche se magari a prezzi già più alti, perché allora la certezza sarà maggiore e l’esperienza di portafoglio migliore.
Benché non ci aspettiamo una ripresa rapida nel breve, nel lungo periodo restiamo fiduciosi su McDonald’s: il brand è nel cuore dei consumatori di tutto il mondo, e ogni impresa incontra ostacoli nel tempo. Espansione troppo rapida e fallimento di nuovi prodotti alla fine degli anni Novanta, risolta solo nel 2003; menu troppo esteso e scandalo sicurezza alimentare nel 2014, ribaltato nel 2015. Ogni volta McDonald’s ha trovato la via d’uscita. Credo che anche questa volta, tra qualche anno, apparirà solo come una delle tante difficoltà superate nella sua storia.
Se non è il momento per grandi investimenti, chi crede nel valore di McDonald’s può comunque aprire una piccola posizione di osservazione, o accumulare gradualmente durante questa fase difficile. E quando la svolta arriverà, le probabilità di una crescita rapida potrebbero essere ancora più alte che per Starbucks. Dopotutto, il fast food di McDonald’s soddisfa bisogni quotidiani più immediati del caffè, e quando prezzo e prodotto sono giusti, i clienti tornano in fretta. Dalla storia: nel 2003, dopo il lancio del piano di salvataggio, le vendite USA tornarono positive in soli 4 mesi; nel 2015 dopo 7 mesi dal nuovo CEO. Starbucks, viceversa, ha impiegato oltre un anno dal cambio CEO al ritorno dei volumi di vendita in positivo.
Infine, un vantaggio ulteriore: il business McDonald’s difficilmente potrà essere sconvolto dall’AI, né ha forti legami con questi trend tematici. Quindi, volendo diversificare il portafoglio e non concentrarsi solo su titoli legati all’AI, McDonald’s resta un’opzione interessante sia per diversificazione che per proprietà difensiva.
Conclusione
Esclusione di responsabilità: il contenuto di questo articolo riflette esclusivamente l’opinione dell’autore e non rappresenta in alcun modo la piattaforma. Questo articolo non deve essere utilizzato come riferimento per prendere decisioni di investimento.
Ti potrebbe interessare anche
Quando si fermerà la discesa del trading AI? Il mercato osserva il "dilemma del prigioniero" dietro la massiccia emissione di debito da parte di Meta
Barclays ritiene che la corsa delle grandi aziende dell’AI a reperire finanziamenti in anticipo abbia creato un “dilemma del prigioniero”, causando un’emissione collettiva di obbligazioni che farà aumentare i costi di finanziamento e limiterà il restringimento degli spread creditizi. Con l’aumento del rischio delle obbligazioni con rating basso e la crescente differenziazione del credito tra gli emittenti AI, la capacità del mercato di assorbire l’offerta di finanziamento diventerà la chiave per determinare se il trading AI può stabilizzarsi.

Dopo la vendita record degli hedge fund, Goldman Sachs consiglia di acquistare al ribasso: configurare l’AI “in modo selettivo”, ma la fiducia è limitata
Negli ultimi 8 giorni di trading, gli hedge fund hanno ridotto la leva finanziaria in 7 occasioni, portando la leva netta al livello più basso dell'anno. Secondo Louis Miller, stratega di Goldman Sachs, la diminuzione dell'esposizione al momentum, il forte ritracciamento dei prezzi delle azioni e le aspettative stabili sugli utili delle aziende leader nell'AI hanno creato opportunità per acquistare alcuni asset a prezzi vantaggiosi. Tuttavia, Pasquariello ammette di avere “poca certezza” sulla direzione del mercato e rimangono dubbi sul rendimento degli investimenti in capitale; Goldman Sachs consiglia di posizionarsi selettivamente sull’AI.

Le forze antiterrorismo in strada, il Louvre chiuso! In Francia esplode una nuova ondata di proteste nel fine settimana, con il rischio che il fuoco delle tensioni si diffonda in tutta Europa.
La Francia è travolta da una nuova ondata di proteste violente: 70.000 agenti di sicurezza sono stati mobilitati d'urgenza, il coprifuoco è stato imposto in diverse città e Macron ha ammesso errori nella gestione della crisi. I mercati finanziari hanno già lanciato l'allarme: lo spread tra i titoli di Stato francesi e tedeschi ha raggiunto il massimo dai tempi della crisi del debito europeo, il PMI è sceso sotto la soglia di espansione, le boutique di lusso hanno blindato le vetrine, il Louvre è stato chiuso e il comune di Parigi prevede perdite di decine di milioni di euro. La situazione di instabilità rischia di estendersi anche al resto d’Europa.

Prezzi delle criptovalute
Altro


