
Il dollaro statunitense sta iniziando a diventare scarso all’interno del Paese?

Morning FX
Negli ultimi giorni i punti swap a breve termine su USDCNY sono costantemente scesi e, anche dopo il passaggio di trimestre, la tensione sulla liquidità in dollari non si è allentata. Il punto di swap overnight di un giorno è sceso sotto i -6 pips e anche gli abituali fornitori di fondi sono diventati riluttanti a cedere dollari, il che indica una tensione nella disponibilità di dollari onshore.
Giovedì, il punto di swap overnight onshore USDCNY ha toccato un minimo di -6,5 pips; calcolando con un tasso DR001 overnight in RMB dell'1,26%, ne risulta che il tasso implicito su dollaro overnight raggiunge addirittura il 4,67%, quasi 100 bp superiore al tasso overnight sofr del 3,68%.
Perché improvvisamente i dollari sono diventati così scarsi?
1. I dollari vengono utilizzati per acquistare treasury USA
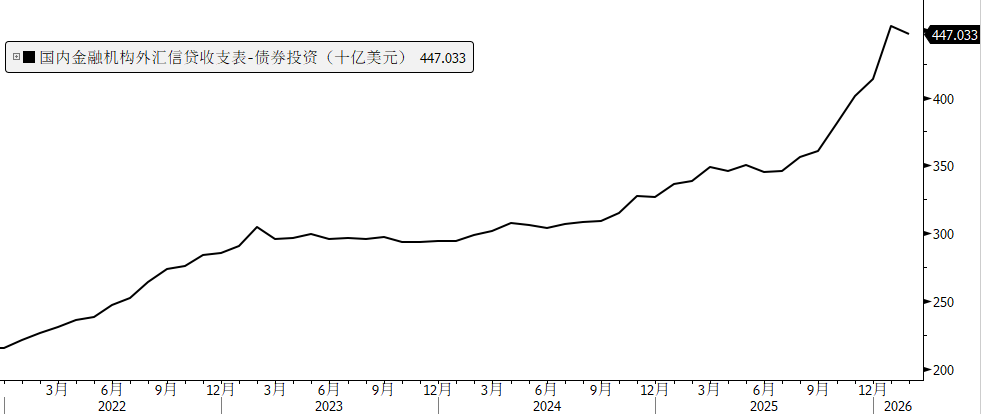
Dallo scorso anno, con la costante compressione dei rendimenti domestici, le istituzioni finanziarie hanno aumentato gli investimenti in obbligazioni estere. Considerando il tasso overnight attuale in dollari, acquistare treasury USA a 10 anni con rendimenti superiori al 4% rappresenta una strategia molto attraente di raccolta cedole.
Dai dati pubblicati dalla banca centrale sul bilancio crediti in valuta estera delle istituzioni finanziarie, si nota che la voce degli investimenti obbligazionari è aumentata di oltre 100 miliardi di dollari da luglio 2025. Solo a gennaio di quest'anno il saldo netto è aumentato di 39,3 miliardi di dollari, leggermente in calo a febbraio, mentre i dati di marzo non sono ancora disponibili, ma con il forte rialzo dei rendimenti dei titoli sovrani globali a marzo, diverse istituzioni probabilmente hanno incrementato gli acquisti.
2. L'aumento delle riserve valutarie della banca centrale riduce il pool di fondi in dollari onshore
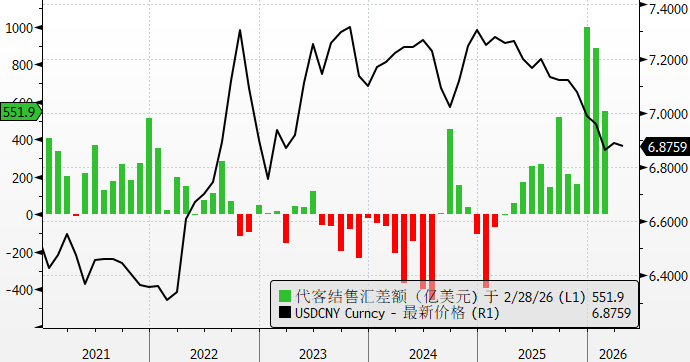
Dallo scorso dicembre, il volume di conversioni valutarie aziendali onshore è aumentato notevolmente. Come influenza ciò la liquidità onshore in dollari? Occorre distinguere due casi:
Le aziende vendono dollari per la conversione → le banche commerciali acquistano dollari passivamente →
1) Se le riserve valutarie restano invariate, il pool complessivo di dollari nel sistema bancario non cambia;
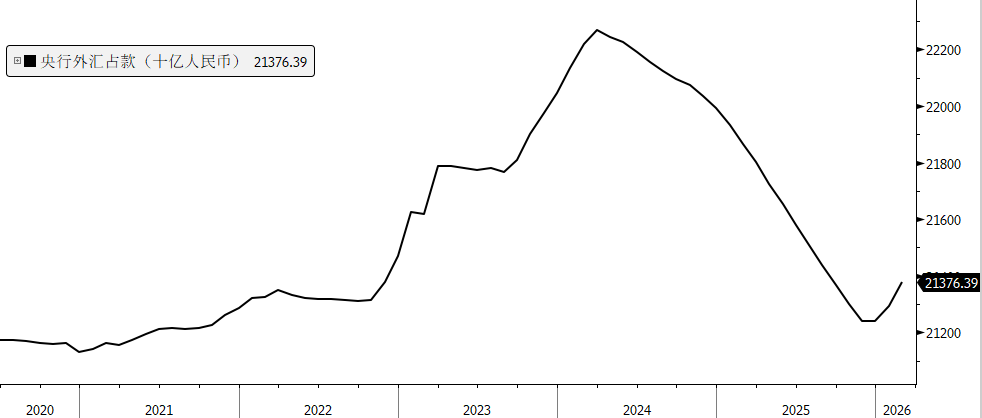
2) Se le riserve valutarie aumentano, il pool di dollari del sistema bancario si riduce.
Da inizio anno, le riserve valutarie sono aumentate di 137,2 miliardi di RMB, circa 20 miliardi di dollari, con un effetto drenante sui dollari onshore.
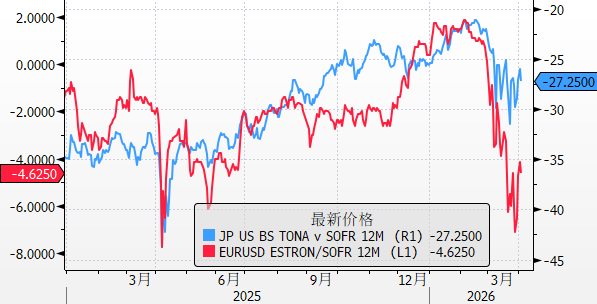
3. L'influenza dei punti swap offshore USDCNH Nei giorni scorsi i punti swap a breve termine su USD/CNH del mercato offshore erano al di sotto di quelli onshore USD/CNY, per esempio per USDCNH TN overnight a cavallo del 31 marzo a -6 pips, anche la liquidità in CNH è risultata estremamente abbondante; considerando il tasso sofr overnight del 3,68%, il tasso implicito CNH overnight era solo dello 0,55%. Il calo dei punti swap offshore ha avuto anche un certo impatto su quelli onshore. 4. Il clima di avversione al rischio dovuto alla guerra ha portato a una certa tensione nei fondi in dollari a livello globale Di solito, il cross-currency swap basis viene utilizzato ( Cross-currency Swap Basis , CCS basis ) per monitorare il grado di scarsità dei dollari offshore. Le istituzioni non denominanti USD possono convertire la propria valuta in dollari tramite FX SWAP o CCS, e il segno e l'entità del basis riflettono direttamente il costo della conversione. Osservando i basis swap a 1 anno su altre valute (euro, yen), anche nei mercati offshore alla fine di marzo si è verificata una certa tensione sul dollaro, ma dopo il passaggio di aprile la liquidità si è parzialmente ripristinata.
In sintesi, il mercato swap onshore quest'anno si è rivelato molto diverso rispetto all'anno scorso: lo scorso anno, durante i passaggi di mese e trimestre, il dollaro era molto abbondante, mentre quest'anno si è verificata una carenza di dollari. L'autore ritiene che vi siano quattro motivi principali che hanno contribuito a questa situazione: l'uscita di capitali in dollari per l'acquisto di treasury, l'aumento delle riserve valutarie della banca centrale, il calo dei punti swap su USDCNH che ha trascinato anche quelli onshore e la tensione sulla liquidità globale in dollari dovuta ai conflitti bellici.
Tuttavia, nel complesso la liquidità offshore in dollari rimane relativamente ampia e gli indicatori di liquidità correlati non mostrano per ora segnali di allarme evidenti. Se in seguito le tensioni geopolitiche si attenueranno e l'avversione al rischio verrà meno, si prevede che anche la liquidità in dollari onshore migliorerà in sincronia con quella offshore.
Esclusione di responsabilità: il contenuto di questo articolo riflette esclusivamente l’opinione dell’autore e non rappresenta in alcun modo la piattaforma. Questo articolo non deve essere utilizzato come riferimento per prendere decisioni di investimento.
Ti potrebbe interessare anche
Contemporanea azione d’emergenza in Turchia: liquidazione di fondi per quasi 20 miliardi di dollari, arresto di dirigenti e divieto di trading
Il ministro delle finanze turco afferma che il rischio è "temporaneo e sotto controllo"; le autorità di regolamentazione procederanno alla liquidazione di oltre cento fondi gestiti da sette società di gestione patrimoniale, coinvolgendo oltre 350.000 investitori. Sono stati presentati capi d’accusa penali contro 38 persone, incluse misure di divieto di trading per due anni; diversi dirigenti di istituzioni finanziarie sono stati arrestati, detenuti o sottoposti a restrizioni di espatrio. La banca centrale ha aumentato la dimensione delle operazioni di rifinanziamento repo, allentato i requisiti patrimoniali bancari e aumentato il limite del prestito nel mercato monetario interbancario a dieci volte il precedente valore. Giovedì l’indice azionario delle banche turche è salito temporaneamente di oltre il 9%, mentre molte azioni a bassa e media capitalizzazione hanno continuato a scendere.
Huang Renxun: Le vendite di chip di Nvidia l'anno prossimo saranno il doppio di quelle di quest'anno, non si può regolamentare l'AI come i social media
Jensen Huang si oppone all'applicazione diretta della regolamentazione dei social media all'intelligenza artificiale, poiché i social media sono un prodotto mentre l'AI è una tecnologia di base che supporta altri prodotti e tecnologie. La regolamentazione dovrebbe concentrarsi sui prodotti e non sulla tecnologia stessa. Ha sottolineato l'importanza di test rigorosi e ha affermato che, se un prodotto non è abbastanza sicuro, la sua pubblicazione dovrebbe essere posticipata. "La sicurezza dell'AI è fondamentale".
Cosa acquistare dopo l’aumento dei tassi della Fed? Storicamente, nei mercati azionari USA l’energia e la tecnologia hanno sovraperformato, mentre il settore immobiliare è rimasto indietro. Goldman Sachs: il ritmo degli aumenti dei tassi determina l’andamento delle azioni USA.
Performance dell’azionario USA nei 12 mesi successivi al primo rialzo dei tassi della Federal Reserve: secondo Jefferies, il settore energetico ha registrato il rendimento medio più alto con il 22,4%, seguito dalla tecnologia dell’informazione con il 15,4%; secondo Charles Schwab, il settore immobiliare ha sottoperformato l’S&P 500 del 4,3%, risultando il peggiore tra gli 11 settori. Goldman Sachs afferma che la velocità degli aumenti dei tassi è la variabile chiave che influenza il mercato azionario statunitense: attualmente, un aumento di 50 punti base nel rendimento dei Treasury USA a 10 anni nell’arco di un mese costituirebbe una pressione da "rialzo rapido dei tassi".
Prezzi delle criptovalute
Altro


