
Sorotan laporan keuangan Q3 2026 SK Hynix: Pendapatan untuk pertama kalinya menembus 100 triliun won Korea, laba operasional meningkat 632% YoY dan mencetak rekor, mengumumkan pengembalian kepada pemegang saham epic sekitar 100 triliun won Korea
 2026/10/28 06:19
🔥 Radar Hotspot Saham AS Telah Tayang! 3 jalan utama saham AS + 6 saham unggulan pilihan + 7 kalender peristiwa besar, di mana peluang saham AS minggu ini? Klik tautan untuk melihat 22 arah perdagangan dalam satu gambar 22 arah perdagangan→
Poin Inti
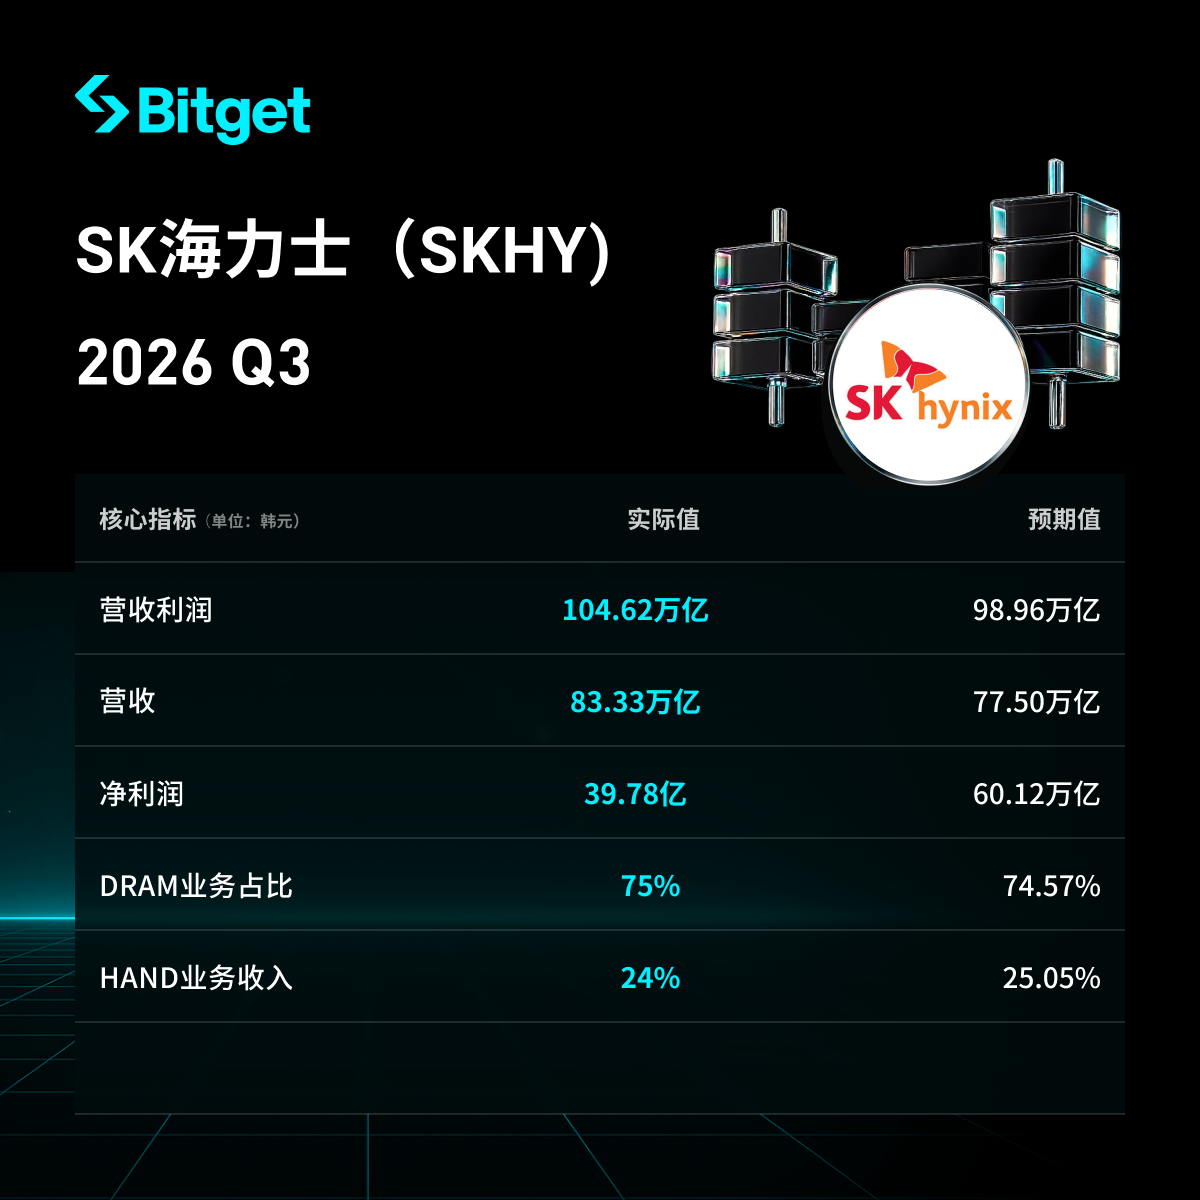
SK hynix (SK hynix) mencatatkan rekor pencapaian pada kuartal ketiga 2026 (3Q26): pendapatan untuk pertama kalinya melampaui 100 triliun won Korea, laba operasi naik sekitar 7 kali lipat YoY dan mencapai rekor tertinggi, margin keuntungan operasi mencapai sekitar 80% yang sangat tinggi, utamanya didorong oleh permintaan strong dari HBM berbasis AI dan penyimpanan server serta dukungan kenaikan harga produk. Namun laba bersih secara signifikan di bawah ekspektasi, terutama karena kerugian nilai tukar dan faktor non-operasional lainnya. Perusahaan juga mengumumkan rencana pengembalian kepada pemegang saham sebesar total sekitar 100 triliun won Korea (sekitar USD 75 miliar) untuk tahun fiskal 2026. Pasar merespons positif terhadap kinerja dan pengembalian ini, harga saham melonjak tajam. Perusahaan tetap optimis terhadap prospek kekurangan pasokan dan permintaan jangka panjang, memprediksi kekurangan akan bertahan hingga 2030, dan kapasitas DRAM/HBM secara riil telah terjual habis hingga 2029.
Pembahasan Mendetail
1. Kinerja Pendapatan dan Laba Keseluruhan
- Pendapatan: 104,6155 triliun won Korea, naik 32% QoQ (Q2: 79,3187 triliun won), naik 328% YoY (Q3 2025: 24,4489 triliun won), pertama kali melampaui 100 triliun won dalam satu kuartal. Melampaui ekspektasi pasar (Futu mengacu sekitar 97,34 triliun won, melampaui sekitar 7%; konsensus lain seperti FnGuide sekitar 98,23 triliun won).
- Laba operasi: 83,3338 triliun won Korea, naik 38% QoQ (Q2: 60,5426 triliun won), naik 632% YoY (Q3 2025: 11,3834 triliun won), rekor tertinggi. Melampaui ekspektasi pasar (Futu mengacu sekitar 76,27 triliun won, melampaui sekitar 9%; LSEG SmartEstimate sekitar 76,7 triliun won). Margin keuntungan operasi sekitar 80% (naik 3-4 poin persentase QoQ, naik signifikan YoY dari sekitar 47%).
- Laba bersih: 39,7756 triliun won Korea, naik 216% YoY (Q3 2025: 12,5975 triliun won), turun 58% QoQ (Q2: 93,9226 triliun won), margin laba bersih 38%. Jauh di bawah ekspektasi pasar (Futu mengacu sekitar 60,73 triliun won, selisih sekitar 35%).
- Lainnya: Kas dan setara kas akhir periode 114,5 triliun won Korea (naik 26,5 triliun won QoQ), utang 15,8 triliun won (turun 2,8 triliun won QoQ), kas bersih 98,7 triliun won. Rugi kurs sekitar 11,6-11,63 triliun won pada Q3 (karena penurunan USD/KRW sekitar 12%, penguatan won), juga rugi setara investasi aset dan item non-operasional lain (total rugi non-operasional sekitar 32,6 triliun won). Pendapatan dan laba operasi mencatatkan rekor selama enam kuartal berturut-turut.
2. Kinerja DRAM dan HBM (Bisnis Inti Penyimpanan AI)
- Kinerja DRAM didukung oleh peningkatan signifikan penjualan server DDR5 dan mulai meningkatnya pengiriman HBM4.
- Pengiriman HBM4 resmi dimulai, diperkirakan akan menjadi produk andalan mulai Q4, baik volume maupun pendapatan diproyeksikan melampaui HBM3E. Perusahaan merencanakan untuk meningkatkan kapasitas produksi M15X hingga maksimum sebelum akhir tahun guna memperbanyak output HBM4.
- Harga rata-rata DRAM naik sekitar 20% QoQ pada level tinggi.
- Perusahaan menyatakan kapasitas DRAM dan HBM secara riil telah terjual habis hingga 2029 (tiga tahun ke depan). Permintaan HBM sekitar dua kali lipat dari supply. Perjanjian jangka panjang (LTA) telah ditandatangani dengan 14 pelanggan utama (termasuk penyedia cloud global), mencakup lebih dari 50% kapasitas yang direncanakan untuk 2027-2028, dengan kontrak berjangka lima tahun yang memiliki mekanisme penyesuaian harga sesuai kondisi pasar.
3. Kinerja Divisi Bisnis Lainnya (NAND)
- Untuk NAND, penjualan SSD perusahaan 321-layer TLC (eSSD) meningkat, produk bernilai tambah tinggi untuk pusat data terus tumbuh pesat.
- Harga rata-rata NAND naik sekitar 20% QoQ pada level sedang.
- Q4 menargetkan proporsi teknologi 321-layer di kapasitas domestik menjadi lebih dari setengah guna meningkatkan supply eSSD berkinerja tinggi dan kapasitas besar. Dalam jangka menengah-panjang, NAND akan dikembangkan sebagai solusi inti layanan AI berbasis HBF dan optimalisasi sistem.
4. Rencana Pengembalian Pemegang Saham dan Prospek Belanja Modal
- Total pengembalian kepada pemegang saham untuk tahun fiskal 2026 sekitar 100 triliun won Korea: dividen tunai lebih dari 30 triliun won + pembelian kembali dan penghapusan saham lebih dari 60 triliun won (termasuk buyback 40 triliun won yang diumumkan Agustus, telah selesai minggu lalu dan akan dihapuskan). Berkomitmen untuk mengembalikan setidaknya 50% arus kas bebas.
- Spesifik Q3: dividen tunai 14 triliun won KRW (KRW 20.000 per saham, dimana KRW 10.000 mencerminkan perbaikan kinerja kuartalan, dan KRW 10.000 merupakan dividen khusus dari keuntungan investasi Kioxia); pembelian kembali baru sebesar 20 triliun won (sekitar 10 triliun untuk pengembalian pada pemegang saham dan dihapuskan seluruhnya, dan sekitar 10 triliun untuk kompensasi karyawan, tidak dihitung dalam total pengembalian pada pemegang saham). Mayoritas hasil investasi Kioxia akan dikembalikan pada pemegang saham melalui dividen khusus.
- Belanja modal: Investasi tahun depan akan meningkat signifikan (operasi penuh tahap pertama Yongin serta infrastruktur domestik dan luar negeri), namun skala dan waktu akan disesuaikan secara fleksibel sesuai permintaan pelanggan, daya saing produk, profitabilitas, dan efisiensi investasi. Perusahaan menekankan untuk mempercepat ekspansi kapasitas guna menjaga momentum pertumbuhan. Sebelumnya, listing Solidigm di Amerika ditangguhkan akibat penolakan pemegang saham dan tinjauan regulasi.
5. Prospek Masa Depan dan Panduan Permintaan
- Kekurangan pasokan chip memori akan bertahan hingga 2030 (karena kesulitan teknologi proses canggih dan siklus panjang pembangunan kapasitas baru), struktur ketidakseimbangan supply-demand terus berlanjut. Laba kuartalan belum mencapai puncak, tren naik setidaknya hingga sebelum 2027 tidak akan berbalik arah.
- Pada 2027, permintaan pasar DRAM diproyeksikan tumbuh sekitar 20% YoY pada kisaran sedang, pertumbuhan permintaan NAND di kisaran persen dua digit tinggi. Pasar infrastruktur pusat data AI akan tumbuh stabil, didorong AI perusahaan dan individu dalam jangka pendek, dan AI fisik (seperti kendaraan swakemudi, robot) dalam jangka menengah-panjang.
- HBM4 akan menjadi arus utama pada Q4. Dengan naiknya harga memori dan memburuknya kekurangan supply, pengiriman PC dan smartphone diperkirakan bakal menurun. Perusahaan sangat percaya diri terhadap profitabilitas jangka panjangnya, dan akan mempercepat ekspansi kapasitas serta peningkatan daya saing produk.
6. Latar Belakang Pasar dan Kekhawatiran Investor
- Konflik utama: Siklus super AI mendorong permintaan dan harga HBM maupun memori bernilai tambah tinggi, namun terjadi kesenjangan besar antara laba bersih dan laba operasi, terutama akibat kerugian kurs, masalah pajak/investasi terkait Kioxia, item non-operasional satu kali, dan dampak akuntansi dari pengembalian pemegang saham berskala besar. Investor perlu membedakan kualitas operasional dan laba bersih.
- Reaksi pasar: Setelah kinerja di atas ekspektasi dipadukan dengan pengembalian luar biasa, harga saham naik intraday hingga sekitar 9,4% (atau melebihi 8%), mengungguli KOSPI (naik sekitar 6% hari itu). Setelah Q2 lalu harga saham pernah mendapat tekanan, namun rilis kali ini mengurangi kekhawatiran pasar terkait potensi puncak siklus.
- Perhatian investor: Ketahanan kekurangan supply, persaingan HBM (dengan Samsung, dll), keberlanjutan kapitalisasi pengembalian, dampak fluktuasi kurs terhadap kualitas laba, serta potensi penurunan permintaan terminal tradisional (PC/smartphone) akibat kenaikan harga. Analisis menyebutkan laporan laba rantai industri AI akhir-akhir ini meski melebihi ekspektasi sulit memacu euforia seperti sebelumnya, namun pelanggan dan kapasitas yang sudah pasti menyediakan visibilitas jangka panjang bagi perusahaan.
Disclaimer: Konten artikel ini hanya sebagai referensi dan bukan merupakan saran investasi apapun.
Disclaimer: Konten pada artikel ini hanya merefleksikan opini penulis dan tidak mewakili platform ini dengan kapasitas apa pun. Artikel ini tidak dimaksudkan sebagai referensi untuk membuat keputusan investasi.
Kamu mungkin juga menyukai
SK Hynix (SKHY.US) Q3 laba bersih 28,6 miliar, produksi massal HBM4, kekurangan diperkirakan berlanjut hingga 2030
Pendapatan SK Hynix pada Q3 mencapai 75,3 miliar dolar AS, untuk pertama kalinya melampaui seratus triliun won Korea. Keuntungan operasional mencapai rekor tertinggi, laba bersih sebesar 28,6 miliar dolar AS meningkat 216% dibanding tahun lalu namun turun 58% dibanding kuartal sebelumnya, jauh di bawah ekspektasi. Perusahaan mengumumkan dividen sebesar 10,1 miliar dan pembelian kembali saham sebesar 14,4 miliar, dan memprediksi kekurangan penyimpanan akan terus berlanjut hingga 2030.

Pendapatan SK Hynix (SKHY.US) pada Q3 untuk pertama kalinya melampaui 100 triliun won Korea, mengapa laba bersih turun setengah dibandingkan kuartal sebelumnya?
Pendapatan SK Hynix pada Q3 untuk pertama kalinya melampaui 100 triliun won Korea, laba operasional mencapai rekor tertinggi, namun laba bersih turun 58% dibandingkan kuartal sebelumnya. Penyebab utamanya adalah basis yang tinggi dari hasil investasi Kioxia pada Q2, dan tidak adanya keuntungan satu kali serupa pada kuartal ini. Di sisi operasional, kinerja tetap kuat.
Pendapatan mencapai rekor baru sebesar 1,4 miliar, mengapa laba Robinhood (HOOD.US) turun 14%?
Pendapatan total Robinhood pada kuartal ketiga mencapai 1,424 miliar dolar Amerika dan mencetak rekor, namun laba bersih turun 14% dibandingkan tahun sebelumnya. Pendapatan dari kripto turun setengah, sementara kontrak event melonjak lebih dari enam kali lipat dan melampaui pendapatan dari kripto, opsi menjadi pilar terbesar. Laba dipengaruhi oleh kerugian kredit, kerugian valuasi, dan peningkatan pajak.
Keputusan Federal Reserve malam ini: Inflasi semakin memanas, tetapi kenaikan suku bunga dihentikan sementara? Waller menghadapi ujian kredibilitas besar
Inflasi melonjak melebihi ekspektasi, namun pasar tetap yakin bahwa Federal Reserve akan bertahan menjelang pemilihan paruh waktu. Keputusan malam ini kemungkinan akan menghadirkan banyak suara menentang dari kubu hawkish, tetapi pusat perhatian sebenarnya adalah konferensi pers Ketua Walsh: Bisakah ia memperjelas logika "melewatkan kenaikan suku bunga" demi menghindari kegagalan komunikasi seperti yang terjadi di bulan Juli?
Harga kripto
Lainnya


