Mengapa saat ini memperhatikan rARQT? Cerita apa yang sedang dikisahkan pasar?
Arcutis Biotherapeutics (
NASDAQ: ARQT, Bitget rARQT) adalah perusahaan biofarmasi dermatologi yang berada di tahap komersialisasi, dengan produk inti ZORYVE (roflumilast) krim/foam topikal, digunakan untuk psoriasis plak, dermatitis atopik, dermatitis seboroik, dsb, mengedepankan formula non-steroid, sekali sehari, cocok untuk penggunaan jangka panjang.
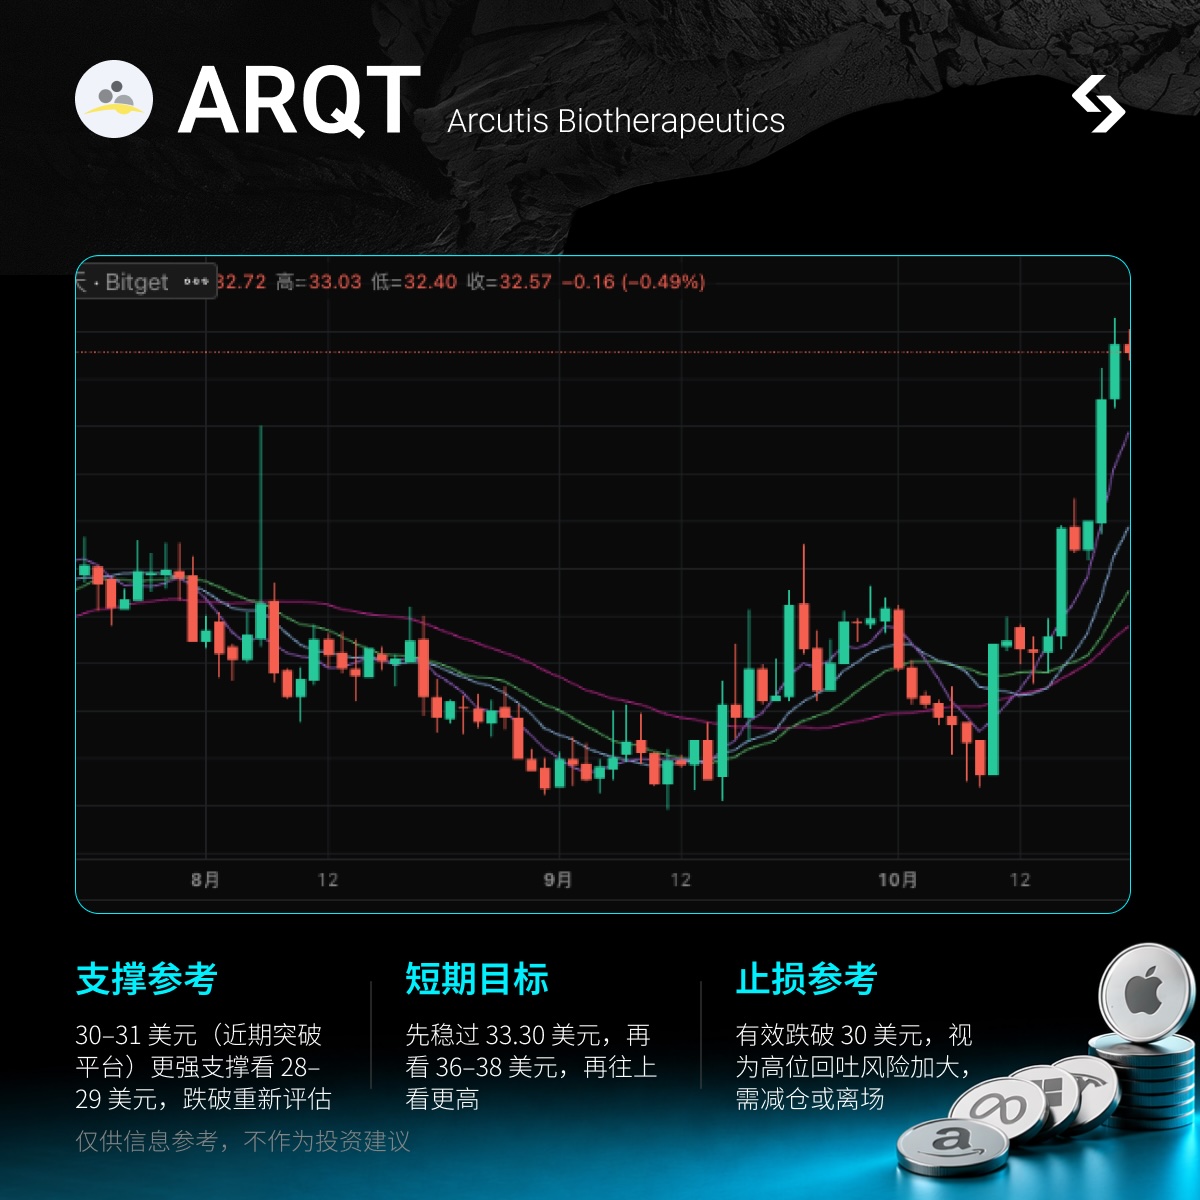
Sejak titik rendah 52 minggu pada Mei sekitar 19,30 USD, harga saat ini sekitar 32,82 USD (penutupan 20/10), naik sekitar +70%. Performa terbaru sangat kuat: telah mencapai dan mendekati titik tertinggi 52 minggu sekitar 33,30 (-1,4% dari puncak), sekitar +26% dalam satu minggu terakhir, +29% dalam satu bulan terakhir. Cerita pasar kini bukan lagi tentang tahap klinis awal, tetapi: ekspansi volume komersialisasi ZORYVE telah terbukti, label terus diperluas (anak-anak/bayi), tim penjualan dan kanal telemedisin diperkuat, perusahaan memasuki fase peningkatan laba dan arus kas, serta panduan tahunan direvisi naik berulang kali. Volatilitas tinggi + tema inovasi terapi dermatologi, cocok untuk trading berbasis event.
Klarifikasi terlebih dahulu: posisi short sekitar 21,69 juta saham, sekitar 18,4% dari free float (sekitar 17,3% dari outstanding), cakupan sekitar 4,8 hari, sedikit lebih tebal dari kepemilikan murni institusi, tapi tidak se-ekstrim short squeeze ala GME; lakukan trading berbasis tema + katalis kinerja, jangan mengejar reli short squeeze secara membabi buta. Harga sudah mendekati level tertinggi baru.
Tinjauan Fundamental Singkat
Perusahaan biofarmasi dermatologi AS, bermarkas di Westlake Village, California. Intinya adalah franchise ZORYVE (berbagai konsentrasi krim+foam), mencakup psoriasis, dermatitis atopik, dermatitis seboroik, dan penyakit kulit imunitas lain, menekankan alternatif non-steroid dan kepatuhan pasien. Penjualan telah berkembang dari spesialis dermatologi ke pediatri/perawatan primer, volume resep terus mencetak rekor baru.
Produk inti dan perkembangannya:
-
ZORYVE cream/foam: sudah meraih berbagai persetujuan FDA, mencakup indikasi dewasa dan anak-anak; baru-baru ini diperluas untuk psoriasis anak 2 tahun ke atas, sNDA dermatitis atopik bayi sudah diterima (tanggal target PDUFA 23 Februari 2027).
-
Perluasan tim penjualan, proyek telemedisin dan aksesibilitas pasien sedang digarap.
-
Pipeline: ZORYVE foam dalam uji fase 2 untuk vitiligo, juga kandidat pengobatan sistemik lain (seperti ARQ-234).
Data keuangan dan operasional kunci:
Kapitalisasi pasar sekitar 4,1 miliar; harga saat ini sekitar 32,82; 52 minggu 19,30–33,30, sekitar -1,4% dari puncak.
Q2 2026 (hingga 30/6): pendapatan produk bersih 129,9 juta USD, YoY +59%, QoQ +23%; panduan penjualan bersih 2026 penuh direvisi naik ke 525–540 juta USD (sebelumnya 480–495 juta USD).
Laba bersih Q2 sekitar 15 juta USD, arus kas operasi positif, kas dan setara kas sekitar 239 juta USD.
Posisi short sekitar 21,69 juta saham, mencakup sekitar 18,4% free float, cakupan sekitar 4,8 hari; kepemilikan institusi sekitar 89%. Elastisitas berasal dari tema, ekspansi resep, dan revisi naik panduan; posisi short memberi bahan bakar ekstra namun bukan penggerak inti.
Katalis Terbaru
-
Q2 Agustus melampaui ekspektasi dan revisi naik secara signifikan panduan pendapatan tahunan.
-
Pertengahan hingga akhir Oktober: cakupan baru Overweight dari Cantor, target harga 48 USD; Guggenheim meningkatkan target harga ke 44 USD dan mempertahankan Buy, memicu kenaikan volume dan rekor tertinggi 52 minggu.
-
Jendela laporan keuangan berikutnya sekitar 3 November (Q3), untuk memverifikasi kelanjutan volume resep dan pendapatan, margin laba, dan panduan.
-
Jangka menengah: indikasi bayi PDUFA (23/2/2027), data fase 2 dan perluasan saluran penjualan.
Analisis Perbedaan Ekspektasi
Konsensus pasar: sudah rebound kuat dan mendekati puncak 52 minggu, target harga Wall Street mayoritas di 38–44, sebagian sudah mencerminkan volume naik dan revisi; valuasi lebih premium untuk biotech berkembang (forward PE tidak rendah), masih terdapat risiko ketergantungan produk tunggal dan kompetisi. Realita bisa berbeda: Q2 sudah membuktikan pertumbuhan berbasis permintaan sangat kuat dan terus naik, efek investasi tim penjualan dan channel akan tercermin di kuartal berikutnya; jika ZORYVE terus merebut pangsa pasar pengganti steroid topikal/indikasi baru terealisasi, beberapa analis memperkirakan penjualan puncak sekitar 2,6–3,5 miliar USD, memberi ruang repricing menengah. Perbedaan ekspektasi jangka menengah ini, untuk jangka pendek lebih didorong laporan keuangan dan sentimen analis, bukan sekadar gap short squeeze.
Titik Perdagangan Kunci
Logika jelas: ekspansi volume ZORYVE + revisi naik panduan + ekspansi label + peningkatan laba, tiga pendorong utama. Volume menengah, volatilitas tinggi, cocok untuk trading berbasis peristiwa, tidak cocok untuk mengejar tanpa perhitungan di atas 33. Support referensi: sekitar 30–31 (breakout platform terbaru), support lebih kuat di 28–29 dan MA 50 hari sekitar 25,6.
Target jangka pendek: stabil di atas 33,30 dulu, selanjutnya 36–38 (target rata-rata analis), jika laporan keuangan kuat lanjut dapat lihat ke 40–44. Jangka menengah hanya jika channel dan indikasi baru terus divalidasi, sektor tidak lemah, baru ruang diskusi target lebih tinggi, bukan untuk diinput sekarang.
Stop loss referensi: penurunan nyata di bawah 30 harus waspada kegagalan breakout; jika turun lagi dekat 28, perlu evaluasi ulang gelombang ini. Catatan: sudah dekat puncak baru, alokasi posisi sesuai volatilitas saja, jangan all in, jangan timpa dengan biotech volatilitas tinggi lain atau overweight di beberapa instrumen sama.
Keunggulan Eksklusif Bitget
rARQT dapat diperdagangkan 7×24 jam, melalui Bitget rToken rARQT, kamu dapat: mengatur posisi kapan saja (tidak perlu menunggu pasar saham AS buka, langsung menangkap volatilitas post-market dan overnight), harga transparan, auto tracking tanpa perlu monitoring manual.
Peringatan Risiko:
Risiko terbesar adalah realisasi keuntungan di level tinggi dan kejadian yang tidak memenuhi ekspektasi. Harga saat ini sangat dekat dengan puncak 52 minggu, ruang aman target harga konsensus terbatas; jika dalam laporan Q3 pertumbuhan resep melambat, panduan meleset, atau tekanan kompetisi/harga muncul, koreksi bisa tajam.
Ciri khas biofarmasi berbasis satu produk masih ada, ketidakpastian laju klinis dan regulasi.
Meski posisi short cukup tebal, didominasi institusi, setelah sentimen pulse mudah kembali turun volume. Instrumen volatilitas tinggi, disiplin manajemen posisi dan stop loss sangat krusial. Data dan level hanya sebagai referensi, bukan saran investasi, setiap transaksi harus kontrol risiko mandiri.

 2026/10/22 06:47
 VIPStrategi Mingguan Tesla




