
Harga tembaga "tak terkendali"? Wawasan dari siklus pasokan

Poin-Poin Utama
Faktor penentu terbesar bagi pusat harga tembaga adalah pasokan. Setiap paruh kedua siklus pasokan selalu disertai dengan kenaikan pusat harga tembaga.Siklus pasokan menyimpan peluang besar sesungguhnya dari harga tembaga.
Sejarah juga memberitahu kita, untuk menangkap titik balik pusat harga tembaga, selain pasokan, harus memperhatikan tiga faktor lain:① Penurunan buffer stok dan kapasitas idle; ② Munculnya permintaan baru yang tidak sensitif terhadap harga tinggi; ③ Putaran penambangan tembaga berikutnya membutuhkan investasi modal yang lebih tinggi dan harga insentif yang lebih tinggi.
Memahami kembali kuatnya harga tembaga dalam siklus kali ini (2021 hingga sekarang), ternyata persis memenuhi syarat-syarat di atas. Jadi, pusat harga tembaga sudah naik ke level yang lebih tinggi.
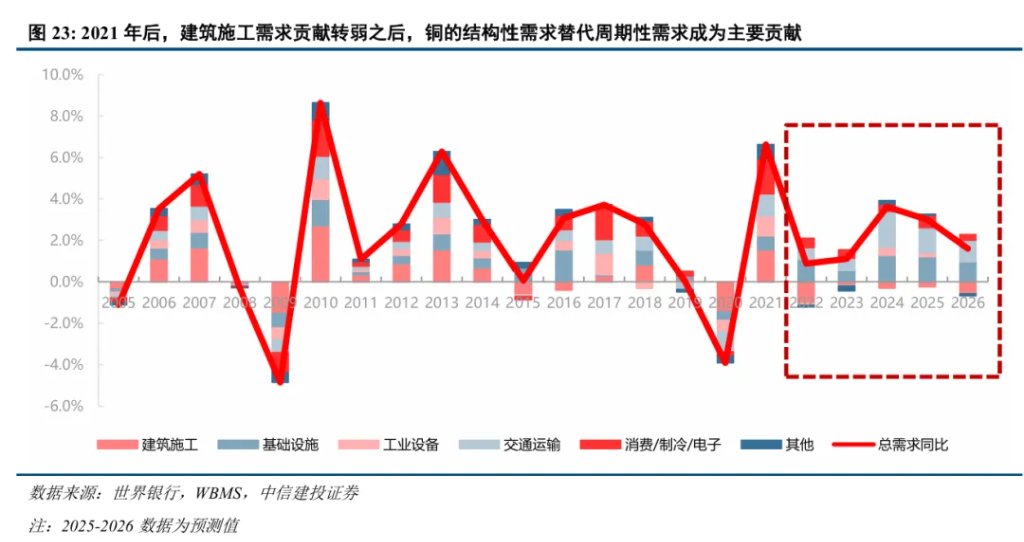
Permintaan tradisional yang lemah sempat dianggap sebagai risiko potensial penurunan harga tembaga. Namun faktanya, ketika permintaan tradisional lemah dan permintaan baru belum cukup menggantikan, serta pasokan tambang tembaga baru sulit berkembang secara luas, kondisi ini menyebabkan harga tembaga saat ini berada dalam fase pasokan tambang tembaga yang elastisitasnya rendah. Inilah akar sesungguhnya dari pelepasan harga tembaga kali ini.
Kedepan harga tembaga mungkin akan berfluktuasi, tetapi pusat baru sudah terbentuk.
Ringkasan
Analisis harga tembaga tradisional sering dimulai dari manufaktur global, real estate, atau siklus stok. Kerangka ini memang bisa menjelaskan fluktuasi siklus pendek (3-5 tahun) harga tembaga, namun sulit menjawab satu pertanyaan lebih penting: mengapa pertumbuhan permintaan yang sama pada periode berbeda menghasilkan level harga tembaga yang berbeda sama sekali.
Kami mencoba menelaah siklus jangka panjang belanja modal tambang (capital expenditure) dan perubahan kapasitas, untuk menganalisis pengaruh perubahan kurva pasokan terhadap pusat harga tembaga. Dengan demikian dapat dijelaskan kenapa putaran harga tembaga kali ini melampaui siklus permintaan tradisional dan menunjukkan performa harga yang sangat kuat.
I. Sejak Perang Dunia II hingga Sekarang, Terdapat Empat Siklus Pasokan Tambang Tembaga, Harga Tembaga Bergerak Mengikuti Pusat yang Berubah
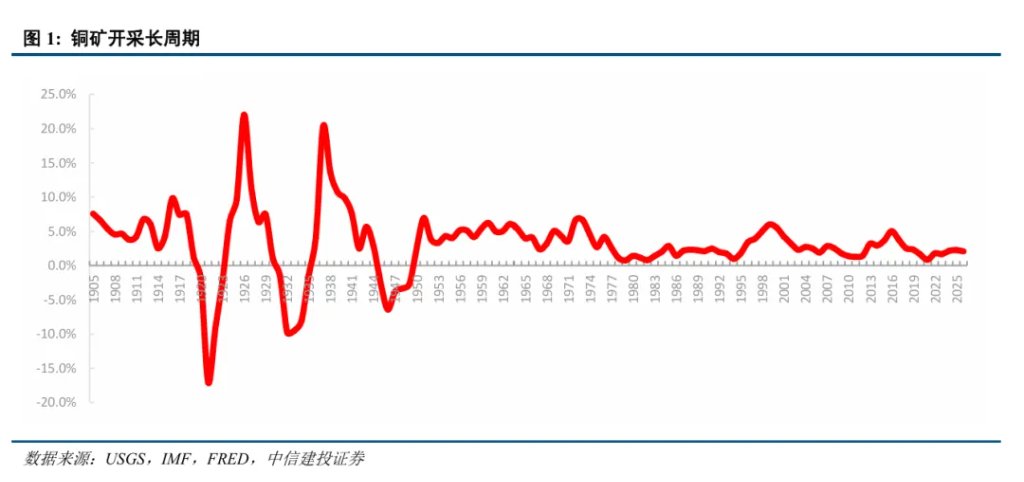
Melihat pertumbuhan produksi tambang tembaga global sejak 1900 dapat ditemukan bahwa laju pertumbuhan produksi 1900-1950 jauh lebih tinggi dibandingkan dengan pasca 1950. Setelah Perang Dunia II, pengembangan tambang tembaga bergerak dari sumber berkadar tinggi ke tambang porfiri berukuran besar dengan kadar rendah, serta pendalaman modal mengubah mekanisme respons pasokan.
Karena itu, kami memilih tahun 1950 sebagai titik awal studi siklus pasokan tembaga modern, bukan semata-mata untuk menghindari fluktuasi pasokan yang lebih besar sebelumnya, tetapi karena perubahan laju pertumbuhan tembaga tambang periode sebelum dan sesudah 1950 memiliki makna ekonomi yang berbeda: sebelumnya lebih mencerminkan efek perang, depresi, dan perubahan kapasitas secara jangka pendek; setelahnya, dengan pendalaman modal di tambang besar dan penyebaran sumber daya global, laju pertumbuhan pasokan tembaga tambang dipengaruhi secara tertunda oleh harga dan keputusan investasi dari siklus sebelumnya.
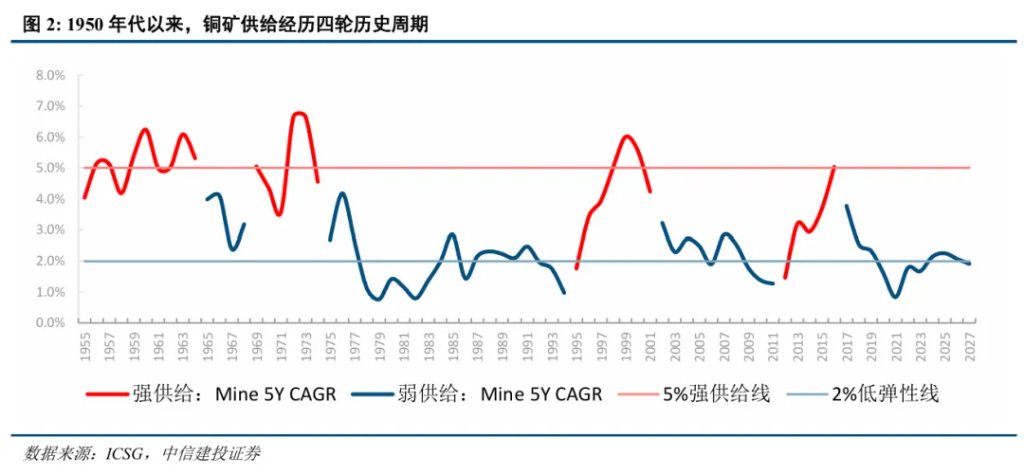
Menggunakan pertumbuhan majemuk produksi tembaga tambang global untuk mengukur kekuatan pelepasan pasokan, dapat diamati sejak 1950an hingga sekarang terdapat empat siklus pelepasan pasokan tembaga tambang dunia.
Secara historis, ketika 5 tahun CAGR naik bertahan di level 4%—5% atau lebih, dan berkali-kali melebihi 5%, biasanya itu adalah masa proyek besar hasil keputusan investasi masa lalu memasuki tahap realisasi. Ini kami definisikan sebagai “fase pelepasan pasokan kuat”. Sedangkan ketika 5 tahun CAGR turun secara bertahap ke sekitar 2%, itu berarti cadangan proyek mulai habis dan pasokan kembali ke kondisi elastisitas rendah.
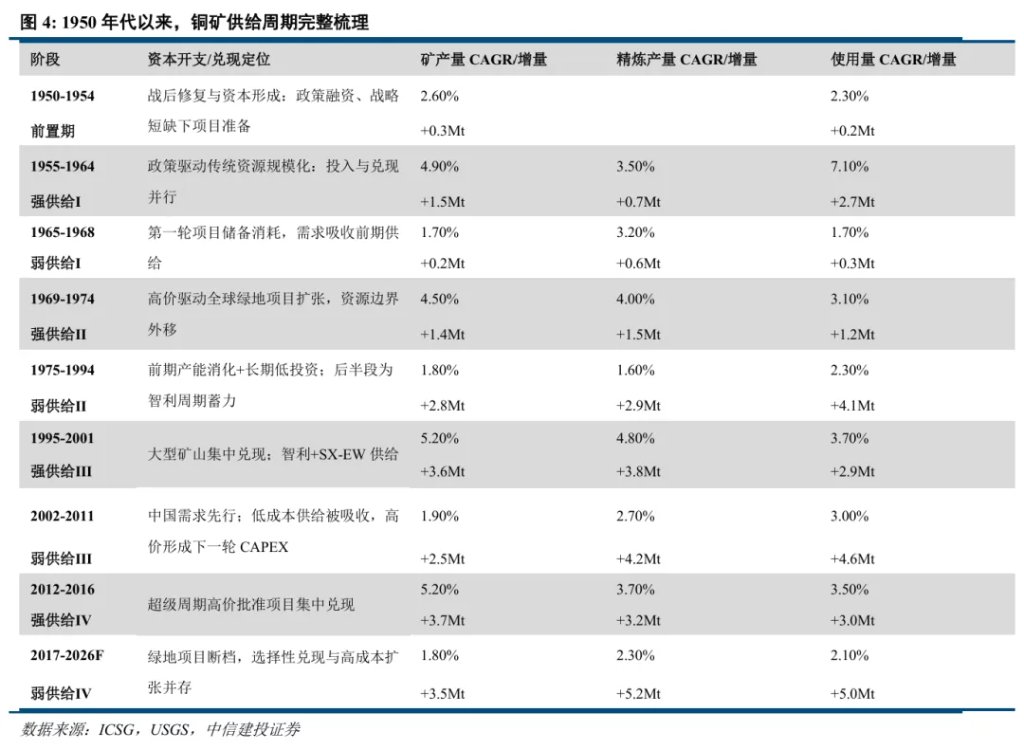
Siklus pasokan pertama berlangsung 1955-1968 (14 tahun), dalam periode 1955-1964 (10 tahun) merupakan fase pelepasan pasokan yang kuat dengan CAGR produksi tambang mencapai 4,9%, sedangkan 1965-1968 (4 tahun) merupakan fase pasokan lemah dengan CAGR produksi tambang turun menjadi 1,7%.
Siklus pasokan kedua terjadi 1969-1994 (25 tahun), dengan 1969-1974 (5 tahun) sebagai fase pelepasan pasokan kuat dan CAGR produksi tambang 4,5%, serta 1975-1994 (20 tahun) sebagai fase pasokan lemah dengan CAGR 1,8%.
Siklus ketiga berlangsung 1995-2011 (17 tahun), 1995-2001 (7 tahun) merupakan fase pelepasan pasokan kuat dengan CAGR produksi tambang 5,2%; 2002-2011 (10 tahun) menjadi fase pasokan lemah dengan CAGR 1,9%.
Siklus keempat 2012–sekarang (15+ tahun), 2012-2016 (5 tahun) pelepasan pasokan kuat dengan CAGR produksi tambang 5,2%; 2017-2026F (9 tahun) berubah ke pasokan lemah, CAGR produksi tambang turun menjadi 1,8%.
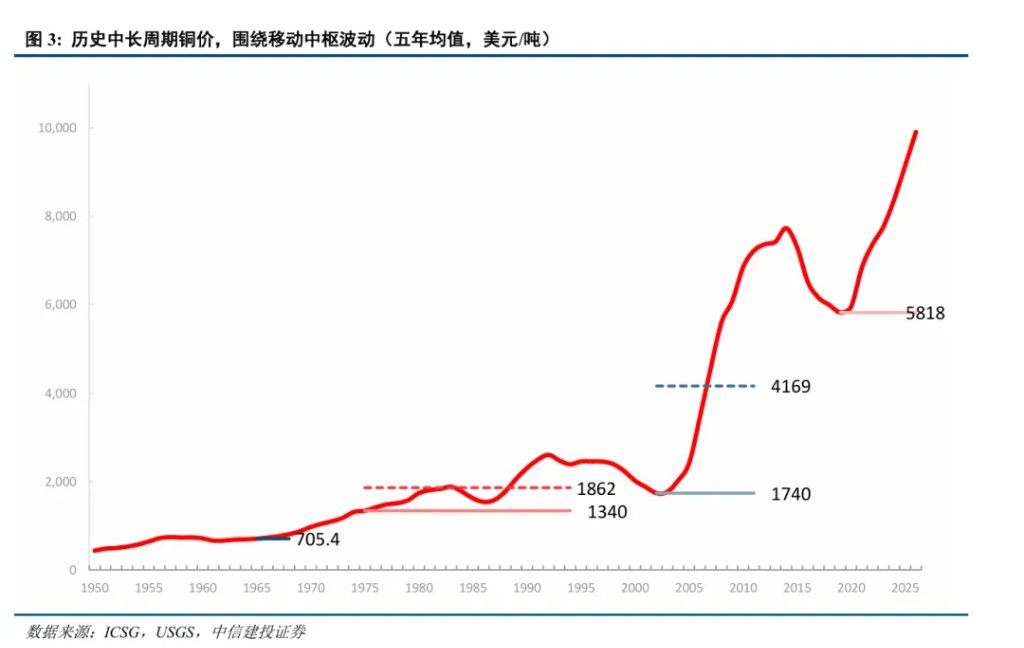
Pada performa harga yang sesuai, harga tembaga jangka panjang tidak berfluktuasi di satu rata-rata tetap, tetapi cenderung meninggalkan level lama setiap kali siklus pasokan berganti dan memasuki rentang harga operasi baru.
Kami juga melakukan review rinci, membedah mengapa setiap kali pelepasan pasokan kuat berakhir, harga tembaga berikutnya biasanya tidak sekadar kembali ke rata-rata lama, tapi masuk ke platform yang lebih tinggi.
II. Siklus Pasokan Pertama: Pengembangan Sumber Daya Tradisional Skala Besar Didukung Kebijakan (1955-1964)
Pelepasan pasokan pertama bukan semata didorong harga pasar, melainkan pemerintah Amerika Serikat secara aktif menurunkan risiko investasi dan penjualan dalam pengembangan sumber daya tembaga melalui cadangan strategis, dukungan pendanaan dan jaminan pembelian.
Perang Korea dan awal Perang Dingin mendorong kebutuhan keamanan sumber daya strategis AS. Strategic and Critical Materials Stock Piling Act 1946 membangun target cadangan serta kerangka pembelian pemerintah; Defense Production Act 1950 lebih lanjut mendukung tambang berjalan, berhenti, dan marginal melalui pinjaman pemerintah, kontrak pembelian jangka panjang, serta insentif pajak amortisasi. Kebijakan ini merubah kebutuhan keamanan negara menjadi syarat investasi di proyek tambang.
Pengembangan tambang baru 1955-1964 masih fokus pada perluasan, restart, dan penambangan badan bijih yang telah diketahui di kawasan tambang tradisional. Secara geografis, tiga pusat utama pertumbuhan baru terbentuk: Sabuk Tembaga Afrika Afrika Tengah dan Selatan, tambang Amerika Utara, serta Tambang Andes Chili-Peru, sementara Soviet dan Eropa Timur juga memberikan kontribusi penting.
Produksi tembaga tambang global meningkat dari 2,9 juta ton pada 1955 menjadi 4,443 juta ton di 1964, akumulasi kenaikan sekitar 1,54 juta ton. Amerika Utara mendapat efek paling langsung dari kebijakan pemerintah. Kenaikan luar Amerika Utara berasal dari perusahaan pertambangan Barat yang memperluas Sabuk Tembaga Zambia-Kongo serta proyek besar di Chile dan Peru. Soviet dan Eropa Timur juga menjadi pusat ekspansi, kontribusi sekitar 384.000 ton selama 1955-1964 dalam sistem industrialisasi sosialis yang independen.
Pelepasan pasokan awal menekan harga, penurunan harga 1957-1958 sangat sesuai dengan gelombang pelepasan kapasitas pertama. Keuntungan pasokan akhirnya diserap permintaan, pusat harga tembaga beralih dari penetapan berdasarkan kapasitas baru ke gangguan pasokan marginal, sehingga pusat harga meningkat.
Pada 1964, dengan berlanjutnya industrialisasi pasca perang, surplus kemampuan produksi mulai diserap, harga tembaga mendapat peluang naik dan memasuki titik balik siklus.
Produksi tambang global meningkat dari 4,443 juta ton pada 1964 menjadi 5,01 juta ton pada 1968, CAGR sekitar 3%, turun dari 5,3% untuk 1955-1964; perlambatan laju pasokan dan naiknya biaya produksi menahan penurunan harga tembaga lebih lanjut. Setelah siklus pasokan beralih dari kuat ke lemah, penetapan harga mulai berpindah ke gangguan pasokan marginal, risiko mogok dan transportasi menjadi faktor yang memperbesar kekurangan pasar, dan harga tembaga yang tinggi memperkuat tuntutan distribusi buruh dan negara produsen.
Harga nominal median 1965-1974 sekitar 1.090 USD/ton, jauh lebih tinggi dari 683 USD/ton pada 1955-1964.
III. Siklus Pasokan Kedua: Harga Tinggi Mendorong Ekspansi Sumber Daya Global (1969-1974)
Ekspansi pasokan kedua didorong kombinasi harga tinggi dan keamanan sumber daya: setelah kelebihan pasokan hasil putaran pertama diserap permintaan industri, buffer stok menurun dan pasar mulai membayar premi lebih tinggi untuk sumber daya dan gangguan pasokan baru.
Paruh kedua 1960-an, permintaan untuk jaringan listrik, otomotif, konstruksi, peralatan rumah tangga dan industri tetap tinggi. Surplus sebelumnya diserap dengan cepat. Cadangan strategis tembaga AS turun dari sekitar 1,036 juta ton pada akhir 1963 menjadi sekitar 250.000 ton pada 1967, buffer pasokan untuk konsumen pun menurun jelas.
Setelah “Nixon Shock” 1971, sistem Bretton Woods secara substansial runtuh dan berakhir pada 1973 ketika mata uang utama mulai mengambang. Pelemahan dolar AS, inflasi, dan premi keuangan stok bahan fisik seperti tembaga adalah latar penting dalam analisis harga aset pada masa itu.
Proyek pasokan baru 1969-1974 beralih ke sumber daya greenfield global, kadar rendah, dan volume besar. Kawasan pengembangan melebar dari wilayah tambang tradisional di barat daya AS ke Kanada, Andes, Asia Tenggara, Afrika, dan Oseania, memerlukan pengembangan terintegrasi mencakup tambang, pabrik pengolahan, peleburan, energi, dan transportasi.
Produksi tambang global meningkat dari 5,682 juta ton pada 1969 menjadi 7,097 juta ton pada 1974, kenaikan 1,415 juta ton. Kanada barat dan kawasan tambang baru Pasifik menjadi motor pertumbuhan inti ekonomi pasar; peningkatan dari proyek ekspansi di Chile (Andes) dan Zaire (Kongo sekarang). Soviet dan Polandia juga signifikan, bersama memberikan tambahan sekitar 310.000 ton (Soviet bertambah 171.000 ton, Polandia 139.000 ton).
Dibanding 1955—1964, pengembangan tambang tembaga 1967—1974 dari perluasan di tambang tradisional beralih ke greenfield global, sumber daya kadar rendah dan volume besar, fase pasokan berjalan lebih lambat dibanding harga.
Inflasi dan faktor moneter mendorong harga nominal naik, 1969–1974 adalah satu-satunya fase pelepasan pasokan kuat ketika harga tembaga pun melonjak tajam.
Lonjakan 1973–1974 bukan hanya fenomena tembaga, tapi bagian dari kenaikan bersama harga komoditas global: setelah runtuhnya sistem Bretton Woods dan dolar melemah, permintaan lindung nilai inflasi aset fisik meningkat. Bank Dunia mencatat di awal 1974, harga tembaga tetap naik meski produksi terus meningkat, menunjukkan peranan ekspektasi pasar dan spekulasi.
Dua kali resesi permintaan (1975, 1982) memperpanjang siklus penyerapan stok, kenaikan pusat harga tertunda hingga setelah 1987; ketika buffer stok, idle capacity, dan proyek baru melemah bersama, pusat harga benar-benar naik.
Setelah laju pertumbuhan pasokan melambat pada 1974, harga belum segera naik trend tetapi tercipta level dasar baru. Produksi tambang global naik dari 7,097 juta ton pada 1974 menjadi 8,319 juta ton pada 1986, CAGR hanya sekitar 1,3%, lebih lambat dari CAGR 5,9% di 1969—1974. Perlambatan pasokan dan naiknya produksi menahan penurunan harga lebih lanjut. Namun dua resesi di 1975 dan 1982 memperpanjang waktu untuk penyerapan stok, harga lama berfluktuasi di dasar baru.
Akhir 1986, stok sudah turun lebih dari separuh dari puncak 1983. Stok komersial global turun dari sekitar 890.000 ton menjadi 520.000 ton pada 1987, sementara konsumsi tembaga waktu itu 10,44 juta ton, melebihi produksi 10,21 juta ton, pasar berbalik dari surplus jadi kekurangan fisik.
Rata-rata harga nominal tembaga 1987–1990 sekitar 2.474 USD/ton, naik 71% dari rata-rata 1982–1986 sebesar 1.448 USD/ton, dan stabil di 2.450–2.550 USD pada 1991–1992. Pusat harga baru akhirnya terbentuk.
IV. Siklus Pasokan Ketiga: Dipimpin Chile dan Jalur SX-EW
Putaran ketiga adalah periode realisasi kapasitas besar berkat globalisasi, keterbukaan sumber daya, dan difusi teknologi; proyek yang disiapkan akhir 1980-an hingga pertengahan 1990-an terwujud secara masif pada 1995-2001.
Pada 1990-an, rantai industri elektronik, listrik, konstruksi, dan manufaktur beralih ke Asia Timur, sehingga Asia menjadi wilayah konsumsi tembaga rafinasi terbesar dunia. Pada akhir 1990-an, Asia menyerap sepertiga dari konsumsi tembaga rafinasi global.
Pembukaan pertambangan Chili dan arus modal global menjadi dasar kelembagaan ekspansi kali ini.
Pertumbuhan pasokan pada masa ini dipimpin porphyry berskala besar Chili dan dilengkapi proyek besar di Australia, Indonesia, Argentina, dan Peru; SX-EW mengintegrasikan bijih oksida, kadar rendah, dan tailing sebagai sumber daya ekonomis baru.
Produksi tambang global naik dari 10,07 juta ton pada 1995 menjadi 13,636 juta ton pada 2001, kenaikan 3,566 juta ton dalam 6 tahun, CAGR 5,2%, terbesar dari semua siklus sebelumnya.
Amerika Selatan (Andes) menjadi yang utama, Chili memberi sekitar 60% kenaikan global bersih. SX-EW (solvent extraction-electrowinning) mengurangi ketergantungan pada pelabuhan peleburan tradisional sehingga bijih oksida dan tailing bisa langsung diproses menjadi katoda, mempercepat beberapa proyek. Namun, ini lebih memperluas cakupan sumber daripada selalu menurunkan biaya modal dan operasional per proyek.
Setelah 2001, cadangan proyek pasokan menyusut dan lonjakan permintaan Tiongkok di 2002—2011 bertumpang tindih, membuat pasar tembaga berubah dari “kelebihan kapasitas dan harga tertekan” menjadi “pasokan elastisitas rendah dan pusat harga dievaluasi ulang”.
Usai gelombang produksi masal tersebut, pasokan tambang global tidak serta merta berhenti tumbuh, tetapi laju pertumbuhannya menurun jelas.
Harga yang rendah 1997-2001 memotong anggaran eksplorasi dan investasi greenfield, beberapa proyek berbiaya tinggi diundur atau dibatalkan. Tambang tembaga berukuran besar memerlukan waktu bertahun-tahun dari eksplorasi hingga operasi, proyek yang terhenti saat harga rendah menyebabkan pasokan baru mulai menipis sejak 2003.
Produksi tambang global naik dari sekitar 13,6 juta ton pada 2002 menjadi sekitar 16,1 juta ton pada 2011, CAGR hanya 1,9%, jauh di bawah 5,2% pada 1995–2001.
Penggunaan tembaga rafinasi global naik dari 15,3 juta ton menjadi 19,9 juta ton pada periode sama, CAGR 3,0%, dengan Tiongkok sebagai pendorong inti.
Setelah bergabung WTO, perluasan ekspor manufaktur, peralatan rumah tangga, mesin, dan elektronik berjalan pesat; urbanisasi, pembangunan perumahan, investasi jaringan listrik, dan transportasi meningkatkan intensitas konsumsi tembaga per unit pertumbuhan ekonomi.
Harga median tembaga 2002—2011 sekitar 5.936 USD/ton, naik 227% dari periode 1995—2001 (sekitar 1.814 USD/ton), atau 3 kali lipat dari level sebelumnya.
V. Siklus Pasokan Keempat: CAPEX Supercycle (2012-2016)
Pelepasan pasokan kuat keempat dipicu harga naik 2002—2011 dan lonjakan permintaan Tiongkok, terwujud secara historis dalam belanja modal besar 2012—2016.
Tambang dan produksi tembaga dalam negeri China tidak dapat mengimbangi pertumbuhan kebutuhan, sehingga konsumsi tambahan semakin bergantung pada impor bijih, konsentrat, tembaga rafinasi, dan scrap. Tahun 2011, konsumsi tembaga Tiongkok sudah menyumbang 40% konsumsi global, dan impor tembaga rafinasi setara dengan sekitar 40% perdagangan global. Investasi China terhadap PDB naik dari 35% pada 1980 menjadi 49% di 2010, infrastruktur dan manufaktur masing-masing menyumbang sekitar 27% dan 31% investasi aset tetap, sedangkan investasi perumahan naik dari sekitar 5,5% (2004) menjadi 9% terhadap PDB pada 2011.
Karena itu, perusahaan tambang tidak lagi menganggap permintaan Tiongkok sekadar pemulihan siklis biasa, melainkan memasukkannya dalam proyeksi jangka panjang dan menyesuaikan asumsi harga tembaga proyek jangka hidup dan kapasitas pasar. Dipicu proyeksi permintaan, harga, dan pendanaan, belanja modal tambang global mencapai rekor tertinggi.
Peningkatan pasokan global lebih menyebar secara geografis, volume absolut terbesar di antara empat siklus, tetapi tetap sangat tergantung pada sumber daya sulfida skala besar dan sistem konsentrat tembaga, sedangkan dari sisi modal dan eksekusi justru makin kompleks.
Dari sisi wilayah, Peru menjadi pusat kenaikan berbasis proyek terbesar, Mongolia muncul sebagai basis sumber daya besar baru, Meksiko dan AS menambah pasokan dari perluasan brownfield, Africa Copperbelt memberi kontribusi tambahan, dan proyek baru di Chili banyak difokuskan sekadar menahan penurunan hasil dari tambang matang.
Setelah puncak pasokan 2017, kekosongan proyek greenfield dan permintaan struktural menggantikan pasokan lama, harga dasar kembali naik.
Setelah 2017, proyek baru belum benar-benar hilang, tetapi lebih bergeser ke proses startup yang tersebar dan jangka pendek naik pelan, sama sekali tidak seperti konsentrasi pelepasan pasokan pada 2012—2016.
Perluasan brownfield diutamakan dibanding pengembangan greenfield, perusahaan tambang di masa harga rendah lebih mengedepankan perbaikan neraca dan perawatan tambang eksisting; sementara itu, penurunan kadar bijih, naiknya biaya peralatan dan energi, juga perpanjangan izin, lingkungan hidup, dan negosiasi komunitas membuat harga tinggi semakin sulit cepat berubah menjadi penambahan pasokan yang efektif.
CAGR produksi tembaga tambang global 2017—2020 turun menjadi sekitar 1,1%, turun 4,1 poin dibanding 2012–2016.
Pusat harga nominal tembaga 2017—2020 sekitar 6.221 USD/ton, harga pelan-pelan membentuk dasar, tetapi bahkan harga paling rendahnya tidak kembali ke titik terendah sebelum 2016.
Setelah 2020, permintaan struktural mengambil alih dan terus menarik sumber daya berbiaya tinggi. Periode 2021—2025, investasi jaringan, elektrifikasi transportasi, energi terbarukan, dan infrastruktur digital menjadi sumber permintaan marginal baru. Berbeda dengan siklus properti dan manufaktur umum, permintaan ini lebih direncanakan dan berelastisitas harga rendah dalam jangka pendek.
Harga median tembaga 2021—2025 naik lagi menjadi sekitar 9.145 USD/ton, meningkat 47% dari 2017—2020, dan 33% dari 2012—2016. Ini menunjukkan harga tampaknya telah meninggalkan platform 2017—2020 dan masuk ke kisaran baru yang tinggi.
VI. Evaluasi Apakah Siklus Ini Memenuhi Syarat Kenaikan Pusat Harga Tembaga
Empat siklus membuktikan bahwa setelah ekspansi pasokan berbiaya rendah terserap, dan permintaan terus memerlukan sumber daya baru, barulah harga tembaga bisa meninggalkan platform lama.
Maka, perlambatan pasokan adalah petunjuk penting revaluasi harga, tetapi bukan syarat tunggal kenaikan pusat harga tembaga. Penilaian perubahan ini harus sekaligus melihat buffer pasokan, kesinambungan permintaan, dan biaya marjinal pengembangan baru.
Syarat pertama, buffer pasokan dari ekspansi sebelumnya berkurang bertahap, harga tinggi sulit segera menghadirkan volume baru secukupnya, elastisitas pasokan efektif menurun.
Setelah gelombang proyek besar, pertumbuhan tambang tembaga melambat, biasanya berarti cadangan proyek mulai habis.
Kini, protes buruh, gangguan transportasi dan perubahan kebijakan sumber daya lebih mudah mengguncang harga. Bila gangguan ini juga menunda investasi atau menaikkan required return proyek, efeknya bisa berubah dari sekadar premi risiko jangka pendek jadi kenaikan biaya pasokan jangka panjang.
Selain itu, meski pelepasan pasokan kuat cenderung menahan harga, faktor moneter dan inflasi membuat harga nominal tak selalu harus turun. Pengalaman 1969—1974 membuktikan, perubahan pusat harga nominal di situasi ekstrem juga mempertimbangkan kejutan kepercayaan moneter.
Syarat kedua: pelemahan permintaan besar bisa menunda laju kenaikan pusat harga, perlu ada permintaan baru yang tumbuh berkesinambungan dan tidak berelastisitas harga tinggi.
Permintaan harus terus mampu menyerap pasokan, bukan sekadar membangun stok jangka pendek.
Pengalaman pasca 1974 hingga pertengahan 1980-an membuktikan, perlambatan pasokan tidak langsung membawa kenaikan pusat harga. Resesi ekonomi, penyesuaian permintaan, dan penyerapan stok bisa membuat pasar longgar dalam waktu lama.
Pasca 2002, perubahan ada pada industrialisasi dan urbanisasi Tiongkok yang konsisten mendorong permintaan baru, membuat kapasitas lama akhirnya terserap.
Syarat ketiga, pasokan marginal untuk memenuhi permintaan baru membutuhkan biaya pengembangan dan potensi keuntungan modal yang lebih tinggi.
Kemajuan teknologi dan munculnya pusat sumber daya baru hanya bisa menurunkan harga pasokan marginal bila mereka cukup besar dan murah.
Bukti dari ekspansi Chile dan SX-EW 1990-an memang menambah pasokan globale serta meningkatkan keekonomian sebagian sumber daya, namun tidak mampu menahan kenaikan pusat harga dalam jangka panjang. Ketika volume tambahan terserap, pasar tetap butuh sumber daya baru berikutnya.
Inti perubahan pasca 2021 adalah melambatnya pasokan setelah realisasi proyek supercycle, bertemu lonjakan permintaan dari investasi sistem kelistrikan dan elektrifikasi.
Keterbatasan pasokan terutama terlihat pada sulitnya mengubah sumber daya menjadi produksi efektif, tambang global belum kembali ke siklus pelepasan pasokan kuat sekitar 5% per tahun.
Dari sisi permintaan, lemahnya sektor properti tidak otomatis memangkas total permintaan tembaga, permintaan struktural menggantikan dan sudah punya basis investasi fisik; konstruksi jaringan, elektrifikasi transportasi, dan investasi sistem energi menjadi sumber permintaan baru selain siklus properti tradisional.
Laporan IEA 2025 menunjukkan, ekspansi investasi jaringan listrik Tiongkok adalah penyumbang tunggal terbesar pertumbuhan permintaan tembaga global dalam dua tahun terakhir. Artinya, permintaan baru berbasis pada investasi fisik yang sudah terjadi, bukan sekadar narasi masa depan.
2017 adalah momen terbentuknya syarat perlu kenaikan pusat harga tembaga, sedangkan pasca 2021 bukti kecukupan semakin jelas. Pelemahan pasokan menjelaskan harga sulit ke level lama, permintaan struktural menentukan apakah harga bisa meninggalkan platform lama, sementara biaya insentif marginal yang lebih tinggi menentukan tinggi dan berapa lama platform harga baru dapat bertahan.
Disclaimer: Konten pada artikel ini hanya merefleksikan opini penulis dan tidak mewakili platform ini dengan kapasitas apa pun. Artikel ini tidak dimaksudkan sebagai referensi untuk membuat keputusan investasi.
Kamu mungkin juga menyukai
Pratinjau Laporan Keuangan | Jalan TSM menuju nilai pasar 3 triliun dolar AS semakin dekat?
TSMC akan mengumumkan kinerja lengkap kuartal terbaru sebelum pembukaan pasar saham AS pada hari Kamis.

Investor terkenal: SpaceX (SPCX.US) mungkin bernilai 50 triliun dolar AS dalam sepuluh tahun, Musk mengatakan "Kamu masih menilai terlalu rendah!"
Investor miliarder Ron Baron, yang telah bekerja di industri investasi selama 56 tahun, percaya bahwa valuasi SpaceX (SPCX.US) dalam sepuluh tahun ke depan dapat mencapai 50 triliun dolar AS, memberikan ruang pertumbuhan hampir 25 kali lipat dari valuasi saat ini.

Serangkaian akuisisi besar terus dicermati pasar! ServiceNow (NOW.US) segera membantah rumor akuisisi Decagon
ServiceNow pada hari Selasa membantah laporan mengenai niatnya untuk mengakuisisi perusahaan rintisan AI percakapan Decagon.
Harga kripto
Lainnya


