
Ketika pasar obligasi mengambil alih narasi minyak: Imbal hasil obligasi AS 10 tahun dan harga minyak WTI naik ke level tertinggi dalam 35 tahun terakhir

Dalam latar belakang perang yang telah berlangsung selama tujuh bulan dan beberapa kali mengancam jalur minyak paling penting di dunia, pasar opsi minyak mentah sedang mengirimkan sinyal yang tidak biasa—logika penetapan harganya tidak lagi berpusat pada guncangan suplai, melainkan pada penderitaan pasar obligasi.
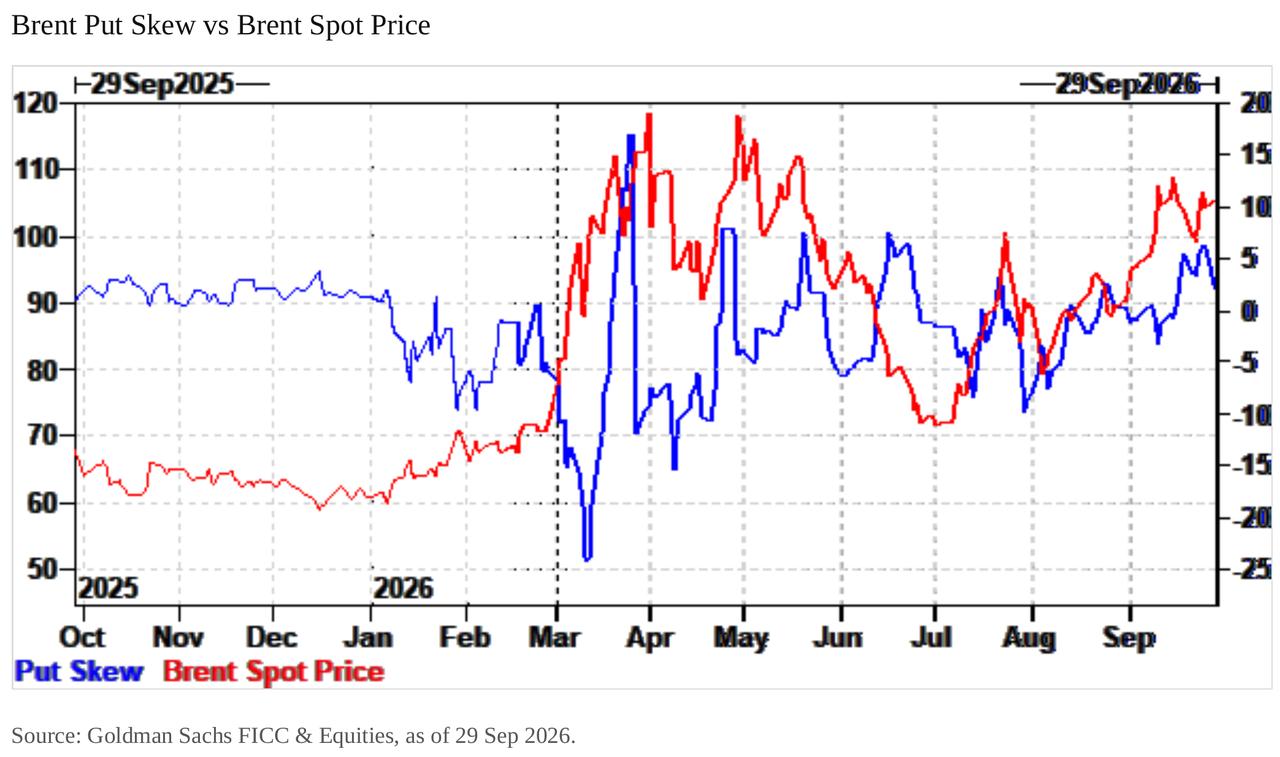
Menurut laporan terbaru analis Isabel Blaze dari tim FICC dan komoditas saham Goldman Sachs, pasar opsi Brent crude oil menunjukkan "ketidaksesuaian" yang nyata: skew opsi put melonjak tajam, sementara skew opsi call justru turun di bawah level sebelum perang, menunjukkan perbedaan harga ekstrim di dua sisi.
Sementara itu, seorang trader lain dari Goldman Sachs menunjukkan bahwa korelasi antara WTI crude oil dan imbal hasil obligasi pemerintah AS tenor 10 tahun telah mencapai level tertinggi dalam 35 tahun terakhir, sedangkan korelasi antara saham dan imbal hasil justru merosot ke level paling negatif sejak 1960. Pola keterkaitan ini sedang membentuk ulang kerangka pemahaman pasar terhadap pergerakan harga minyak.
Implikasi pasar secara langsung dari perubahan struktural ini adalah: risiko kenaikan harga minyak mentah saat ini hampir tidak ada yang melakukan lindung nilai, sementara eksposur portofolio makro terhadap volatilitas suku bunga telah secara implisit ditransmisikan melalui posisi minyak mentah. Jika ketegangan geopolitik kembali meningkat, harga minyak dan pasar obligasi akan menghadirkan kejutan ganda, sementara imbal hasil obligasi pemerintah AS tenor 10 tahun saat ini sudah berada di level tinggi 5,32%, dan indeks MOVE juga telah kembali ke level awal pecahnya perang.
Dua sisi seharusnya sama-sama dibeli, tapi hanya satu yang aktif
Dari pasar fisik, ketegangan pasokan telah jelas mereda dibandingkan puncak awal September. Menurut laporan Goldman Sachs, lebih banyak kapal tanker telah melewati Selat Hormuz, jalur pipa Timur-Barat telah kembali ke kapasitas sebelum serangan, arus ekspor Yanbu kembali online, dan pasar tengah memasuki musim rendah permintaan musiman. Semua faktor ini seharusnya mendorong harga turun dan menghasilkan kurva volatilitas dua arah yang seimbang.
Akan tetapi, yang muncul di pasar opsi justru berbeda. Data Goldman Sachs menunjukkan bahwa skew opsi put Brent telah kembali ke titik tinggi musim panas, sedangkan indikator risk-reversal 25-delta turun ke mendekati level nol (per 29 September sebesar 0,012), hampir sama dengan periode tenang sebelum perang musim gugur 2025. Dengan kata lain, ada premi perang pada harga at-the-money, sementara harga opsi call naik balik ke level sebelum perang—terdapat kontradiksi jelas di antara keduanya.
Pendorong bukan di sektor fisik, tetapi di pasar obligasi
Investor finansial saat ini membeli eksposur arah pada minyak mentah, namun faktor pendorongnya bukan kekhawatiran terhadap goncangan suplai, melainkan kerugian portofolio akibat volatilitas suku bunga.
Goldman Sachs menulis dalam laporan: “Penilaian kami, arus dana baru ini merupakan hasil dari derita portofolio akibat fluktuasi suku bunga. Banyak portofolio makro berstruktur untuk berkinerja baik saat krisis mereda, namun akan merugi besar bila harga minyak tembus 130 dolar, yang pada dasarnya membuka posisi short risiko tail minyak mentah. Volatilitas suku bunga baru-baru ini menimbulkan derita ini menyebar ke pembelian posisi long minyak mentah, baik untuk menutup short maupun mengambil lindung nilai baru, sehingga pergerakan harga kini kian terkait erat dengan suku bunga.”
Logika ini dapat disederhanakan menjadi: sebuah portofolio makro tipikal memegang posisi long di obligasi, bertaruh pada perdamaian, dan secara implisit membuka posisi short risiko tail minyak 130 dolar. Saat imbal hasil melonjak, stop loss dijalankan dengan membeli minyak mentah. Grafik Goldman Sachs menunjukkan, sejak Juli, Brent crude oil dan imbal hasil obligasi pemerintah AS 10 tahun nyaris bergerak bersamaan.
Pada 23 September, ‘mini kejutan suku bunga’ mendorong lingkaran umpan balik ini ke ekstrem. Menurut laporan strategi kredit Bank of America, pada hari itu imbal hasil obligasi AS tenor 5 tahun naik 17 basis poin dalam sehari—lonjakan harian terbesar dalam dua tahun terakhir—sementara harga Brent crude oil naik 4%. Ini terjadi hanya seminggu setelah Ketua The Fed Warsh mengumumkan kenaikan suku bunga pertama sejak Juli 2023, dan keesokan harinya imbal hasil langsung mencetak rekor tertinggi dalam beberapa dekade.
Korelasi muncul celah, tapi posisi makro masih bertahan
Perlu dicatat bahwa sejak 18 September, WTI crude oil telah turun sekitar 9% dari sekitar 100 dolar ke 90,80 dolar, sedangkan imbal hasil obligasi pemerintah AS 10 tahun justru naik dari sekitar 5,00% ke 5,32%, memutus tren pergerakan serempak sejak akhir Agustus.
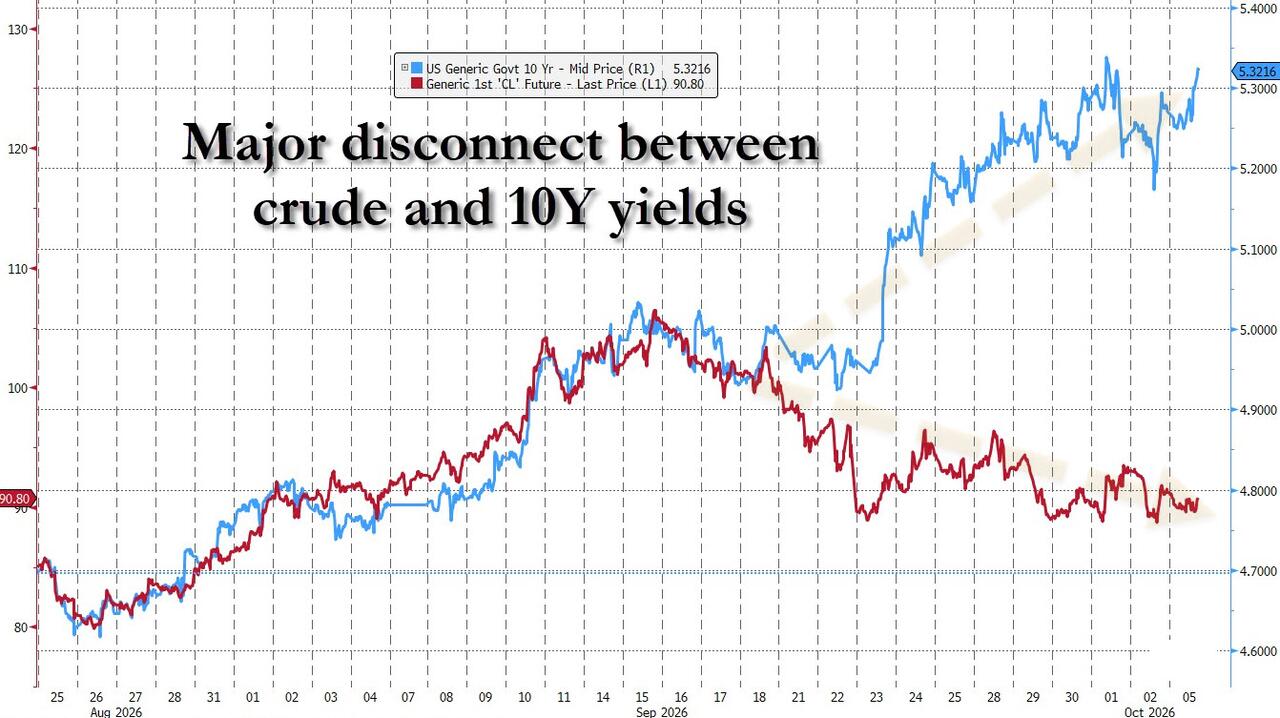
Penyimpangan ini sekilas menggoyahkan penilaian Goldman Sachs, namun kenyataannya tidak demikian. Goldman Sachs memaparkan bahwa gerakan senada dari bulan Agustus hingga pertengahan September telah membangun dasar korelasi tertinggi sepanjang sejarah, dan kelompok dana makro yang membeli minyak untuk lindung nilai risiko suku bunga masih memegang posisi tersebut. Perbedaannya: kenaikan suku bunga berikutnya tidak lagi membutuhkan dukungan dari kenaikan harga minyak.
Tim suku bunga Bank of America yang dipimpin oleh Mark Cabana dalam “Global Rates Weekly” juga menemukan celah yang sama: “Korelasi volatilitas suku bunga dengan komoditas telah melemah karena pengaruh pasar yang lebih luas meningkat,” dan menyebutkan pelebaran spread obligasi Prancis, obligasi tepi zona euro, dan obligasi high-yield AS. Artinya, pasar obligasi kini telah naik panggung sebagai pemeran utama, bukan sekadar pengiring minyak mentah.
Trader melakukan short opsi put, volatilitas terlelap
Penyimpangan ketiga berasal dari struktur pasar sendiri. Goldman Sachs mencatat, meski harga minyak at-the-money masih tinggi, volatilitas implisit tetap lemah, dan skew telah banyak kembali.
Laporan menyebutkan: “Opsi put menjadi lebih mahal, opsi call menjadi lebih murah, keduanya bahkan sudah di bawah level sebelum perang. Saat ini hampir tidak ada permintaan volatilitas untuk upside. Satu-satunya arus dana nyata berasal dari pembelian opsi put dalam jumlah besar yang tidak biasa, memaksa trader secara struktural melakukan short opsi put, berhadapan dengan pembeli makro yang tampaknya terkonsentrasi. Posisi short struktural ini membentuk efek vanna negatif—saat market naik, posisi short trader berkurang dan volatilitas implisit turun; saat market turun, posisi short trader meningkat dan volatilitas implisit ikut naik. Efek akhirnya, meski krisis geopolitik masih berlangsung, pasar telah tertarik kembali ke mekanisme korelasi spot-volatilitas negatif.”
Singkatnya, perdagangan minyak mentah sekarang mirip dengan S&P 500: ketika harga turun, volatilitas naik, saat harga naik, volatilitas ditekan. Ini benar-benar berlawanan dengan perilaku pasar yang didorong oleh guncangan suplai. Data Goldman Sachs menunjukkan, volatilitas implisit at-the-money saat ini berada di kisaran 50-an yang tinggi, hanya sekitar sepertiga dari level 150-an pada pertengahan Maret, sedangkan harga Brent masih tidak jauh berbeda dengan puncak musim semi.
Volatilitas minyak jadi "VIX Tertidur" yang baru
Penilaian utama trader Goldman Sachs kedua adalah: volatilitas minyak mentah kini berperan sebagai "VIX tertidur", sementara indeks MOVE malah melonjak tajam, menjadikan upside crude oil sebagai risiko tail yang tidak dihargai siapa pun.
Menurut data Bank of America, indeks MOVE pada September telah naik ke 100, tertinggi sejak pecahnya perang Iran pada bulan Maret, dan volatilitas suku bunga implisit tenor 1 bulan x 10 tahun juga melonjak ke level tertinggi sejak Maret usai kejutan suku bunga 23 September.
Implikasi bagi pasar minyak sangat signifikan: jika portofolio makro seperti kata Goldman Sachs secara struktural membuka posisi short risiko tail harga minyak 130 dolar, dengan pemicu penderitaan berasal dari suku bunga bukan operasi pengangkutan kapal tanker, jika ketegangan kembali meningkat maka akan terjadi pukulan ganda—kenaikan harga minyak itu sendiri, ditambah sell-off obligasi yang menyertainya. Saat ini, tidak ada yang membayar untuk perlindungan seperti ini.
Disclaimer: Konten pada artikel ini hanya merefleksikan opini penulis dan tidak mewakili platform ini dengan kapasitas apa pun. Artikel ini tidak dimaksudkan sebagai referensi untuk membuat keputusan investasi.
Kamu mungkin juga menyukai
Besant kembali mengulang retorika "mengurangi utang", pelaku pasar: visi bukanlah rencana
Menteri Keuangan AS Yellen menyatakan bahwa pertumbuhan GDP yang berkelanjutan lebih dari 3% dapat membantu menurunkan rasio utang terhadap GDP. Para pelaku pasar berpendapat bahwa ketika defisit tetap tinggi, pertumbuhan ekonomi sulit menyelesaikan kontradiksi mendasar. Untuk mencapai target Yellen, yaitu menurunkan defisit menjadi 3% dari GDP, pertumbuhan ekonomi AS perlu mencapai 4,5%. Selain itu, keputusan terkait kebijakan fiskal berada di tangan Kongres, bukan Departemen Keuangan.
Partai Republik mengecam argumen bahaya AI, sementara Partai Demokrat mempertanyakan pengaruh "perusahaan besar" terhadap kebijakan AI pemerintahan Trump dan menuntut pengungkapan proses perubahan kerangka regulasi.
Seorang senator Partai Republik mengirim surat kepada CEO Anthropic, memperingatkan agar tidak mengambil sikap "menakut-nakuti" terhadap AI, serta mendorongnya untuk menyoroti potensi AI dalam meningkatkan kehidupan masyarakat, memperkuat keamanan nasional, dan menangani ancaman AI. Sementara itu, dua senator Partai Demokrat mengirim surat kepada Menteri Keuangan AS dan pejabat pemerintah lainnya, meminta penjelasan apakah raksasa teknologi telah mempengaruhi proses penyesuaian kerangka regulasi AI pemerintah antara Mei hingga Juni tahun ini melalui lobi, serta meminta agar catatan komunikasi antara perusahaan dan pemerintah dipublikasikan.

Pasukan Houthi menyerang Arab Saudi secara beruntun, kapal tanker minyak di Selat Hormuz kembali diserang, namun Arab Saudi menyatakan kapasitas transportasi pipa minyak utama telah pulih lebih dari 80%.
Kelompok bersenjata Houthi di Yaman menyatakan bahwa pada hari Senin mereka melancarkan tiga gelombang serangan terhadap Arab Saudi, termasuk menyerang bandara ibu kotanya. Pada hari Selasa, mereka melakukan puluhan serangan ke titik konsentrasi pasukan yang didukung Arab Saudi, menewaskan dan melukai lebih dari 200 orang di pihak lawan. Arab Saudi melaporkan dua bandara telah diserang. Menteri Energi Arab Saudi menyatakan bahwa hingga Selasa pekan ini, volume minyak yang melewati jaringan pipa timur-barat Arab Saudi telah pulih menjadi 5,8 juta barel per hari. Kantor Operasi Perdagangan Maritim Inggris pada hari Selasa melaporkan bahwa sebuah kapal tanker minyak yang berlayar keluar dari Selat Hormuz terkena benda terbang tak dikenal. CEO Shell menyatakan bahwa arus minyak Timur Tengah telah pulih sekitar 80% dari tingkat sebelum konflik Iran.
AI intelligent agent memicu permintaan CPU! Mizuho memperkirakan skala pasar mencapai 209 miliar dolar AS pada tahun 2030, menaikkan target harga AMD (AMD.US), Intel (INTC.US), dan lainnya
Mizuho menyatakan bahwa seiring dengan peningkatan pesat dalam skenario penggunaan agen AI, permintaan CPU server diperkirakan akan meningkat secara signifikan, yang selanjutnya akan mendorong permintaan DRAM, NAND, serta perangkat server.

Harga kripto
Lainnya


