
Saham AS mendekati level tertinggi baru, namun dana tetap menunggu? Nomura mengungkapkan "segitiga risiko negatif"

Pasar saham Amerika Serikat berkisar di sekitar level tertinggi dalam sejarah, namun sentimen pasar menunjukkan divergensi langka dengan pergerakan harga—posisi investor rendah, permintaan lindung nilai meningkat, dan investor institusi umumnya tetap pasif. Strategis Nomura, Charlie McElligott, mengaitkan tekanan inti di balik fenomena ini dengan tiga tumpukan "segitiga risiko negatif", serta memperingatkan adanya pemicu deleveraging potensial di pasar.
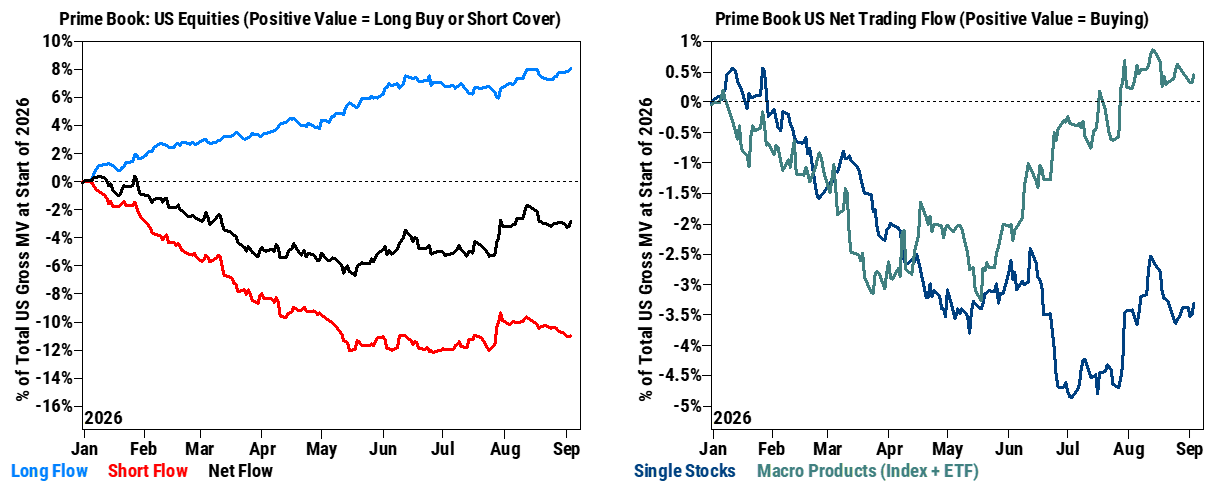
Dalam laporan terbarunya, McElligott menunjukkan bahwa yang disebut "segitiga risiko negatif" adalah kombinasi tekanan yang ditimbulkan akibat tiga risiko simultan yang terjadi di pasar saat ini: ketegangan geopolitik, tekanan naik suku bunga, dan ketidakpastian prospek inflasi. Ketiga potensi risiko tersebut saling tumpang-tindih, menyebabkan posisi bersih investor institusi tetap pada level yang sangat rendah—menurut data Prime Brokerage Goldman Sachs, tingkat leverage bersih dana long-short berbasis fundamental Amerika Serikat hanya berada di persentil ke-6 sepanjang setahun terakhir, telah turun mendekati level terendah di sekitar periode "Liberation Day". Sementara itu, indikator sentimen Goldman kembali ke zona negatif, mencapai titik terendah baru sejak Maret.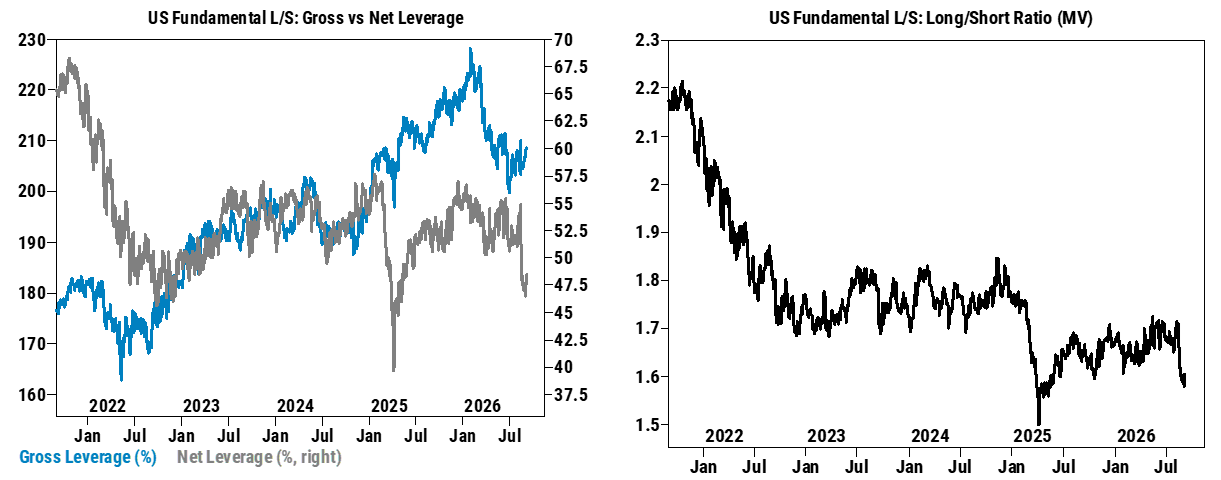
Kelesuan sentimen pasar juga tercermin di pasar derivatif. John Flood, Kepala Penjualan dan Perdagangan Saham Amerika Goldman Sachs, mencatat bahwa setiap kali indeks S&P 500 mencoba menembus level tertinggi baru, volatilitas kenaikan intraday hampir dua kali lipat dari volatilitas penurunan, volatilitas tersirat pada opsi call jauh lebih berkorelasi dengan spot dibanding rata-rata sejarah—ini bukan kondisi pasar yang "penuh posisi". Selain itu, posisi short pada futures Nasdaq telah meningkat 35% sejak pertengahan Juni, dan posisi short median di saham komponen S&P 500 juga tetap tinggi.
"Segitiga Risiko Negatif": Tekanan Tiga Kali Lipat Menekan Sentimen
McElligott dengan jelas mengaitkan akar dari sentimen pasar yang lesu saat ini, dengan tiga tekanan risiko downside yang terjadi bersamaan: ketegangan geopolitik, ancaman kenaikan suku bunga yang berkelanjutan, serta ketidakpastian jalur inflasi.
Pandangan ini sangat selaras dengan pengamatan dari pihak Goldman Sachs. John Flood menyatakan bahwa ketiga kekhawatiran tersebut hampir selalu muncul dalam setiap percakapannya dengan klien. Setelah kejadian momentum crash yang bersejarah di bulan Juli dan kinerja yang lemah di bulan Agustus, investor secara umum kekurangan "keinginan ofensif", posisi dan sentimen sama-sama berada dalam kondisi tertekan.
Kepala Intelijen Posisi JP Morgan, John Schlegel, juga menunjukkan dalam laporan terbarunya bahwa meskipun pasar sempat bergejolak minggu lalu, perubahan pada level posisi secara keseluruhan tidaklah signifikan; baik sentimen ritel maupun institusi menunjukkan tanda-tanda berbalik arah atau stagnasi. Data Prime Brokerage Goldman Sachs menunjukkan bahwa total leverage dan leverage bersih dana long-short fundamental Amerika Serikat masing-masing berada di 207% dan 49,8%, di persentil ke-20 dan ke-6 sepanjang setahun terakhir, serta persentil ke-59 dan ke-10 dalam tiga tahun terakhir.
Likuidasi Yen Carry Trade: Sumber Tekanan "Tak Terlihat" Lain di Pasar Saham
Selain narasi tiga risiko tersebut, McElligott dan beberapa trader Goldman lainnya juga menyoroti satu sumber tekanan potensial lainnya: likuidasi cepat transaksi yen carry trade.
Kepala Delta-One Goldman Sachs, Rich Privorotsky, mencatat bahwa Menteri Keuangan AS Yellen baru-baru ini bersikap sangat tegas, menyatakan "Saya adalah bandar di sini... Anda bisa bertaruh melawan saya," dan menegaskan Departemen Keuangan lebih unggul dalam memperoleh informasi terkait pembuat kebijakan Jepang dan tindakan Bank of Japan. Dalam konteks ini, pasar bertaruh bahwa Bank of Japan akan memperketat kebijakan dan dana akan kembali mengalir ke Jepang, yang mendorong penguatan terus-menerus pada yen.
Privorotsky berpendapat, bagi pasar saham, efek kedua yang patut dicermati adalah: dengan ditutupnya posisi carry trade dengan pendanaan yen dan dana mengalir kembali ke pasar obligasi dan saham Jepang, likuiditas pun keluar dari pasar saham Amerika. Ia secara gamblang menyebut, "S&P 500 dan saham teknologi berkapitalisasi besar belakangan ini mengalami penurunan berat tanpa penjelasan fundamental yang jelas—kemungkinan hanya disebabkan oleh berkurangnya leverage dan carry trade secara diam-diam."
Pembeli "Misterius" Opsi AI/Tech Muncul Kembali di Pasar
Meski sentimen secara keseluruhan waspada, sejumlah sinyal kontrarian mulai muncul di beberapa sudut pasar. McElligott mengungkapkan bahwa sejak Jumat lalu dan pasca libur Labor Day, desk trading Nomura melihat transaksi besar pada opsi Flex Call pada beberapa saham "AI terfokus", yang sebelumnya terkena likuidasi besar saat pasar terkoreksi musim panas lalu.
Berdasarkan data pantauan Nomura, "pembeli misterius" ini kini telah membeli opsi dengan premi sekitar US$315 juta, eksposur Delta sebesar US$110 juta, dan eksposur Vega US$5,8 juta. Dalam 48 jam terakhir, saham terkait telah melonjak signifikan, termasuk AMD (+10,9%), INTC (+14%), CRWV (+18%), dan lain-lain.
Fenomena "kembalinya pembelian opsi AI/tech" ini kembali memunculkan dinamika korelasi positif antara "penguatan spot bersamaan naiknya volatilitas". Setelah volatilitas saham teknologi tertentu anjlok, dinamika ini memberikan kontribusi positif pada strategi volatilitas terdispersi (strategi short korelasi).
Pasar Korea Ikut Pulih, Dana Mengalir Deras ke Sektor Semikonduktor
Logika "menambah posisi" serupa juga terbukti di pasar Asia. McElligott menunjukkan bahwa setelah pasar Korea dibuka kembali pada Minggu/Senin, tercatat arus masuk harian bersih investor asing terbesar kedua sejak pencatatan data (ditambah dengan rekor buyback saham), hanya kalah dari gelombang "buy the dip" besar pada 31 Juli.
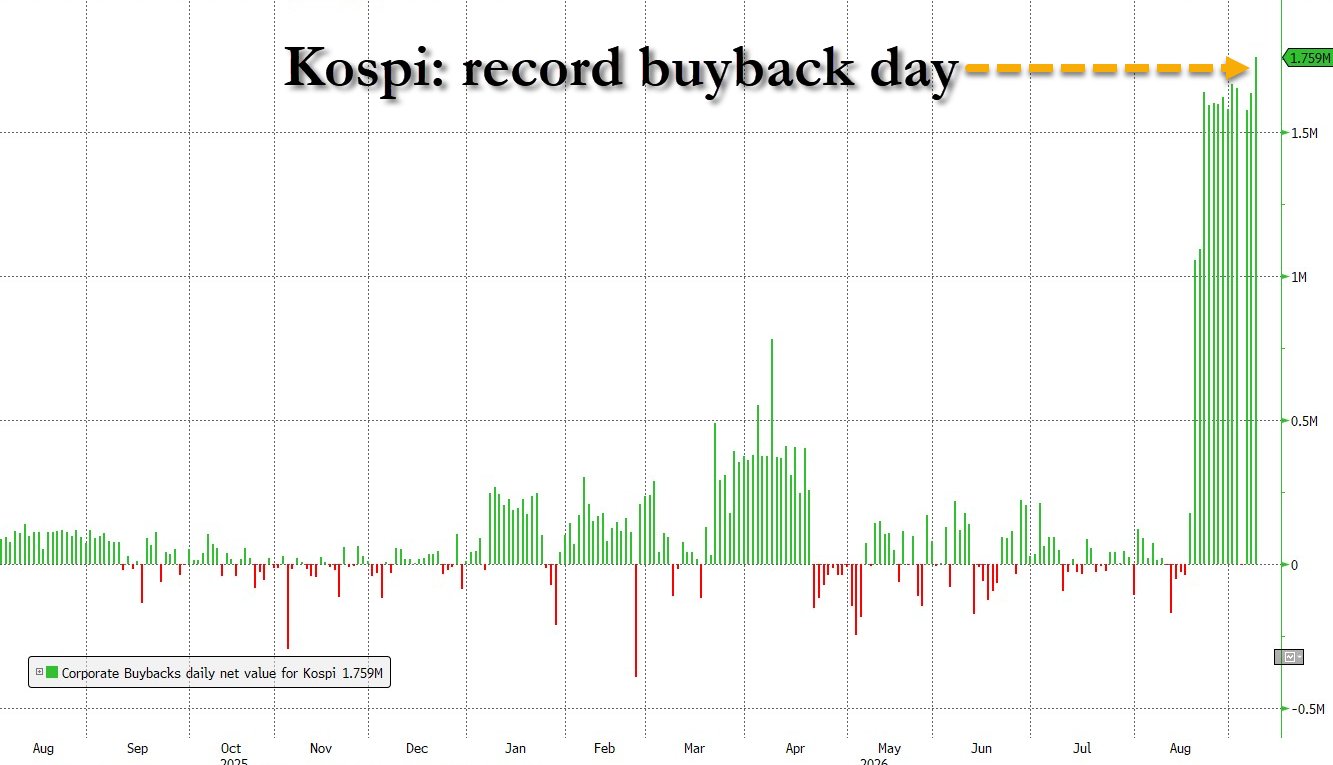
Ini selaras dengan tanda-tanda kembalinya pembelian opsi AI di pasar Amerika—dana institusi kini mengalir semakin cepat ke pasar Korea, sektor semikonduktor, dan memori. McElligott menganggap fenomena ini "patut dicermati secara serius".
Namun, ia juga mengingatkan bahwa seiring kenaikan posisi bersih dari level sangat rendah, investor kini "memiliki sesuatu untuk dilindungi". Saat ini, skew opsi call 3 bulan telah naik ke persentil ke-91 sepanjang sejarah, menunjukkan pasar mulai membeli asuransi untuk potensi breakout kenaikan, meski ambang trigger deleveraging secara keseluruhan masih sangat dekat.
Goldman Sachs Lebih Optimistis: Fundamental & IPO Berpotensi Jadi Katalis
Dibanding penyelesaian hati-hati dari McElligott, John Flood dari Goldman Sachs cenderung lebih optimis, meyakini sentimen kehati-hatian saat ini telah terlalu melebih-lebihkan risiko.
Dari sisi fundamental, Flood menyoroti bahwa pendapatan per saham komponen S&P 500 untuk kuartal II 2026 (yaitu musim laporan keuangan lengkap terbaru) tumbuh sekitar 30% YoY; perusahaan cloud berskala sangat besar dan infrastruktur AI tumbuh 54% YoY, menyumbang sekitar 50% dari pertumbuhan laba S&P 500 keseluruhan; jika sektor energi dikeluarkan, komponen lain juga mencatatkan pertumbuhan laba 14% YoY.
Namun, pasar saat ini tampak bereaksi jauh di bawah fundamental yang kuat tersebut: porsi kas mutual fund memang rendah, tetapi jumlah absolutnya masih di atas rerata sejarah; investor institusi pada umumnya underweight pada saham terkait AI; sementara sentimen investor individu tetap pesimis. Flood meyakini, gelombang IPO yang akan datang bisa menjadi katalis untuk mengaktifkan kembali motif investasi "menyerang" institusi dan retail.
Sementara itu, McElligott meletakkan peringatan lain: apabila strategi CTA berbasis momentum terus kehilangan sinyal tren di futures indeks saham sideways, maka jarak antara sinyal long pada beberapa futures global dan "titik pemicu deleveraging" akan semakin menyempit, sehingga bila pasar melemah, akan memicu efek jual lanjutan mirip "synthetic negative Gamma".
Disclaimer: Konten pada artikel ini hanya merefleksikan opini penulis dan tidak mewakili platform ini dengan kapasitas apa pun. Artikel ini tidak dimaksudkan sebagai referensi untuk membuat keputusan investasi.
Kamu mungkin juga menyukai
Goldman Sachs: Jangan tunggu pemilu paruh waktu, pasar “Goldilocks” mungkin akan memicu reli akhir tahun saham AS lebih awal
Menurut Goldman Sachs, pasar telah menetapkan harga berlebihan terhadap risiko stagflasi dan imbal hasil tinggi. Efek tarif yang melemah, energi yang mungkin mengalami deflasi, serta pengurangan biaya akibat komersialisasi AI akan mendorong inflasi menurun. Meskipun pertumbuhan melambat, profit inti tetap kuat dan ruang bagi kebijakan hawkish bank sentral terbatas. Dalam situasi "Goldilocks", FOMO terhadap AI kembali bangkit, tanpa harus menunggu pemilu paruh waktu; reli "Goldilocks" mungkin memicu tren positif di pasar saham AS lebih awal pada akhir tahun ini.
Laporan kuartal ketiga segera dirilis, Samsung Electronics dan Hynix menghadapi "ekspektasi yang sangat tinggi", menguji "perdagangan AI global"
Gelombang AI mendorong "super siklus" semikonduktor global. Laba operasional gabungan Samsung dan SK Hynix pada kuartal ketiga diperkirakan mendekati rekor sejarah sebesar 190 triliun won. Perebutan HBM4 semakin memanas, kebutuhan bandwidth penyimpanan meningkat sepuluh kali lipat akibat AI berbasis agen, dan memori menjadi "darah" sejati bagi pusat data AI. Dua laporan keuangan yang akan segera dirilis akan menentukan apakah kemakmuran ini hanyalah sementara ataukah sebuah perubahan struktural yang membentuk kembali infrastruktur teknologi.

Kepala Meta AI Alexandr Wang: Mengapa Saya Membuat Muse
Muse meraih 2,8 juta unduhan dalam 12 hari setelah peluncuran, melampaui kinerja ChatGPT pada periode yang sama, dan mencatatkan rekor harian 264 ribu unduhan di Amerika Serikat—Meta pun mengalami lonjakan nilai pasar sebesar 234 miliar dolar. Di balik fenomena ini, terdapat surat terbuka dari Chief AI Officer Alexandr Wang yang membahas "kerinduan manusia," serta akuisisi Meta senilai 14,3 miliar dolar yang dulu diejek sebagai "gila" oleh Mark Zuckerberg; kini, tampaknya itu adalah salah satu investasi talenta termurah dalam sejarah Silicon Valley.
UBS: Mempertahankan peringkat "netral" untuk Tesla (TSLA.US), target harga 385 dolar AS, narasi AI mendominasi logika penetapan harga saham
UBS memprediksi bahwa jumlah pengiriman global Tesla pada kuartal ketiga tahun 2026 (3Q26) diperkirakan sekitar 470.000 unit, turun 5% secara tahunan dan turun 1% secara kuartalan.
Harga kripto
Lainnya


