
Institusi: Koreksi harga emas dan perak bukan akhir dari bull market, logika alokasi jangka panjang tetap berlaku

8 Agustus, Berita Huitong—— Eksekutif Sprott, Maria Smirnova, berpendapat bahwa penurunan harga emas dan perak baru-baru ini merupakan koreksi siklis dalam pasar bullish dan bukan pembalikan tren. Utang negara, pembelian emas oleh bank sentral, dan faktor geopolitik terus mendukung harga emas, sementara perak diuntungkan dari permintaan industri energi baru. Meski saham pertambangan terkoreksi bersama harga emas, operasi perusahaan tambang tetap sehat, dan logika investasi jangka panjang emas dan perak tetap valid di tengah volatilitas pasar yang tajam.
Setelah lonjakan signifikan sebelumnya, emas dan perak mengalami koreksi harga yang cukup besar pada tahun 2026, yang membuat banyak pelaku pasar mulai khawatir bahwa pasar bullish logam mulia sudah berakhir.
Maria Smirnova, Managing Partner Sprott Inc., Senior Portfolio Manager dan CIO di Sprott Asset Management, dalam laporan terbarunya menyampaikan pandangan berbeda,
Koreksi Siklis Tidak Mengubah Fundamental Logam Mulia
Melihat ke belakang selama dua tahun terakhir, pada tahun 2025 emas dan perak mengalami reli besar-besaran, dengan harga spot emas naik lebih dari 64,58% setahun penuh dan perak naik 147,95%, dipicu oleh pembelian emas dalam skala besar oleh bank sentral global, kekhawatiran inflasi, ekspansi utang negara, dan risiko geopolitik yang bersamaan. Pada akhir Januari 2026, kedua logam mulia tersebut kembali mencetak rekor harga tertinggi sepanjang masa.
Smirnova menyatakan, setelah mencapai puncak pada Januari, emas dan perak memasuki fase koreksi dengan harga anjlok pada kuartal kedua, emas berfluktuasi di kisaran 4.000 hingga 4.100 dolar per ons, dan perak turun ke 55 hingga 60 dolar per ons. Walaupun terjadi penurunan, harga keduanya masih lebih tinggi dibanding tahun sebelumnya, dan seiring dengan meningkatnya sentimen risk-off di Timur Tengah, harga baru-baru ini mulai rebound lagi. Koreksi kali ini lebih disebabkan oleh faktor siklis seperti likuiditas jangka pendek dan penguatan dolar, bukan karena fundamental yang memburuk.
Utang negara yang terus membengkak, defisit fiskal yang tinggi, diversifikasi aset cadangan oleh banyak bank sentral, dan fragmentasi geopolitik global memberikan dukungan berkelanjutan untuk harga emas; bagi perak, permintaan industri yang terus tumbuh dari sektor fotovoltaik, pembangunan jaringan listrik, infrastruktur AI, dan industri elektronik kelas atas, sementara pasokan tambang sulit untuk menyesuaikan, membuat pasar berada dalam kondisi defisit pasokan selama bertahun-tahun.
Dia menyatakan,
Mengupas Tiga Tahap Pergerakan Emas 2026 dan Kondisi Saham Pertambangan
Laporan membagi pergerakan harga emas tahun 2026 menjadi tiga tahap: awal tahun didorong oleh risiko utang dan pembelian emas oleh bank sentral sehingga harga emas mencetak rekor baru; pada Maret, peristiwa geopolitik menyebabkan likuiditas global mengetat, dana leverage melakukan penjualan, harga emas tertekan, ditambah lagi dengan penguatan dolar dan ekspektasi kebijakan moneter ketat, harga emas makin melemah di kuartal kedua; memasuki awal musim panas, tekanan jual berangsur mereda, pembelian fisik dan pembelian emas oleh bank sentral berkelanjutan, membangun fondasi harga emas. Pembelian resmi yang berkelanjutan menjadi kekuatan kunci dalam menahan koreksi harga emas yang dalam.
Sektor pertambangan logam mulia terkoreksi sejalan dengan harga emas, dengan dana besar mengalir ke sektor teknologi dan AI, sehingga mengalihkan dana dari sektor siklikal. Smirnova menambahkan, meski performa harga saham cenderung lemah, perusahaan pertambangan emas besar tetap operasional dengan sehat, memiliki cash flow bebas yang cukup, neraca keuangan tetap baik, memberikan keuntungan kepada pemegang saham melalui dividen dan buyback, serta merger dan akuisisi industri yang terus berlanjut. Hanya saja valuasi sektor ini masih relatif rendah dibanding pasar bullish sebelumnya.
Karakteristik Unik Permintaan dan Penawaran Perak
Berbeda dengan emas yang lebih menonjolkan atribut lindung nilai moneter, perak memiliki atribut moneter sekaligus industri. Pasar perak lebih kecil, proporsi transaksi dana leverage lebih tinggi, sehingga volatilitas harga perak biasanya lebih besar daripada emas.
Pada kuartal kedua, sektor industri melambat dan posisi spekulatif keluar pasar, membuat penurunan harga perak makin dalam. Namun dalam jangka panjang, ekspansi industri energi baru dan elektrifikasi membawa permintaan riil yang kuat, sementara pasokan tambang sulit mengejar, mengakibatkan persediaan terus berkurang. Saat harga rebound ke atas level 60 dolar per ons, pasar kembali menyoroti peluang struktural pada fundamental permintaan dan penawaran perak.
Kesimpulan
Sekilas, gangguan jangka pendek dari suku bunga dan dolar sudah sebagian besar tercermin pada harga emas dan perak. Volatilitas tajam di pasar logam mulia adalah fenomena umum dalam pasar bullish jangka panjang, koreksi justru mengoptimalkan rasio risiko dan imbal hasil jangka menengah hingga panjang.
Selama kondisi struktural seperti utang tinggi, de-dolarisasi oleh bank sentral, dan fragmentasi geopolitik tidak berubah, logika investasi pada emas dan perak tidak akan berubah secara fundamental, sehingga investor harus membedakan antara fluktuasi siklus jangka pendek dan tren jangka panjang.
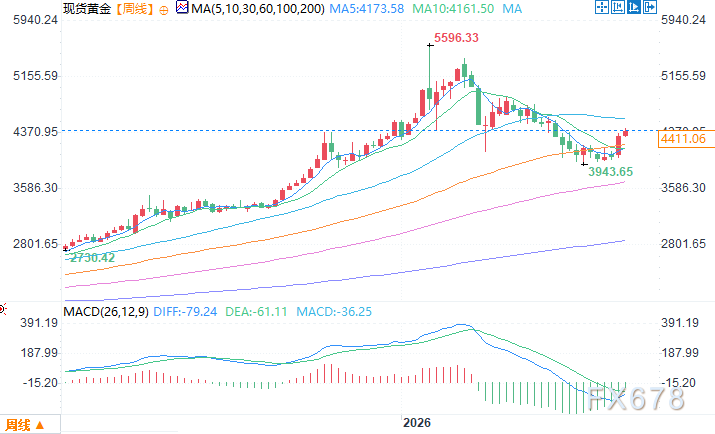
Grafik mingguan emas spot, sumber: Yihuitong
Zona waktu GMT+8, 11 Agustus, 11:06, harga spot emas tercatat sebesar 4413,26 dolar AS per ons
Disclaimer: Konten pada artikel ini hanya merefleksikan opini penulis dan tidak mewakili platform ini dengan kapasitas apa pun. Artikel ini tidak dimaksudkan sebagai referensi untuk membuat keputusan investasi.
Kamu mungkin juga menyukai
Goldman Sachs: Jangan tunggu pemilu paruh waktu, pasar “Goldilocks” mungkin akan memicu reli akhir tahun saham AS lebih awal
Menurut Goldman Sachs, pasar telah menetapkan harga berlebihan terhadap risiko stagflasi dan imbal hasil tinggi. Efek tarif yang melemah, energi yang mungkin mengalami deflasi, serta pengurangan biaya akibat komersialisasi AI akan mendorong inflasi menurun. Meskipun pertumbuhan melambat, profit inti tetap kuat dan ruang bagi kebijakan hawkish bank sentral terbatas. Dalam situasi "Goldilocks", FOMO terhadap AI kembali bangkit, tanpa harus menunggu pemilu paruh waktu; reli "Goldilocks" mungkin memicu tren positif di pasar saham AS lebih awal pada akhir tahun ini.
Laporan kuartal ketiga segera dirilis, Samsung Electronics dan Hynix menghadapi "ekspektasi yang sangat tinggi", menguji "perdagangan AI global"
Gelombang AI mendorong "super siklus" semikonduktor global. Laba operasional gabungan Samsung dan SK Hynix pada kuartal ketiga diperkirakan mendekati rekor sejarah sebesar 190 triliun won. Perebutan HBM4 semakin memanas, kebutuhan bandwidth penyimpanan meningkat sepuluh kali lipat akibat AI berbasis agen, dan memori menjadi "darah" sejati bagi pusat data AI. Dua laporan keuangan yang akan segera dirilis akan menentukan apakah kemakmuran ini hanyalah sementara ataukah sebuah perubahan struktural yang membentuk kembali infrastruktur teknologi.

Kepala Meta AI Alexandr Wang: Mengapa Saya Membuat Muse
Muse meraih 2,8 juta unduhan dalam 12 hari setelah peluncuran, melampaui kinerja ChatGPT pada periode yang sama, dan mencatatkan rekor harian 264 ribu unduhan di Amerika Serikat—Meta pun mengalami lonjakan nilai pasar sebesar 234 miliar dolar. Di balik fenomena ini, terdapat surat terbuka dari Chief AI Officer Alexandr Wang yang membahas "kerinduan manusia," serta akuisisi Meta senilai 14,3 miliar dolar yang dulu diejek sebagai "gila" oleh Mark Zuckerberg; kini, tampaknya itu adalah salah satu investasi talenta termurah dalam sejarah Silicon Valley.
UBS: Mempertahankan peringkat "netral" untuk Tesla (TSLA.US), target harga 385 dolar AS, narasi AI mendominasi logika penetapan harga saham
UBS memprediksi bahwa jumlah pengiriman global Tesla pada kuartal ketiga tahun 2026 (3Q26) diperkirakan sekitar 470.000 unit, turun 5% secara tahunan dan turun 1% secara kuartalan.
Harga kripto
Lainnya


