
Lebih banyak pengetatan neraca, lebih sedikit kenaikan suku bunga: Bagaimana Waller merombak ekspektasi pasar terhadap kenaikan suku bunga?

Sejak Wosh menjabat sebagai Ketua Federal Reserve, ia menerapkan prinsip “sedikit bicara, banyak bekerja” dalam kerangka komunikasi eksternal Federal Reserve, serta mengurangi intervensi kebijakan terhadap pasar. Sejak kemunculan perdananya pada rapat FOMC bulan Juni, pernyataan kebijakan Federal Reserve turun drastis dari sekitar 400 kata di era Powell menjadi kurang dari 150 kata, menghapus semua pernyataan longgar terkait “penyesuaian tambahan” serta deskripsi keseimbangan risiko; dan menolak untuk mengajukan proyeksi suku bunga, secara terbuka menyatakan keraguannya atas dot plot.
Dalam hal komunikasi, Wosh secara tegas menolak memberikan panduan ke depan, tidak hanya tidak mengungkapkan arah suku bunga, tetapi bahkan menghindari penjelasan fungsi respon Federal Reserve terhadap berbagai kondisi ekonomi. Ia kemudian kembali mengusulkan agar delapan kali rapat FOMC tahunan dikurangi menjadi enam kali rapat penentuan suku bunga dan dua kali rapat diskusi ekonomi.
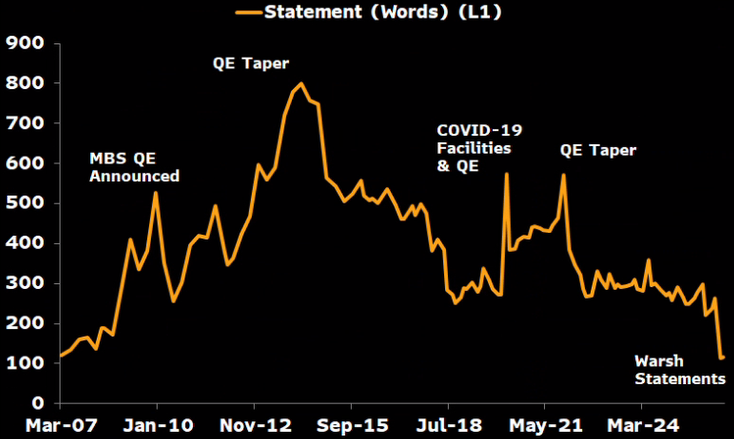
Ditambah dengan pembentukan lima kelompok kerja utama di ranah kelembagaan sebelumnya, berfokus pada evaluasi komunikasi, neraca, data, AI, dan kerangka inflasi, di mana sebagian besar pekerjaan dijadwalkan selesai sebelum akhir tahun. Dalam reformasi kali ini, Wosh akan memposisikan ulang peran neraca dalam kebijakan moneter, berusaha secara bertahap mengurangi ukuran neraca dengan tetap menjaga kecukupan cadangan, sehingga pengetatan neraca kembali menjadi alat utama untuk memperketat kondisi keuangan—bukan semata-mata mengandalkan penyesuaian suku bunga kebijakan.
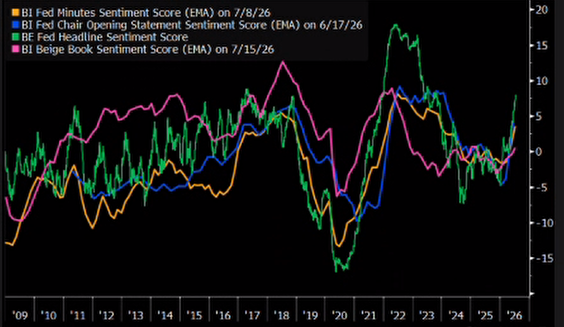
Pengetatan Neraca Lebih Banyak, Kenaikan Suku Bunga Lebih Sedikit
Berbeda dengan era Powell yang menekankan pengelolaan ekspektasi pasar, Wosh lebih menyoroti pemulihan fungsi penemuan harga di pasar. Ia menganjurkan pengurangan komunikasi agar suku bunga pasar lebih mencerminkan fundamental ekonomi riil, sekaligus memanfaatkan pengetatan neraca guna meningkatkan premi jangka waktu, sehingga pasar modal mengambil peran lebih besar dalam memperketat kondisi keuangan, dan bukan mengandalkan kenaikan suku bunga berturut-turut untuk menekan permintaan.
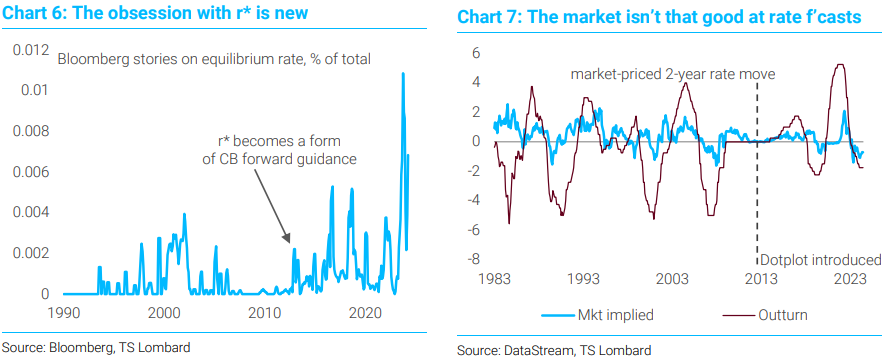
Kerangka ini akan ditransmisikan ke kondisi keuangan melalui dua jalur. Pertama, pengurangan komunikasi eksternal Federal Reserve berarti pasar akan melakukan penentuan harga berdasarkan perubahan pada inflasi, tenaga kerja, dan penawaran-permintaan pendanaan fiskal, sehingga rentang volatilitas suku bunga jangka panjang akan semakin lebar dan premi jangka waktu kembali menjadi variabel kunci dalam penetapan kondisi keuangan. Kedua, bila Federal Reserve terus melanjutkan pengetatan neraca, pasar harus menyerap lebih banyak pasokan Surat Utang Negara jangka panjang, yang pada akhirnya mendukung biaya pendanaan jangka panjang tetap tinggi.
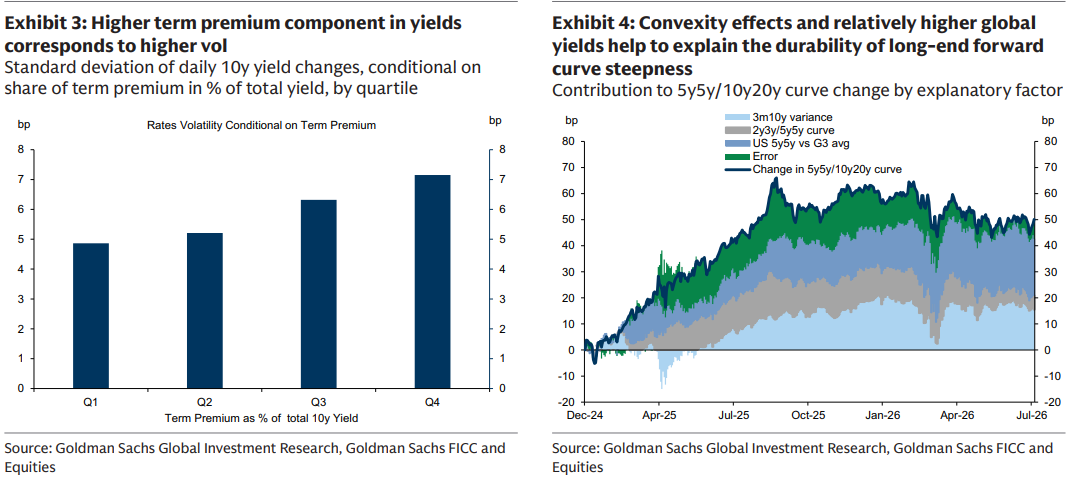
Efek gabungan dari kedua jalur ini membuat lingkungan pendanaan jangka panjang akan tetap ketat, sementara kemungkinan biaya dana jangka pendek mengalami guncangan berulang terlihat jauh berkurang. Inilah ciri utama kerangka Wosh dibandingkan siklus kenaikan suku bunga tradisional: memungkinkan pasar mengambil peran lebih besar dalam fungsi pengetatan, sehingga kendali permintaan tetap berkelanjutan tanpa perlu melakukan penyesuaian suku bunga kebijakan secara sering.
Disclaimer: Konten pada artikel ini hanya merefleksikan opini penulis dan tidak mewakili platform ini dengan kapasitas apa pun. Artikel ini tidak dimaksudkan sebagai referensi untuk membuat keputusan investasi.
Kamu mungkin juga menyukai
Mantan pejabat Bank of Japan memperkirakan kenaikan suku bunga pada bulan Oktober "sangat mungkin", kemungkinan penundaan hingga tahun depan sangat rendah.
Seorang mantan direktur eksekutif Bank Sentral Jepang yang sebelumnya bertanggung jawab atas kebijakan moneter menyatakan bahwa Bank Sentral Jepang kemungkinan akan menaikkan suku bunga acuannya untuk bulan kedua berturut-turut pada rapat kebijakan bulan Oktober, lebih awal dari perkiraan sebagian besar ekonom.
Investor kecil keluar, institusi mengambil alih! Di tengah badai obligasi AS, "uang cerdas" tidak mundur tapi justru masuk: dana opsi senilai 18.4 miliar dolar AS mengalir ke pasar saham AS, AI tetap menjadi pilihan utama.
Data terbaru menunjukkan bahwa investor institusional sedang mengambil alih dominasi pasar saham AS.
Harga saham Nidec turun sebesar 17%
Harga kripto
Lainnya


