
Pratinjau Laporan Keuangan ASML Q2 2026: Permintaan EUV/High-NA Melonjak Cepat, Pertumbuhan Melebihi Ekspektasi
 2026/07/14 03:33
1. Poin Investasi Singkat
ASML Holding (ASML.US) diperkirakan akan merilis laporan keuangan kuartal kedua 2026 sebelum pasar dibuka pada 15 Juli 2026. Konsensus pasar memperkirakan pendapatan penjualan sebesar US$ 8,95 miliar (+17,29% YoY), EBIT US$ 3,12 miliar (+28,55% YoY), dan EPS 6,95 (+31,23% YoY).
Sebagai pemimpin peralatan semikonduktor, di tengah permintaan yang stabil untuk litografi canggih (terutama EUV dan High-NA EUV), investor paling fokus pada keberlanjutan pertumbuhan penjualan sistem dan stabilitas margin kotor. Seiring pelanggan logika dan memori mendorong peralihan proses, kinerja ASML akan berdampak penting pada sentimen investasi seluruh sektor semikonduktor.
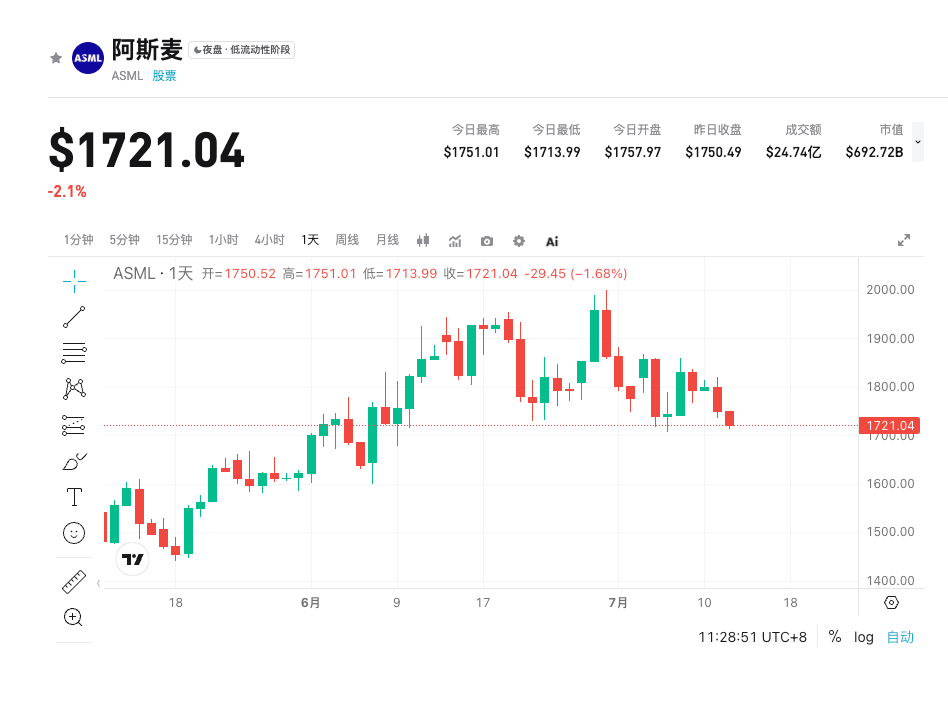
2. Empat Fokus Utama
Fokus 1: Keberlanjutan Pertumbuhan Penjualan Sistem
Penjualan sistem merupakan mesin pertumbuhan utama ASML. Pada kuartal sebelumnya telah mencapai US$ 6,28 miliar dengan pertumbuhan dua digit, dan pasar memperkirakan pengiriman EUV canggih dan High-NA EUV akan tetap kuat. Belanja modal pelanggan logika yang solid akan mendorong kenaikan harga rata-rata (ASP) serta peningkatan rasio tambahan layanan, sehingga memperluas pendapatan lebih jauh.
Fokus 2: Stabilitas Margin Kotor dan Margin Bersih
Dengan margin kotor terakhir sebesar 52,98% dan margin bersih 31,44% sebagai acuan, investor ingin melihat apakah margin kotor kuartal kedua dapat tetap di 50% awal dan margin bersih di 30% awal. Biaya masuk produk baru High-NA EUV meningkat, namun struktur produk dengan nilai tambah tinggi dan leverage operasi diharapkan dapat menutupi kenaikan biaya, menjadi penopang pertumbuhan EPS.
Fokus 3: Kontribusi Stabil dari Layanan Basis Terpasang
Pendapatan layanan dan opsi di lokasi (kuartal lalu US$ 2,49 miliar) dapat secara efektif mengimbangi fluktuasi pengiriman sistem, meningkatkan prediktabilitas pendapatan. Ekspansi basis terpasang secara berkelanjutan menghasilkan pendapatan berulang selama bertahun-tahun, membantu stabilitas margin laba keseluruhan, dan peningkatan adopsi opsi perangkat lunak juga menjadi sorotan.
Fokus 4: Struktur Pesanan dan Prospek Semester Kedua
Pasar sangat memperhatikan kualitas pesanan EUV/High-NA EUV serta proporsi proses matang, yang akan menentukan tren pendapatan semester kedua 2026. Komentar manajemen mengenai waktu pengiriman akan langsung memengaruhi ekspektasi pasar terhadap irama kinerja di semester kedua.
3. Risiko dan Peluang Bersamaan
Faktor Pendorong Naik:
- Adopsi High-NA EUV yang dipercepat, pengiriman melebihi ekspektasi, mendorong pendapatan dan EPS melampaui konsensus
- Pulihnya permintaan logika dan memori melebihi ekspektasi
- Perbaikan margin kotor dan proyeksi kuat semester kedua meningkatkan kepercayaan pasar
Risiko Penurunan:
- Biaya masuk High-NA melebihi ekspektasi atau penundaan rantai pasok
- Belanja modal pelanggan menjadi lebih hati-hati menyebabkan perlambatan order
- Ketidakcocokan waktu pengiriman berdampak pada pengakuan pendapatan di satu kuartal
4. Saran Strategi Trading
Logika Bullish: Jika pengiriman EUV/High-NA kuat, margin kotor sesuai atau lebih baik dari ekspektasi, serta adanya proyeksi positif semester kedua, ruang kenaikan harga saham sangat besar, terutama saat sektor semikonduktor secara keseluruhan sedang meningkat.
Risiko Bearish: Penurunan kualitas pesanan, margin kotor tertekan atau proyeksi konservatif dapat memicu tekanan jual kecewa dalam jangka pendek.
Data Kunci:
- Pendapatan penjualan (US$ 8,95 miliar)
- Margin kotor (mempertahankan di 50% awal)
- EPS (6,95)
- Penjualan sistem serta komentar terkait EUV/High-NA
Saran Operasional: Volatilitas biasanya tinggi sebelum dan sesudah laporan keuangan, disarankan mengontrol posisi sebelumnya. Hasil positif melebihi ekspektasi dapat dipertimbangkan untuk menambah saat harga rendah, hasil negatif sebaiknya wait and see. Investor jangka panjang dapat fokus pada keunggulan pertumbuhan struktural teknologi litografi canggih.
Penafian: Konten di atas hanya untuk referensi dan berbagi informasi, tidak merupakan saran investasi atau rekomendasi jual beli. Investasi mengandung risiko, masuk pasar harus berhati-hati, harap membuat keputusan berdasarkan riset dan kemampuan menanggung risiko sendiri. Kinerja aktual mungkin berbeda dari ekspektasi.
Disclaimer: Konten pada artikel ini hanya merefleksikan opini penulis dan tidak mewakili platform ini dengan kapasitas apa pun. Artikel ini tidak dimaksudkan sebagai referensi untuk membuat keputusan investasi.
Kamu mungkin juga menyukai
Goldman Sachs: Jangan tunggu pemilu paruh waktu, pasar “Goldilocks” mungkin akan memicu reli akhir tahun saham AS lebih awal
Menurut Goldman Sachs, pasar telah menetapkan harga berlebihan terhadap risiko stagflasi dan imbal hasil tinggi. Efek tarif yang melemah, energi yang mungkin mengalami deflasi, serta pengurangan biaya akibat komersialisasi AI akan mendorong inflasi menurun. Meskipun pertumbuhan melambat, profit inti tetap kuat dan ruang bagi kebijakan hawkish bank sentral terbatas. Dalam situasi "Goldilocks", FOMO terhadap AI kembali bangkit, tanpa harus menunggu pemilu paruh waktu; reli "Goldilocks" mungkin memicu tren positif di pasar saham AS lebih awal pada akhir tahun ini.
Laporan kuartal ketiga segera dirilis, Samsung Electronics dan Hynix menghadapi "ekspektasi yang sangat tinggi", menguji "perdagangan AI global"
Gelombang AI mendorong "super siklus" semikonduktor global. Laba operasional gabungan Samsung dan SK Hynix pada kuartal ketiga diperkirakan mendekati rekor sejarah sebesar 190 triliun won. Perebutan HBM4 semakin memanas, kebutuhan bandwidth penyimpanan meningkat sepuluh kali lipat akibat AI berbasis agen, dan memori menjadi "darah" sejati bagi pusat data AI. Dua laporan keuangan yang akan segera dirilis akan menentukan apakah kemakmuran ini hanyalah sementara ataukah sebuah perubahan struktural yang membentuk kembali infrastruktur teknologi.

Kepala Meta AI Alexandr Wang: Mengapa Saya Membuat Muse
Muse meraih 2,8 juta unduhan dalam 12 hari setelah peluncuran, melampaui kinerja ChatGPT pada periode yang sama, dan mencatatkan rekor harian 264 ribu unduhan di Amerika Serikat—Meta pun mengalami lonjakan nilai pasar sebesar 234 miliar dolar. Di balik fenomena ini, terdapat surat terbuka dari Chief AI Officer Alexandr Wang yang membahas "kerinduan manusia," serta akuisisi Meta senilai 14,3 miliar dolar yang dulu diejek sebagai "gila" oleh Mark Zuckerberg; kini, tampaknya itu adalah salah satu investasi talenta termurah dalam sejarah Silicon Valley.
UBS: Mempertahankan peringkat "netral" untuk Tesla (TSLA.US), target harga 385 dolar AS, narasi AI mendominasi logika penetapan harga saham
UBS memprediksi bahwa jumlah pengiriman global Tesla pada kuartal ketiga tahun 2026 (3Q26) diperkirakan sekitar 470.000 unit, turun 5% secara tahunan dan turun 1% secara kuartalan.
Harga kripto
Lainnya


