
Di balik ledakan Sandisk: Apakah AI yang membentuk ulang gen penyimpanan, atau hanya ilusi siklus epik lainnya?
Menurut informasi dari Finansial Zhihui, berdasarkan logika "NAND telah mewujudkan 'de-cyclicality' melalui kontrak jangka panjang produsen cloud skala sangat besar senilai 42 miliar dolar AS", SanDisk (SNDK.US) mencatat imbal hasil lebih dari 356% sejak awal tahun. Analis Louis Gerard menyatakan bahwa lonjakan ini apakah merupakan lompatan permanen model bisnis atau puncak siklus yang paling ekstrim dalam sejarah industri flash memory masih harus ditelaah.
SanDisk akan dipisahkan dari Western Digital (WDC.US) pada Februari 2025, langkah ini menghilangkan "diskon perusahaan komprehensif" di bisnis HDD yang sebelumnya menutupi potensi flash memory, sehingga keduanya menjadi target murni dalam siklus super AI.
Laporan keuangan terbaru menunjukkan pendapatan SanDisk pada kuartal ketiga tahun fiskal 2026 mencapai 5,95 miliar dolar AS, meningkat 252,1% secara tahunan, laba per saham non-GAAP sebesar 23,41 dolar AS, jauh melebihi ekspektasi. Namun, hal ini terutama berasal dari hak penentuan harga dan optimalisasi portofolio produk, sedangkan volume pengiriman Bit sebenarnya stagnan secara tahunan dan menurun secara kuartalan. Perusahaan secara aktif melepaskan pasar konsumen bernilai rendah dan beralih ke pusat data berkelas tinggi.
Indikator paling mengejutkan adalah margin kotor non-GAAP mencapai 78,4%, jauh di atas rata-rata industri 30%-40%, juga merupakan pendakian paling curam dalam sejarah semikonduktor. Namun, ini sepenuhnya bergantung pada lonjakan bisnis pusat data yang meningkat 645% secara tahunan.
Keterbatasan "model bisnis baru"
Model bisnis baru (NBM) yang diterapkan SanDisk bertujuan mengeliminasi siklus dengan perjanjian jangka panjang yang didukung jaminan keuangan. Namun, perjanjian ini memiliki kekurangan utama: bagian jangka panjang menggunakan penentuan harga mengambang. Artinya, meskipun jaminan keuangan sebesar 11 miliar dolar AS dapat mencegah pelanggan melanggar kontrak, hal ini tidak dapat menghindari penurunan harga.
Dengan kapasitas baru Samsung dan SK Hynix (misalnya teknologi 321 lapisan) dirilis tahun 2026-2027, harga mengambang akan menyesuaikan dengan pasar spot. Saat ini pasar menganggap 42 miliar dolar AS RPO sebagai pendapatan tetap, kemungkinan terjadi mispersepsi.
Valuasi jauh lebih tinggi
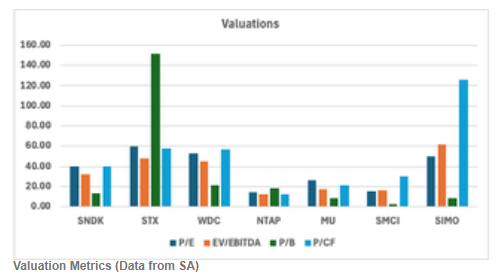
Rasio P/E non-GAAP SanDisk mencapai 40,36, jauh lebih tinggi dari Micron yang hanya 26,30. Model diskonto arus kas (DCF) menunjukkan bahwa jika memperhitungkan normalisasi harga setelah 2027, harga target yang tersirat hanya 372,42 dolar AS, yang berarti ada potensi penurunan sekitar 70% dari harga saat ini. Analisis skenario probabilitas juga menunjukkan potensi imbal hasil negatif. Dibandingkan dengan Micron, premium valuasi SanDisk saat ini tidak didukung oleh fundamental.
Risiko dan kesimpulan
Risiko SanDisk terletak pada kemungkinan mismatch permintaan-penawaran berlanjut, karena produsen beralih pada strategi "prioritas profit" dan kapasitas berpindah ke HBM sehingga membatasi pasokan NAND; jaminan keuangan 1,1 miliar dolar AS juga meningkatkan kekuatan kontrak.
Analis Louis Gerard menilai, harga saham SanDisk dalam setahun naik dari 33 dolar AS menjadi 1.406 dolar AS, logika narasi AI dan pasokan yang ketat telah menjadi tidak masuk akal. Mengingat margin kotor 78% sulit dipertahankan dalam bisnis komoditas dan siklus kali ini mencatatkan rekor ekspansi margin, ruang koreksi ke depan kemungkinan sangat tajam. Dia memberikan rating "jual" untuk perusahaan ini.
Disclaimer: Konten pada artikel ini hanya merefleksikan opini penulis dan tidak mewakili platform ini dengan kapasitas apa pun. Artikel ini tidak dimaksudkan sebagai referensi untuk membuat keputusan investasi.
Kamu mungkin juga menyukai
Persaingan untuk posisi Presiden Bank Sentral Eropa berfokus pada kemampuan menangani krisis: Risiko utang Prancis menjadi batu ujian
Persaingan untuk posisi Presiden Bank Sentral Eropa semakin berfokus pada satu pertanyaan utama: kandidat mana yang paling mampu menghadapi “penjaga” pasar obligasi. Dengan masalah utang Prancis membangkitkan kembali kenangan akan ketidakstabilan di zona euro, dan Presiden saat ini, Lagarde, bersiap untuk mundur lebih awal, Klaas Knot dari Belanda dan Pablo Hernández de Cos dari Spanyol kemungkinan akan segera mengambil alih posisi tersebut di tengah gejolak keuangan.

Deutsche Bank yang dua minggu lalu "tepat memprediksi puncak": Saham teknologi masih harus "turun 5%" lagi sebelum mencapai "dasar tren jangka panjang"
Dua minggu setelah Deutsche Bank menurunkan peringkat saham teknologi AS dan saham pertumbuhan berkapitalisasi besar, kinerja saham teknologi relatif terhadap komponen lain S&P 500 tertinggal sebesar 12 poin persentase. Namun, Deutsche Bank menunjukkan bahwa saham teknologi masih memiliki ruang penurunan sekitar 5 poin persentase hingga mencapai dasar saluran tren jangka panjang. Posisi lembaga turun dengan cepat, dan mulai terlihat tanda-tanda arus keluar dari dana $30 miliar yang sebelumnya masuk untuk membeli pada saat harga rendah. Selanjutnya, kinerja laporan keuangan, arus dana, dan risiko eksternal akan menentukan apakah penyesuaian ini dapat berhenti pada rotasi struktural.

Goldman Sachs memperingatkan: Pasar mungkin belum siap apakah Federal Reserve akan menaikkan suku bunga pada bulan Desember atau tidak
Goldman Sachs masih menganggap kenaikan suku bunga pada bulan Desember sebagai skenario dasar, tetapi penetapan harga pasar untuk kenaikan suku bunga sekitar 90%, dan semakin sulit untuk memasukkan kenaikan penuh sebesar 25 basis poin. Sementara itu, belanja modal AI tahun 2027 diperkirakan mencapai USD 1,6 triliun, kebutuhan pembiayaan utang dan risiko inflasi energi masih belum mereda, serta selisih kredit terkait AI telah melebar ke tingkat tertinggi sepanjang tahun. Imbal hasil obligasi pemerintah AS di masa mendatang masih menghadapi tarik-menarik antara kekuatan bullish dan bearish.

Kapan perdagangan AI akan berhenti turun? Pasar memperhatikan "dilema tahanan" di balik penerbitan obligasi besar-besaran oleh Meta
Barclays percaya bahwa para raksasa AI yang berlomba-lomba melakukan pendanaan lebih awal menciptakan "dilema narapidana", penerbitan obligasi secara kolektif akan meningkatkan biaya pendanaan dan membatasi penyempitan selisih kredit. Seiring meningkatnya risiko obligasi berperingkat rendah dan semakin besarnya perbedaan kualitas kredit penerbit AI, apakah pasokan pendanaan dapat diserap oleh pasar akan menjadi kunci untuk menentukan apakah perdagangan AI dapat stabil.

Harga kripto
Lainnya


