
Penjualan Amplitude (NASDAQ:AMPL) Q4 CY2025 Melebihi Perkiraan, Prospek Tahun Depan Optimis

Platform analitik digital Amplitude (NASDAQ:AMPL)
Apakah sekarang waktu yang tepat untuk membeli Amplitude?
Sorotan Amplitude (AMPL) Q4 Tahun Fiskal 2025:
- Pendapatan: $91,43 juta vs estimasi analis $90,35 juta (pertumbuhan tahunan 17%, mengungguli 1,2%)
- EPS yang Disesuaikan: $0,04 vs estimasi analis $0,05 (sejalan)
- Pendapatan Operasional yang Disesuaikan: $4,18 juta vs estimasi analis $4,59 juta (margin 4,6%, relatif sejalan)
- Panduan Pendapatan untuk Q1 Tahun Fiskal 2026 adalah $92,7 juta pada titik tengah, kira-kira sejalan dengan ekspektasi analis
- Panduan EPS yang Disesuaikan untuk tahun keuangan 2026 adalah $0,11 pada titik tengah, meleset dari estimasi analis sebesar 9,8%
- Margin Operasional: -20,8%, naik dari -45,4% pada kuartal yang sama tahun lalu
- Margin Arus Kas Bebas: 12,2%, naik dari 3,8% pada kuartal sebelumnya
- Pelanggan: 4.700, naik dari 4.500 pada kuartal sebelumnya
- Tingkat Retensi Pendapatan Bersih: 104%, naik dari 102% pada kuartal sebelumnya
- Pendapatan Berulang Tahunan: $366 juta (pertumbuhan tahunan 17,3%, mengungguli)
- Kapitalisasi Pasar: $847,6 juta
Gambaran Perusahaan
Lahir dari kesadaran bahwa perusahaan mengalami kesulitan memahami perilaku pengguna pada produk digital mereka, Amplitude (NASDAQ:AMPL) menyediakan platform analitik digital yang membantu bisnis memahami bagaimana orang menggunakan produk digital mereka untuk meningkatkan pengalaman pengguna dan mendorong pertumbuhan pendapatan.
Pertumbuhan Pendapatan
Kinerja penjualan jangka panjang sebuah perusahaan dapat menunjukkan kualitas keseluruhannya. Setiap bisnis bisa saja tampil baik dalam satu atau dua kuartal, tetapi yang terbaik adalah yang secara konsisten tumbuh dalam jangka panjang. Untungnya, pertumbuhan pendapatan tahunan Amplitude sebesar 27,3% selama lima tahun terakhir sangat mengesankan. Pertumbuhan ini melampaui rata-rata perusahaan perangkat lunak dan menunjukkan bahwa penawarannya diterima baik oleh pelanggan.
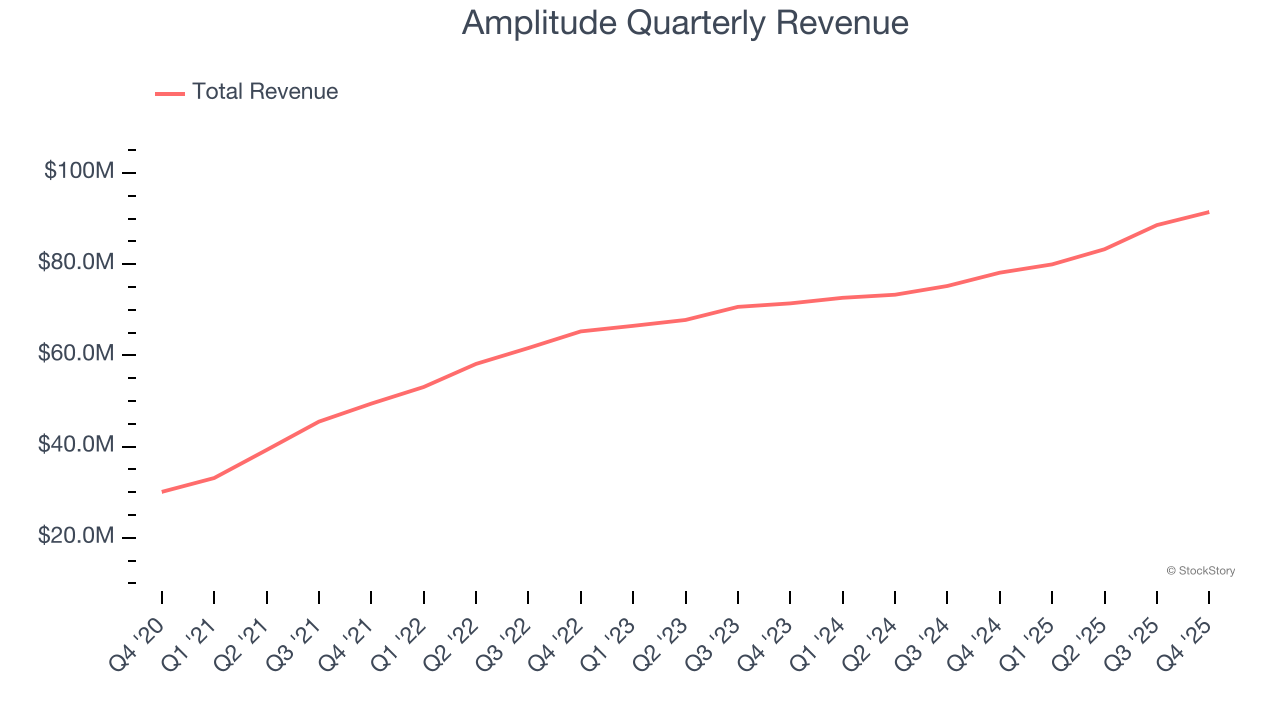
Kami di StockStory sangat menekankan pada pertumbuhan jangka panjang, tetapi dalam dunia perangkat lunak, melihat sejarah setengah dekade bisa saja melewatkan inovasi terbaru atau tren industri yang mengganggu. Kinerja terbaru Amplitude menunjukkan permintaannya telah melambat secara signifikan karena pertumbuhan pendapatan tahunannya sebesar 11,5% selama dua tahun terakhir jauh di bawah tren lima tahunnya.
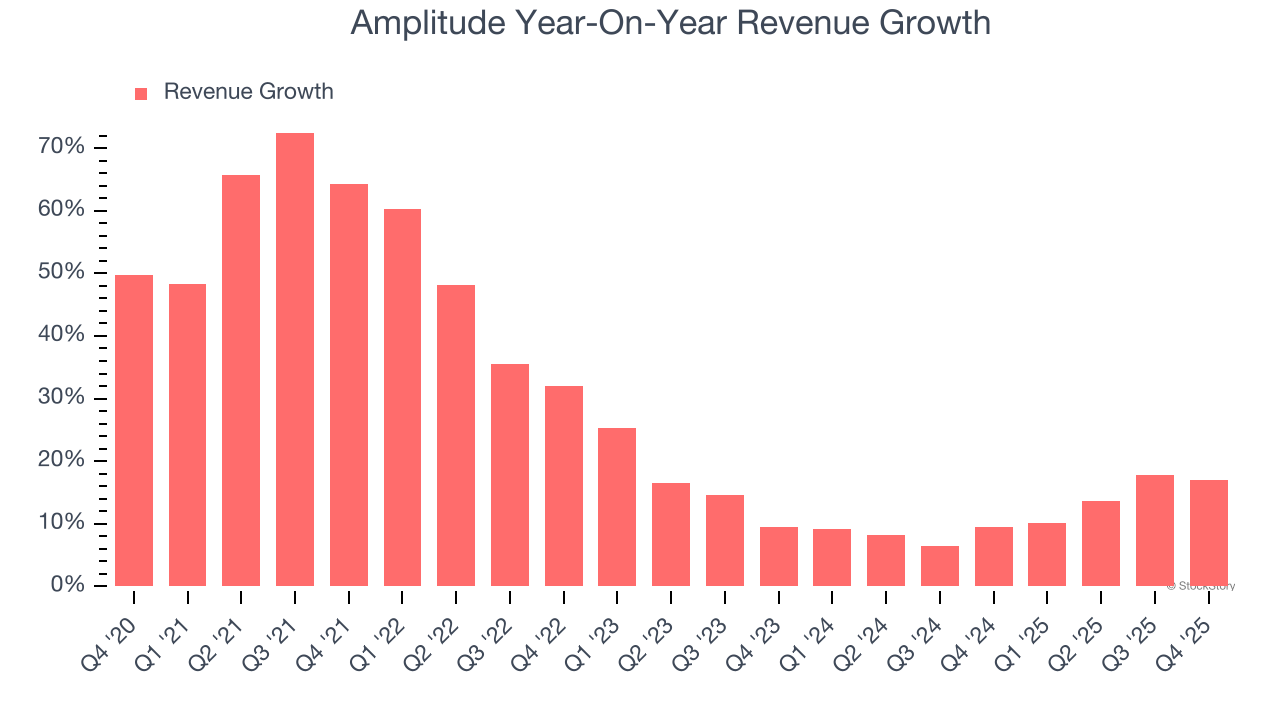
Pada kuartal ini, Amplitude melaporkan pertumbuhan pendapatan tahunan sebesar 17%, dan pendapatan sebesar $91,43 juta melampaui perkiraan Wall Street sebesar 1,2%. Manajemen perusahaan saat ini memproyeksikan kenaikan penjualan sebesar 15,9% secara tahunan pada kuartal berikutnya.
Jika melihat lebih jauh ke depan, analis sell-side memperkirakan pendapatan akan tumbuh 13,7% dalam 12 bulan ke depan. Meskipun proyeksi ini menyiratkan bahwa produk dan layanan baru akan menjadi katalis untuk kinerja pendapatan yang lebih baik, ini masih di bawah rata-rata sektor.
Sementara Wall Street memburu Nvidia di harga tertinggi sepanjang masa, pemasok semikonduktor yang kurang dikenal sedang mendominasi komponen AI penting yang tidak bisa dibuat oleh para raksasa tersebut.
Pendapatan Berulang Tahunan
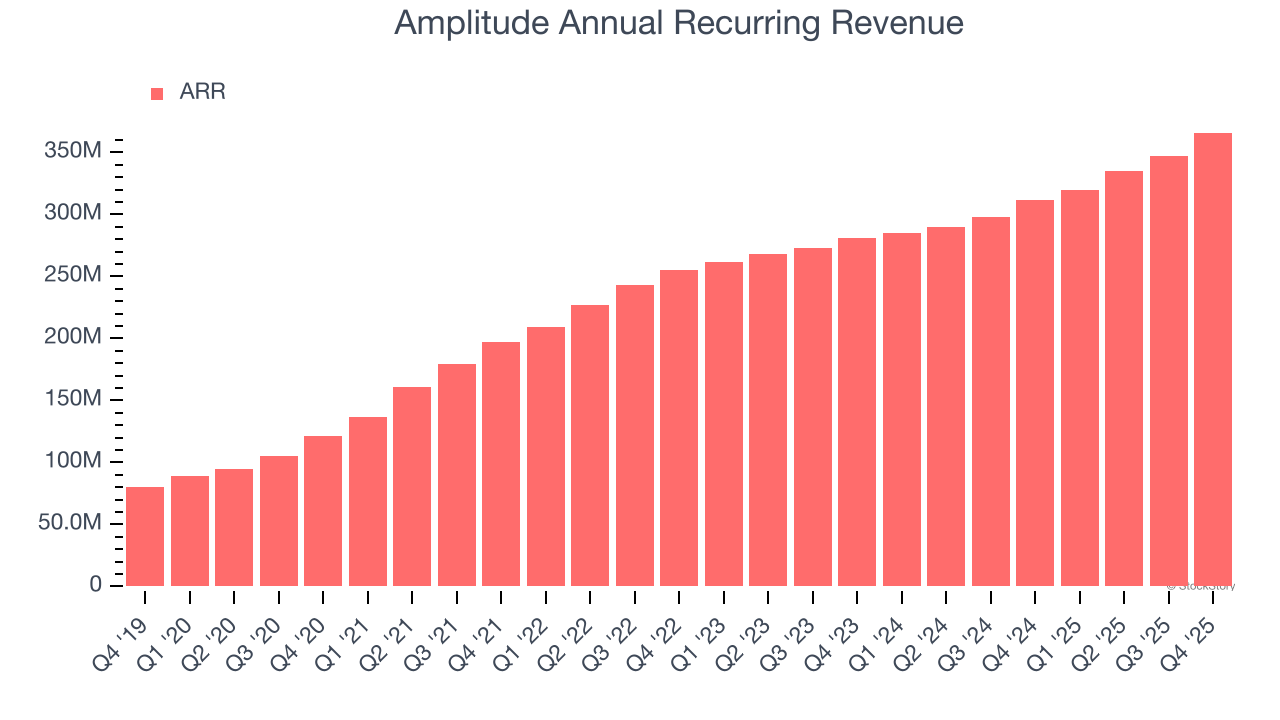
Sementara pendapatan yang dilaporkan untuk perusahaan perangkat lunak dapat mencakup item dengan margin rendah seperti biaya implementasi, pendapatan berulang tahunan (ARR) adalah jumlah dari 12 bulan ke depan dari pendapatan terkontrak murni dari langganan perangkat lunak, atau aliran pendapatan margin tinggi dan dapat diprediksi yang membuat bisnis SaaS sangat berharga.
ARR Amplitude mencapai $366 juta pada Q4, dan selama empat kuartal terakhir, pertumbuhannya sedikit melampaui sektor karena rata-rata meningkat 15,4% secara tahunan. Kinerja ini sejalan dengan pertumbuhan penjualan totalnya dan menunjukkan perusahaan mendapatkan komitmen jangka panjang yang lebih banyak. Pertumbuhan ini juga berdampak positif pada prediktabilitas pendapatan Amplitude, karakteristik yang biasanya disukai oleh investor jangka panjang.
Retensi Pelanggan
Salah satu hal terbaik dari model bisnis software-as-a-service (dan alasan mengapa mereka diperdagangkan dengan valuasi tinggi) adalah pelanggan biasanya menghabiskan lebih banyak untuk produk dan layanan perusahaan dari waktu ke waktu.
Tingkat retensi pendapatan bersih Amplitude, metrik kinerja utama yang mengukur berapa banyak uang yang dibelanjakan pelanggan yang sudah ada dari setahun yang lalu saat ini, adalah 102% pada Q4. Ini berarti Amplitude akan tumbuh pendapatannya sebesar 1,5% bahkan jika tidak mendapatkan pelanggan baru selama 12 bulan terakhir.
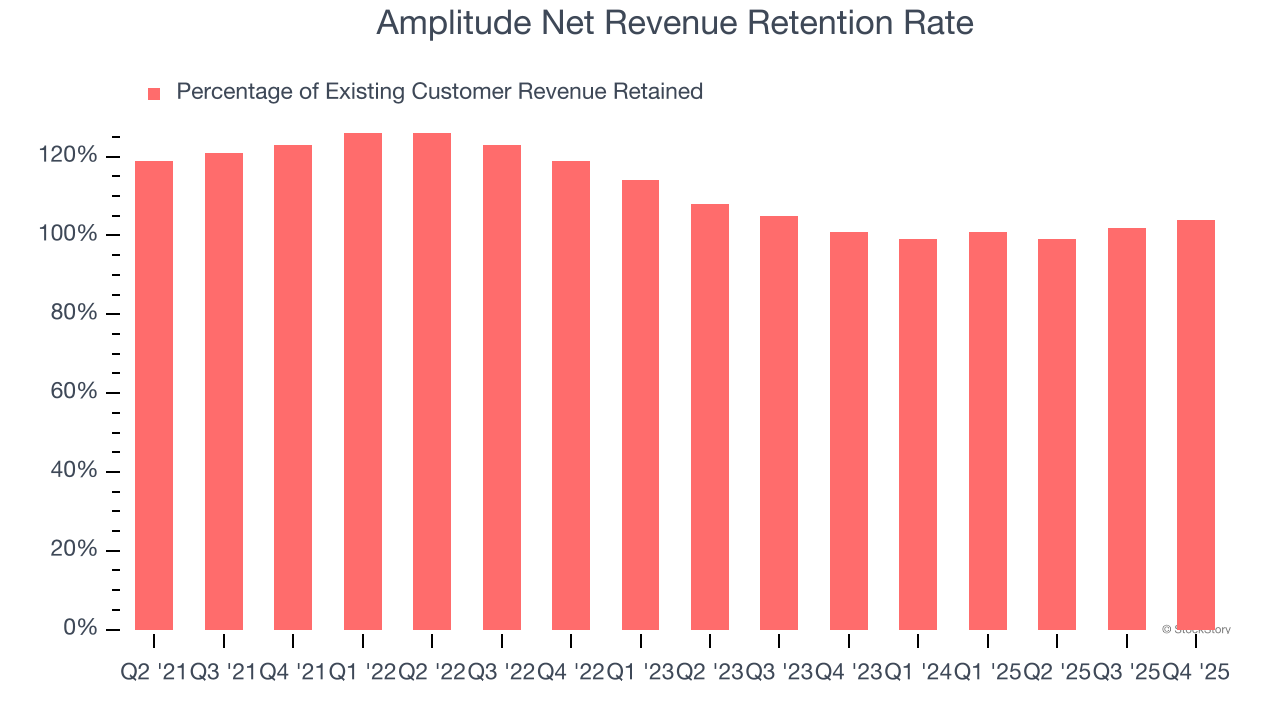
Amplitude memiliki tingkat retensi bersih yang memadai, menunjukkan bahwa secara umum mereka mampu mempertahankan pelanggan, meskipun masih tertinggal dari bisnis SaaS terbaik yang secara rutin mencatat tingkat retensi bersih 120% ke atas.
Poin Penting dari Hasil Q4 Amplitude
Menyenangkan melihat Amplitude memperkirakan pertumbuhan pendapatan akan berlanjut tahun depan. Kami juga senang tingkat retensi pendapatan bersihnya meningkat. Di sisi lain, panduan EPS untuk setahun penuh meleset dan panduan EPS untuk kuartal berikutnya tidak memenuhi ekspektasi Wall Street. Secara keseluruhan, kuartal ini bisa saja lebih baik. Saham diperdagangkan naik 2,6% menjadi $7,37 segera setelah laporan dirilis.
Jadi, apakah kami pikir Amplitude menarik untuk dibeli pada harga saat ini? Kami berpikir bahwa kuartal terbaru hanyalah satu bagian dari gambaran kualitas bisnis jangka panjang. Kualitas, jika dikombinasikan dengan valuasi, dapat membantu menentukan apakah saham ini layak dibeli.
Disclaimer: Konten pada artikel ini hanya merefleksikan opini penulis dan tidak mewakili platform ini dengan kapasitas apa pun. Artikel ini tidak dimaksudkan sebagai referensi untuk membuat keputusan investasi.
Kamu mungkin juga menyukai
Goldman Sachs: Jangan tunggu pemilu paruh waktu, pasar “Goldilocks” mungkin akan memicu reli akhir tahun saham AS lebih awal
Menurut Goldman Sachs, pasar telah menetapkan harga berlebihan terhadap risiko stagflasi dan imbal hasil tinggi. Efek tarif yang melemah, energi yang mungkin mengalami deflasi, serta pengurangan biaya akibat komersialisasi AI akan mendorong inflasi menurun. Meskipun pertumbuhan melambat, profit inti tetap kuat dan ruang bagi kebijakan hawkish bank sentral terbatas. Dalam situasi "Goldilocks", FOMO terhadap AI kembali bangkit, tanpa harus menunggu pemilu paruh waktu; reli "Goldilocks" mungkin memicu tren positif di pasar saham AS lebih awal pada akhir tahun ini.
Laporan kuartal ketiga segera dirilis, Samsung Electronics dan Hynix menghadapi "ekspektasi yang sangat tinggi", menguji "perdagangan AI global"
Gelombang AI mendorong "super siklus" semikonduktor global. Laba operasional gabungan Samsung dan SK Hynix pada kuartal ketiga diperkirakan mendekati rekor sejarah sebesar 190 triliun won. Perebutan HBM4 semakin memanas, kebutuhan bandwidth penyimpanan meningkat sepuluh kali lipat akibat AI berbasis agen, dan memori menjadi "darah" sejati bagi pusat data AI. Dua laporan keuangan yang akan segera dirilis akan menentukan apakah kemakmuran ini hanyalah sementara ataukah sebuah perubahan struktural yang membentuk kembali infrastruktur teknologi.

Kepala Meta AI Alexandr Wang: Mengapa Saya Membuat Muse
Muse meraih 2,8 juta unduhan dalam 12 hari setelah peluncuran, melampaui kinerja ChatGPT pada periode yang sama, dan mencatatkan rekor harian 264 ribu unduhan di Amerika Serikat—Meta pun mengalami lonjakan nilai pasar sebesar 234 miliar dolar. Di balik fenomena ini, terdapat surat terbuka dari Chief AI Officer Alexandr Wang yang membahas "kerinduan manusia," serta akuisisi Meta senilai 14,3 miliar dolar yang dulu diejek sebagai "gila" oleh Mark Zuckerberg; kini, tampaknya itu adalah salah satu investasi talenta termurah dalam sejarah Silicon Valley.
UBS: Mempertahankan peringkat "netral" untuk Tesla (TSLA.US), target harga 385 dolar AS, narasi AI mendominasi logika penetapan harga saham
UBS memprediksi bahwa jumlah pengiriman global Tesla pada kuartal ketiga tahun 2026 (3Q26) diperkirakan sekitar 470.000 unit, turun 5% secara tahunan dan turun 1% secara kuartalan.
Harga kripto
Lainnya


