
Pinjam jangka pendek, bayar jangka panjang: Bank sentral Inggris dan Jepang memimpin penjualan obligasi jangka panjang, beralih ke "perjudian suku bunga" dengan perputaran frekuensi tinggi

Jika harapan tidak terpenuhi, pemerintah akan menghadapi risiko biaya yang tidak terkendali dan keberlanjutan fiskal akibat perpanjangan yang sering terjadi.
Jika ekspektasi tidak terpenuhi, pemerintah akan menghadapi risiko biaya yang tidak terkendali dan risiko keberlanjutan fiskal akibat perpanjangan jatuh tempo yang sering.
Penulis: Zhang Yaqi
Sumber: Wallstreet Insights
Pemerintah di negara-negara ekonomi utama dunia diam-diam sedang menyesuaikan strategi utang mereka, semakin menjauh dari obligasi jangka panjang tradisional dan beralih ke utang dengan jangka waktu yang lebih pendek.
Inggris dan Jepang memimpin tren ini. Menurut laporan, Inggris tahun ini telah memangkas jumlah penerbitan obligasi pemerintah jangka panjang ke titik terendah dalam sejarah, dan sedang mempertimbangkan untuk memperluas pasar surat utang jangka sangat pendek. Sementara itu, setelah obligasi jangka panjang Jepang mengalami aksi jual, pemerintah Jepang juga merespons permintaan pasar dengan berencana meningkatkan penerbitan utang jangka pendek.
Perubahan strategi ini didorong oleh bank sentral di berbagai negara yang secara bertahap menghentikan program pembelian obligasi yang telah berlangsung selama bertahun-tahun, sehingga permintaan terhadap obligasi jangka panjang menurun dan biaya pinjaman pemerintah meningkat. Menghadapi tingkat utang yang sudah tinggi, para pembuat kebijakan memilih untuk menerbitkan surat utang jangka pendek dengan imbal hasil lebih rendah, namun harus sering diperpanjang, dengan harapan dapat meringankan tekanan fiskal. Namun, ini sama saja dengan bertaruh bahwa suku bunga di masa depan akan turun.
Langkah ini bukan kasus tunggal. Amerika Serikat semakin mengandalkan surat utang negara jangka pendek untuk membiayai defisit federalnya, dan negara-negara seperti Australia juga mengusulkan kebijakan serupa. Indeks obligasi gabungan Bloomberg menunjukkan bahwa durasi rata-rata obligasi pemerintah global telah turun ke level terendah sejak 2014. Meskipun demikian, Inggris dan Jepang jelas merupakan dua negara dengan penurunan permintaan obligasi jangka panjang paling parah dan penyesuaian kebijakan paling agresif.
Perubahan Permintaan, Pembeli Tradisional Mundur
Pendorong utama perubahan global ini adalah perubahan struktural dalam permintaan pembeli tradisional obligasi jangka panjang. Bank sentral di berbagai negara mengurangi neraca mereka, sehingga meningkatkan biaya pendanaan pemerintah.
Di Inggris, selama puluhan tahun, program pensiun pendapatan tetap menjadi pembeli stabil obligasi jangka panjang, namun kini sebagian besar sedang dihentikan secara bertahap, menyebabkan kekurangan permintaan besar di pasar. Jepang menghadapi situasi serupa, di mana Takahiro Otsuka, Senior Fixed Income Strategist di Mitsubishi UFJ Morgan Stanley Securities, menunjukkan bahwa permintaan bank dan perusahaan asuransi jiwa terhadap obligasi ultra-jangka panjang sudah tidak seperti dulu lagi. Selain itu, investor juga khawatir terhadap rencana stimulus ekonomi yang akan dibiayai oleh Sanae Takaichi melalui anggaran tambahan, yang dianggap dapat menambah tekanan pasokan obligasi.
Dinamika pasar itu sendiri juga membuat pinjaman jangka pendek menjadi lebih menarik. Saat ini, selisih imbal hasil antara obligasi jangka panjang dan pendek meningkat secara signifikan. Tahun ini, imbal hasil obligasi pemerintah Inggris 30 tahun mencapai titik tertinggi sejak 1998, dan premiumnya dibandingkan obligasi 2 tahun naik ke level tertinggi sejak 2017. Di Jepang, selisih suku bunga ini juga melebar ke level tertinggi setidaknya sejak 2006.
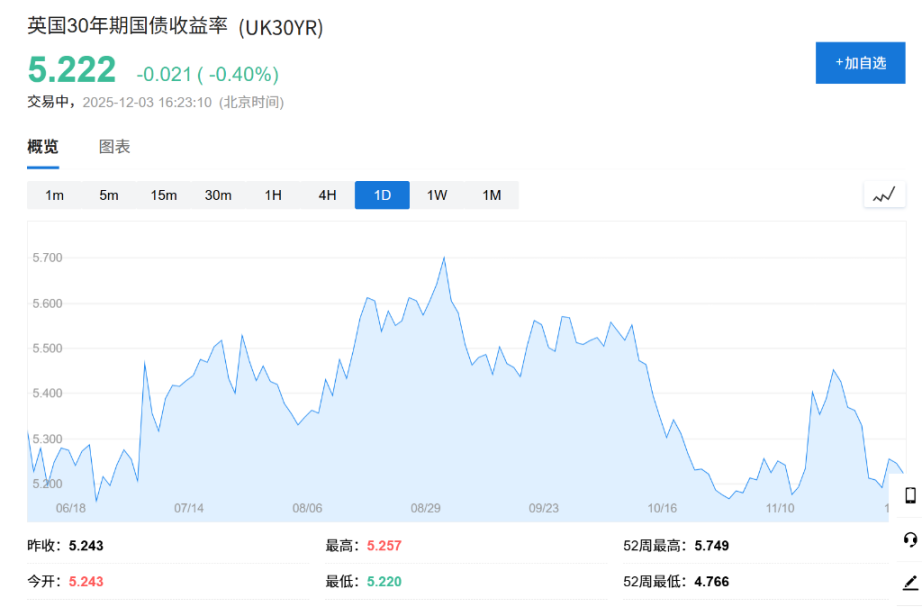
Selisih suku bunga yang besar membuat penerbitan obligasi jangka pendek sangat menarik dari sisi biaya. Data menunjukkan, pada tahun fiskal ini, obligasi pemerintah Inggris dengan durasi kurang dari 7 tahun diperkirakan akan menyumbang 44% dari total penerbitan baru, naik hampir 20 poin persentase dibandingkan tahun fiskal 2015-16. Di Jepang, obligasi dengan durasi 5 tahun atau kurang diperkirakan akan menyumbang sekitar 60% dari total penerbitan baru tahun fiskal ini, naik dari 56% pada tahun fiskal 2015.
“Perjudian Suku Bunga” dan Risiko Keberlanjutan Fiskal
Namun, secara agresif memperpendek durasi utang pada dasarnya berarti pemerintah bertaruh bahwa imbal hasil obligasi jangka panjang saat ini terlalu tinggi dan akan turun di masa depan. Risiko dari strategi ini adalah jika suku bunga tidak turun seperti yang diharapkan, atau bahkan naik, pemerintah akan menghadapi biaya yang tidak terkendali saat harus sering memperpanjang utang.
“Risikonya adalah, jika suku bunga naik, tagihan bunga Anda akan tiba-tiba meningkat tajam,” kata Evelyne Gomez-Liechti, Strategist di Mizuho International di London.
Kepala Strategi T&D Asset Management, Hiroshi Namioka, juga memperingatkan:
“Jika durasinya hanya dua tahun, artinya refinancing harus dilakukan sangat sering. Terus-menerus menggulirkan pinjaman jangka pendek akan memunculkan pertanyaan tentang keberlanjutan fiskal, dan perlu diwaspadai bagaimana hal ini akan membuat prospek fiskal di masa depan menjadi lebih sulit diprediksi.”
Meskipun Amerika Serikat juga meningkatkan penerbitan surat utang negara jangka pendek, kondisi pasarnya sangat berbeda dengan negara lain. Hingga akhir Oktober, surat utang negara jangka pendek menyumbang sekitar 22% dari total utang pemerintah AS yang belum dilunasi, dan menurut prediksi Citi Group, angka ini bisa naik menjadi 26% pada akhir 2027.
Berbeda dengan pasar Inggris dan Jepang, Amerika Serikat memiliki permintaan yang besar dan berkelanjutan untuk aset jangka pendek semacam ini. Lebih dari 8 triliun dolar AS dana mengendap di reksa dana pasar uang, yang memungkinkan Departemen Keuangan AS untuk menyesuaikan diri secara fleksibel sesuai permintaan pasar. Menteri Keuangan AS, Scott Bessent, bulan lalu mengatakan bahwa departemennya “memantau secara ketat potensi perubahan permintaan jangka panjang untuk jenis tertentu dari obligasi pemerintah AS” dan akan merespons sesuai kebutuhan.
Kepala Strategi Suku Bunga AS di TD Securities, Gennadiy Goldberg, berpendapat bahwa hal ini memungkinkan “Departemen Keuangan lebih mengandalkan penerbitan surat utang, sehingga mengurangi tekanan pada imbal hasil jangka panjang, karena mereka dapat menunda rencana untuk meningkatkan skala lelang obligasi berbunga hingga akhir 2026.”
Disclaimer: Konten pada artikel ini hanya merefleksikan opini penulis dan tidak mewakili platform ini dengan kapasitas apa pun. Artikel ini tidak dimaksudkan sebagai referensi untuk membuat keputusan investasi.
Kamu mungkin juga menyukai
Goldman Sachs: Jangan tunggu pemilu paruh waktu, pasar “Goldilocks” mungkin akan memicu reli akhir tahun saham AS lebih awal
Menurut Goldman Sachs, pasar telah menetapkan harga berlebihan terhadap risiko stagflasi dan imbal hasil tinggi. Efek tarif yang melemah, energi yang mungkin mengalami deflasi, serta pengurangan biaya akibat komersialisasi AI akan mendorong inflasi menurun. Meskipun pertumbuhan melambat, profit inti tetap kuat dan ruang bagi kebijakan hawkish bank sentral terbatas. Dalam situasi "Goldilocks", FOMO terhadap AI kembali bangkit, tanpa harus menunggu pemilu paruh waktu; reli "Goldilocks" mungkin memicu tren positif di pasar saham AS lebih awal pada akhir tahun ini.
Laporan kuartal ketiga segera dirilis, Samsung Electronics dan Hynix menghadapi "ekspektasi yang sangat tinggi", menguji "perdagangan AI global"
Gelombang AI mendorong "super siklus" semikonduktor global. Laba operasional gabungan Samsung dan SK Hynix pada kuartal ketiga diperkirakan mendekati rekor sejarah sebesar 190 triliun won. Perebutan HBM4 semakin memanas, kebutuhan bandwidth penyimpanan meningkat sepuluh kali lipat akibat AI berbasis agen, dan memori menjadi "darah" sejati bagi pusat data AI. Dua laporan keuangan yang akan segera dirilis akan menentukan apakah kemakmuran ini hanyalah sementara ataukah sebuah perubahan struktural yang membentuk kembali infrastruktur teknologi.

Kepala Meta AI Alexandr Wang: Mengapa Saya Membuat Muse
Muse meraih 2,8 juta unduhan dalam 12 hari setelah peluncuran, melampaui kinerja ChatGPT pada periode yang sama, dan mencatatkan rekor harian 264 ribu unduhan di Amerika Serikat—Meta pun mengalami lonjakan nilai pasar sebesar 234 miliar dolar. Di balik fenomena ini, terdapat surat terbuka dari Chief AI Officer Alexandr Wang yang membahas "kerinduan manusia," serta akuisisi Meta senilai 14,3 miliar dolar yang dulu diejek sebagai "gila" oleh Mark Zuckerberg; kini, tampaknya itu adalah salah satu investasi talenta termurah dalam sejarah Silicon Valley.
UBS: Mempertahankan peringkat "netral" untuk Tesla (TSLA.US), target harga 385 dolar AS, narasi AI mendominasi logika penetapan harga saham
UBS memprediksi bahwa jumlah pengiriman global Tesla pada kuartal ketiga tahun 2026 (3Q26) diperkirakan sekitar 470.000 unit, turun 5% secara tahunan dan turun 1% secara kuartalan.
Harga kripto
Lainnya


