

Penulis: Saint
Penerjemah: AididiaoJP, Foresight News
Pasar kripto secara berkala melahirkan produk DeFi yang menjadi hits.
Pumpfun memudahkan penerbitan token, sementara Kaito mengubah distribusi konten.
Sekarang, YieldBasis akan mendefinisikan ulang cara penyedia likuiditas mendapatkan keuntungan: dengan mengubah volatilitas menjadi pendapatan dan menghilangkan kerugian tidak tetap.
Dalam artikel ini, kami akan membahas dasar-dasarnya, menguraikan cara kerja YieldBasis, dan menyoroti peluang investasi terkait.
Gambaran Umum
Jika Anda pernah menyediakan likuiditas ke pool dua aset, Anda mungkin pernah mengalami kerugian tidak tetap secara langsung.
Tetapi bagi yang belum familiar dengan konsep ini, berikut ulasan singkat:
Kerugian tidak tetap adalah kerugian nilai sementara yang terjadi saat menyediakan likuiditas ke pool yang berisi dua aset.
Seiring pengguna melakukan perdagangan antar aset tersebut, pool akan menyeimbangkan ulang secara otomatis, yang biasanya menyebabkan penyedia likuiditas memegang lebih banyak aset yang dijual.
Misalnya, di pool BTC/USDT, jika harga BTC naik, trader akan menjual BTC ke pool untuk mendapatkan keuntungan, dan penyedia likuiditas akhirnya akan memegang lebih banyak USDT dan lebih sedikit BTC.
Saat menarik dana, nilai total posisi biasanya lebih rendah dibandingkan hanya memegang BTC saja.
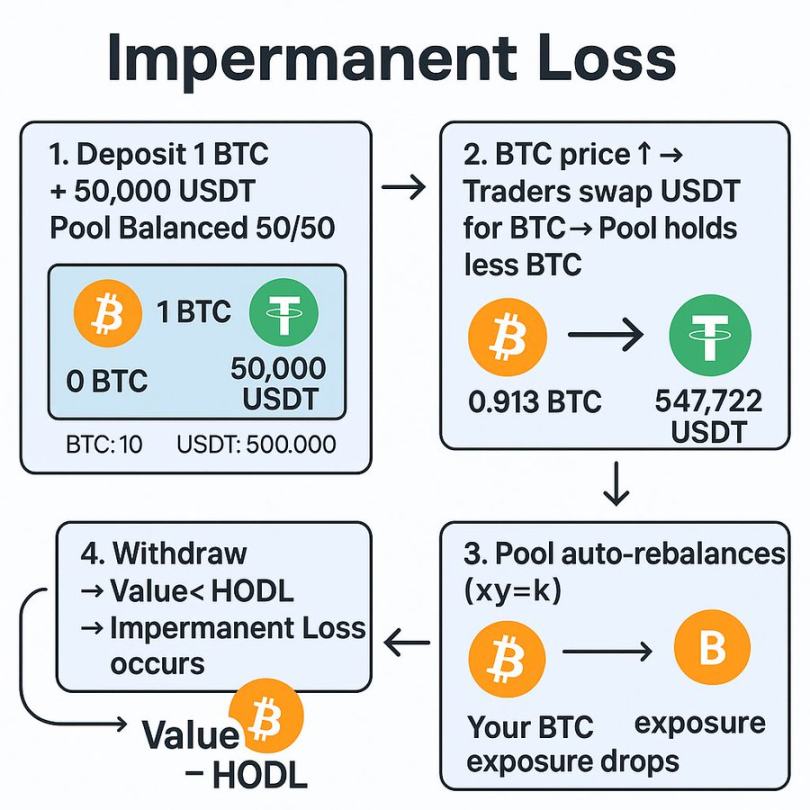
Pada tahun 2021, tingkat hasil tahunan yang tinggi dan insentif likuiditas cukup untuk mengimbangi hal ini.
Namun seiring perkembangan DeFi, kerugian tidak tetap menjadi kekurangan nyata.
Berbagai protokol telah memperkenalkan solusi, seperti likuiditas terpusat, penyedia likuiditas delta netral, dan pool satu sisi, namun masing-masing memiliki kompromi tersendiri.
YieldBasis mengadopsi pendekatan baru, bertujuan untuk menangkap pendapatan dari volatilitas sambil sepenuhnya menghilangkan kerugian tidak tetap, sehingga penyediaan likuiditas kembali menguntungkan.
Apa itu YieldBasis?
Sederhananya, YieldBasis adalah platform yang dibangun di atas Curve, menggunakan pool Curve untuk menghasilkan pendapatan dari fluktuasi harga, sekaligus melindungi posisi penyedia likuiditas dari kerugian tidak tetap.
Saat peluncuran, Bitcoin adalah aset utama. Pengguna menyetorkan BTC ke YieldBasis, YieldBasis mendistribusikannya ke pool BTC Curve, dan menggunakan struktur on-chain unik untuk menerapkan leverage, sehingga menetralkan kerugian tidak tetap.
Didirikan oleh tim yang sama di balik Curve, termasuk @newmichwill.
YieldBasis telah mencapai tonggak penting:
• Mengumpulkan lebih dari 50 juta dolar AS dari pendiri dan investor papan atas
• Mencatat komitmen lebih dari 150 juta dolar AS dalam penjualan Legion
• Pool BTC-nya terisi penuh dalam beberapa menit setelah peluncuran
Lalu, bagaimana mekanisme ini sebenarnya bekerja?
Memahami Alur Kerja YieldBasis
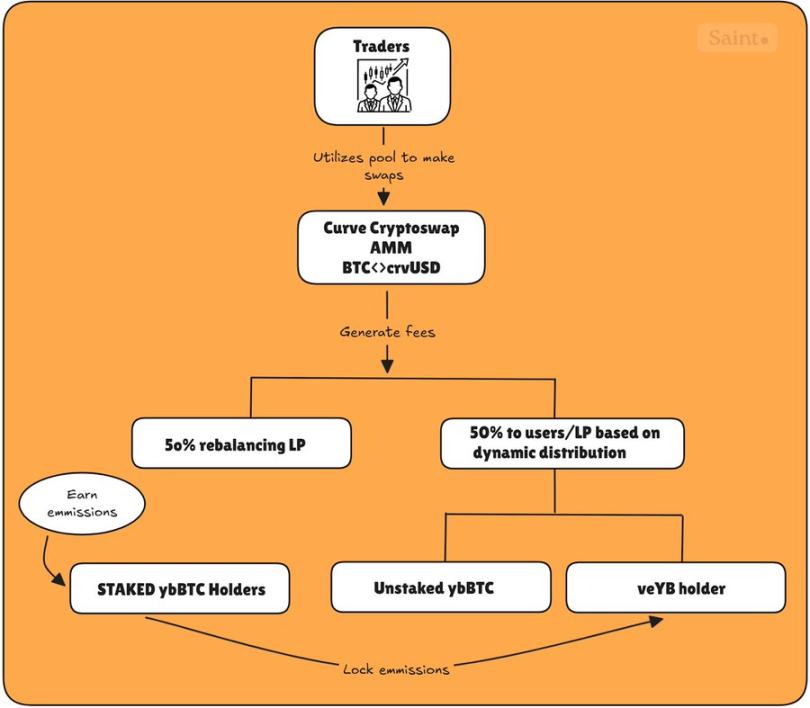
YieldBasis beroperasi melalui proses tiga langkah, bertujuan untuk mempertahankan posisi leverage 2x sambil melindungi penyedia likuiditas dari risiko penurunan.
Deposit
Langkah pertama pengguna adalah menyetorkan BTC ke YieldBasis untuk mencetak ybBTC, token tanda terima yang mewakili bagian mereka di pool. Aset yang didukung saat ini meliputi cbBTC, tBTC, dan WBTC.
Flash Loan dan Pengaturan Leverage
Protokol melakukan flash loan crvUSD senilai sama dengan nilai USD dari BTC yang disetorkan.
BTC dan crvUSD yang dipinjam dipasangkan, lalu disediakan sebagai likuiditas ke pool BTC/crvUSD Curve.
Token LP yang dihasilkan disetorkan sebagai jaminan ke Curve CDP (Collateralized Debt Position) untuk mendapatkan pinjaman crvUSD lain, yang digunakan untuk melunasi flash loan, sehingga posisi sepenuhnya ter-leverage.
Ini menciptakan posisi leverage 2x dengan rasio utang tetap 50%.
Rebalancing Leverage
Seiring perubahan harga BTC, sistem secara otomatis menyeimbangkan ulang untuk mempertahankan rasio utang terhadap ekuitas 50%:
-
Jika BTC naik: Nilai LP meningkat → protokol meminjam lebih banyak crvUSD → eksposur risiko direset ke 2x
-
Jika BTC turun: Nilai LP menurun → menebus sebagian LP → melunasi utang → rasio kembali ke 50%
Ini menjaga eksposur risiko BTC tetap konstan, sehingga Anda tidak kehilangan BTC meski harga berfluktuasi.
Rebalancing ditangani oleh dua komponen utama: market maker otomatis rebalancing dan pool virtual.
Market maker otomatis rebalancing melacak token LP dan utang crvUSD, menyesuaikan harga untuk mendorong arbitrator mengembalikan keseimbangan.
Sementara itu, pool virtual mengemas semua langkah flash loan, pencetakan/pembakaran token LP, dan pelunasan CDP menjadi satu transaksi atomik tunggal.
Mekanisme ini mencegah peristiwa likuidasi dengan menjaga leverage tetap stabil, sekaligus memberikan insentif keuntungan kecil bagi arbitrator untuk menjaga keseimbangan.
Hasilnya adalah sistem yang menyeimbangkan diri sendiri, terus-menerus melakukan lindung nilai terhadap kerugian tidak tetap.
Biaya dan Distribusi Token
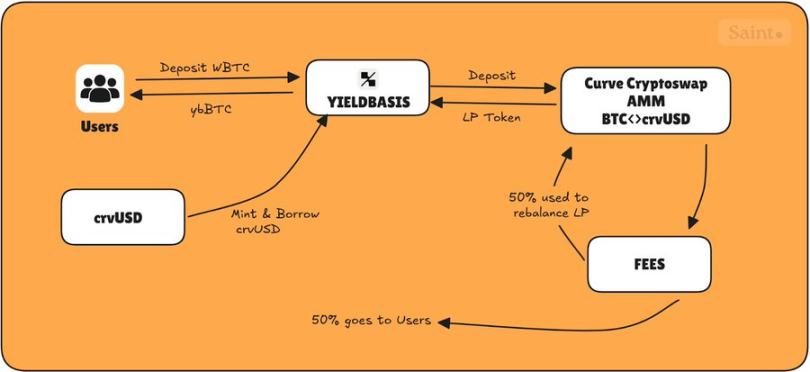
YieldBasis memiliki empat token utama yang mendefinisikan sistem insentifnya:
-
ybBTC: Klaim atas LP BTC/crvUSD leverage 2x
-
ybBTC yang di-stake: Versi staking untuk mendapatkan emisi token
-
YB: Token asli protokol
-
veYB: YB yang dikunci untuk voting, memberikan hak tata kelola dan peningkatan reward
Semua biaya transaksi yang dihasilkan dari pool BTC/crvUSD dibagi rata:
-
50% untuk pengguna (dibagi antara pemegang ybBTC yang tidak di-stake dan veYB)
-
50% kembali ke protokol, mendanai mekanisme rebalancing
50% yang kembali ke pool rebalancing memastikan tidak terjadi likuidasi akibat kurangnya arbitrator untuk menyeimbangkan pool; oleh karena itu protokol menggunakan 50% biaya protokol untuk melakukannya sendiri.
Sementara 50% sisanya yang dialokasikan ke pengguna dibagi antara ybBTC yang tidak di-stake dan tata kelola veYB, mengikuti distribusi dinamis.
Sederhananya, protokol melacak jumlah ybBTC yang di-stake dan menggunakan rumus berikut untuk menyesuaikan biaya yang dapat diperoleh setiap pemegang (ybBTC yang tidak di-stake dan veYB):
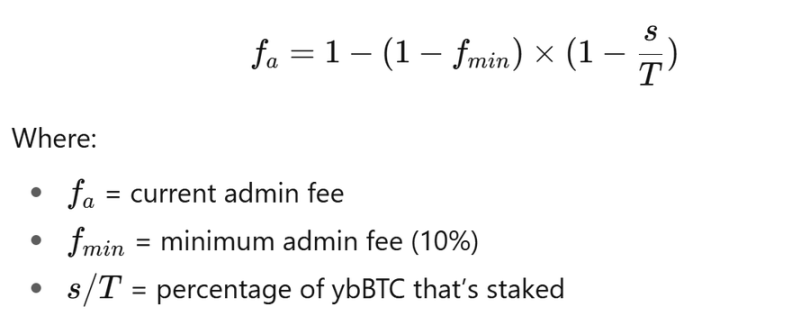
Saat tidak ada yang di-stake (s = 0)
Jadi, 𝑓ₐ = 𝑓𝑚𝑖𝑛 = 10%, pemegang veYB hanya mendapatkan sebagian kecil (10%), sementara pemegang ybBTC yang tidak di-stake mendapatkan sisanya (90%).
Saat semua di-stake (s = T)
Jadi, 𝑓ₐ = 100%, pemegang veYB mendapatkan seluruh biaya sisi pengguna karena tidak ada yang tersisa untuk mendapatkan biaya transaksi.
Saat setengah pasokan di-stake (s = 0.5T), biaya manajemen naik (≈ 36,4%), veYB mendapatkan 36,4%, pemegang yang tidak di-stake berbagi 63,6%.
Bagi pemegang ybBTC yang di-stake, mereka menerima emisi YB, yang dapat dikunci menjadi veYB, minimal 1 minggu hingga maksimal 4 tahun.
Pemegang ybBTC yang di-stake dapat mengunci emisi yang mereka terima untuk menikmati biaya dan emisi sebagai pemegang veYB, menciptakan efek flywheel yang memungkinkan mereka memperoleh biaya maksimum dari protokol, seperti yang ditunjukkan pada gambar di bawah.
Sejak peluncuran, yieldbasis telah mencatat beberapa statistik menarik:
-
Total volume perdagangan mencapai 28,9 juta dolar AS
-
Lebih dari 6 juta dolar AS digunakan untuk rebalancing
-
Menghasilkan lebih dari 200 ribu dolar AS dalam biaya.
Pemikiran Pribadi
YieldBasis mewakili salah satu desain paling inovatif dalam penyediaan likuiditas sejak model stable swap asli Curve.
Ia menggabungkan mekanisme yang telah terbukti; tokenomics voting escrow, rebalancing otomatis, dan penyediaan likuiditas leverage, ke dalam kerangka kerja baru yang mungkin menetapkan standar berikutnya untuk strategi hasil yang efisien modal.
Mengingat ini dibangun oleh tim yang sama di balik Curve, optimisme pasar tidak mengherankan. Dengan pendanaan lebih dari 50 juta dolar AS dan pool yang terisi dalam sekejap, investor jelas bertaruh pada penerbitan token di masa depan.
Meski begitu, produk ini masih dalam tahap awal. Sifat BTC yang relatif stabil menjadikannya aset uji yang ideal, namun jika pasangan perdagangan volatilitas tinggi diperkenalkan terlalu dini, ini bisa menantang mekanisme rebalancing.
Meski demikian, fondasinya tampak kokoh, dan jika model ini dapat berkembang dengan aman, ini mungkin membuka garis depan pendapatan baru bagi penyedia likuiditas DeFi.






