
Comment BTC a-t-il évolué après les quatre élections de mi-mandat précédentes ?

Auteur : Gemini, Deep Tide TechFlow
Le 3 novembre, les élections de mi-mandat américaines approchent. À chaque fois, le marché évoque le mythe de la « malédiction des actifs à risque ».
D’un point de vue macroéconomique, les élections de mi-mandat influencent effectivement les actifs à risque, la raison principale étant « l’incertitude politique ». Qui contrôle le Congrès impacte directement les questions clés telles que la dépense publique à venir, la politique fiscale, le niveau de réglementation et le plafond de la dette.
Ces attentes sont intégrées dans les prix par le marché avant l’élection ; lorsque l’incertitude augmente, les capitaux deviennent instinctivement prudents et l’appétit pour le risque diminue en conséquence.
Désormais, BTC est largement intégré dans les circuits financiers traditionnels et ressemble de plus en plus à un actif risqué à haut Bêta ; ses liens avec les actions américaines, la liquidité du dollar et l’appétit mondial pour le risque se sont nettement renforcés.
Ainsi, il y a de fortes chances que les changements de perspectives politiques dus aux élections de mi-mandat se répercutent sur le marché du BTC ; il convient néanmoins de noter qu’il ne faut pas comprendre cela comme un lien direct entre la performance de BTC et les résultats du scrutin. Il s’agit seulement de constater qu’au fil de ce cycle, la sensibilité de BTC à l’appétit macroéconomique pour le risque est à son maximum.
Mais alors, quelle est la véritable ampleur de l’impact de ce type de choc macroéconomique lié aux élections de mi-mandat dans l’histoire ?
La baisse automatique lors de chaque élection n’est pas avérée
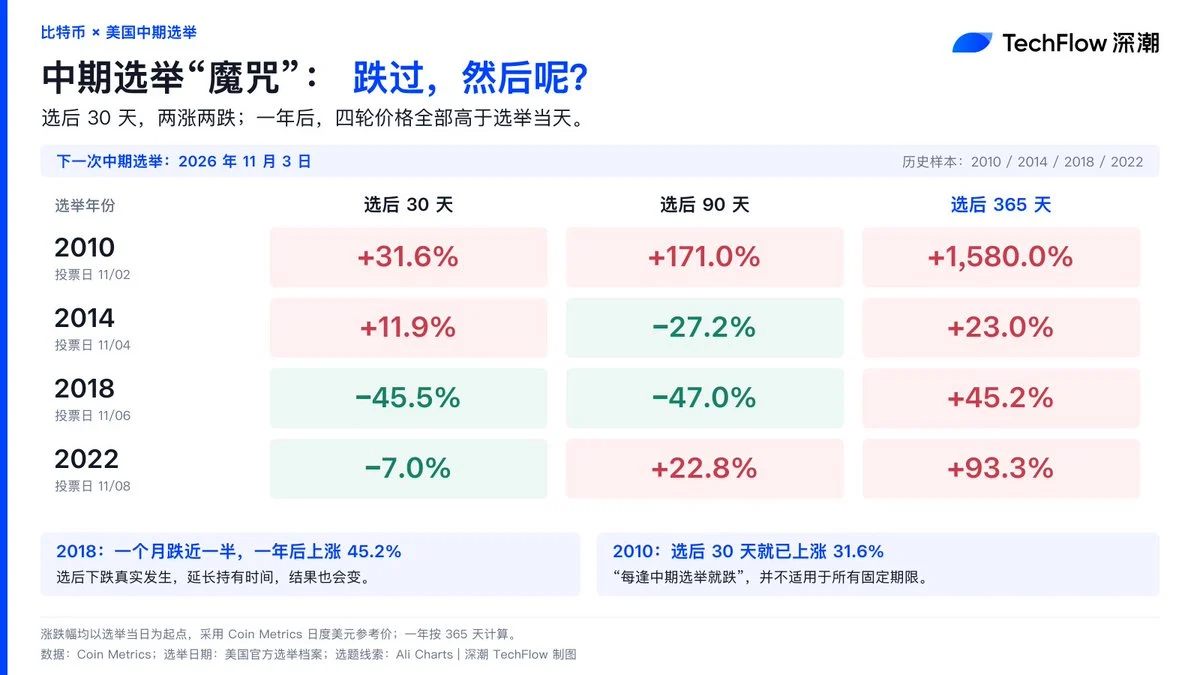
Nous avons recueilli les données de marché de BTC autour des quatre dernières élections de mi-mandat américaines (2010, 2014, 2018, 2022) et avons constaté que, dans la réalité des chiffres, le soi-disant « chaque mi-mandat entraîne une baisse » est un biais cognitif.
Si l’on observe l’effet à court terme des élections de mi-mandat, BTC affiche des mouvements de marché très volatils et polarisés.
En 2018, un mois après l’élection, BTC a subi une correction brutale, chutant de 45,5 % en un seul mois. Mais, en 2010, au cours des 30 jours après l’élection, il avait bondi de 31,6 %.
« La baisse à chaque élection de mi-mandat » ne s’applique donc pas systématiquement à toutes les échéances fixes. Cela indique qu’à court terme, le résultat des élections ne supprime pas immédiatement les divergences mais intensifie au contraire la lutte entre haussiers et baissiers.
Ceci n’est qu’une variable parmi d’autres, et la taille du marché, l’acceptation et les conditions macroéconomiques de BTC diffèrent à chaque cycle de 4 ans.
En performance à long terme, sur un an après l’élection, BTC a presque systématiquement enregistré des gains absolus.
La plus faible hausse a été observée en 2014 (+23,0 %), la plus forte en 2010 (+1580,0 %). Le cas le plus emblématique reste 2018 : la baisse post-électorale a bien eu lieu, mais une détention prolongée a changé la donne, avec une performance positive de 45,2 % un an plus tard.
Piège de liquidité et redistribution des jetons
Les capitaux de grande envergure ne craignent pas les fluctuations politiques à long terme ; au contraire, l’incertitude macroéconomique à court terme générée par une élection est un terrain naturel pour effectuer des rotations de positions.
Face à la nervosité pré et post-électorale, les positions longues hautement levierisées et les investisseurs particuliers paniqués subissent souvent des liquidations forcées, cédant leurs jetons à perte dans les fortes corrections des 30 jours post-électoraux. Les capitaux avisés profitent de ce « bruit macroéconomique » pour tendre un piège de liquidité : ils achètent à bas prix les ventes de panique des particuliers, accumulant ainsi une position de fond à long terme.
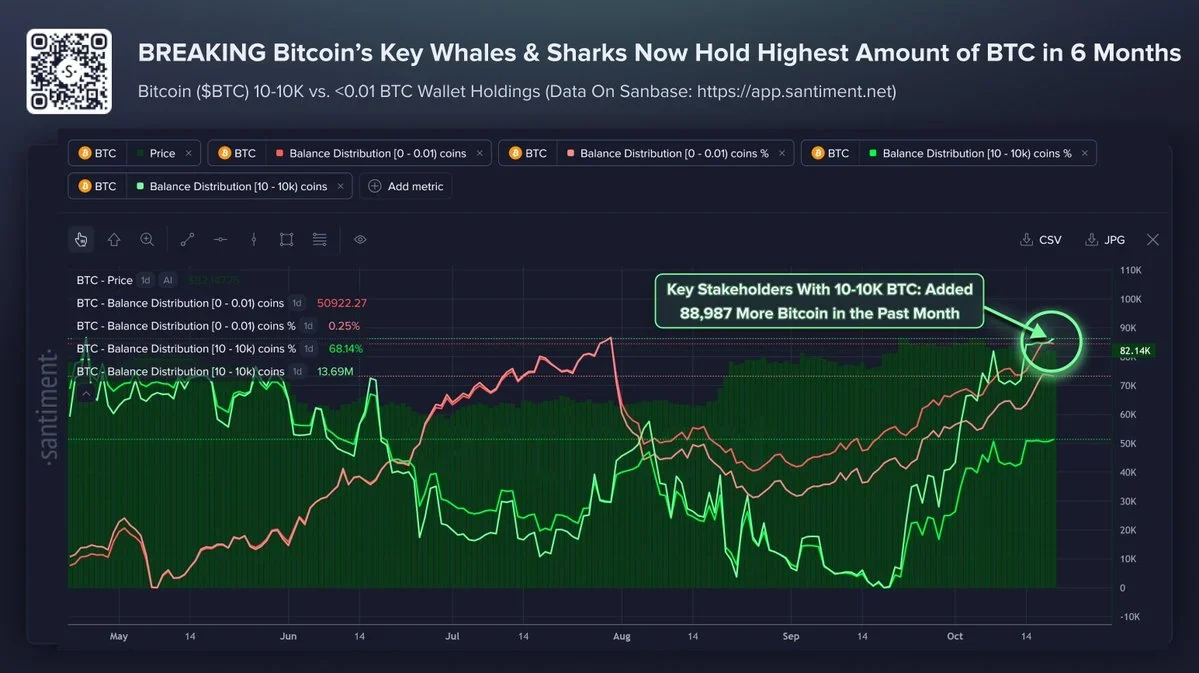
Nous avons également mentionné dans un autre article que les baleines on-chain ont accéléré leur accumulation de BTC ce dernier mois, atteignant même un nouveau sommet depuis février de cette année.
Pour BTC, la dite « malédiction des élections de mi-mandat » ressemble plutôt à une redistribution de jetons exploitant le bruit macroéconomique. Les capitaux qui sortent du marché sous l’effet de la panique à court terme se retrouvent aisément convertis en surperformance dans le portefeuille d’un autre acteur au bout d’un an.
Avertissement : le contenu de cet article reflète uniquement le point de vue de l'auteur et ne représente en aucun cas la plateforme. Cet article n'est pas destiné à servir de référence pour prendre des décisions d'investissement.
Vous pourriez également aimer
Prix des cryptos
Plus


