
Faits saillants du rapport financier de Q3 2026 de Bloom Energy : le chiffre d'affaires s'envole de 138 % pour atteindre 1,24 milliard de dollars, le bénéfice d'exploitation trimestriel dépasse celui de toute l'année précédente, troisième révision à la hausse des prévisions annuelles cette année.
 2026/10/23 03:05
🔥 Radar des Actions Phare US désormais en ligne ! 3 grandes thématiques US + 6 actions soigneusement sélectionnées + 7 grands événements à venir : où se situent les opportunités sur les marchés US cette semaine ? Cliquez ici pour tout voir en un coup d'œil 22 axes de trading →
Points clés :
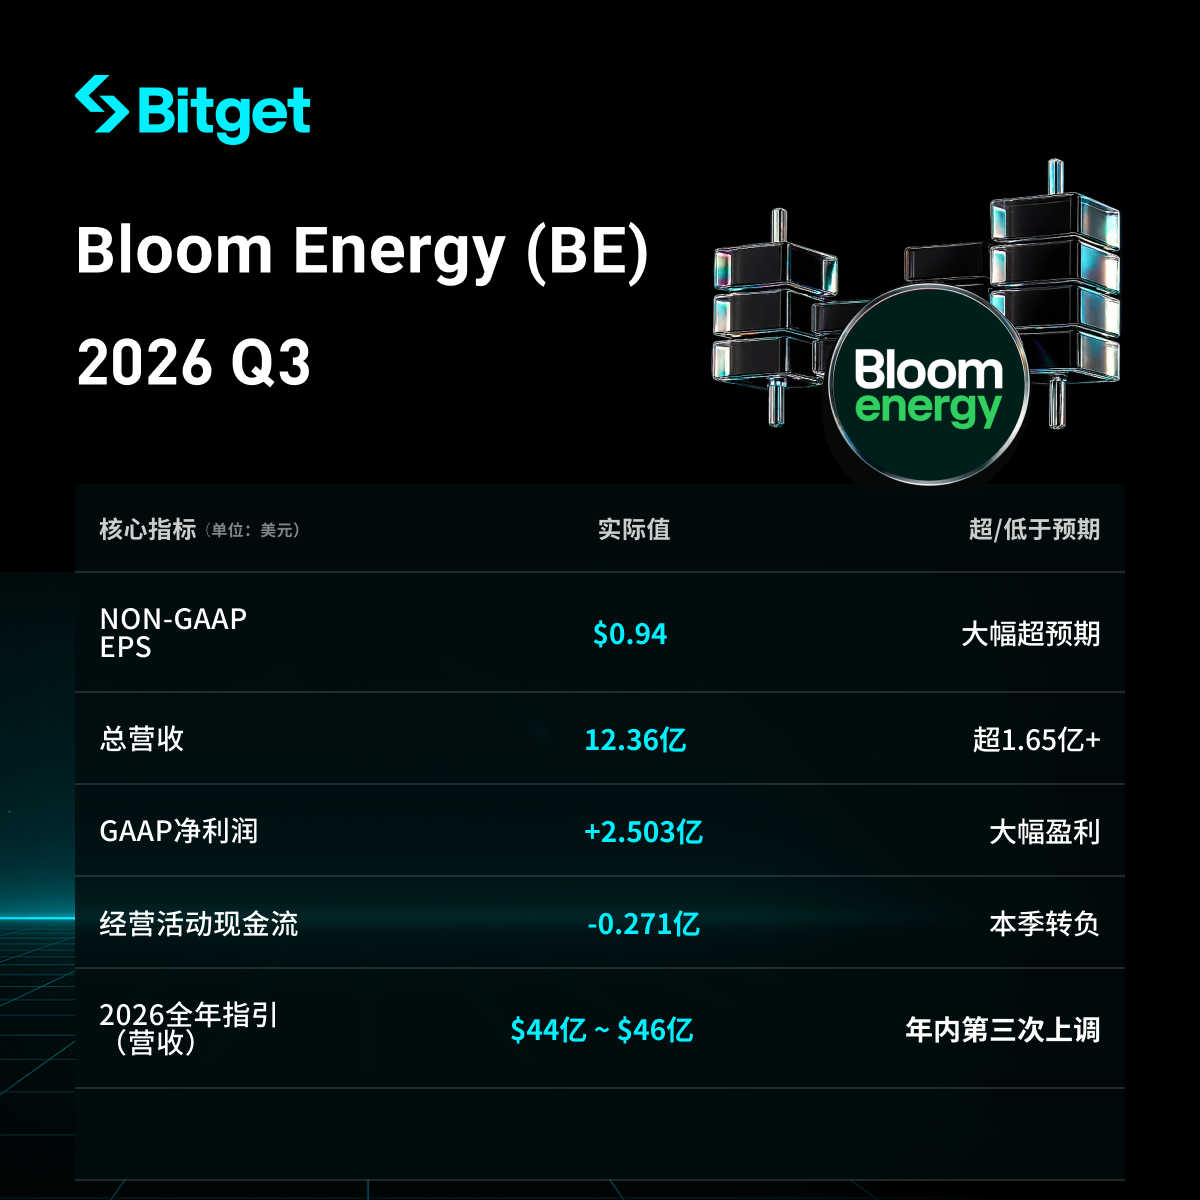
Bloom Energy (NYSE: BE) a publié ses résultats pour le T3 le 22 octobre 2026 (période close au 30 septembre 2026) : chiffre d’affaires de 1,2358 milliard de dollars, en hausse de 138,1 % sur un an, largement supérieur à l’estimation des analystes à environ 1,07 milliard de dollars ; BPA dilué non-GAAP de 0,94 $, bien au-dessus des attentes de 0,69 $. Le bénéfice opérationnel non-GAAP du trimestre s’établit à 285,7 millions de dollars, soit plus de 500 % d’augmentation, dépassant le total de l’année précédente, avec une marge opérationnelle passant de 8,9 % à 23,1 %. L’entreprise relève ses prévisions annuelles pour 2026 pour la troisième fois, avec un chiffre d’affaires médian correspondant à une croissance de 122 % sur un an. Malgré des fondamentaux solides et une inclusion dans le S&P 500, un flux de trésorerie disponible négatif de 181 millions de dollars, le coût d’expansion des capacités qui pèse sur les marges brutes attendues et une valorisation élevée ont fait chuter le cours de l’action de 8,7 % à 217,77 dollars à la clôture, puis davantage après séance.
Analyse détaillée :
- Performance globale de l’activité et résultats financiers
- Chiffre d’affaires trimestriel : 1,2358 milliard de dollars, soit une croissance de 138,1 % par rapport à 519 millions la même période l’an dernier, +16 % par rapport au trimestre précédent, largement au-dessus de la prévision des analystes à 1,07 milliard de dollars.
- Bénéfice net GAAP : 250,3 millions de dollars (BPA dilué de 0,78 $), contre une perte de 23,1 millions l’an dernier ; BPA dilué non-GAAP de 0,94 $ (0,15 $ l’an dernier), dépassant l’estimation de 0,69 $.
- Bénéfice opérationnel non-GAAP : 285,7 millions de dollars (marge de 23,1 %), soit plus de 500 % d’augmentation par rapport à 46,2 millions l’année précédente ; bénéfice opérationnel GAAP de 225,4 millions (marge de 18,2 %, contre 1,5 % l’an passé). Avec 138 % de croissance de revenus, les dépenses d’exploitation n’augmentent que de 26 %, reflétant un effet de levier opérationnel important.
- Marge brute : GAAP 33,8 % (+453 points de base sur un an), non-GAAP 34,5 % (+412 points de base).
- EBITDA ajusté : 299,5 millions de dollars.
- Flux de trésorerie : sortie nette de 27,1 millions sur les activités opérationnelles, flux de trésorerie disponible négatif à 181 millions de dollars (positif l’an dernier), en raison de décalages importants entre livraisons et encaissements, accumulation d’actifs contractuels et de comptes clients, et besoins croissants en fonds de roulement. Trésorerie et équivalents de fin de période à environ 2,49 milliards de dollars.
- Performance des activités principales (produits/génération sur site)
- Revenus produits : 1,0736 milliard de dollars, +179,4 % sur un an, premier trimestre à dépasser le seuil du milliard, soit env. 87 % du chiffre d’affaires total.
- Moteurs de croissance : explosion de la demande de “génération sur site” (On-site Power) pour les data centers d’IA. Le CEO KR Sridhar cite le CEO de Nvidia lors du GTC de Berlin : chaque trimestre de retard dans la disponibilité d’un data center 1 GW représente environ 1 milliard de dollars manqués (et 100 MW équivalent à près de 1 milliard). Bloom insiste sur sa capacité de livraison rapide : projet Utah avec Oracle électrifié en moins de deux mois ; projet Nebius dans le New Jersey approuvé par la commission d’aménagement trois mois après signature puis opérationnel en deux mois après feu vert. L’entreprise affirme être la seule à garantir à la fois “l’approbation la plus rapide (pas besoin de permis de pollution de l’air), le déploiement le plus court et une évolutivité future” : elle ne constitue pas un goulet d’étranglement à l’ouverture de data centers des clients.
- Le management estime que Bloom est à l’avant-garde de la “plus grande transformation de l’architecture électrique depuis 150 ans”, passant d’un réseau centralisé séculaire à de la production distribuée sur site.
- Performance des autres segments
- Installations : env. 84,86 millions de dollars, marge brute négative.
- Services : env. 67,56 millions de dollars, marge brute env. 17,8 % (non-GAAP env. 21,4 %).
- Électricité : environ 9,82 millions de dollars.
- L’activité produits est principalement vecteur de croissance, les autres segments restent plus modestes, mais services et électricité offrent un revenu récurrent stable.
- Dépenses d’investissement et plans d’expansion de capacité
- Sortie nette de 157,2 millions de dollars sur les investissements au T3, dont 153,5 millions consacrés à l’acquisition de propriétés, usines et équipements. Le CFO indique que ces capex sont déjà quatre fois ceux de l’ensemble de l’an passé.
- Domaines d'investissement principaux : expansion des capacités à Fremont et Newark pour soutenir les commandes de data centers de très grande taille. La montée en cadence des nouvelles lignes et les livraisons accélérées alourdissent temporairement les coûts ; plusieurs projets de réduction de coûts nécessitent du temps pour produire leurs effets. Le démarrage de l’expansion affectera temporairement la marge brute de 2027.
- Comparaison sectorielle : Bloom se distingue par le déploiement rapide modulable de ses piles à combustible à oxyde solide (SOFC), versus turbines à gaz classiques (délais de livraison après 2030) et interconnexions au réseau électrique (retards souvent de 1,5 à 2 ans). Les ventes au Texas, marché à bas coûts, prouvent la compétitivité de Bloom.
- Prévisions 2026
- Chiffre d’affaires : relevé à 4,4–4,6 milliards de dollars (avant : 3,9–4,2 milliards), médiane à 4,5 milliards soit une hausse de 122 % sur un an environ.
- Bénéfice opérationnel non-GAAP : 960–1 030 millions de dollars (marge médiane env. 22 %).
- BPA non-GAAP : 3,10–3,40 dollars (avant : 2,55–2,85 dollars).
- Marge brute non-GAAP : env. 34 % (prévision initiale début d’année : 32 %, 2025 env. 30 %).
- Le rythme trimestriel dépendra de la préparation client et du calendrier de livraison, avec la possibilité d’un positionnement dans l’intervalle des guidance déterminé par les livraisons de fin d’année, impliquant une volatilité de trimestre à trimestre. C’est la troisième révision à la hausse de l’année.
- Contexte marché et préoccupations des investisseurs
- Enjeu central : la croissance de la puissance de calcul de l’IA n’est pas compatible avec la vétusté du réseau électrique ; la production sur site devient un besoin structurel de plusieurs milliers de milliards. Bloom a décroché une commande CCS (CCS) de 700 MW via AEP pour le captage et stockage de carbone, fournit de l’électricité quasi neutre pour Google ; le management voit dans le CCS une opportunité de marché supérieure à 1 trillion de dollars US (sa technologie peut fournir du CO2 très concentré). A également évoqué l’architecture DC 800V, permettant à un data center 1 GW d’économiser plus de 5 milliards en cinq ans comparé à une architecture classique. Les sociétés de services publics passent du statut de “concurrents” à celui de “partenaires”, achetant du matériel pour renforcer la stabilité du réseau.
- Préoccupations des investisseurs : flux de trésorerie disponible toujours négatif (lié aux besoins en fonds de roulement et en capex), coûts d’expansion qui pèseront temporairement sur la marge brute 2027, valorisation élevée (malgré une forte correction depuis les plus hauts de juin), et incertitude sur les délais de livraison impliquant une volatilité des résultats. Malgré les très bons résultats et un relèvement des objectifs, le titre a chuté de 8,7 % à 217,77 dollars (et encore davantage après séance), traduction du principe “on vend la nouvelle” et d’un scepticisme sur la qualité des flux de trésorerie. L’entrée dans le S&P 500 constitue un jalon symbolique.
Avertissement : Le contenu de cet article est fourni à titre d’information seulement et ne constitue en aucun cas un conseil d’investissement.
Avertissement : le contenu de cet article reflète uniquement le point de vue de l'auteur et ne représente en aucun cas la plateforme. Cet article n'est pas destiné à servir de référence pour prendre des décisions d'investissement.
Vous pourriez également aimer
L'ambition ultime de Musk : construire un "empire technologique tout-en-un" et détenir le cœur de l'industrie de l'IA entre ses mains
SpaceX procède à une expansion agressive afin d'intégrer en profondeur les infrastructures mondiales de communication, de puissance de calcul et son propre système énergétique. Grâce à une croissance financière supérieure aux attentes et à l'expansion de ses capacités de calcul, combinées à des plans potentiels de fusion avec Tesla, Elon Musk envisage de construire un « empire technologique full-stack » entièrement intégré verticalement, allant du « satellite/transmission – énergie électrique – puces/modèles AI – robots/terminaux ». Son objectif est de maîtriser pleinement le noyau industriel de l’ère de l’intelligence artificielle.
La vague de vente d’IA déclenche des craintes de croissance, le report des attentes de hausse des taux de la Fed jusqu’en janvier prochain
L'analyse de Goldman Sachs indique que la faiblesse de l'IA a permis de réévaluer le cycle des dépenses en capital, réduisant ainsi la pression potentielle sur l'émission d'obligations. "Les problèmes affectant les actions contribuent à résoudre les questions liées aux taux d'intérêt."

Même avec des contrats à terme de 430 milliards de dollars sous la main, SB Energy du groupe SoftBank envisage de repousser son IPO, alors que sa valorisation à 60 milliards de dollars peine à séduire les investisseurs.
SB Energy, filiale de SoftBank, envisage de reporter son introduction en bourse à l'année prochaine. Prévue initialement pour septembre, l’opération est repoussée en raison des turbulences autour de CoreWeave qui ont affaibli la confiance du marché dans les investissements en IA ; les investisseurs estiment également que la valorisation de 60 milliards de dollars est trop élevée.
Quelle est la durabilité du rebond actuel des obligations américaines ?
JPMorgan estime que la récente reprise des obligations d'État américaines a été déclenchée par la propagation de la crise de la dette européenne et la forte correction du Nasdaq, et non par une amélioration des fondamentaux américains. Malgré le bruit persistant sur la "dédollarisation", la demande étrangère pour les obligations américaines à long terme a déjà atteint un niveau record. Le rendement à 10 ans a atteint une zone de résistance clé entre 4,94 % et 5,02 %, mais les actions technologiques sont devenues la principale variable dirigeant les rendements des obligations américaines. Il n'est pas conseillé de parier à la baisse contre cette reprise tant que des signes clairs de stabilisation, voire de formation d'un plancher, n'apparaissent pas sur les marchés des actifs à risque.
Prix des cryptos
Plus


