Pourquoi s'intéresser à rARQT en ce moment ? Quelle histoire le marché raconte-t-il ?
Arcutis Biotherapeutics (
NASDAQ : ARQT, Bitget rARQT) est une entreprise biopharmaceutique dermatologique en phase de commercialisation, dont le produit phare est ZORYVE (roflumilast) en crème ou en mousse, destiné au psoriasis en plaques, dermatite atopique, dermatite séborrhéique, etc. Le produit met en avant sa nature non hormonale, un usage quotidien et une tolérance sur le long terme.
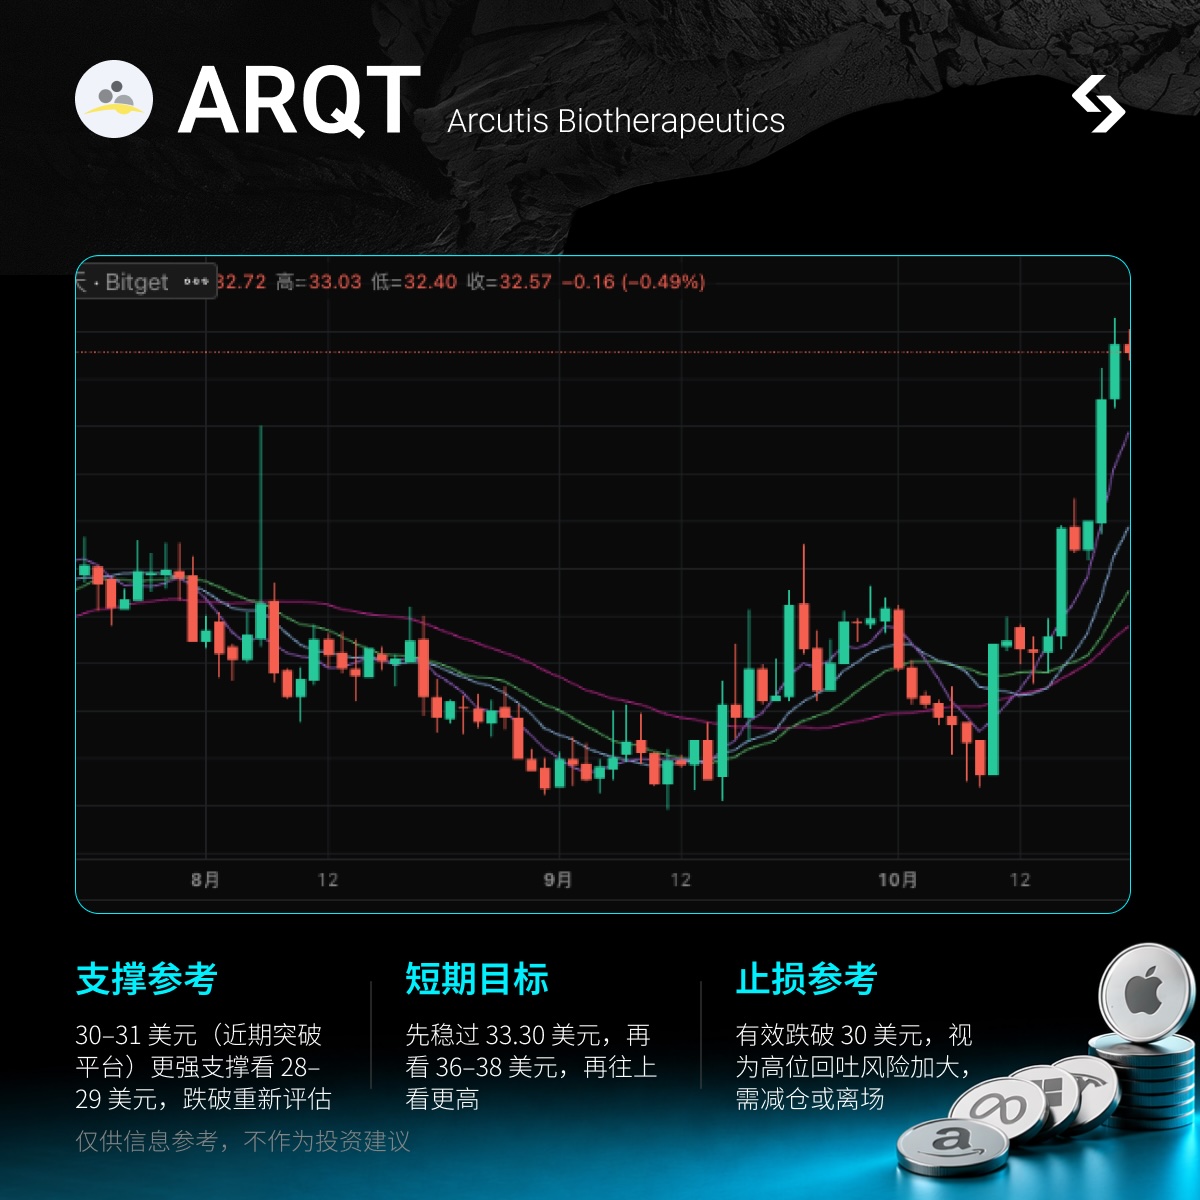
Depuis le plus bas sur 52 semaines en mai, à environ 19,30 USD, le cours actuel est d'environ 32,82 USD (clôture du 20/10), soit une hausse d'environ +70 %. La performance récente est forte : le cours a atteint et frôle le plus haut sur 52 semaines, autour de 33,30 USD (écart de -1,4 %), avec environ +26 % sur la semaine passée et +29 % sur le mois. Le marché ne parle plus d'une histoire clinique en amont, mais plutôt de la validation de la montée en puissance de la commercialisation de ZORYVE, de l'expansion des indications (enfants/nourrissons), du déploiement des équipes de vente et de la télémédecine, ainsi que du passage de la société à la rentabilité et à l'amélioration des flux de trésorerie, avec un objectif annuel relevé plusieurs fois. Forte volatilité + thématique innovante en dermatologie ; adapté à une dynamique événementielle par vagues.
À préciser : environ 21,69 millions d'actions détenues à découvert, soit environ 18,4 % du flottant (environ 17,3 % du titre émis), couverture d'environ 4,8 jours ; volume institutionnel important mais pas une situation d'extrême short squeeze de type GME ; à jouer sur la thématique et la catalyse des résultats, pas sur une hausse purement mécanique. Le cours est proche de ses plus hauts.
Aperçu des fondamentaux
Entreprise américaine biopharmaceutique spécialisée en dermatologie, basée à Westlake Village, Californie. Le portefeuille cœur est ZORYVE (formes crème et mousse à différentes concentrations), couvrant le psoriasis, la dermatite atopique, la dermatite séborrhéique et autres maladies dermatologiques auto-immunes, mettant l'accent sur des alternatives non hormonales et l'adhésion du patient. Les ventes, initialement concentrées sur la dermatologie spécialisée, se sont étendues à la pédiatrie/soins primaires, le volume des prescriptions battant régulièrement des records.
Principaux produits et avancées :
-
Crème/mousse ZORYVE : plusieurs homologations FDA, indications pédiatriques et adultes ; récemment élargi au psoriasis chez l’enfant dès 2 ans, la sNDA pour la dermatite atopique du nourrisson a été reçue (PDUFA au 23 février 2027).
-
Élargissement des forces de vente, programmes d’accès patients et télémédecine en cours.
-
Pipeline : mousse ZORYVE en phase 2 pour le vitiligo ; autres candidats systémiques (ex. ARQ-234).
Données clés financières et opérationnelles :
Capitalisation boursière environ 4,1 milliards USD ; cours actuel environ 32,82 ; plage 52 semaines 19,30–33,30, à -1,4 % du sommet.
T2 2026 (au 30/6) : revenus nets des produits 129,9 millions USD, +59 % en glissement annuel, +23 % séquentiel ; les prévisions de ventes annuelles nettes pour 2026 ont été revues à la hausse à 525–540 millions USD (contre 480–495 millions USD auparavant).
Résultat net T2 environ 15 millions USD, flux de trésorerie d'exploitation positif, liquidités et équivalents environ 239 millions USD.
Actions à découvert : environ 21,69 millions, soit environ 18,4 % du flottant, couverture environ 4,8 jours ; détention institutionnelle autour de 89 %. L'élasticité provient de la thématique, de la croissance des prescriptions et du relèvement des objectifs ; les positions vendeuses offrent un surplus de carburant mais ne sont pas le facteur moteur principal.
Catalyseurs récents
-
T2 en août : résultat supérieur aux attentes et révision majeure à la hausse des prévisions annuelles.
-
Mi-fin octobre : Cantor initie la couverture en Overweight, prix cible 48 USD ; Guggenheim relève le prix cible à 44 USD et reste à l'achat, ce qui pousse à des volumes croissants et à un nouveau record sur 52 semaines.
-
Prochaine publication de résultats prévue autour du 3 novembre (T3), pour valider la continuité des prescriptions/revenus, les marges et les orientations.
-
À moyen terme : PDUFA pour les indications pédiatriques/nourrissons (23/02/2027), publication de données phase 2 et expansion des canaux de distribution.
Analyse des écarts de prévisions
Consensus du marché : le titre a déjà fortement rebondi et s’approche du sommet sur 52 semaines, la plupart des cibles de Wall Street oscillant entre 38 et 44 USD, une partie du potentiel est déjà intégrée ; valorisation élevée par rapport à la croissance typique de la biotechnologie (PE prospectif non faible), dépendance à un seul produit et risques concurrentiels à surveiller. La réalité pourrait être différente : le T2 a démontré la force de la demande, avec des objectifs relevés en continu, et l'effet des investissements dans l'équipe de vente et les canaux devrait se manifester dans les prochains trimestres. Si ZORYVE continue de gagner des parts sur les stéroïdes topiques et étend ses indications, certains analystes tablent sur 2,6 à 3,5 milliards USD de chiffre d'affaires au pic, laissant entrevoir une revalorisation possible à moyen terme. C'est l'écart de prévision moyen terme ; à court terme, la dynamique est plutôt liée aux publications de résultats et au sentiment des analystes qu'à une mécanique pure de vente à découvert.
Niveaux clés pour les transactions
Logique claire : montée en puissance de ZORYVE + révisions haussières + élargissement des indications + amélioration de la rentabilité, triple moteur. Capitalisation médiane, volatilité marquée, adapté aux mouvements événementiels, déconseillé de courir après le cours au-dessus de 33. Soutiens techniques à observer : zone des 30-31 (cassure récente), support plus marqué à 28-29 et moyenne mobile 50 jours autour de 25,6.
Objectif court terme : d’abord stabiliser au-dessus de 33,30, puis viser 36-38 (cœur des estimations analystes), si les résultats restent solides viser 40-44. À moyen terme, la discussion d’objectifs plus élevés dépendra de la validation continue sur les canaux/indications et du maintien du secteur, ce n’est pas à intégrer dans les chiffres à ce stade.
Seuils de stop à surveiller : un échec durable sous 30 signalera la cassure ratée ; si la zone des 28 cède à son tour, il faudra reconsidérer la dynamique de la hausse actuelle. Attention : le titre est proche de ses plus hauts, adapter la taille de position, ne pas surpondérer en portefeuille principal, éviter les doublons avec d'autres biotechs ultra-volatiles ou déjà en surpoids.
Avantages exclusifs Bitget
rARQT négocié 24h/24 et 7j/7 sur Bitget. Grâce au rToken rARQT de Bitget, vous pouvez : vous positionner à tout moment (sans attendre l'ouverture du marché américain, capter les mouvements post-séance et nocturnes), bénéficier d’une tarification transparente, et automatiser le suivi sans surveillance manuelle.
Risque à noter :
Le principal risque est la prise de bénéfices à ces niveaux et la déception sur la réalisation des événements. Le cours est proche de son sommet annuel, le coussin de sécurité sur les objectifs de consensus est limité ; si le rapport T3 montre un ralentissement des prescriptions, des objectifs décevants, ou une pression concurrentielle/tarifaire, le repli peut être rapide.
La dépendance à un seul produit reste la signature de la biotech, le rythme des avancées cliniques/réglementaires est incertain.
Malgré l'existence d'un certain volume de positions vendeuses, le flottant est majoritairement institutionnel, et une fois l'impulsion émotionnelle passée, il y a risque d'une correction sur faible volume. Ce titre est volatil, la gestion de la taille et des stops est cruciale. Données et niveaux à titre indicatif uniquement, ne constituent pas un conseil d'investissement, chacun doit gérer son risque.

 2026/10/22 06:47

 VIPStratégie hebdomadaire Tesla



