
Rapport financier du troisième trimestre 2026 de Meta : les revenus dépassent les attentes avec une croissance de 26 %, atteignant 64,6 milliards de dollars ; Muse AI franchit le cap des dix millions d’utilisateurs et ouvre une nouvelle ère de croissance pour l’IA !
 2026/10/22 04:58
🔥 Le radar des tendances actions US est en ligne ! 3 grandes thématiques boursières US + 6 actions sélectionnées + 7 événements majeurs au calendrier : où saisir les opportunités américaines cette semaine ? Cliquez pour découvrir en un coup d’œil 22 directions de trading→
Points clés :
Les revenus de Meta au troisième trimestre atteignent 64,6 milliards USD, en hausse de 26% sur un an, dépassant les attentes du marché, principalement grâce à la solide performance de la publicité. L’impact d’environ 9,9 milliards USD de frais juridiques et les importants investissements dans l’infrastructure IA ont fait chuter la marge opérationnelle à 20% et généré un free cashflow négatif. Le nouvel agent IA personnel, Muse, a rapidement dépassé 10 millions d’utilisateurs aux États-Unis et au Canada avec d’excellents résultats dans le commerce en ligne ; la direction le considère comme un moteur de croissance ARPU à long terme et annonce une nouvelle catégorie d’actions sans droit de vote pour soutenir l’expansion IA. Après la clôture, le cours de l’action grimpe de 2 à 5 %, le marché se focalisant sur les prévisions de chiffre d’affaires et la dynamique de Muse, plutôt que sur les pressions de rentabilité à court terme.
Analyse détaillée
1. Performance globale des revenus et de la rentabilité
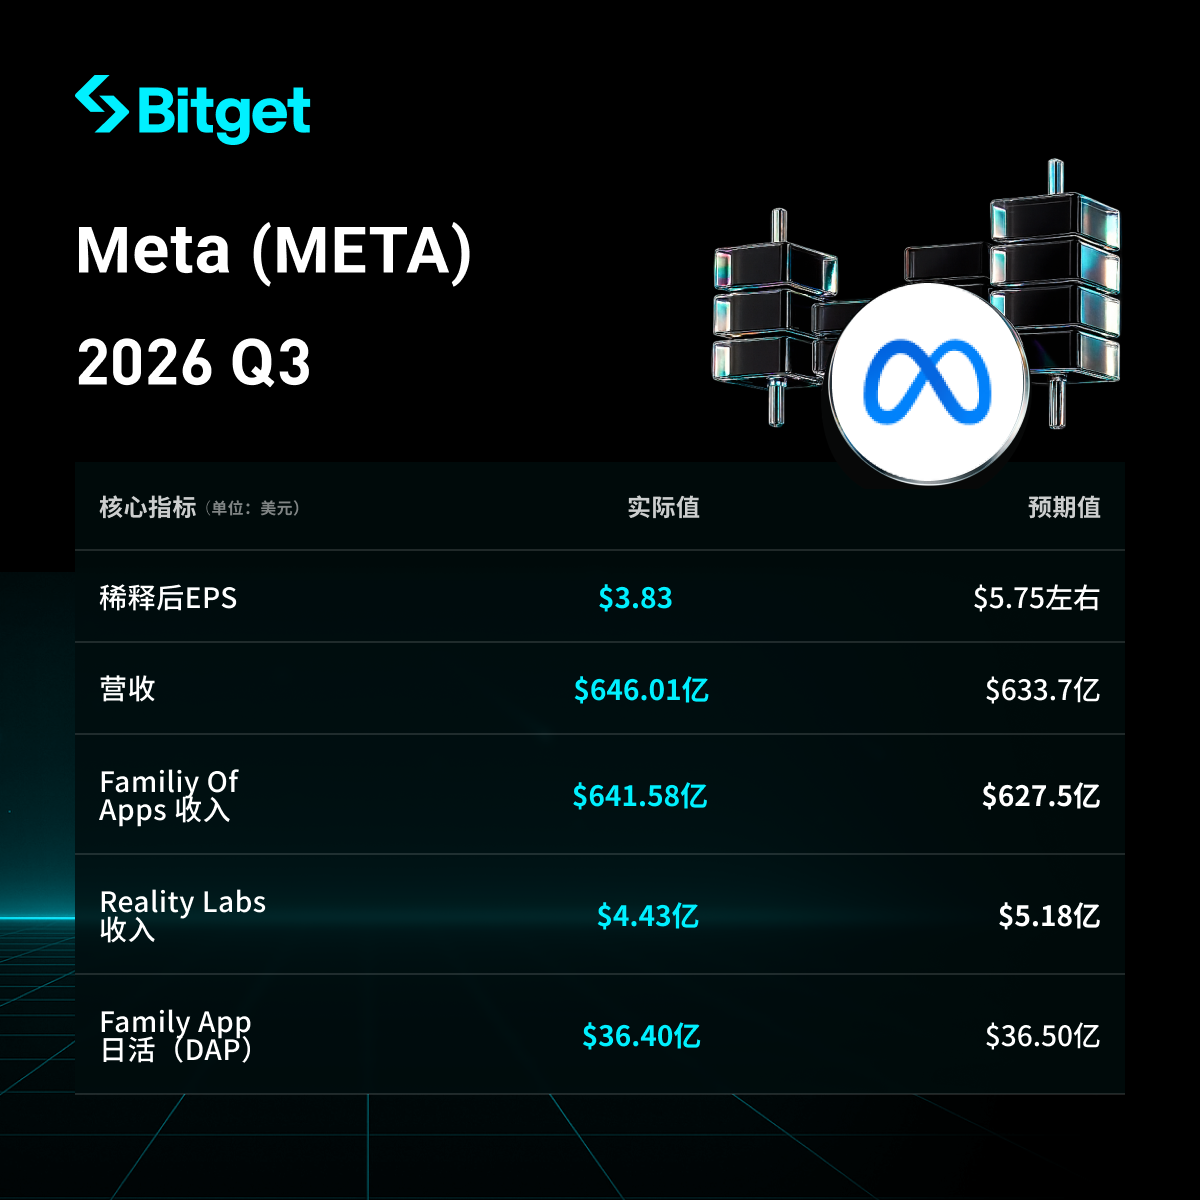
- Revenus trimestriels de 64,601 milliards USD, en hausse de 26 % sur un an (identique en données publiées et à changes constants), supérieurs aux 63,37 milliards USD anticipés par LSEG et autres acteurs du marché.
- Résultat net dilué par action (GAAP) de 3,83 USD (incluant les frais liés aux litiges de 9,89 milliards USD) ; après retraitement des frais juridiques et de leur impact fiscal, BPA dilué ajusté à 7,40 USD.
- Résultat d’exploitation de 12,988 milliards USD, en baisse de 37 % sur un an ; marge opérationnelle de 20 % (vs. 40 % l’an dernier). Hors frais juridiques, le résultat d’exploitation avoisine 22,88 milliards USD, pour une marge d’environ 35 %.
- Bénéfice net de 9,86 milliards USD, en hausse de 264 % sur un an (la base de comparaison était basse en raison de lourds impôts l’an dernier).
- Flux de trésorerie opérationnels de 32,786 milliards USD ; free cashflow négatif de 2,12 milliards USD (contre +10,63 milliards USD à la même période 2025), principalement sous l’effet de l’augmentation forte des investissements capitalistiques.
- Volume d’affichages publicitaires en hausse de 10 % sur un an, prix moyen par annonce en hausse de 14 % sur un an, montrant l’impact combiné de la demande publicitaire et de l’efficacité des recommandations IA.
- Effectif total de 66 775 personnes, en baisse de 15 % sur un an.
2. Performance de l’agent IA Muse
- Lancé début septembre, Muse compte déjà plus de 10 millions d’utilisateurs aux États-Unis et au Canada (en env. 6 semaines), avec plus de 25 % des utilisateurs l’utilisant quotidiennement, ce qui favorise la fidélisation.
- Le shopping est le cas d’usage principal : plus de 25 % des utilisateurs actifs effectuent des achats via Muse, pour un panier moyen supérieur à 200 USD ; le connecteur Plaid surpasse les attentes du secteur.
- La direction considère Muse comme parfaitement adapté au marché et en phase de montée en puissance, visant des services à plusieurs milliards d’utilisateurs ; construction en cours d’une capacité informatique suffisante pour 1 milliard d’utilisateurs.
- Le service est actuellement déficitaire en raison de “coûts de calcul très élevés” ; une amélioration de l’efficacité de plus de 10x est attendue dans l’année à venir, permettant la rentabilité à grande échelle.
- Monétisation prévue : service généralement gratuit, revenus via commissions sur transactions, abonnements premium/model token, services entreprises et APIs ; l’ARPU visé à long terme devrait dépasser celui des applications familiales actuelles (ARPU annuel USA de plusieurs centaines de dollars).
- Lancement simultané de Muse Wonder (premier modèle avancé) et extensions pour PME (connexion à Shopify, QuickBooks, etc. pour optimiser pubs et gestion) ; intégration prévue à Meta Glasses et nouvelles fonctions de protection de la vie privée telles que des VM confidentielles.
3. Performances des autres divisions
- Applications familiales (Family of Apps) : revenus d’environ 64,2 milliards USD (dont recettes publicitaires de 63,1 milliards USD, +26 % sur un an) ; DAU (utilisateurs actifs quotidiens) de 3,64 milliards, en hausse de 3 %. Les recommandations IA dopent l’engagement (ex : hausse du temps passé devant Reels), et plus de 10 millions d’annonceurs utilisent les outils publicitaires IA génératifs.
- Autres revenus : env. 1,1 milliard USD, +59 % sur un an (y compris messages WhatsApp payants et abonnements).
- Reality Labs : recettes de 443 millions USD, en baisse de 6 % (baisse des ventes Quest partiellement compensée par la hausse des lunettes intelligentes IA) ; perte opérationnelle trimestrielle d’env. 4,13 milliards USD. Perte envisagée pour l’année entre 18 et 19 milliards USD, ramenée à env. 15 milliards en 2027, avec un recentrage de la stratégie sur l’IA et les lunettes.
4. Dépenses d’investissement et stratégie IA
- CapEx du troisième trimestre (incl. leases financés) : 34,9 milliards USD, principalement pour serveurs, data centers et infrastructures réseau.
- Les prévisions CapEx annuelles sont resserrées à 135-145 milliards USD (plancher précédent à 130 milliards).
- Domaines d’investissement-clés : capacité IA (pour soutenir la montée en puissance de Muse et les activités principales), expansion des data centers ; annonce simultanée de la création d’une nouvelle classe d’actions ordinaires sans droit de vote (effective janvier 2027, assimilable à un split 2:1) pour lever des fonds, rémunérer les employés et financer des acquisitions, tout en maintenant le contrôle de Zuckerberg.
- La direction envisage que les investissements IA dopent durablement la croissance du cœur d’activité jusqu’en 2027, et ouvrent la porte à de nouveaux revenus.
5. Prévisions pour le prochain trimestre (T4 2026)
- Revenus attendus de 73 à 76 milliards USD (point médian à 74,5 milliards USD, supérieur aux 73,7 milliards attendus par le marché) ; hypothèse de taux de change défavorable à hauteur de 1 %.
- Dépenses totales annuelles prévues de 175 à 179 milliards USD (frais juridiques inclus) ; hors coûts juridiques du S3, le résultat opérationnel annuel attendu est supérieur à celui de 2025.
- Taux effectif d’imposition prévu au T4 : 15 %-17 %.
- Pour Reality Labs, pertes prévues sur l’année entre 18 et 19 milliards USD, ramenées à env. 15 milliards pour 2027.
| Revenus | 64,6 milliards USD (+26 %) | 73-76 milliards USD | - |
| CapEx | 34,9 milliards USD | - | 135-145 milliards USD |
| Dépenses | 51,6 milliards USD | - | 175-179 milliards USD |
| Pertes Reality Labs | ~4,1 milliards USD | - | 18-19 milliards USD (env. 15 milliards en 2027) |
6. Contexte du marché et préoccupations des investisseurs
- Point de tension central : la publicité et les recommandations IA continuent de croître, mais les investissements massifs dans la puissance de calcul pèsent sur le free cashflow et les marges ; Muse génère une nouvelle dynamique grâce à ses premiers utilisateurs et résultats dans l’e-commerce, mais le coût de calcul reste élevé et la monétisation n’est pas immédiate.
- Problématiques de marché : impact ponctuel des frais juridiques sur la rentabilité ; Muse encore limitée à l’Amérique du Nord et qui doit optimiser son efficacité à l’échelle ; pertes de Reality Labs structurelles mais en voie de réduction. Les investisseurs s’interrogent sur la capacité de Muse à générer à terme un ARPU supérieur aux applications actuelles, sur la possibilité d’une amélioration x10 de l’efficacité du calcul, et sur la pérennité de la croissance au-delà de 2027.
- Réaction du marché : la combinaison de revenus supérieurs aux attentes, d’une guidance solide pour le T4 et du succès de Muse a conduit à une hausse de 2 à 5 % du titre après Bourse ; le potentiel de croissance prime sur les inquiétudes de flux de trésorerie à court terme.
Avertissement : le contenu de cet article n’est fourni qu’à titre informatif et ne constitue en aucun cas un conseil en investissement.
Avertissement : le contenu de cet article reflète uniquement le point de vue de l'auteur et ne représente en aucun cas la plateforme. Cet article n'est pas destiné à servir de référence pour prendre des décisions d'investissement.
Vous pourriez également aimer
Nomura avertit : le risque de crédit lié à l'IA est actuellement étonnamment similaire à celui de la bulle Internet et de la crise Lehman, tout dépend du prix du pétrole
Nomura construit un cadre de "cycle de crédit décennal", qualifiant la technologie liée à l’IA et les turbulences du crédit souverain français comme la "deuxième vague de choc". Selon l’histoire, environ 1 à 2 ans après la fin de cette étape, une "troisième vague de choc" menant à une récession éclate inévitablement. La variable clé est le prix du pétrole : si la hausse provient d'une surchauffe de la demande, la Fed sera confrontée à un défi de stagflation, incapable de baisser les taux d'intérêt, rendant l’escalade de la crise inévitable ; si la cause principale est géopolitique, il subsiste un espace pour un ajustement politique.

Une perte de 80,7 milliards de dollars en six mois, un pari de 750 milliards sur la puissance de calcul : pourquoi la probabilité de faillite d'Anthropic n'est-elle estimée qu'à 17 % ?
Les arguments soutenant une faible probabilité de faillite incluent : la croissance du chiffre d'affaires qui reste élevée ; des investisseurs stratégiques tels que Google et Amazon ayant une forte motivation à maintenir l'exploitation de l'entreprise ; l'IPO elle-même qui offrira un nouveau canal d'approvisionnement en capital ; et la majeure partie des pertes nettes de 80,7 milliards de dollars étant des éléments non monétaires, n'entraînant pas de pression immédiate sur la trésorerie.
 VIPStratégie hebdomadaire Tesla

VIPStratégie hebdomadaire SpaceX
Prix des cryptos
Plus


