
Lilly s’envole ! Le GLP-1 propulse ISRG, DXCM, TMO – les actions pharmaceutiques américaines passent de valeurs refuges à nouveaux filons d’or
 2026/10/22 03:22
I. Situation du secteur : double atout défensif et croissance, nouvelle rotation des capitaux
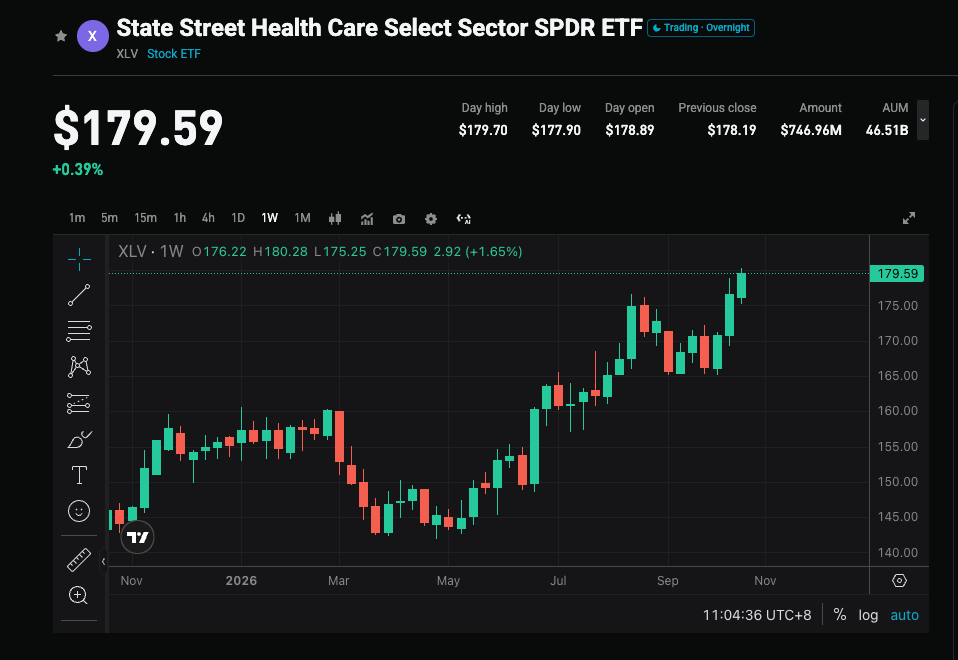
- Croissance explosive du GLP-1 : la taille du marché des maladies métaboliques est réévaluée à 150 milliards de dollars. Eli Lilly grâce au tirzepatide a dépassé Novo Nordisk et consolidé sa place de leader.
- Risques réglementaires en partie levés : la négociation des prix des médicaments et la menace des tarifs douaniers restent globalement sous contrôle, et le pessimisme du marché est désormais intégré.
- Vague de fusions-acquisitions pour compenser le « patent cliff » : afin de combler le déficit de plus de 300 milliards de dollars lié à l’expiration des brevets de marque entre 2028-2030, l’activité de M&A repart à la hausse et la valeur des transactions annuelles pourrait approcher ce montant.
Idée maîtresse : le secteur pharma ne se définit plus seulement comme une « valeur défensive », mais évolue vers une double identité “défense + croissance“ stimulée par la recherche de certitude des flux de capitaux.
II. Valeurs phares : les leaders mènent la danse, des opportunités dans les sous-segments
- Big Pharma : base de portefeuille solide
Eli Lilly (LLY) : Leader absolu, capitalisation supérieure à 1 100-1 200 milliards de dollars. Hausse d’environ 19 % en 2026, près de 60 % sur un an. Forte dynamique de la gamme GLP-1, croissance annuelle estimée (CAGR) supérieure à 13 % entre 2026-2028.AbbVie (ABBV) : Les blockbusters Skyrizi et Rinvoq poursuivent leur ascension dans l’immunologie, l’action tutoie ses plus hauts historiques.Johnson & Johnson (JNJ) : portefeuille diversifié, objectif de franchir 100 milliards de dollars de chiffre d’affaires.Merck (MRK) : Malgré l’enjeu du brevet Keytruda, l’oncologie et la stratégie M&A maintiennent l’attractivité.UnitedHealth (UNH) : reprise des marges de l’assurance santé intégrée, les bénéfices sont clairs.
- Titres à forte dynamique et volatilité
- Dispositifs médicaux et outils sciences de la vie
Intuitive Surgical (ISRG) : leader en robots chirurgicaux, bénéficie de la montée des interventions mini-invasives.Dexcom (DXCM) / Insulet : bénéficient directement de la gestion des maladies chroniques et du débordement de la demande de monitoring lié aux GLP-1.
- Pharma IA et plateformes de données
Recursion / Tempus : valeurs de taille moyenne, volatilité élevée en fonction des avancées cliniques et des partenariats. Attention au risque.
III. Stratégie d’investissement : le stock picking prime sur le choix sectoriel
- Vieillissement de la population et poids croissant des maladies chroniques.
- Place croissante pour l’innovation thérapeutique (métabolique, oncologie, immunité, thérapie génique).
- L’IA accélère la découverte de nouveaux médicaments et l’efficacité des essais cliniques.
- Position cœur : privilégier Eli Lilly LLY, AbbVie ABBV, Johnson & Johnson JNJ et autres Big Pharma pour la croissance stable et la composante défensive.
- Positions satellites : pondérer en petite taille les biotechs ou dispositifs avec des catalyseurs identifiés pour viser une surperformance.
Avertissement : le contenu de cet article reflète uniquement le point de vue de l'auteur et ne représente en aucun cas la plateforme. Cet article n'est pas destiné à servir de référence pour prendre des décisions d'investissement.
Vous pourriez également aimer
Nomura avertit : le risque de crédit lié à l'IA est actuellement étonnamment similaire à celui de la bulle Internet et de la crise Lehman, tout dépend du prix du pétrole
Nomura construit un cadre de "cycle de crédit décennal", qualifiant la technologie liée à l’IA et les turbulences du crédit souverain français comme la "deuxième vague de choc". Selon l’histoire, environ 1 à 2 ans après la fin de cette étape, une "troisième vague de choc" menant à une récession éclate inévitablement. La variable clé est le prix du pétrole : si la hausse provient d'une surchauffe de la demande, la Fed sera confrontée à un défi de stagflation, incapable de baisser les taux d'intérêt, rendant l’escalade de la crise inévitable ; si la cause principale est géopolitique, il subsiste un espace pour un ajustement politique.

Une perte de 80,7 milliards de dollars en six mois, un pari de 750 milliards sur la puissance de calcul : pourquoi la probabilité de faillite d'Anthropic n'est-elle estimée qu'à 17 % ?
Les arguments soutenant une faible probabilité de faillite incluent : la croissance du chiffre d'affaires qui reste élevée ; des investisseurs stratégiques tels que Google et Amazon ayant une forte motivation à maintenir l'exploitation de l'entreprise ; l'IPO elle-même qui offrira un nouveau canal d'approvisionnement en capital ; et la majeure partie des pertes nettes de 80,7 milliards de dollars étant des éléments non monétaires, n'entraînant pas de pression immédiate sur la trésorerie.
 VIPStratégie hebdomadaire Tesla

Prix des cryptos
Plus


