
Wilson de Morgan Stanley : la correction boursière touche à sa fin ! Préparez de nouveaux placements ! (Analyse approfondie)

Michael Wilson, stratège en chef des actions chez Morgan Stanley, estime quela période d'ajustement interne prolongée des actions américaines touche à sa fin et que les investisseurs devraient se préparer à augmenter leur exposition au risque.Des nouveaux sommets du facteur qualité, l’élargissement de l'écart des révisions de bénéfices, combinés à la compression des valorisations des valeurs cycliques, envoient un signal clair de transition vers un cycle intermédiaire. Les perspectives de bénéfices du S&P 500 demeurent solides ; Wilson recommandede privilégier les actions de haute qualité et de surveiller les secteurs de biens d’équipement où les bénéfices s'améliorent et les valorisations sont plus attrayantes.
La véritable valeur clé de ce rapport de Michael Wilson ne réside pas dans sa conclusion haussière en soi, mais dans son analyse de la nature de l’ajustement actuel des marchés américains :il ne s’agit pas du prélude à un marché baissier cyclique, mais d’un « nettoyage interne » de transition du début vers le cycle moyen, réalisé sous la surface d’un indice apparemment calme. La baisse de l’indice équipondéré, la compression des valorisations des cycliques, de nouveaux sommets pour le facteur qualité, tout cela indique une réalité structurelle : la douleur de l’ajustement est concentrée sur les actifs de faible qualité et sensibles aux taux, tandis que la valorisation du marché migre systématiquement vers les actifs de haute qualité. Comprendre cette distinction est la condition préalable à la recommandation de Wilson de « préparer la construction de portefeuilles ».
I. La divergence masquée par les indices : la véritable forme de l’ajustement
L'indice pondéré du S&P 500 n’est qu’à environ 2 % de son record historique, tandis que la version équipondérée a chuté de près de 4 % depuis son sommet du 14 août ; les secteurs cycliques tels que la finance, l’industrie et la consommation discrétionnaire ont subi la majorité de la compression des valorisations.Le fossé entre la « calme » au niveau indice et la « détérioration » de la largeur en interne est en lui-même une preuve que l’ajustement est en cours : il ne s’agit pas d’une chute généralisée, mais d’un repositionnement structurel des prix.
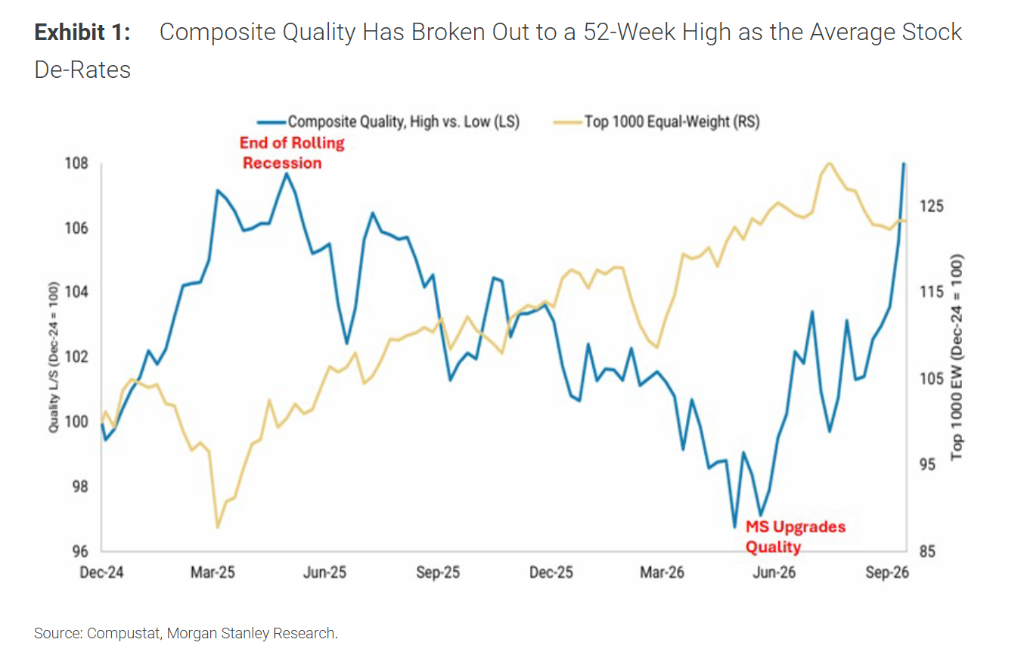
Cette divergence est encore plus extrême au niveau facteur : l’indice factoriel qualité de Morgan Stanley atteint un plus haut sur 52 semaines, avec une hausse d’environ 6 % depuis la mi-août, en nette opposition avec la trajectoire de l’indice S&P 500 équipondéré. Wilson y voit un signal clair de remplacement du leadership par les actions de faible qualité du début de cycle par celles de haute qualité de cycle moyen. Autrement dit,les capitaux n’ont pas quitté les actions américaines, mais ont opéré au sein même du marché un redéploiement de la « préférence pour la flexibilité cyclique » vers la « préférence pour la qualité bénéficiaire ».
Ce point d’ancrage temporel peut être remonté jusqu’à « la journée de la libération » en avril 2025. Pour Wilson, le choc tarifaire de l’époque a marqué le point bas de la récession en rouleaux commencée en 2022, inaugurant ainsi un nouveau cycle économique ; et en juin 2026, le taux de variation de la largeur des révisions de bénéfices des cycliques de faible qualité de début de cycle (semi-conducteurs, consommation discrétionnaire, finance) a atteint un sommet, combiné à une orientation plus restrictive sous le nouveau président de la Fed, Warsh, confirmant la transition vers le cycle moyen. Ce qui se déroule actuellement estla phase finale de digestion de cette transition sur les prix.
II. L’écart de révisions de bénéfices : le surcoût de la qualité pas encore totalement valorisé
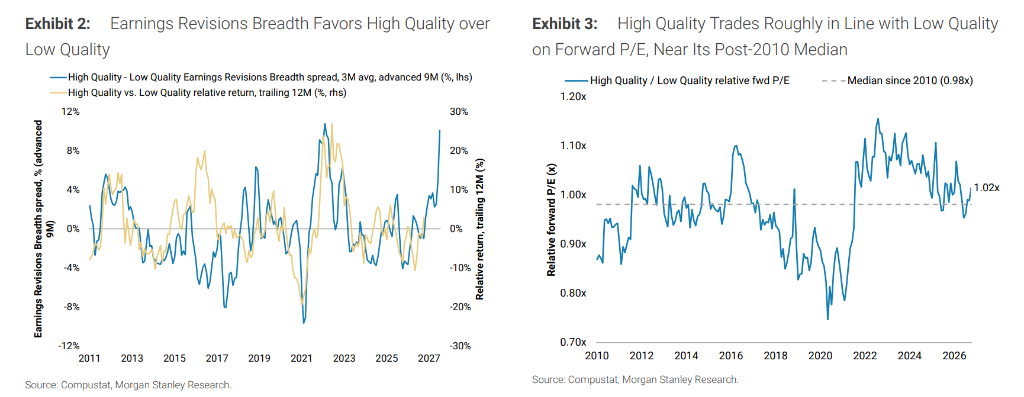
Les données sur les révisions de bénéfices constituent un appui fondamental plus profond au « switch qualité » que le mouvement des prix : l’écart de largeur de révision entre les actions de haute et faible qualité a atteint environ 10 %, le deuxième niveau le plus élevé depuis 2010. L’historique propose un repère essentiel : lorsqu’il atteint le top 20 % historique, les actions de qualité surperforment en moyenne les moins qualitatives de 8 % sur les 12 mois suivants, alors que le surcroît de rendement sur toutes périodes n’est que de 1 %.
Le plus notable concerne la valorisation. Leratio cours/bénéfice prévisionnel relatifdes valeurs de qualité demeure proche de sa médiane historique, ce qui veut dire que les investisseurs ne paient pas de surprime supplémentaire pour cet avantage de bénéfices. Selon l’approche de Wilson, il s’agit d’une structure d’opportunité asymétrique : la direction des révisions pointer déjà vers la qualité, mais les prix ne l’ont pas encore intégré pleinement.Le jugement que l’ajustement touche à sa fin consiste essentiellement à reconnaître que « la valorisation accuse un retard sur les fondamentaux », non à spéculer à contre-courant de l’humeur de marché.
III. « Reserrage délégué » des conditions financières : une contrainte encore non reconnue formellement par la Fed
Un autre axe clé de l’ajustement actuel est l’impact indépendant de la contraction des conditions financières sur les valeurs cycliques. L’indice des conditions financières de Morgan Stanley, combinant taux, dollar et prix de l’énergie, s’est resserré à environ 1,4 écart-type, niveau le plus haut depuis le cycle de hausses agressif de 2022 ; la rentabilité du T-Bond à 10 ans a dépassé 5,3 %, le dollar est à son zénith dans ce cycle et le prix de l’énergie reste élevé. Équipondéré, les secteurs financiers, matières premières, consommation discrétionnaire et industriels sous-performent nettement le marché depuis la mi-août.
La clé du diagnostic de Wilson :le marché a fait en grande partie le travail de resserrement à la place de la Fed. La remontée des taux longs, le renforcement du dollar et la cherté de l’énergie resserrent les conditions, bridant vraiment les actifs sensibles aux taux. Cela fait dudiagnosticde Warsh sur ce serrage un facteur clé de court terme : s’il admet ce « resserrement délégué », la pression sur les actifs de taux pourrait se relâcher ; s’il reste focalisé sur l’inflation et ignore le serrage à l’œuvre, taux longs et cycliques risquent d’être toujours sous pression. À la réunion du FMI, Warsh n’a pas donné d’orientation nouvelle, le marché l’a interprété comme dans la ligne précédente et les économistes de Morgan Stanley prévoient un statu quo en octobre sur les taux.
L’intérêt de cette variable ne réside pas tant dans la prédiction de la prochaine manœuvre de la Fed, que dans l’identification d’unestructure de risque asymétrique : les conditions financières sont serrées à un niveau historique rare ; leur marge de durcissement supplémentaire est limitée, et toute reconnaissance du serrage pourrait déclencher un soulagement sur les actifs de taux.
IV. La résilience structurelle des fondamentaux des bénéfices : pourquoi cet ajustement n’est pas un prélude à la récession
L’assurance de Wilson quant à la fin proche de l’ajustement vient avant tout des bénéfices, non des valorisations ou du sentiment. La croissance attendue des bénéfices au T3 pour le S&P 500 est autour de 24,6 %—27 % en glissement annuel (différences selon sources), les attentes d’EPS pour 2026 et 2027 sont de 33 % et 16 % respectivement. Plus important encore, la croissance des profits repose structurellement sur la dépense d’investissement liée à l’IA, qui établit un effet multiplicateur clairement identifiable.
Morgan Stanley estime que les investissements IA des hyperscalers et nouveaux acteurs du cloud atteindront 1.580 milliards de dollars en 2027, dont près de 65 % profiteront directement aux entreprises du S&P 500, représentant à elles seules 5 % des revenus et 25 % de la croissance du chiffre d’affaires ; la croissance bénéficiaire attendue pour ces entreprises IA est de 25 %, contre seulement 4 % pour les autres. Cette différenciation structurelle implique que,le « centre de gravité » de la croissance des bénéfices se déplace d’une reprise cyclique généralisée vers les infrastructures IA et leur écosystème d’adopteurs. Les premiers signaux de la saison des résultats en cours (environ 10 % des sociétés ayant publié, réaction médiane du cours -0,4 % le lendemain, seuls 41 % dans le vert) montrent une tolérance réduite du marché à la performance : le seuil d’exigence a augmenté sans inversion de la tendance bénéficiaire..
V. Cadre de construction : la qualité en socle, l’industrie pour la flexibilité cyclique
Les recommandations de Wilson ne s’apparentent pas à un passage binaire de « défensif à offensif », mais à un élargissement de la notion de « qualité » dans un cadre de cycle moyen.
Le noyau du portefeuille reste arrimé aux valeurs de qualité, selon des critères : top 1000 capitalisation, top quartile sur le score global de qualité, anticipation d’EPS (NTM) à la hausse, achetées récemment par Morgan Stanley. Parmi les exemples cités : Alphabet, Apple, Broadcom, Micron, Visa, Mastercard, Costco, Trane Technologies et Vertiv – couvrant tech, paiement, conso et industrie. Ces valeurs se caractérisent par : une dynamique bénéficiaire ascendante, une valorisation relative dans la fourchette médiane historique, le coût d’accès au surcoût qualité restant raisonnable.
La flexibilité tactique vient des biens d’équipement. Déjà début octobre, Wilson notait que le profil de révision bénéficiaire du secteur industriel figurait parmi les meilleurs, et qu’après correction de la valorisation, les secteurs à fortes immobilisations devenaient attractifs. Le rapport du 19 octobre affine l’analyse : l’amélioration de la largeur de la révision bénéficiaire du secteur industriel correspond à la tendance des carnets de commandes manufacturières, ce qui en fait le segment le plus flexible d’un point de vue cyclique sous le prisme de la qualité.Les biens d’équipement offrent à la fois la “qualité” (révisions bénéficiaires à la hausse) et “l’exposition cyclique” (corrélation à l’activité manufacturière), sans compromis entre les deux.
Pour savoir si l’ajustement est terminé, Wilson propose trois indicateurs : la stabilité relative du secteur financier en saison de résultats, la détente durable de la volatilité obligataire, et la communication de Warsh sur le serrage financier. Les trois pointent vers la même interrogation de fond –le cycle auto-réalisateur de durcissement des conditions financières approche-t-il l’extrême ?.
VI. Conditions à respecter
Ce jugement repose fortement sur deux conditions, il ne s'agit donc pas d'un espoir haussier inconditionnel.
Premièrement, les conditions financières ne doivent pas se resserrer systématiquement au-delà du niveau actuel. Si le taux à long terme continuait de monter sous un diagnostic restrictif de Warsh, la revalorisation des cycliques pourrait passer de « presque terminée » à « relance complète de la revalorisation ». Le scénario central de Wilson table sur une stabilité des taux longs et un retour des bénéfices au cœur de la performance ; dans le scénario adverse, la protection historique des valeurs de qualité reste alors le repli, et non une hausse inconditionnelle de l’exposition au risque..
Deuxièmement, la chaîne de transmission de l'investissement en IA ne doit pas se rompre. La dépendance de la croissance bénéficiaire du S&P 500 à l’investissement IA est très concentrée dans les projections 2027. Si la cadence des investissements des hyperscalers du cloud ralentit, le soutien structurel des fondamentaux devra être reconsidéré et le récit du « switch cycle moyen » révisé.
Ce rapport de Wilson concerne un jugement sur la bascule interne du marché actions américain, pas un signal d’achats généralisés sur les actifs risqués mondiaux.
En résumé pour Wilson :La fin de l’ajustement n’est pas due à la profondeur de la correction, mais à sa « qualité » : elle a précisément touché les actifs de faible qualité et sensibles aux taux, alors que la direction des révisions bénéficiaires, le facteur qualité et les conditions financières pointent tous vers une fenêtre de reconstitution qui se réduit. Mais cette fenêtre implique une exposition sélective au risque, et non une chasse globale et indifférenciée aux valeurs cycliques. Un socle de qualité, la flexibilité du secteur industriel, et le suivi des trois indicateurs servent de guide de rythme dans ce cadre plus discipliné.
Avertissement : le contenu de cet article reflète uniquement le point de vue de l'auteur et ne représente en aucun cas la plateforme. Cet article n'est pas destiné à servir de référence pour prendre des décisions d'investissement.
Vous pourriez également aimer
Les actions sud-coréennes atteignent des niveaux historiques de « bon marché » sans acquéreurs, JPMorgan avertit : la vente par des fonds à effet de levier pourrait se poursuivre
En excluant l'influence des géants tels que Samsung et SK Hynix, le KOSPI se négocie avec un ratio cours/bénéfice anticipé de seulement 8,4, se situant au onzième centile historique. Actuellement, alors que les programmes de rachat d'actions de Samsung et SK Hynix touchent à leur fin, que les investisseurs étrangers enregistrent des ventes nettes et que la demande des institutions nationales demeure faible, le marché boursier sud-coréen perd ses sources d'achats au moment où il a le plus besoin de soutien. JPMorgan souligne que, bien que la taille des positions sur les ETF à effet de levier ait subi d'importantes ventes, elle reste élevée, ce qui n'exclut pas la possibilité d'une nouvelle vague de ventes.

La chute brutale des obligations CoreWeave sonne l'alarme, la Réserve fédérale pourrait devoir réexaminer le rythme des hausses de taux
Le rendement des obligations CoreWeave a atteint jusqu'à 15 %, les rendements des obligations spéculatives et de qualité supérieure atteignant respectivement leur plus haut niveau depuis 2025 et 2023. Une chronique de Bloomberg indique que le pic d'échéance des obligations à haut rendement en 2028 approche ; si les écarts de crédit s'élargissent de manière désordonnée, cela pourrait provoquer une vague de défauts de paiement et une hausse du chômage. La Réserve fédérale devrait rester immobile lors de la réunion d'octobre et maintenir la fourchette des taux d'intérêt entre 3,75 % et 4 %, tout en pesant prudemment la décision de décembre.

Nvidia investit des milliards de dollars en Allemagne, Jensen Huang : l'ancien leader technologique est à la traîne, cela me rend très triste
Lors du sommet "Investir en Allemagne" à Berlin, Nvidia a signé une déclaration d'intention de coopération avec le gouvernement allemand, investissant dans quatre startups allemandes couvrant les domaines de la robotique, de la santé, de l’IA générative et des satellites. Nvidia collaborera également avec Siemens pour développer des solutions d'usines intelligentes, pouvant réduire les coûts jusqu'à 20%. Jensen Huang a exprimé son regret quant au retard de l’Allemagne dans la compétition technologique, estimant que les Européens sont parfois trop hésitants et réfléchissent excessivement lorsqu'ils agissent.

Le signal le plus direct du sommet des actions américaines : exportation de puces coréennes ?
Actuellement, le marché boursier américain est entièrement soutenu par des attentes de bénéfices extrêmement fortes. Si les exportations de semi-conducteurs de la Corée du Sud et de Taïwan, Chine, diminuent, cela pourrait annoncer un pic des dépenses en capital 3 à 6 mois à l'avance. Dès que les attentes s'inversent, le rendement élevé fera immédiatement pression sur les valorisations.

Prix des cryptos
Plus


