
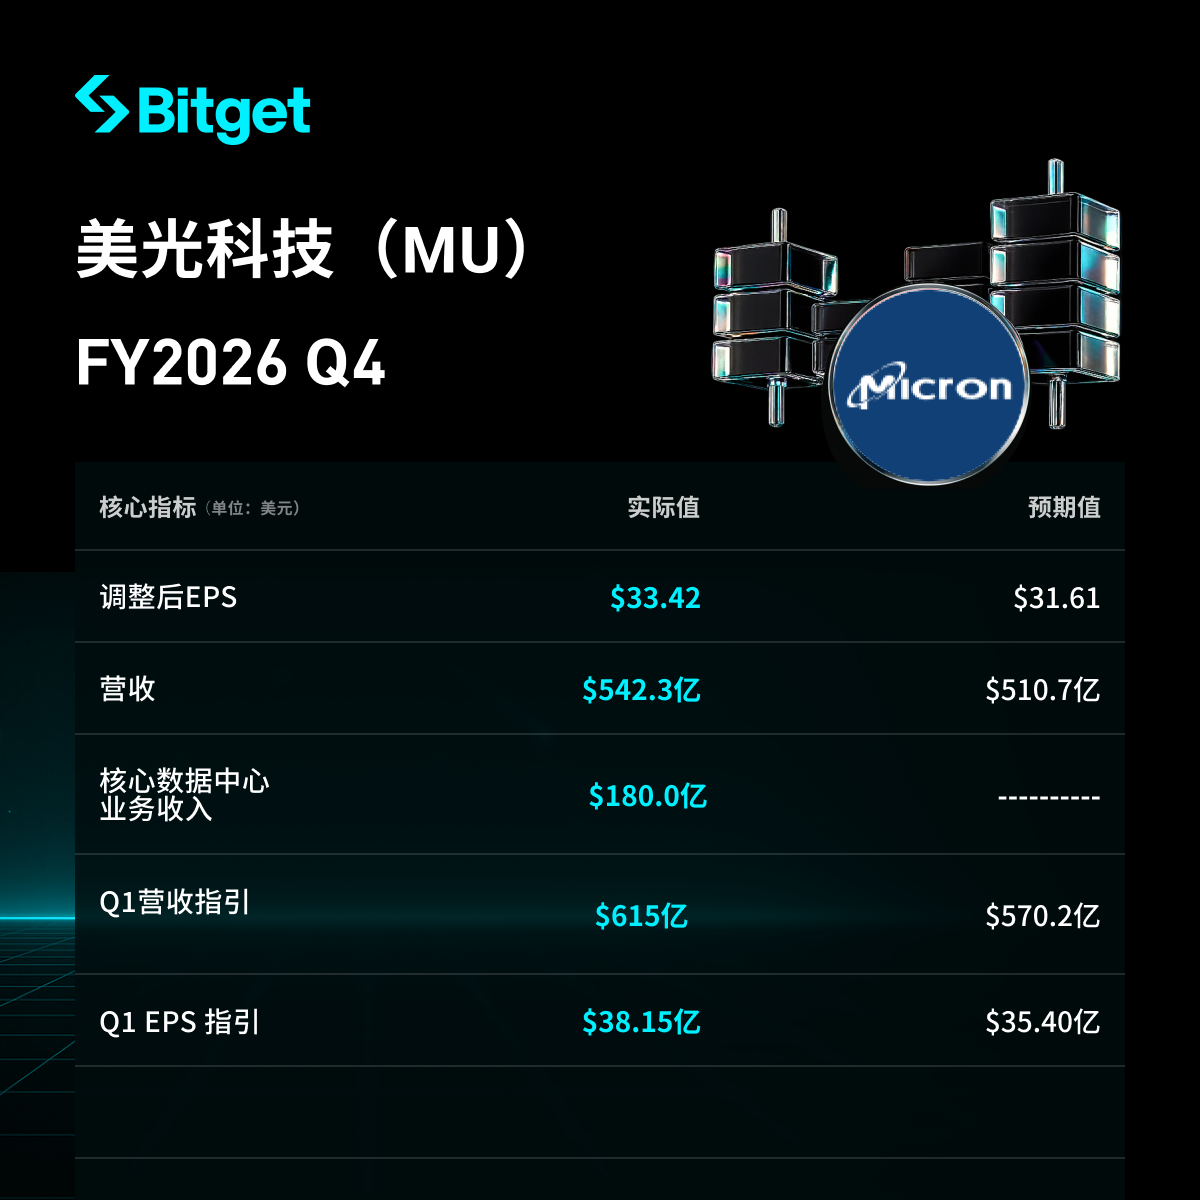
Faits saillants du rapport financier du quatrième trimestre de l'exercice 2026 de Micron Technology : chiffre d'affaires de 54,23 milliards de dollars, en hausse de 379 % sur un an, BPA non-GAAP de 33,42 dollars dépassant les attentes, prévisions de chiffre d'affaires au T1 atteignant un nouveau record avec une médiane de 61,5 milliards de dollars.
 2026/10/01 02:03
🔥 Radar des points chauds des actions américaines en ligne! 3 grands axes du marché actions US + 6 actions sélectionnées + 7 calendriers d'événements majeurs, où se trouvent les opportunités sur les actions américaines cette semaine ? Cliquez sur le lien pour visualiser d'un coup d'œil 22 directions de trading→
Points principaux :
Micron a publié le 30 septembre 2026 ses résultats du quatrième trimestre fiscal 2026 et de l’ensemble de l’année (arrêtés au 3 septembre 2026). Le chiffre d’affaires du T4 est de 54,229 milliards de dollars, en hausse de 31 % par rapport au trimestre précédent et de 379 % sur un an, établissant un record pour le 6ème trimestre consécutif ; le BPA dilué hors GAAP est de 33,42 dollars, avec chiffre d’affaires, marge brute et BPA largement supérieurs au sommet de la fourchette annoncée par la société. Pour l’année complète, le chiffre d’affaires atteint 133,19 milliards de dollars, en hausse de 256 % sur un an. Pour le T1 fiscal 2027, la société donne une prévision médiane de chiffre d’affaires à 61,5 milliards de dollars et un BPA hors GAAP médian à 38,15 dollars, tous deux au-dessus du consensus de marché. Le cours de l’action après-clôture varie entre 1040 et 1078 dollars, la clôture vers 1065,11 dollars indique une divergence de réactions. Les moteurs clés sont la demande de stockage liée à l’IA, la hausse des prix DRAM/NAND et la visibilité apportée par les accords avec les clients stratégiques (SCA).
1. Performance globale des revenus et profits
- Revenus du T4 : 54,229 milliards de dollars, contre 41,456 milliards au trimestre précédent et 11,315 milliards l’année passée ; +30,8 % en séquentiel, +379 % sur un an.
- Bénéfice net GAAP : 37,701 milliards de dollars, BPA dilué 32,87 dollars ; l’année dernière : 3,201 milliards de dollars de bénéfice net, BPA 2,83 dollars.
- Bénéfice net hors GAAP : 38,398 milliards de dollars, BPA dilué 33,42 dollars ; trimestre précédent 25,11 dollars (+33 %), l’année précédente 3,03 dollars.
- Comparaison aux attentes : LSEG attendait BPA hors GAAP de 31,61 dollars, CA de 51,07 milliards ; Bloomberg 31,83 dollars et 51,49 milliards. L’entreprise surperforme d’environ 1,6–1,8 dollar et 2,7–3,2 milliards.
- Marge brute GAAP de 86,8 %, marge brute hors GAAP de 87,0 %, hausse de 210 points de base en séquentiel, l’an dernier 45,7 %.
- Résultat opérationnel hors GAAP de 44,636 milliards de dollars, marge opérationnelle de 82,3 %, hausse séquentielle de 110 points de base et +47 points sur un an ; résultat opérationnel GAAP de 43,751 milliards, marge de 80,7 %.
- Flux de trésorerie d’exploitation au T4 : 43,97 milliards de dollars (précédent 25,39 milliards, l’an dernier 5,73 milliards) ; CAPEX net 10,77 milliards ; flux de trésorerie libre ajusté 33,20 milliards.
- Fin de période : liquidités, placements et cash soumis à restriction de 73,48 milliards ; dette de 5,2 milliards ; cash net 68,3 milliards. Acomptes clients 12,7 milliards en fin de période, 12,3 milliards reçus au T4, inscrits en financement, non inclus dans le free cash flow.
- Stocks fin de période : 10,4 milliards, rotation des stocks de 129 jours (+9j en séquentiel) ; la société affirme que l’offre reste très contrainte, le nombre de jours de stocks devrait baisser sur les prochains trimestres.
- Le conseil d’administration annonce un dividende trimestriel de 0,15 dollar par action, payable le 29 octobre 2026 à la date de clôture des registres le 14 octobre.
- Sur l’année : CA de 133,188 milliards (contre 37,378 milliards l’an dernier, +256 %), bénéfice net hors GAAP de 86,758 milliards, BPA 75,52 dollars (+811 %), marge brute hors GAAP de 81,1 % (+40 pts vs 2025), cash flow opérationnel de 89,68 milliards, free cash flow ajusté de 62,31 milliards, CAPEX net de 27,37 milliards.
2. Performances DRAM et NAND
- Chiffre d’affaires DRAM record de 39,8 milliards (+343 % sur un an), 73 % du CA total ; +27 % en séquentiel. Volume expédié en hausse de quelques points, prix en hausse de plusieurs dizaines de %, principalement dû à une forte tension sur l’offre DRAM.
- Chiffre d’affaires NAND record 14,1 milliards (+526 % sur un an), 26 % du CA ; +42 % en séquentiel. Volumes expédiés environ +10 %, prix environ +30 %.
- Revenus SSD data center d’environ 10 milliards, plus de 10 fois l’an dernier, plus des deux tiers des revenus NAND.
- La croissance des revenus HBM dépasse celle du groupe. Des accords couvrant la quasi-totalité des bits HBM livrés en 2027 ont été conclus, les prix sont très supérieurs à l’an dernier, l’écart de marge brute avec la DRAM classique se réduit ; HBM4 en déploiement, codéveloppement avec Nvidia du premier HBM4E customisé du secteur (NVHBM) pour la nouvelle génération de GPU et la plateforme NVLink Fusion.
- Revenus annuels DRAM supérieurs à 100 milliards ; revenus data center multipliés par 4.
3. Performances des autres segments
| Data Center principal (CDBU) | 18,002 milliards $ | 33 % | +56 % | environ 11,4x (1,577 Mds $ l’an dernier) | 90 % (trimestre précédent 87 %) | 85 % (précédent 83 %) |
| Stockage cloud (CMBU) | 16,283 milliards $ | 30 % | +18 % | +258 % (4,543 Mds $ l’an dernier) | 83 % (trimestre précédent 83 %) | 76 % (précédent 78 %) |
| Mobile & client (MCBU) | 13,114 milliards $ | 24 % | +14 % | +249 % (3,760 Mds $ l’an dernier) | 90 % (précédent 87 %) | 88 % (précédent 86 %) |
| Automobile & embarqué (AEBU) | 6,824 milliards $ | 13 % | +47 % | +376 % (1,434 Mds $ l’an dernier) | 84 % (précédent 79 %, +470 pb) | 79 % (précédent 75 %) |
- La croissance du CDBU est portée à la fois par les prix et les volumes, ce qui en fait le principal contributeur cette saison.
- La marge brute du CMBU est stable, sa marge opérationnelle baisse de 2 points en séquentiel.
- MCBU et AEBU voient leur marge brute stimulée par la hausse des prix.
- Les dépenses opérationnelles hors GAAP sont de 2,6 milliards, +1,1 milliard en séquentiel, notamment en raison d’une hausse des rémunérations incitatives mondiales et d’un investissement communautaire de 300 millions.
4. Dépenses d’investissement et accords clients
- CAPEX net T4 : 10,77 milliards, total de l’année 27,37 milliards. Les documents officiels ne donnent pas la comparaison avec Samsung et SK Hynix pour la même période.
- En T1 fiscal 2027, CAPEX prévu autour de 11,5 milliards ; environ 25 milliards au premier semestre fiscal 2027 ; davantage au second semestre. L’accélération des dépenses de construction sera bien plus forte que celle des équipements.
- Le plan d’investissement pour 2027 est relevé, principalement alloué à la construction d’usines pour accélérer la disponibilité de salles blanches vers fin 2028 et au-delà. Le management précise que, même avec les capacités supplémentaires du secteur, la demande additionnelle ne laisse pas entrevoir de retour à l’équilibre offre/demande.
- 26 accords stratégiques de clients ont été signés. Une obligation d’exécution restante (RPO) d’environ 150 milliards, ne comprenant que les accords sur prix déjà fixés ; les contrats sont fermes et engageants. 32 milliards d’engagement financier, essentiellement sous forme d’acomptes en cash ; la société estime que ces accords couvriront plus de 35 % du chiffre d’affaires jusqu’en 2030, avec des revenus effectifs bien supérieurs à ces RPO.
5. Prévisions T1 fiscal 2027
| Chiffre d’affaires | 61,5 Mds $ ±1,5 Mds | 61,5 Mds $ ±1,5 Mds |
| Marge brute | Env. 85,95 % | Env. 86,25 % |
| Dépenses opérationnelles | Env. 2,31 Mds $ | Env. 2,06 Mds $ |
| BPA dilué | 37,84 $ ±1,00 $ | 38,15 $ ±1,00 $ |
- Prévisions sur la base d’une dilution d’environ 1,15 milliard d’actions. Le CA médian du T1 est +13 % par rapport au T4 (54,229 milliards).
- En comparaison, LSEG prévoit 57 milliards de chiffre d’affaires et un BPA hors GAAP de 35,40 dollars ; Bloomberg estime environ 56,77 milliards de revenus. Les médianes sont donc supérieures d’environ 4,5 milliards et 2,75 dollars.
- La société s’attend à une nouvelle année record en 2027 avec une croissance du CA chaque trimestre ; la marge brute du T1 serait le plancher annuel, en hausse par la suite mais la pente de la hausse des prix devrait se modérer. Les dépenses opérationnelles 2027 devraient augmenter de 2,5 milliards, surtout en R&D et rémunérations incitatives.
6. Contexte de marché & inquiétudes des investisseurs
- La problématique centrale réside dans l’explosion de la demande HBM, DRAM serveur et SSD data center portée par l’IA, l’offre ne pouvant suivre le rythme. Le CEO Sanjay Mehrotra indique que l’offre/ demande mémoire sera encore plus tendue en 2027 et 2028 qu’en 2026, sans point visible de nouvel équilibre.
- Les prix et non les volumes sont le principal facteur de hausse DRAM et NAND ce trimestre : la croissance DRAM provient surtout du prix (volume en hausse de quelques points, prix +dizaine de %), la NAND +10 % volume, +30 % prix. La pérennité du cycle dépend de la sécurité de la poursuite de la hausse des prix.
- La marge brute frôle les 87 %. La prévision Q1 (hors GAAP 86,25 %) est légèrement inférieure au T4, la société la qualifie de plancher pour 2027. Si la hausse des prix ralentit ou que le mix évolue, le maintien de marges élevées devient le principal point de débat.
- Acomptes clients et RPO améliorent la visibilité, mais les 12,7 milliards d’acomptes devront être retournés à l’avenir et ne peuvent être considérés comme du cash permanent.
- La révision à la hausse du CAPEX et l’augmentation de 2,5 milliards des dépenses opérationnelles réduisent la flexibilité du free cash flow ; l’action a progressé de 500–550 % sur un an, d’environ 275 % depuis le début de l’année, la variation après bourse descend à 1040 dollars avant de revenir à 1078 dollars, illustrant que dans un contexte d’attentes élevées, battre les prévisions n’est plus un catalyseur suffisant pour une poursuite haussière unilatérale de la valorisation.
Avertissement : Le contenu de cet article est fourni à titre d’information uniquement et ne constitue en aucun cas un conseil d’investissement.
Avertissement : le contenu de cet article reflète uniquement le point de vue de l'auteur et ne représente en aucun cas la plateforme. Cet article n'est pas destiné à servir de référence pour prendre des décisions d'investissement.
Vous pourriez également aimer
Une augmentation de 1000 milliards de dollars de la capitalisation en un seul trimestre : pourquoi l'histoire de l'IA de Microsoft (MSFT.US) séduit-elle à nouveau le marché ?
Avec la clôture du troisième trimestre, Microsoft a enregistré sa meilleure performance trimestrielle en termes de prix de l'action depuis 1998. De juillet à septembre, le prix de l'action de Microsoft a augmenté de 37,5 %, et sa capitalisation boursière a augmenté de 1 000 milliards de dollars. Dans le contexte où l'indice Nasdaq 100, composé majoritairement de valeurs technologiques, n'a augmenté que de 0,4 % sur la même période, Microsoft est devenu le cinquième meilleur composant de cet indice.
Face à l'inflation, ceux qui prennent position en premier en bénéficient ! Les fonds obligataires mondiaux se précipitent sur les obligations australiennes et allemandes, la Fed et la Banque d'Angleterre sont considérées comme des "suiveurs".
Les fonds obligataires mondiaux récompensent ceux qui ont agi rapidement face à l'inflation.
Prix des cryptos
Plus


