
Faits saillants du rapport financier T2 2026 d’ASML : performences supérieures aux attentes du marché et forte révision à la hausse des prévisions annuelles, la demande en lithographie stimulée par l’IA reste soutenue !
 2026/07/15 05:46
Points clés :
ASML Le rapport financier du T2 2026 affiche une performance globale solide, le chiffre d'affaires net et la marge brute dépassant les prévisions, principalement grâce à des ventes robustes de Installed Base Management (gestion/service+upgrade de la base installée). Les livraisons de nouveaux systèmes ont augmenté de manière significative en séquentiel, et la société a fortement relevé son guidance pour l'année 2026, reflétant la demande accélérée en puces avancées Logic et Memory liées à l’IA, qui pousse les clients à intensifier leur expansion. Le marché considère ce résultat comme un catalyseur positif pour le cours d’ASML et la chaîne industrielle des équipements/photolithographie de semi-conducteurs.
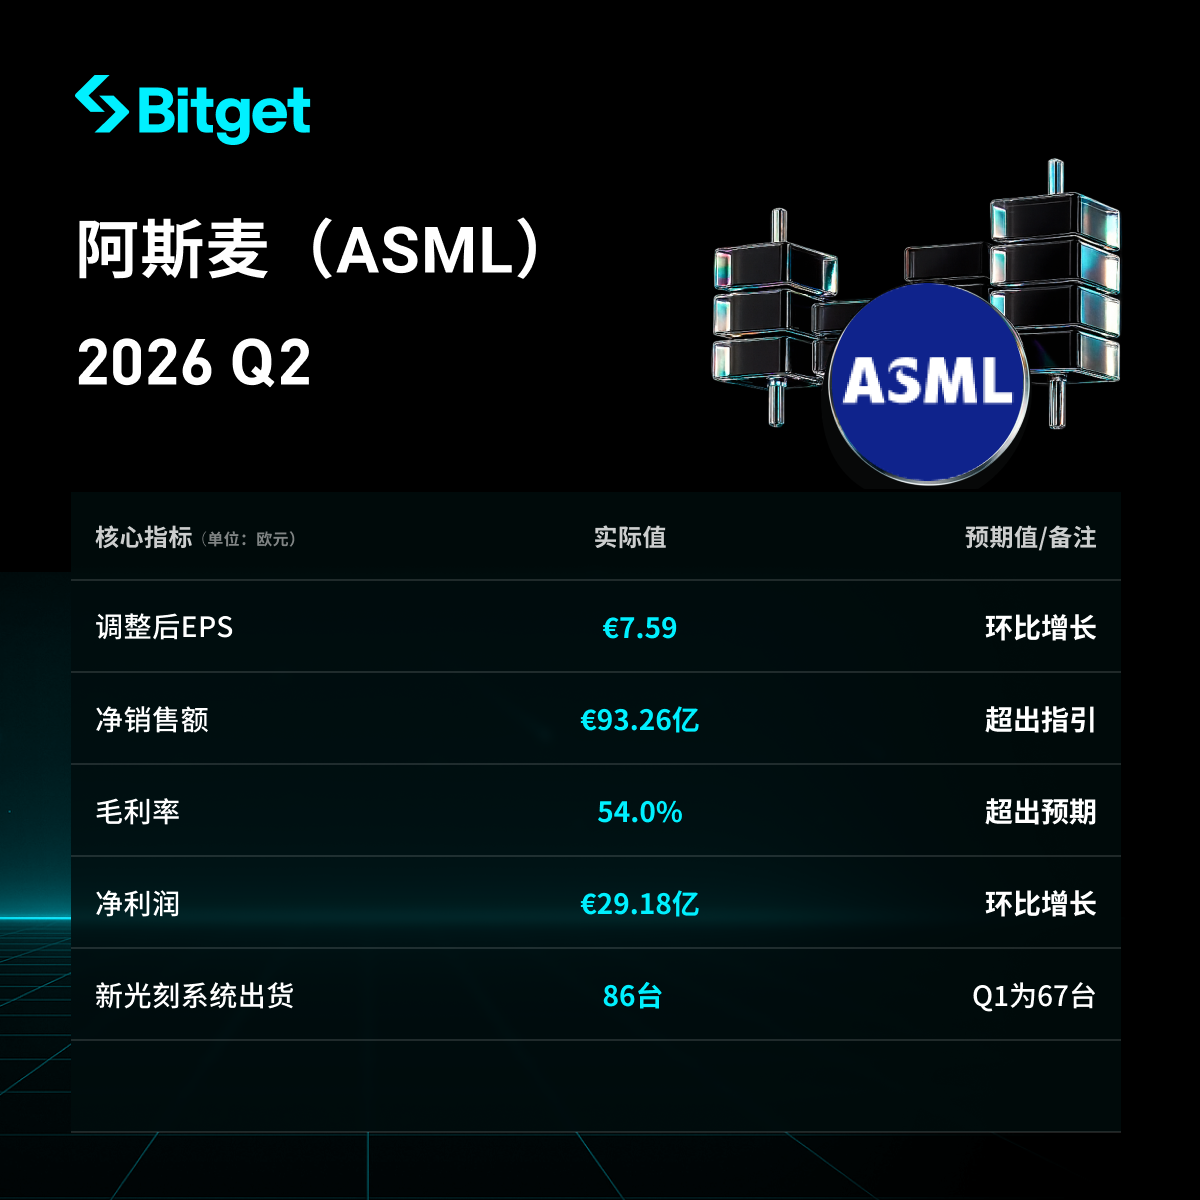
Analyse détaillée :
- Performance globale des revenus et des bénéfices
- Chiffre d'affaires net total : 9,326 milliards d'euros (8,767 milliards d'euros au T1), supérieur à la médiane de la guidance du T2 (environ 8,7 milliards d'euros).
- Marge brute : 54,0 % (53,0 % au T1), au-dessus des prévisions.
- Bénéfice net : 2,918 milliards d'euros (2,757 milliards d'euros au T1).
- EPS de base : 7,59 euros (7,15 euros au T1).
- L’amélioration séquentielle résulte principalement de l’activité Installed Base Management ; le service et les upgrades à forte marge offrent des revenus stables.
- Performance des nouveaux systèmes de lithographie et du Installed Base Management
- Nouveaux systèmes de lithographie livrés : 86 unités (67 au T1), 5 systèmes d’occasion livrés.
- Ventes Installed Base Management : 2,762 milliards d'euros (2,488 milliards d'euros au T1), une croissance séquentielle remarquable et facteur clé de la surperformance du T2.
- Cette activité représente une source de marge élevée, soutenant la visibilité à long terme des procédés avancés (en particulier high NA EUV).
- Performance des autres divisions
- L’activité globale repose sur les ventes et services des systèmes de lithographie, l’augmentation séquentielle des livraisons de nouveaux systèmes reflétant l’expansion accélérée des leaders du Logic/Memory.
- Les données montrent que la part des services et upgrades augmente, apportant des flux de revenus stables à haute marge et amortissant l’influence des fluctuations macroéconomiques.
- Plan d'expansion des capacités
- Sur la base d’une prise de commandes solide et de l’expansion accélérée des clients, ASML prévoit d’augmenter d’environ 30 % ses capacités low NA EUV (base d’environ 65 unités) et DUV immersion en 2027 sur la base de 2026, avec une croissance additionnelle envisagée pour 2028.
- L’activité d’upgrade croît également rapidement afin de répondre à la demande en procédés avancés induite par les progrès de l’IA.
- Guidances pour la prochaine étape
- Guidance T3 2026 : Chiffre d'affaires net total de 11-12 milliards d'euros, marge brute entre 55-57% (R&D environ 1,2 milliard d'euros, SG&A environ 0,4 milliard d'euros).
- Guidance annuelle 2026 : Chiffre d'affaires net total de 43-45 milliards d'euros (guidance précédente 36-40 milliards d'euros), marge brute entre 54-56 %, nette hausse attestant une demande vigoureuse.
- Le CEO Christophe Fouquet indique que les investissements et avancées technologiques liés à l’IA stimulent la demande pour les puces avancées Logic et Memory, et que les clients accélèrent leur expansion de capacités.
- Contexte de marché et préoccupations des investisseurs
- Facteurs moteurs : La vague IA se poursuit, TSMC, Intel, Samsung et autres leaders Logic/Memory accélèrent leur expansion, la demande pour high NA EUV et procédés avancés est forte. ASML, en tant que monopoleur de la technologie de lithographie, représente le "baromètre" du cycle des semi-conducteurs.
- Risques : Les incertitudes géopolitiques/contrôle des exportations et macroéconomiques persistent (la guidance intègre déjà une marge de sécurité), vigilance requise quant à l'exécution réelle des engagements clients.
- Impact sur la chaîne industrielle : Souligne des perspectives favorables pour les équipements/matériaux en amont (comme AMAT, LRCX, Tokyo Electron), la fonderie au milieu de la chaîne (TSMC) et les puces IA en aval (NVDA, AMD, Broadcom).
- Du point de vue trading : Le relèvement de la guidance annuelle combiné au thème IA stimule la dynamique de court terme sur les valeurs concernées ; il est conseillé de surveiller la réaction du cours post-publication, observer les corrélations avec les résultats NVDA/TSMC et veiller à la gestion des risques sur les trades en effet de levier.
Offre promotionnelle sur les actions en cours :Avantages nouveaux utilisateurs de juillet : Achetez une action américaine et obtenez gratuitement une action NVDA Les transactions sont désormais plus avantageuses !
Avis de non-responsabilité : Le contenu de cet article est fourni à titre indicatif uniquement et ne constitue pas un conseil en investissement.
Avertissement : le contenu de cet article reflète uniquement le point de vue de l'auteur et ne représente en aucun cas la plateforme. Cet article n'est pas destiné à servir de référence pour prendre des décisions d'investissement.
Vous pourriez également aimer
Le Japon va-t-il intervenir à nouveau ? La Banque centrale du Japon aurait étudié les taux de change, le yen réduit ses pertes
Selon des médias japonais, le yen a réduit de moitié ses pertes intrajournalières face au dollar après que la Banque du Japon a interrogé les acteurs du marché sur le niveau du taux de change. La hausse des taux décidée vendredi par la Banque du Japon n’a pas réussi à soutenir la monnaie, et le vote de deux membres du comité contre la hausse a semé le doute sur la trajectoire future du resserrement monétaire.
JPMorgan : la part des livraisons de puces personnalisées dépassera celle des GPU en 2027, la "discrétion" de la chaîne d’approvisionnement des TPU de Broadcom ne signifie pas que les commandes sont douteuses
JPMorgan prévoit qu'en 2027, la part des expéditions d'ASIC/XPU atteindra 54 %, dépassant celle des GPU, faisant des puces personnalisées une source majeure de croissance pour la puissance de calcul dédiée à l'IA. Broadcom et Google ont conclu un accord de cinq ans sur les TPU couvrant la période de 2026 à 2031 ; bien que la transparence sur la chaîne d'approvisionnement soit limitée, cela ne remet pas en question les commandes, la visibilité des revenus restant forte. Dans la même période, la demande en équipements pour wafers et en stockage augmente parallèlement, soutenant la continuité du cycle des semi-conducteurs.
La baisse des actions américaines en septembre n'est pas encore terminée ? Le stratège de Citadel avertit : il y a encore une pression à la baisse avant la fin du mois, mais un retournement pourrait avoir lieu en octobre.
Le stratège de Citadel Securities, Rubner, a indiqué que lors du « Triple witching day » vendredi dernier sur les marchés américains, 7 000 milliards de dollars d'options arrivaient à échéance. Les stratégies quantitatives disposent encore d'un potentiel de vente, tandis que la période de silence sur les rachats d'actions et le rééquilibrage de fin de trimestre des fonds de pension favorisent la domination des vendeurs à découvert jusqu'à la fin du mois. Cependant, le recul marqué de l'enthousiasme autour du trading d'IA, les vents saisonniers favorables du quatrième trimestre, la saison des résultats et la reprise des rachats d'actions s'ajoutent pour soutenir une perspective positive sur le marché au quatrième trimestre.
Prix des cryptos
Plus


