
Dernier rapport de recherche de Jefferies : la mise en œuvre du cadre HALO dans le secteur des transports : à l’ère de l’IA, la véritable “barrière défensive” n’est pas le code, mais le chemin de fer
Bonjour à tous, je suis YouDou.
Le 2 mars 2026, Jefferies a publié un rapport sur le secteur des transports et de la logistique :
« Physical Networks at the Heart of the HALO Trade; Raising PTs Across Transports »
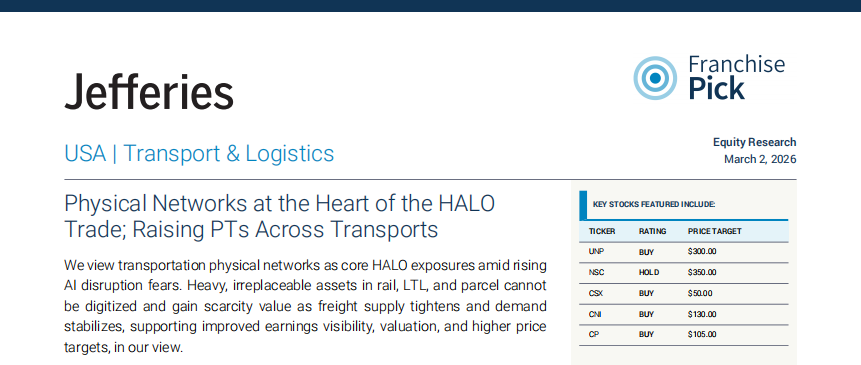
Le rapport présente une thèse centrale claire :
Dans un contexte ou le risque de substitution par l’IA est sans cesse exagéré, les actifs de transport possédant des réseaux physiques impossibles à dupliquer deviennent des représentants typiques du cadre HALO (Heavy Assets, Low Obsolescence).
Jefferies souligne que l’IA peut optimiser l’efficacité, mais ne peut pas numériser les infrastructures physiques. Des actifs à forte intensité de capital tels que les réseaux ferroviaires, les systèmes portuaires, les flottes aériennes voient leur rareté revalorisée.
Dans le contexte actuel où le marché débat activement de la logique disruptive de l’IA, ce point de vue a une signification structurelle.
1. Distinguer les « tâches automatisables » des « actifs non reproductibles »
La première piste du rapport consiste à différencier les tâches des actifs.
L’IA peut optimiser :
l’efficacité des itinéraires
les modèles de tarification
le taux d’utilisation des actifs
Mais ne peut pas dupliquer :
les droits de passage ferroviaires
la densité du réseau terminal
les réseaux de lignes et de flottes aériennes
les données d’exploitation à grande échelle liées au réseau physique
Jefferies précise que la valeur centrale des compagnies ferroviaires comme UNP, NSC, CSX, CNI, CPKC réside dans le réseau lui-même.
Ces actifs présentent trois caractéristiques :
des cycles de construction extrêmement longs
des barrières réglementaires très élevées
presque impossibles à reconstruire
L’IA augmente l’efficacité, mais n’affaiblit pas les barrières du réseau.
Dans un contexte d’augmentation de « l’anxiété de substitution », la prime de rareté de ce type d’actif est en réalité renforcée.
2. Amélioration des fondamentaux : retrait de l’offre et reprise de la demande en parallèle
La deuxième logique découle des fondamentaux du secteur.
Jefferies indique :
accélération du retrait des capacités
reprise du ratio charge/camion
les tarifs spot plus forts que la saisonnalité
L’ISM Manufacturing PMI a dépassé 50 pour le deuxième mois consécutif en février 2026
Après l’écoulement des stocks, l’activité manufacturière se stabilise à la marge.
Les données historiques indiquent que :
reprise des nouvelles commandes → transmission retardée au fret → amélioration du pouvoir de fixation des prix
Dans un contexte de contraintes d’offre, la reprise marginale de la demande signifie une meilleure visibilité sur la profitabilité.
La logique du secteur du transport passe de « pression cyclique » à « redressement des bénéfices ».
3. Relèvement des objectifs de cours : ancrage de valorisation plus haut
Sur la base de ces jugements, Jefferies revoit à la hausse les objectifs de plusieurs entreprises :
UNP : 300 $ (précédemment 285)
NSC : 350 $ (précédemment 300)
CSX : 50 $ (précédemment 42)
CNI : 130 $ (précédemment 115)
CP : 105 $ (précédemment 85)
Augmentation également des objectifs de XPO, UPS, FedEx, etc.
La structure logique est claire :
la tension sur la capacité améliore la structure des prix
la stabilité des flux de trésorerie est accrue
l’IA renforce la perception de rareté des actifs à réseau physique
L’axe du système de valorisation penche de plus en plus vers la « certitude des flux de trésorerie ».
Ma compréhension :
La véritable valeur de ce rapport ne réside pas dans des objectifs précis.
Ce qui mérite vraiment l’attention, c’est l’implémentation du cadre HALO dans les secteurs concrets.
Depuis deux ans, le marché s’interrogeait : l’IA va-t-elle réduire les marges des industries traditionnelles ?
Mais Jefferies donne cette réponse :
Quand la substituabilité augmente, la prime des actifs non substituables s’accroît également.
Si l’on considère cela dans une logique d’allocation d’actifs à grande échelle :
la prime des logiciels provient de leur potentiel de croissance.
La prime des actifs lourds réside dans leur impossibilité à être copiée.
Quand le marché passe du « récit de la croissance » à la « certitude des flux de trésorerie »,
la structure de valorisation évolue naturellement.
Le secteur des transports n’est qu’un exemple.
Ce qui est véritablement revalorisé, c’est la certitude des actifs « avec faible risque d’obsolescence ».
Avertissement : le contenu de cet article reflète uniquement le point de vue de l'auteur et ne représente en aucun cas la plateforme. Cet article n'est pas destiné à servir de référence pour prendre des décisions d'investissement.
Vous pourriez également aimer
La banque centrale indienne épuise ses réserves pour sauver la roupie : les réserves de change chutent de 50 milliards de dollars, une dette de 200 milliards de dollars en dollars à terme devient une bombe à retardement
Les investisseurs étrangers ont vendu pour 31 milliards de dollars d’actions indiennes cette année, tandis que les contrôles administratifs accélèrent la demande de couverture vers le marché offshore NDF, ce qui affaiblit progressivement l'effet des interventions. Le risque le plus grave réside dans le fait que l'écart de taux des obligations à 10 ans entre l'Inde et les États-Unis a chuté brusquement de 600 points de base en 2013 à seulement 200 aujourd'hui, mettant presque en échec la défense traditionnelle par les taux d'intérêt. L'Inde se trouve confrontée à un dilemme : poursuivre cette résistance épuisera l’espace de manoeuvre des politiques, tandis qu’une hausse des taux pour rétablir l’écart de rendement risquerait d’étouffer directement la croissance économique.

Alors que Starlink défie le pouvoir de fixation des prix des opérateurs télécoms, AT&T (T.US) vend ses activités au Mexique pour 2 milliards de dollars et se concentre sur la demande de connectivité liée à l'IA.
AT&T a accepté de vendre ses activités au Mexique à Televisa et Fintech pour 2 milliards de dollars. La transaction devrait être finalisée au premier trimestre 2027, sous réserve de l'approbation des autorités réglementaires mexicaines.


Le signal accommodant stimule les marchés, les actions asiatiques rebondissent, les actions sud-coréennes augmentent de plus de 1% et pourraient mettre fin à cinq jours de baisse, Taiyo Yuden bondit de 7%.
Mercredi, l'indice MSCI Asie-Pacifique a augmenté de 0,2 %, rebondissant légèrement après avoir atteint mardi son plus bas niveau depuis août. L'indice composite sud-coréen a grimpé de plus de 2 % à un moment donné. SK Hynix et Samsung Electronics ont toutes deux gagné plus de 3 % en séance avant de reculer. Le Nikkei 225 a élargi ses gains à 0,53 %. Taiyo Yuden, leader des MLCC, a mené la hausse du secteur du matériel lié à l'IA, tandis que Fujikura a progressé de près de 4 %. Le rendement des contrats à terme sur les bons du Trésor américain à 10 ans est resté à 5,21 %, en hausse de 0,5 point de base par rapport à mardi.

Prix des cryptos
Plus


