
Le canari dans la mine de crédit privé : de Blue Owl à l’illusion des produits semi-liquides

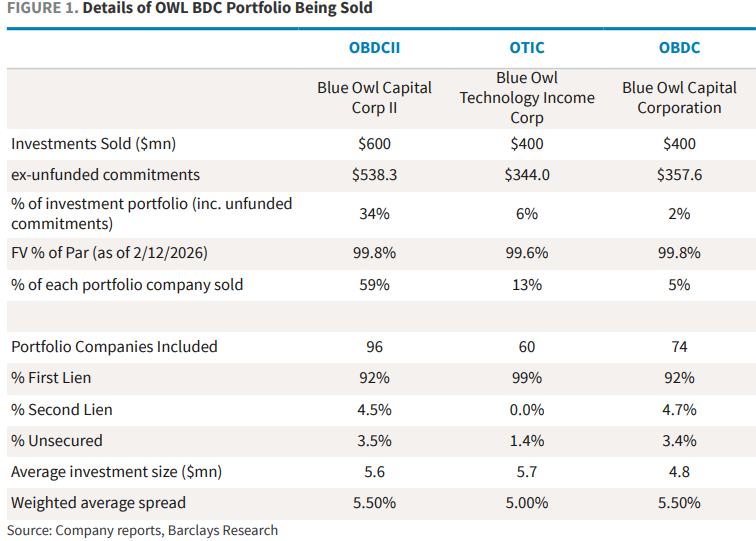
Le 18 février, Blue Owl, une des principales sociétés mondiales de gestion d'actifs alternatifs, a annoncé que son outil de crédit privé destiné au détail, OBDCII, cessait définitivement les rachats trimestriels, optant à la place pour un remboursement progressif du capital aux investisseurs via la récupération de prêts, la vente d'actifs et des dividendes exceptionnels. Parallèlement, afin de fournir la liquidité promise aux investisseurs et de rembourser la dette, Blue Owl a annoncé la vente d'environ 1,4 milliard de dollars d'actifs de prêts directs à travers trois véhicules BDC (OBDCII, le fonds BDC coté OBDC, et le fonds de revenus technologiques OTIC), dont environ 600 millions de dollars pour OBDCII, représentant environ 34% de son portefeuille d'investissement.
Suite à cette annonce, le marché a réagi violemment. Le 19 février, l'action Blue Owl a chuté de près de 10% en séance, atteignant son niveau le plus bas depuis deux ans et demi, pour finalement clôturer en baisse de 5,9%. La panique s'est rapidement propagée à l'ensemble du secteur de la gestion d'actifs alternatifs, les actions de sociétés concurrentes telles qu'Ares, Apollo, Blackstone, KKR ayant généralement reculé de 3% à 6%. Les groupes européens CVC et Partners Group ont également connu une baisse.
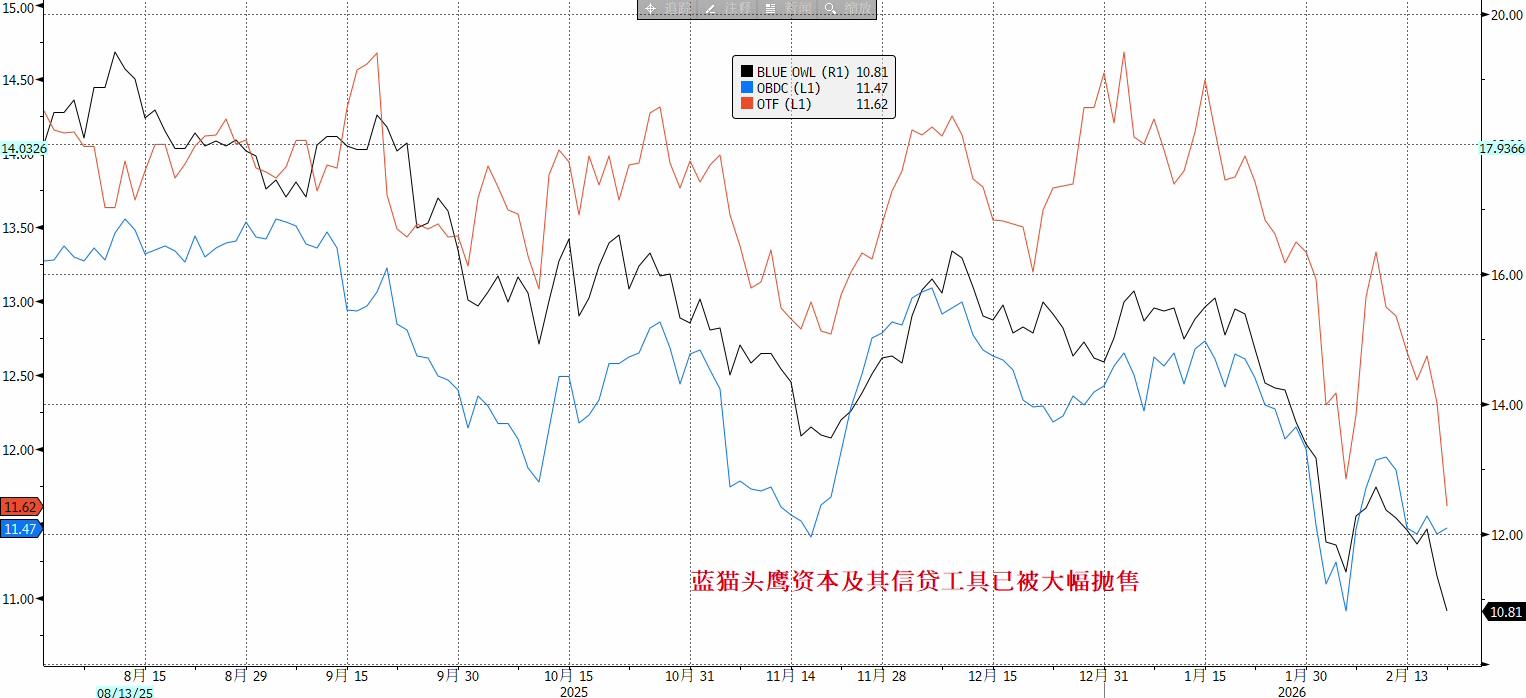
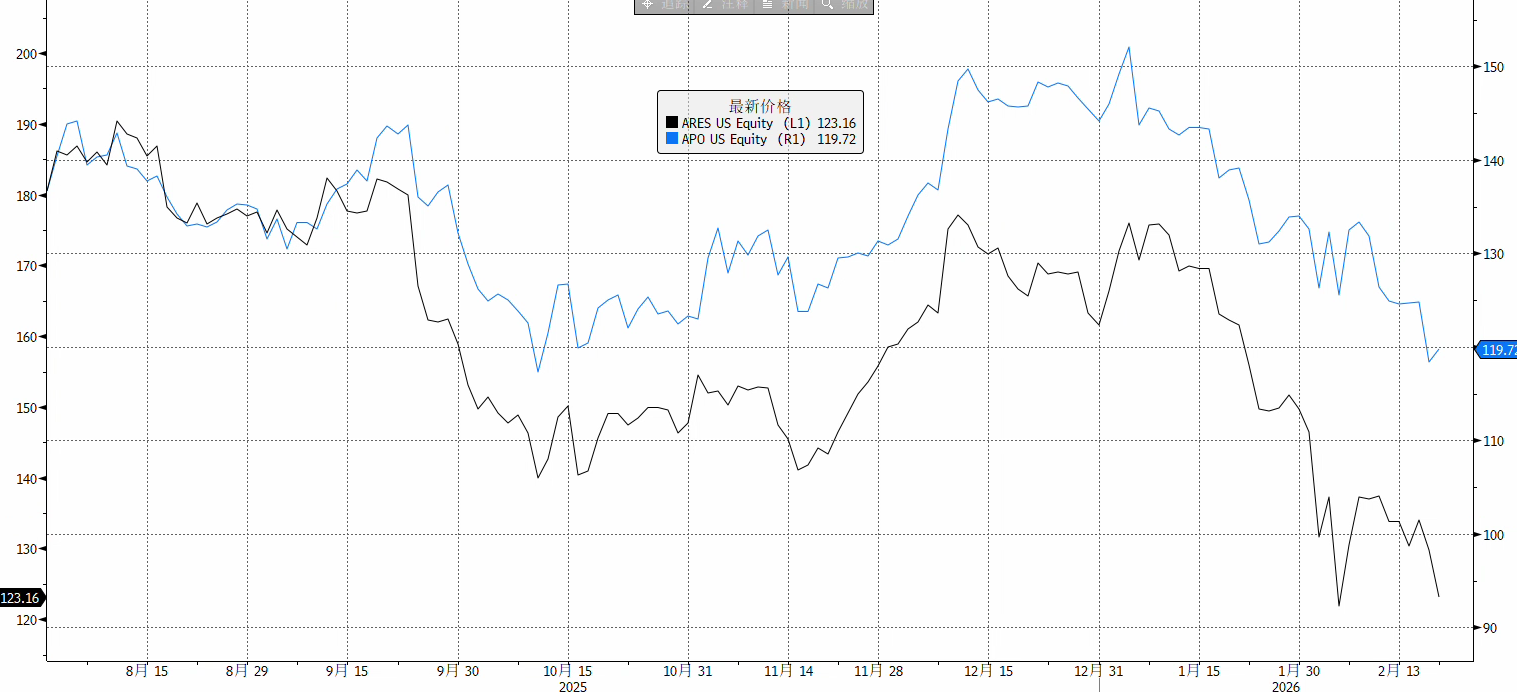
Plus grave encore, le 21 février, le fonds spéculatif Saba a proposé de racheter des parts de BDC liées à Blue Owl avec une décote de 20% à 35% sur la dernière valeur nette d'inventaire, remettant publiquement en cause la justesse de la valorisation comptable du fonds. Bien que cette offre ne soit pas contraignante, sa portée symbolique réside dans le fait qu'un écart significatif est désormais constaté entre le prix de liquidité proposé sur le marché secondaire et la NAV communiquée par le gestionnaire. Les prix des produits structurés adossés à Blue Owl se sont effondrés ; une note émise par Citi est tombée sous les 50% de sa valeur nominale.
Dans l'ensemble, l'événement Blue Owl n'est pas simplement une erreur de gestion de liquidité d'une entreprise isolée ; il met à nu l'illusion des produits semi-liquides sur le marché du crédit privé, dont la taille a atteint 3 000 milliards de dollars ces dernières années. Cet épisode pourrait représenter un moment « canari dans la mine de charbon » pour le secteur du crédit privé, susceptible de rappeler le gel des fonds de BNP Paribas en août 2007 – prélude à la crise financière mondiale.
Crise de confiance dans le modèle des produits semi-liquides
L'événement Blue Owl touche le maillon le plus fragile du crédit privé : la viabilité du modèle des produits semi-liquides. Ces produits promettent aux investisseurs particuliers des rachats réguliers (par exemple trimestriels), alors que les actifs sous-jacents sont des prêts non cotés de 5 à 10 ans. Leur problème fondamental réside dans :
Avertissement : le contenu de cet article reflète uniquement le point de vue de l'auteur et ne représente en aucun cas la plateforme. Cet article n'est pas destiné à servir de référence pour prendre des décisions d'investissement.
Vous pourriez également aimer
Usine de puces Samsung, augmentation des prix ?
La Banque d'Angleterre lance à nouveau une "alerte de bulle" : la valorisation de l'IA pourrait connaître un "ajustement encore plus brutal"
La Banque d'Angleterre avertit : les évaluations de l'IA pourraient subir une "correction plus brutale".
Les actions immobilières européennes sous l’ombre des taux d’intérêt élevés : les stratégistes estiment qu’un pessimisme excessif pourrait engendrer un retournement spectaculaire
Le pessimisme du marché à l’égard des actions immobilières européennes s’intensifie. Certains stratèges estiment que cela crée les conditions pour un revirement spectaculaire des actions immobilières.

La SEC délivre une "lettre de cadre sans objection" : les investisseurs particuliers autorisent une seule fois et suivent par défaut le vote du conseil d'administration ; Tesla (TSLA.US) obtient le modèle en premier.
La SEC américaine a approuvé le plan permettant aux actionnaires individuels de Tesla de voter automatiquement avec le conseil d'administration ; le PDG de Robinhood a salué cette décision.
Prix des cryptos
Plus


