
Le lancement à 17 milliards de dollars de l’ETF GENIUS de ProShares renforce l’argument en faveur des fonds monétaires tokenisés

Le lancement record du fonds négocié en bourse (ETF) du marché monétaire de ProShares la semaine dernière met en évidence l’énorme demande pour les produits de gestion de trésorerie à une époque où cette classe d’actifs est de plus en plus tokenisée — et, comme le soutiennent les défenseurs de l’industrie, ce changement pourrait aider les fonds à rester compétitifs face à l’adoption croissante des stablecoins américains.
Les fonds du marché monétaire investissent dans des instruments de dette à court terme et de haute qualité tels que les bons du Trésor américain, les accords de rachat et les billets de trésorerie. Ils sont conçus pour préserver le capital tout en offrant un rendement modeste et une liquidité quotidienne, ce qui en fait un véhicule de gestion de trésorerie populaire pour les investisseurs.
Ce contexte rend le lancement du ProShares Genius Money Market ETF (IQMM) particulièrement notable. Ce fonds géré activement, qui détient principalement des titres publics de courte durée, a généré 17 milliards de dollars de volume d’échanges lors de son premier jour de cotation jeudi, un chiffre sans précédent pour un ETF nouvellement lancé.
L’analyste ETF de Bloomberg, Eric Balchunas, a documenté cette envolée, notant que le lancement d’IQMM éclipsait d’autres lancements très médiatisés. L’iShares Bitcoin Trust (IBIT) de BlackRock a enregistré environ 1 milliard de dollars de volume lors de son premier jour, tandis qu’un ETF BlackRock axé sur l’ESG et financé par des fonds de pension a atteint environ 2 milliards.
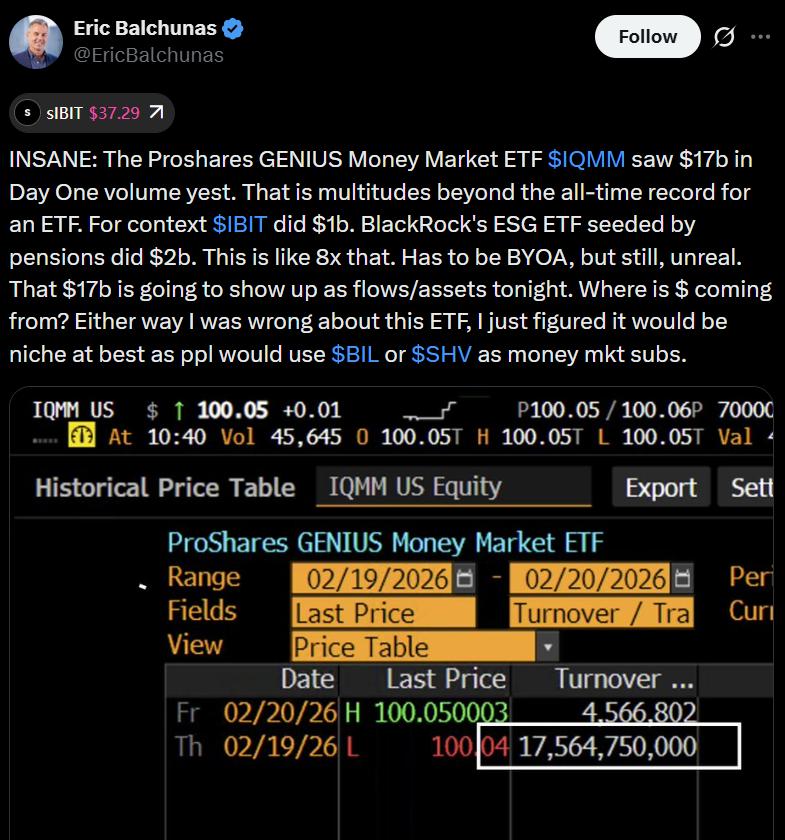 Source : Eric Balchunas
Bien qu’il soit apparu par la suite qu’une grande partie de l’activité d’IQMM provenait d’allocations internes, ProShares ayant transféré de la trésorerie de ses fonds existants vers IQMM à des fins de gestion de trésorerie, ce lancement met néanmoins en lumière l’ampleur et l’importance stratégique des véhicules du marché monétaire.
Même si les flux n’étaient pas entièrement organiques, cette initiative témoigne de l’importance des fonds du marché monétaire dans la construction de portefeuilles modernes.
À lire aussi : Les fonds du marché monétaire tokenisés atteignent 9 milliards de dollars ; la BRI met en garde contre de nouveaux risques
La réponse de Wall Street aux stablecoins ?
Cette envolée intervient également alors que les fonds du marché monétaire tokenisés gagnent du terrain sur les blockchains, où ils sont de plus en plus présentés comme des alternatives productrices de rendement aux stablecoins traditionnels.
Alors que les stablecoins indexés sur le dollar se développent dans les paiements et la finance décentralisée, les fonds du marché monétaire tokenisés sont présentés comme un complément conforme et générateur d’intérêts au sein du même écosystème.
À noter, le fonds ProShares porte la marque « GENIUS » car il est structuré pour se conformer aux exigences du GENIUS Act, une législation adoptée l’année dernière qui établit un cadre réglementaire fédéral pour les stablecoins de paiement. La loi fixe des normes de réserve, de transparence et de supervision pour les émetteurs, renforçant le rôle des actifs liquides de haute qualité pour garantir les dollars numériques.
Les stratèges de marché ont déjà présenté les fonds du marché monétaire tokenisés comme la réponse concurrentielle de Wall Street. Comme l’a rapporté Cointelegraph en juillet dernier, la stratège de JPMorgan, Theresa Ho, a déclaré que les fonds du marché monétaire tokenisés pourraient servir d’alternative institutionnelle aux stablecoins, notamment sur les marchés de collatéral.
« Au lieu de déposer du cash ou des bons du Trésor, vous pouvez déposer des parts de fonds du marché monétaire et ne pas perdre d’intérêts en cours de route. Cela illustre la polyvalence des fonds du marché monétaire », a déclaré Ho à Bloomberg, en référence à l’initiative de fonds du marché monétaire tokenisé de Goldman Sachs–BNY Mellon.
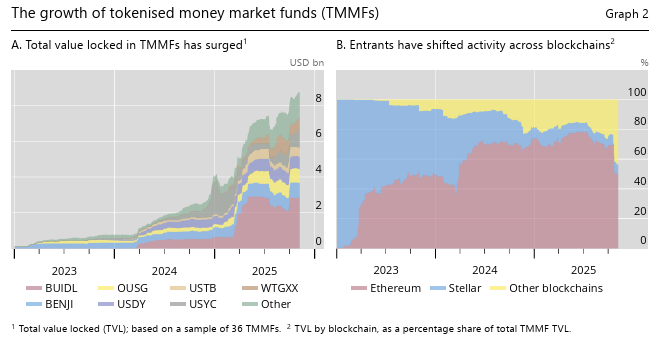 La croissance des fonds du marché monétaire tokenisés. Source : Bank for International Settlements
Le rôle croissant des fonds du marché monétaire tokenisés a également été souligné dans un bulletin de novembre de la Banque des règlements internationaux, qui les a qualifiés de « nouvel instrument de collatéralisation et d’épargne à croissance rapide ».
À lire aussi : Crypto Biz : Les cryptos reculent, mais les RWA tokenisés et le VC poursuivent leur progression
Avertissement : le contenu de cet article reflète uniquement le point de vue de l'auteur et ne représente en aucun cas la plateforme. Cet article n'est pas destiné à servir de référence pour prendre des décisions d'investissement.
Vous pourriez également aimer
Les forces antiterroristes déployées dans les rues, le Louvre fermé ! Une nouvelle vague de manifestations agite la France ce week-end, l’agitation menace de s’étendre à toute l’Europe
La France est plongée dans une nouvelle vague de violentes manifestations, avec 70 000 agents de sécurité déployés en urgence et des couvre-feux imposés dans plusieurs villes. Emmanuel Macron a reconnu des erreurs dans la gestion de la crise. Les marchés financiers ont déjà tiré la sonnette d’alarme : l’écart de rendement entre les obligations françaises et allemandes a atteint son plus haut niveau depuis la crise de la dette européenne, le PMI est passé sous le seuil de croissance, les vitrines des boutiques de luxe sont barricadées, le Louvre a fermé ses portes et la municipalité de Paris prévoit des pertes de plusieurs dizaines de millions d’euros. L’agitation menace désormais de s’étendre à l’ensemble de l’Europe.

Autrefois achetant frénétiquement, aujourd'hui le "arsenal" a diminué de 51 000 milliards de wons ! Les investisseurs particuliers coréens ne peuvent plus acheter.
En quatre mois, l'"arsenal" des investisseurs particuliers sud-coréens a chuté de 36,5 %, revenant au niveau du début d'année. Bien que les particuliers aient accumulé des achats nets de plus de 75 000 milliards de won, ils continuent de racheter, mais l'afflux de nouveaux fonds s'est interrompu et le rythme des apports reste bien inférieur à celui des sorties. Combiné à la chute de près de 20 % du KOSPI en un mois, à la poursuite des ventes nettes par les investisseurs étrangers, et aux inquiétudes liées au risque de crédit dans le secteur de l’IA, il semble difficile, à court terme, pour le marché boursier coréen de connaître un rebond soutenu sans le soutien des capitaux privés.
La désintégration du « consensus trading » et la naissance d’un nouveau consensus ! Goldman Sachs explique : pourquoi les institutions réduisent considérablement leurs positions sur l’IA actuellement
Les transactions très encombrées du type "acheter AI, vendre tout le reste" sont en train d'être douloureusement déconstruites : le marché n'accepte plus le récit du "burning money". Les fournisseurs de cloud à ultra grande échelle doivent, en plus de leurs dépenses en capital de 1,1 mille milliards de dollars, générer des revenus réels et visibles. Le déficit énergétique de 40-50 gigawatts, la hausse du coût des fonds et un changement de paradigme macroéconomique vers une "ère d'excès de dépenses" transforment le trading AI d'une question de foi en un examen sévère de monétisation.

Les dépenses en capital liées à l’IA dans une impasse : accélérer met la pression sur la liquidité, ralentir met en péril le récit de croissance
Selon Nomura Securities, la narration autour des investissements dans l’IA est en proie à des contradictions internes : si les géants du cloud accélèrent leurs dépenses en capital, leur flux de trésorerie disponible continuera à s’épuiser, remettant en question la durabilité du financement ; s’ils ralentissent, cela implique que la demande et les perspectives de rentabilité de l’IA ne sont pas à la hauteur des attentes. Les deux options conduisent à une liquidation. Les positions longues massivement accumulées durant la "fièvre des agents intelligents" en septembre ont entraîné d’importants stop-loss suite à des catalyseurs négatifs, se propageant aux marchés des bons du Trésor américain, des devises et des matières premières, provoquant un deleveraging systémique.

Prix des cryptos
Plus


