Que se passe-t-il après que le brut Brent a franchi la barre des 100 $? La perturbation du pipeline saoudien prive le marché pétrolier de sa dernière grande solution de secours
Alors que les marchés évaluent encore l'impact de la restriction du transit par le détroit d'Ormuz sur l'offre de brut, le pipeline Est-Ouest de l'Arabie saoudite aurait été touché par une attaque de drone et mis hors service, aggravant encore le profil de risque du marché pétrolier mondial.
Il ne s'agit pas simplement d'un autre oléoduc endommagé. Cela affaiblit le système d'exportation alternatif sur lequel le marché s'appuyait le plus. Avec l'augmentation simultanée des risques maritimes dans le détroit d'Ormuz, la mer Rouge et le détroit de Bab el-Mandeb, les prix du pétrole ne réagissent plus à une seule perturbation de l'offre. Au lieu de cela, la capacité de réserve au sein du réseau logistique énergétique mondial disparaît rapidement.
Pour les traders de CFD, la question clé n'est plus seulement de savoir si les prix du pétrole vont augmenter. L'attention devrait se porter sur la vitesse de récupération des capacités de l'Arabie saoudite, les niveaux des stocks à Yanbu, l'aggravation éventuelle des restrictions maritimes en mer Rouge, et la question de savoir si la prime de risque du marché passe d'une réaction à court terme à une norme de tarification à moyen terme.
Le pipeline Est-Ouest compte pour bien plus que sa capacité de 7 millions de barils par jour
Le pipeline Est-Ouest de l'Arabie saoudite s'étend sur environ 1 200 kilomètres, reliant le cœur producteur de pétrole de l'est du Royaume au port de Yanbu sur la côte de la mer Rouge. Sa capacité de transport maximale est d'environ 7 millions de barils par jour.
Sa valeur stratégique réside dans le fait qu'il permet au brut saoudien de contourner le golfe Persique et le détroit d'Ormuz, permettant des exportations directes via la mer Rouge.
Dans des conditions normales, le pipeline peut sembler n'être qu'une composante du vaste réseau d'exportation de l'Arabie saoudite. Mais lorsque le transit par le détroit d'Ormuz est contraint, il devient une soupape de sécurité essentielle pour maintenir les exportations, stabiliser l'offre mondiale et limiter la pression à la hausse sur les prix du pétrole.
Auparavant, l'Arabie saoudite pouvait augmenter ses exportations via Yanbu en utilisant le pipeline Est-Ouest, compensant partiellement le déficit causé par les perturbations dans les ports de l'est et le long de la route d'Ormuz. À une utilisation quasi maximale, le pipeline pourrait gérer des volumes approchant 5 % de l'offre mondiale quotidienne totale de pétrole.
Le vrai problème n'est donc pas simplement la perte de plusieurs jours d'exportations. C'est que le marché a soudainement réalisé que le plan de secours conçu pour gérer une crise à Ormuz est lui-même exposé au risque d'attaque.
Ce que le marché pétrolier craint le plus, c'est la défaillance simultanée des itinéraires alternatifs
Le marché du brut n'évalue pas seulement les volumes de production. Il intègre également dans ses prix la capacité de transport disponible, les ports opérationnels, les coûts d'assurance maritime et la sécurité des principales routes commerciales.
Si le détroit d'Ormuz est perturbé, l'Arabie saoudite peut théoriquement envoyer du brut par le pipeline Est-Ouest jusqu'à Yanbu et l'exporter via la mer Rouge. Mais si le pipeline est hors service alors que la mer Rouge et le détroit de Bab el-Mandeb sont également exposés à des menaces d'attaque, la disponibilité pratique de cet itinéraire alternatif chute considérablement.
Cela signifie que le risque lié à l'offre ne porte plus sur la capacité des pays producteurs à pomper du pétrole, mais sur la question de savoir si le pétrole qu'ils produisent peut être livré de manière sûre et efficace aux acheteurs.
De tels risques logistiques créent généralement trois niveaux d'impact:
1. Des primes de risque plus élevées sur le brut Spot
Même si la production physique n'a pas fortement chuté, les inquiétudes concernant les perturbations des exportations peuvent pousser les prix Spot et les contrats du mois le plus proche à la hausse, car le marché intègre l'incertitude de l'offre.
2. L'augmentation des coûts d'expédition et d'assurance
Si les pétroliers doivent changer d'itinéraire ou faire face à des primes d'assurance contre les risques de guerre plus élevées, ces coûts se refléteront en fin de compte dans les prix du brut livré et les marges de raffinage.
3. Des écarts de prix régionaux plus importants
L'Europe, l'Asie et les États-Unis ne subiront pas le même impact. Les régions plus dépendantes de l'approvisionnement du Moyen-Orient pourraient faire face à une concurrence Spot plus forte et à des retards de livraison plus sévères.
En d'autres termes, même si les prix internationaux du pétrole oscillent actuellement autour de 100 $ le baril, la plus grande préoccupation est que le marché n'a peut-être pas encore pleinement réévalué les risques de doubles, voire de multiples, goulots d'étranglement dans les transports.
La vitesse de réparation compte, mais une récupération partielle de la capacité ne signifie pas que le risque a disparu
Les rapports du marché suggèrent que Saudi Aramco tente de restaurer une partie du débit du pipeline en quelques jours et d'achever les réparations complètes en plusieurs semaines. D'un point de vue technique et opérationnel, les pipelines sont équipés de vannes de sectionnement et de mécanismes de contournement, ce qui signifie que les dommages causés à une station de pompage ne désactivent pas nécessairement l'ensemble du système.
Cependant, les marchés doivent reconnaître une distinction clé: restaurer la capacité de transport n'est pas la même chose que restaurer la confiance du marché.
Même si les flux reprennent partiellement, les investisseurs et les traders se demanderont toujours:
-
Les dommages se sont-ils limités à une seule station de pompage ou à un seul système de vannes, ou ont-ils affecté des équipements d'alimentation et de contrôle critiques?
-
L'Arabie saoudite peut-elle maintenir ses exportations sans réduire les stocks de Yanbu à des niveaux insoutenables?
-
Le pipeline pourrait-il faire face à une autre série d'attaques de drones après la reprise des opérations?
-
Les conditions de navigation en mer Rouge et dans le détroit de Bab el-Mandeb s'améliorent-elles en même temps?
-
Les retards de livraison pour les acheteurs européens et asiatiques se généralisent-ils?
Sans réponses claires, la prime de risque géopolitique dans les prix du pétrole pourrait ne pas disparaître complètement simplement en raison des gros titres sur la "restauration partielle de la capacité".
À l'ère des drones, les vulnérabilités des infrastructures énergétiques changent
Dans le passé, les discussions sur le risque pétrolier au Moyen-Orient se concentraient principalement sur les champs pétrolifères, les raffineries, les ports et la fermeture de détroits stratégiques. Aujourd'hui, les drones et autres outils de frappe à longue portée à faible coût remodèlent le modèle de risque pour les infrastructures énergétiques.
Un pipeline souterrain de 1 200 kilomètres peut être difficile à détruire directement. Cependant, les stations de pompage, les vannes, les réservoirs de stockage, les sous-stations et les systèmes de communication et de contrôle le long du tracé sont beaucoup plus faciles à cibler.
Les attaquants n'ont pas besoin de détruire l'ensemble du pipeline. Perturber un nombre limité de nœuds critiques peut suffire à réduire considérablement le débit.
Cela signifie que les futures évaluations du risque lié à l'approvisionnement énergétique ne peuvent pas se concentrer uniquement sur l'existence de capacités de production de réserve. Les marchés doivent également déterminer si cette capacité peut être transportée en toute sécurité via des infrastructures fonctionnelles vers les terminaux d'exportation.
L'Arabie saoudite est un exemple particulièrement important. Elle détient certaines des capacités de production de réserve et de la flexibilité d'exportation les plus importantes au monde. Mais si les ports, les pipelines et les voies maritimes sont menacés en même temps, cette flexibilité apparente de l'offre peut être fortement réduite.
Pour les prix du pétrole, 100 $ n'est peut-être pas le point final, cela pourrait être le début d'une plus grande volatilité
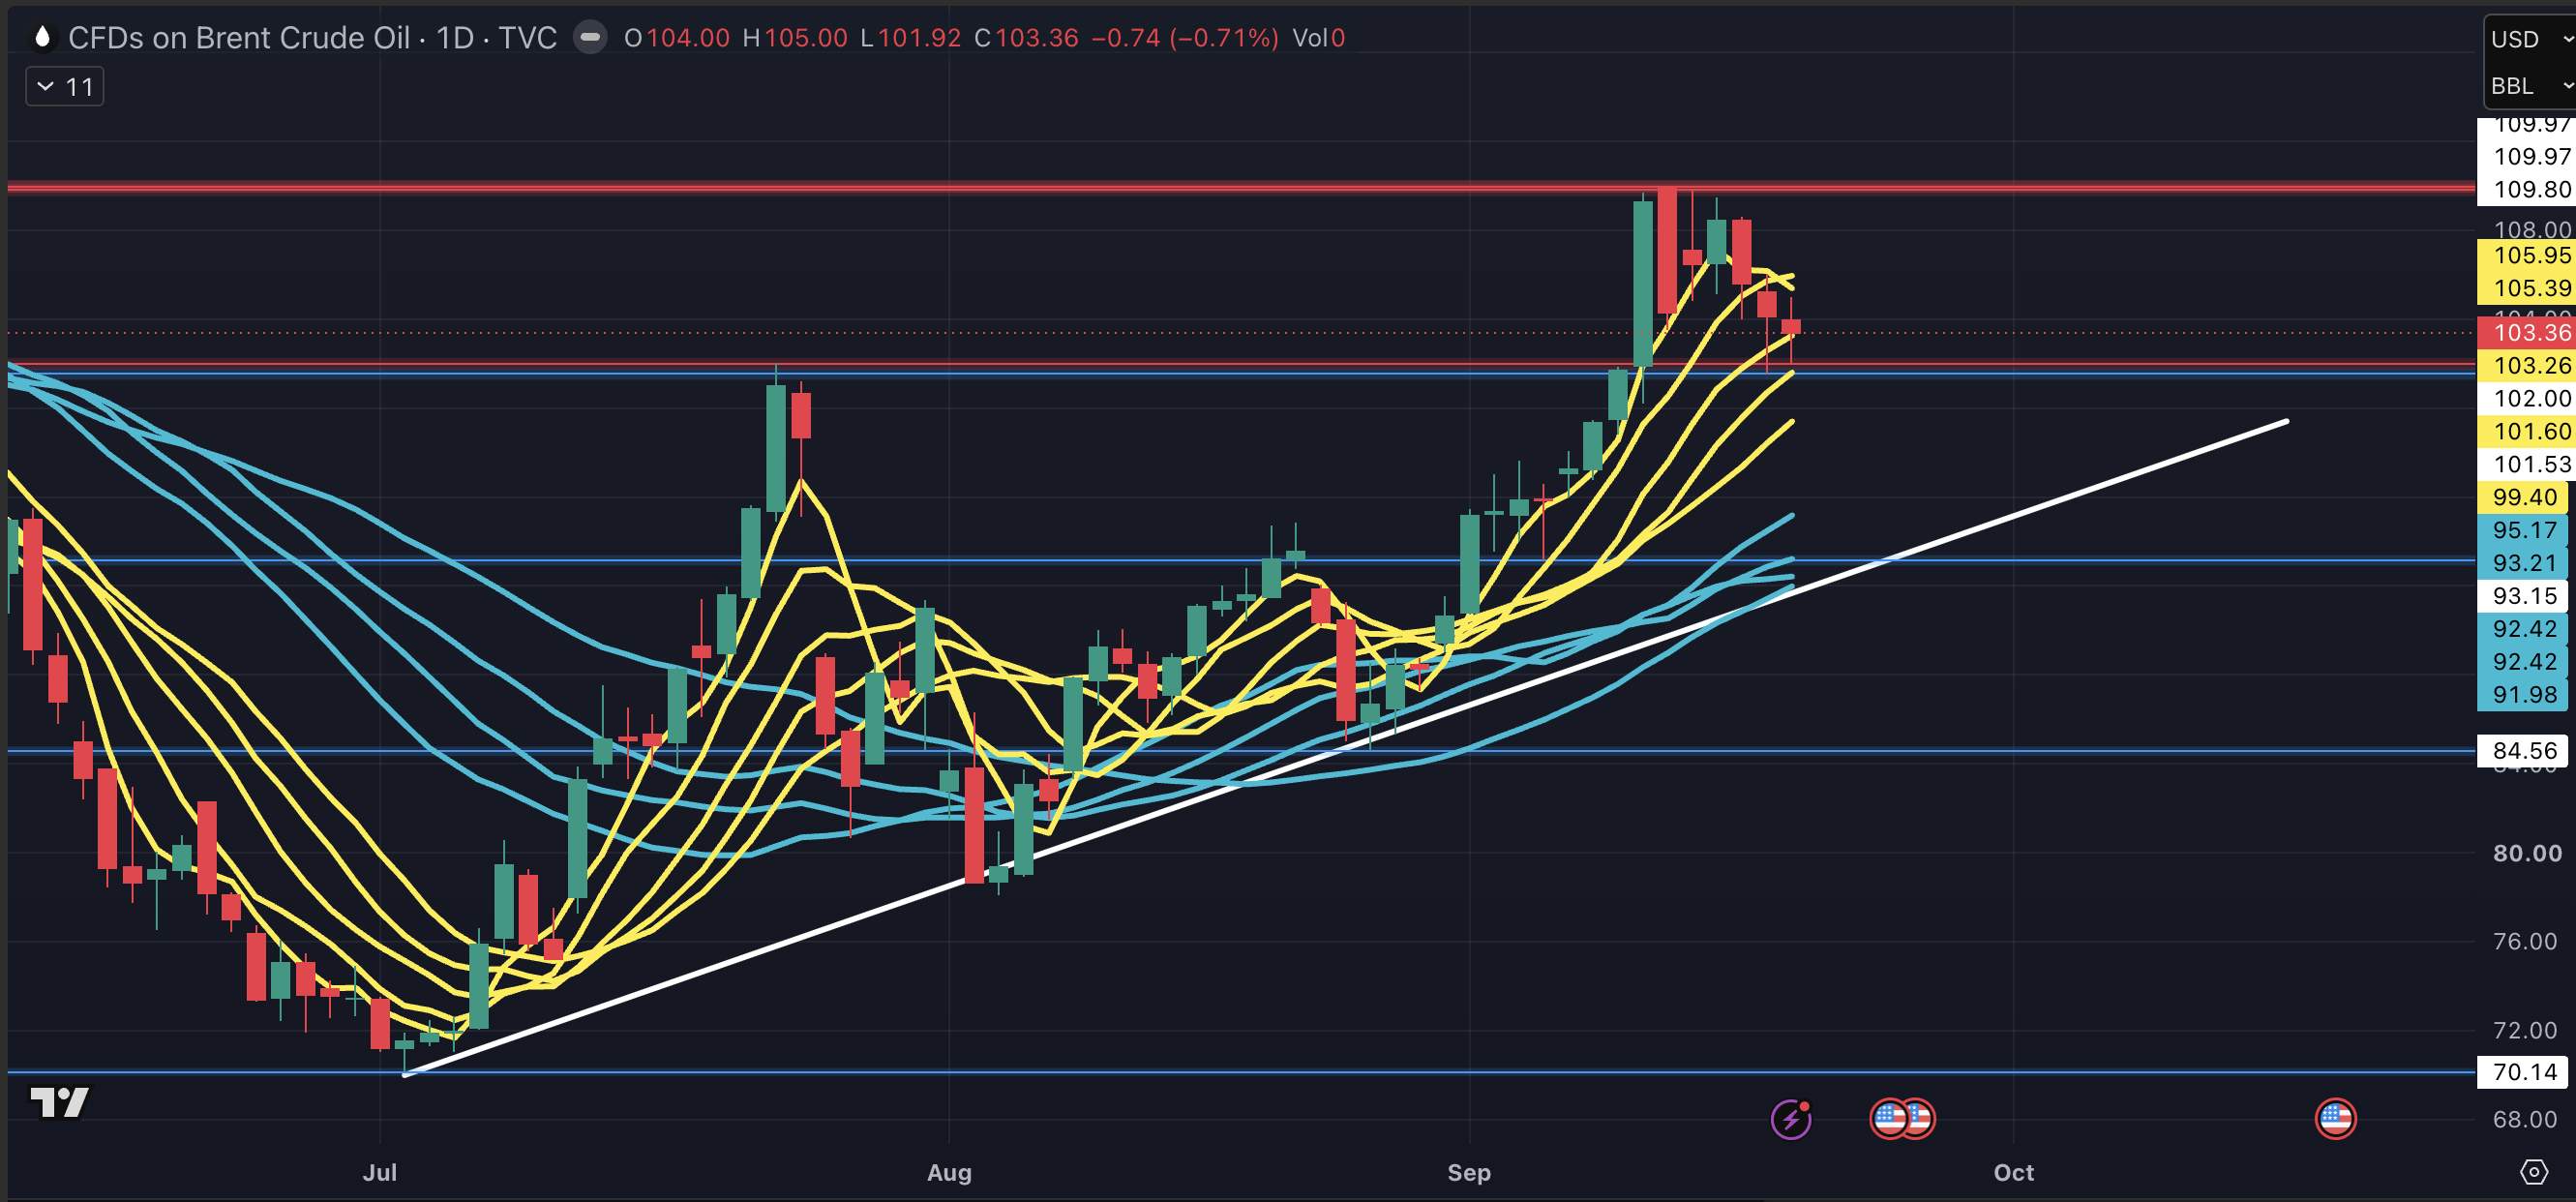
La poursuite de la hausse des prix du brut dépendra de l'ampleur des pertes d'exportation réelles, de la vitesse de réduction des stocks, de la politique de l'OPEP+, des mouvements des réserves stratégiques américaines et des changements de la demande mondiale. Cependant, la situation actuelle suggère que la structure de la volatilité du marché a changé.
Si le pipeline Est-Ouest est réparé sans problème, que Yanbu continue de charger des cargaisons et que les conditions de navigation en mer Rouge ne se détériorent pas davantage, les prix du pétrole pourraient reculer à mesure que les primes de risque à court terme s'estompent. Mais si les réparations progressent plus lentement que prévu, ou si la navigation par Bab el-Mandeb est à nouveau restreinte, les marchés pourraient commencer à intégrer des scénarios de perturbation de l'offre plus graves.
Pour les traders, les indicateurs suivants méritent une attention particulière:
-
Les dernières mises à jour de Saudi Aramco sur les réparations du pipeline et les calendriers d'exportation
-
Les volumes de chargement à Yanbu et les tendances des stocks de brut
-
Les données de transit des navires pour le détroit d'Ormuz, la mer Rouge et Bab el-Mandeb
-
L'élargissement éventuel des écarts temporels du brut Brent entre les contrats du mois le plus proche et les contrats différés
-
Les taux de fret des pétroliers, les primes d'assurance contre les risques de guerre et les écarts Spot du brut du Moyen-Orient
-
La capacité des stocks américains de brut et de produits raffinés à compenser les inquiétudes liées à l'offre
Conclusion: le marché pétrolier ne manque pas de brut, il manque de la capacité à le livrer en toute sécurité
Le problème clé que les marchés doivent réévaluer est que les systèmes de secours de la chaîne d'approvisionnement mondiale en brut sont testés un par un.
Lorsque le détroit d'Ormuz est perturbé, le pipeline Est-Ouest de l'Arabie saoudite et le port de Yanbu sont censés fournir une capacité d'exportation alternative. Mais lorsque ce pipeline est également attaqué et que la route de la mer Rouge fait face à une pression supplémentaire, le marché pétrolier mondial perd plus qu'un simple flux d'exportation: il perd son tampon contre les crises inattendues.
À court terme, les prix du pétrole devraient rester très sensibles aux progrès des réparations et aux gros titres géopolitiques. À moyen terme, si les principales voies maritimes et installations énergétiques continuent d'être ciblées, le marché du brut pourrait devoir absorber une prime de risque géopolitique plus élevée et plus persistante.
Pour suivre la volatilité du pétrole brut et les opportunités de trading potentielles découlant du risque géopolitique, visitez Bitget et surveillez ou tradez UKOUSD. Avant de trader, assurez-vous de comprendre les spécifications du produit, l'effet de levier, les exigences de marge et la disponibilité de la plateforme. Utilisez des ordres stop loss et des contrôles de risque appropriés, car le trading de CFD et à effet de levier implique des risques substantiels et ne convient pas aux capitaux que vous ne pouvez pas vous permettre de perdre.
Toute l'éducation au trading fournie par Bitget est à des fins éducatives uniquement et ne doit pas être considérée comme un conseil financier. Les stratégies et les exemples partagés sont à titre indicatif uniquement et peuvent ne pas refléter les conditions réelles du marché. Le trading de CFD implique des risques importants, y compris la perte potentielle de capital. Les performances passées ne garantissent pas les résultats futurs. Veuillez effectuer des recherches approfondies et vous assurer de comprendre les risques impliqués. Bitget n'est pas responsable des décisions de trading prises par les utilisateurs.


- Le pipeline Est-Ouest compte pour bien plus que sa capacité de 7 millions de barils par jour
- Ce que le marché pétrolier craint le plus, c'est la défaillance simultanée des itinéraires alternatifs
- La vitesse de réparation compte, mais une récupération partielle de la capacité ne signifie pas que le risque a disparu
- À l'ère des drones, les vulnérabilités des infrastructures énergétiques changent
- Pour les prix du pétrole, 100 $ n'est peut-être pas le point final, cela pourrait être le début d'une plus grande volatilité
- Conclusion: le marché pétrolier ne manque pas de brut, il manque de la capacité à le livrer en toute sécurité