
Previo al informe financiero del Q3 de Corning (GLW): ¿Podrá continuar el alto crecimiento de las comunicaciones ópticas impulsadas por IA y la verificación acelerada de Springboard?
 2026/10/26 06:08
1. Resumen de los puntos clave de inversión
Corning (GLW.US) publicará los resultados del tercer trimestre de 2026 antes de la apertura del mercado estadounidense el 27 de octubre de 2026. El consenso de Wall Street estima ingresos de aproximadamente 5.000 millones de dólares (aproximadamente +17% a +22% interanual), y un EPS central de alrededor de 0,88 dólares (alrededor de +31% interanual). La propia guía de la empresa sitúa los ingresos entre 4.900 y 5.000 millones de dólares (alrededor de +16% interanual) y un EPS central de 0,85 a 0,89 dólares (alrededor de +28% interanual), estando las expectativas del mercado cercanas al límite superior de la guía, con una cifra susurrada de unos 0,89 dólares. El foco central de este informe de resultados será si el negocio de comunicaciones ópticas impulsado por IA puede mantener su alto crecimiento, la conversión de los envíos relacionados con Enterprise Networks y Gen AI, y si el objetivo a largo plazo de Springboard (llegar a un ritmo anualizado de ingresos de 20.000 millones de dólares a finales de 2026) está en marcha o incluso adelantado. Tras una fuerte corrección desde los máximos de junio, el mercado está sumamente sensible tanto a la valoración como a la sostenibilidad del crecimiento.
2. Cuatro puntos centrales de atención
Punto 1: ¿Se puede mantener el alto crecimiento de las comunicaciones ópticas y Enterprise Networks?
Las comunicaciones ópticas son el motor central del crecimiento. En el segundo trimestre, los ingresos de este segmento alcanzaron los 2.070 millones de dólares (+32% interanual), con una ganancia neta que creció un 77% en comparación al año anterior, y un margen de beneficio récord del 21%. Dentro de este segmento, Enterprise Networks creció un 65% y los ingresos relacionados con Gen AI casi se duplicaron. El mercado se centrará en verificar si en el tercer trimestre la velocidad de crecimiento de Enterprise Networks se mantiene alta, si los pedidos de centros de datos de IA se traducen en entregas reales, y el progreso de los acuerdos a largo plazo con clientes como Amazon, NVIDIA y Meta. Si el ritmo de crecimiento cae, podría generar dudas sobre la sostenibilidad del ciclo de las ópticas IA.
Punto 2: Progreso del plan Springboard y verificación de la tasa de ejecución anualizada
La empresa elevó previamente el objetivo de Springboard, planteando llegar a un ritmo de ingresos anualizado de 20.000 millones de dólares para finales de 2026, 30.000 millones en 2028 y 40.000 millones en 2030, entrando en una fase de crecimiento acelerado. La dirección insinuó la posibilidad de alcanzar la meta de 20.000 millones de dólares incluso un trimestre antes. El informe de resultados observará si los ingresos del tercer trimestre llegan o superan el límite superior de la guía, así como el comentario sobre el progreso futuro de la tasa de ejecución y el nuevo negocio de fotónica (Photonics), lo que afectará directamente la narrativa a largo plazo.
Punto 3: Expansión de márgenes y mejora marginal de otros negocios
En el segundo trimestre el margen operativo central subió al 20,9%, el margen bruto fue del 39,6% y el flujo de caja libre se mantuvo fuerte. En el tercer trimestre, el mercado se centrará en si el margen de las comunicaciones ópticas puede mantenerse o crecer aún más, si el negocio solar volverá a la rentabilidad tras el mantenimiento y cese temporal, y si el segmento Carrier (que solo creció un 1% el trimestre pasado) muestra señales de recuperación. Se observará también el impacto negativo del aumento de precios de la memoria sobre el vidrio especializado (con expectativas de envíos de móviles cayendo en dos dígitos).
Punto 4: Ajuste de valoración y espacio para revalorizar la acción después de una fuerte corrección
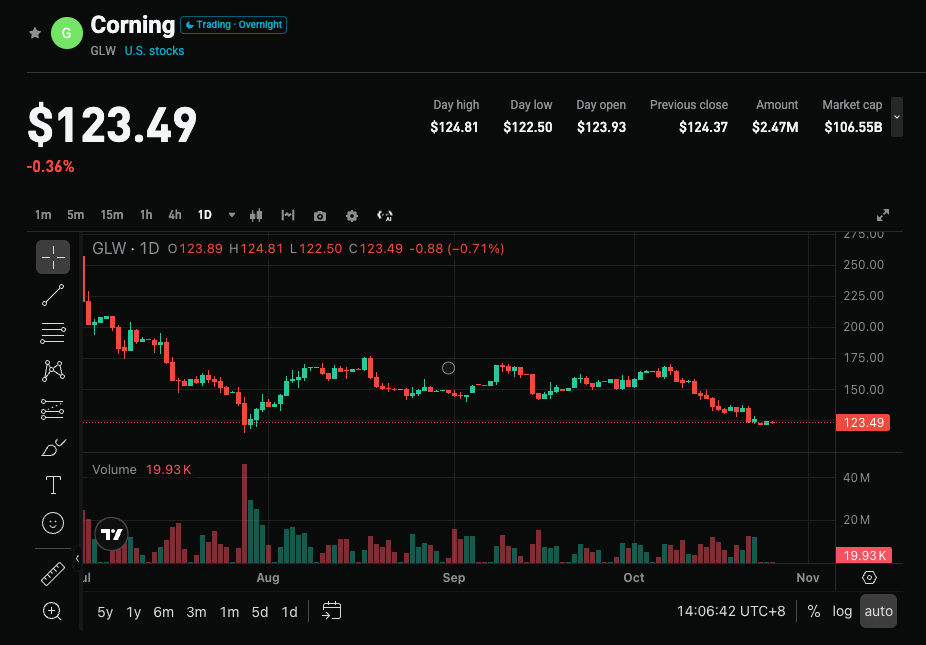
El precio de la acción ha caído notablemente desde el pico de junio (alrededor de 270 dólares) hasta un rango de 120-130 dólares; la valoración se ha ajustado, pero sigue siendo sensible a la calidad del crecimiento. Recientemente, el sentimiento del mercado ha pasado de cauteloso a algo más optimista, pero la historia muestra que tras sorpresas positivas recurrentes suele haber toma de ganancias. El lenguaje de la dirección respecto a los objetivos para el segundo semestre y el largo plazo será clave para el sentimiento del mercado.
3. Riesgos y oportunidades coexisten
Catalizadores alcistas:
- El crecimiento de las comunicaciones ópticas y Enterprise Networks se mantiene en niveles elevados (Enterprise Networks cerca o por encima del 60%), y los envíos para IA se aceleran notablemente.
- Los ingresos totales y el EPS alcanzan o superan el límite superior de la guía, y se confirma que la tasa de ejecución de 20.000 millones de Springboard sigue el plan o se adelanta.
- El margen de beneficio de comunicaciones ópticas permanece en niveles récord, el negocio solar vuelve a la rentabilidad y el flujo de caja libre continúa sólido.
Riesgos bajistas:
- Se cumplen solo los valores medios de la guía, o ligeramente por debajo; la desaceleración de Enterprise inspira dudas sobre el techo del ciclo de ópticas IA.
- El negocio Carrier sigue débil, el vidrio especializado se ve arrastrado por la menor demanda de teléfonos móviles, o el aumento de gasto en capital presiona el flujo de caja.
- La dirección ofrece una guía futura conservadora; sumado a la presión de valoraciones elevadas, podría originar una corrección adicional.
4. Sugerencias de estrategia de trading
Lógica long: Si las comunicaciones ópticas y los ingresos totales superan claramente el consenso, el margen sigue expandiéndose, y el progreso de Springboard es positivo, se puede reforzar la narrativa de proveedor core de infraestructura IA, apoyando la recuperación de valoración.
Riesgo short: Si los datos solo cumplen expectativas o muestran desaceleración, o la guía es conservadora, puede desencadenar toma de ganancias, especialmente en un entorno de alta volatilidad en tecnológicas.
Datos clave:
- Ingresos totales y crecimiento interanual
- Crecimiento y margen de las comunicaciones ópticas y Enterprise Networks
- Progreso del ritmo anualizado de Springboard y perspectivas para el próximo trimestre
- Margen operativo central y flujo de caja libre
Sugerencias operativas: Si los resultados superan expectativas y los objetivos a largo plazo se confirman positivos, conviene vigilar oportunidades tras la corrección; si los datos son flojos o se percibe una desaceleración clara, prestar atención al riesgo de volatilidad a corto plazo y evitar perseguir precios altos. El tamaño de la posición y los stops deben ajustarse de manera flexible según la tolerancia individual al riesgo.
Descargo de responsabilidad: El contenido anterior es solo para referencia y no constituye una recomendación de inversión.
Descargo de responsabilidad: El contenido de este artículo refleja únicamente la opinión del autor y no representa en modo alguno a la plataforma. Este artículo no se pretende servir de referencia para tomar decisiones de inversión.
También te puede gustar
Informe financiero anticipado | Preocupaciones por el trading de IA persisten, ¿y si los resultados de Seagate Technology (STX.US) "Beat All" no son suficientes?
Seagate Technology publicará los resultados del primer trimestre del año fiscal 2027 después del cierre del mercado estadounidense el martes (por la mañana del 28 de octubre, hora de Pekín).
El CEO de Nebius (NBIS.US) admite que financiar nuevas empresas de nube es cada vez más difícil; Musk advierte sobre una "gran reorganización", aumentando la preocupación en el mercado.
Volózh reconoció que la empresa neocloud enfrenta cada vez más dificultades para obtener financiamiento mediante deuda.
¡El mercado está "temblando"! En un momento de alta sensibilidad en el “gasto de capital”, los tres gigantes estadounidenses de la nube presentarán sus informes financieros esta semana juntos.
Se espera que Google, Microsoft y Amazon presenten sólidos resultados trimestrales, con un crecimiento de ingresos de dos dígitos. Sin embargo, los inversores están realmente enfocados en la magnitud del gasto de capital y la evolución del flujo de caja libre. Si las previsiones de flujo de caja libre se revisan nuevamente a la baja, aumentarán las preocupaciones del mercado sobre la sostenibilidad del gasto en inteligencia artificial y esto podría extenderse al sector de computación en la nube. Por el contrario, si se revisan al alza, el mercado interpretará que lo peor del ciclo de gastos ya pasó.
Previsión de resultados | Tras la "entrada en mercado bajista" del índice de semiconductores de Filadelfia, llega otra prueba de resultados: ¿podrán las cartas ocultas de NXP (NXPI.US) en el sector automotriz y su apuesta por la IA sostener su valoración?
NXP Semiconductors publicará los resultados del tercer trimestre del año fiscal 2026 después del cierre del mercado estadounidense el 27 de octubre. En el contexto en que el índice de semiconductores de Filadelfia retrocedió más del 26% desde el pico de junio y el sector en general entró en un mercado bajista técnico, este informe financiero tiene un significado que va más allá de los números de un solo trimestre.
Precios de las criptos
Más


