
¿La más estable McDonald's cayó un 30%? ¿Una oportunidad única en la vida para comprar? ¡Si no entendiste esto, no te apures a comprar en la caída!

👆Hacé clic en las letras azules para seguirnos
En las últimas semanas volví a Argentina para visitar a mi familia, así que no pude grabar videos para todos ustedes. Por eso utilicé una voz de IA, espero que lo entiendan. Pero las actualizaciones de nuestro canal no van a frenar. Este video es un análisis que publiqué recientemente en Meitou Pro sobre acciones de McDonald’s y tuvo muy buena repercusión, así que se los comparto a todos ustedes.
Cuando se menciona la acción de McDonald’s, creo que a todos se nos viene a la cabeza que esta acción es súper estable, súper segura, la mejor opción defensiva del mercado. Eso era cierto, hasta hace poco más de seis meses. Porque en los últimos meses la acción de McDonald’s cayó alrededor de un 30%, desde el máximo de aproximadamente 335 dólares a fines de febrero, hasta solo 235 dólares actualmente, marcando mínimos de 52 semanas casi a diario.
Siendo la mayor cadena de comida rápida del mundo, uno pensaría que es una de las acciones más defensivas, pero ahora está cayendo así, ¿qué tan grave es el problema? Lo más importante es que varios amigos en Meitou Pro dejaron comentarios preguntando: para una acción como McDonald’s, después de semejante caída, ¿será esta quizás una oportunidad de compra única en la vida? Mucha gente está atenta a este tema, así que vamos a dedicarle este video exclusivamente a McDonald’s y analizar si realmente es una oportunidad de compra única en la vida.
Fundamentales que se van deteriorando
Antes de empezar, aclaremos algo rápidamente: a continuación vamos a analizar principalmente la situación de McDonald’s en Estados Unidos. ¿Por qué? ¿Acaso el negocio internacional de McDonald’s no es importante?
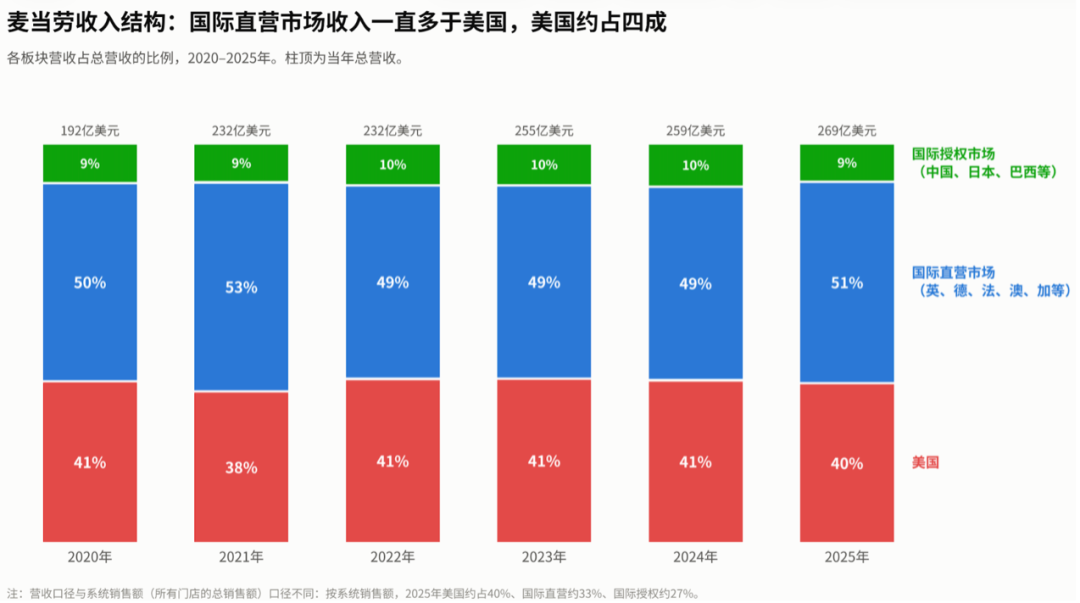
No es así. En los últimos años, los ingresos internacionales se mantuvieron estables en torno al 60%, mientras que EE.UU. solo aporta el 40%. O sea, el negocio internacional tiene mayor peso. Sin embargo, en los últimos dos años el segmento internacional fue más estable y el problema surgió en el negocio estadounidense.
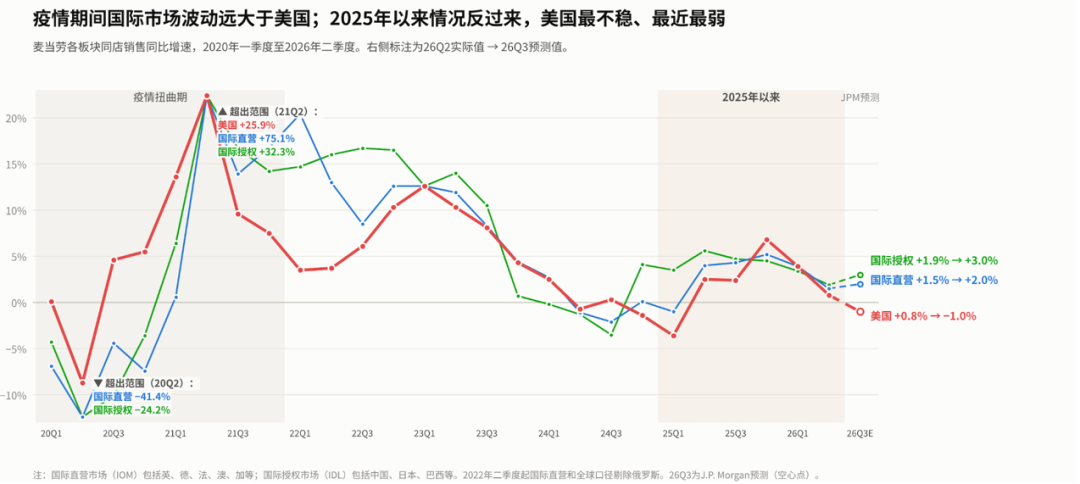
¿Cuál es el problema? Analicemos el indicador de ventas comparables (same-store sales). Este solo cuenta los locales con al menos 13 meses abiertos, excluyendo el crecimiento por nuevas aperturas y mostrando si el negocio de los locales existentes mejora o empeora. Comparemos el crecimiento comparable de EE.UU. y el internacional.
Como se ve en el gráfico, en los últimos años ambos segmentos mostraron tendencias similares. Sin embargo, desde 2025 el crecimiento de ventas comparables en EE.UU. osciló bruscamente entre -3.6% y +6.8%, y en el segundo trimestre de este año fue solo +0.8%. Los mercados internacionales fueron mucho más estables: el mercado corporativo internacional tuvo +1.5%, el de franquiciados internacionales +1.9%, y cada trimestre de este último año y medio mostró crecimiento positivo. JP Morgan estima que en el tercer trimestre de este año las ventas comparables en EE.UU. caerán otro 1% aproximadamente, mientras que los dos segmentos internacionales seguirán creciendo entre 2% y 3%.
Así que, aunque el negocio internacional es importante, hoy su desempeño es estable. Ahora vamos a concentrarnos en el problema que enfrenta McDonald’s en EE.UU.
Como dijimos cuando analizamos Starbucks, la marca suele ser el foso defensivo (moat) de los productos de consumo masivo, pero al final depende de dos factores: volumen y precio. Para la mayoría de los productos de consumo, el volumen es mucho más importante. Primero, el precio lo decide la empresa, pero el volumen lo marca el mercado. Segundo, el crecimiento del volumen genera interés compuesto a largo plazo, mientras que los aumentos de precio suelen tener un efecto único.
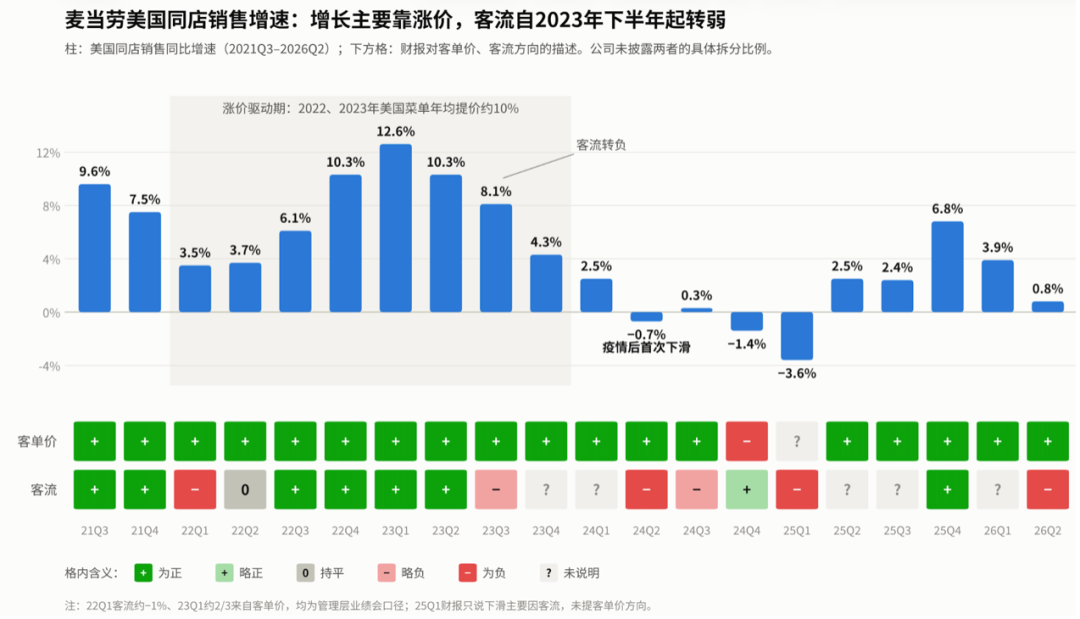
Si miramos la evolución del crecimiento en ventas comparables de McDonald’s en EE.UU. estos últimos años, veremos que fue mayormente gracias a subas de precios, no tanto por el flujo de clientes.
En 2022 y 2023, McDonald’s subió los precios en EE.UU. casi un 10% cada año, pero el flujo de clientes apenas fue positivo, y en el primer trimestre de 2022 incluso fue negativo. Para 2024, el precio promedio del menú ya es un 40% mayor que en 2019.
El tercer trimestre de 2023 fue un punto de inflexión. Ese trimestre el flujo de clientes empezó a ser negativo, y a partir de ahí las ventas comparables perdieron ritmo. En el segundo trimestre de 2024, las ventas comparables en EE.UU. bajaron por primera vez desde la pandemia; en el primer trimestre de 2025 cayó aún más a -3.6%. Ambas caídas se debieron a la reducción en el flujo de clientes.
En los últimos 10 trimestres, solo hubo dos con crecimiento positivo confirmado en el flujo de clientes. El cuarto trimestre de 2024 fue apenas positivo, pero cayó el gasto promedio por ticket, sostenido por combos promocionales como los menús de 5 dólares. En el cuarto trimestre de 2025 tanto el flujo de clientes como el ticket fueron positivos pero gracias a promociones de marketing. Es decir, para que vuelva el flujo de clientes, están dependiendo de descuentos o promociones, no hay una recuperación natural generada por el propio producto.
Sin embargo, la caída del flujo de clientes y el sostén de ventas comparables solo gracias al ticket promedio no es un problema exclusivo de McDonald’s; afecta a toda la industria de la comida rápida en EE.UU.
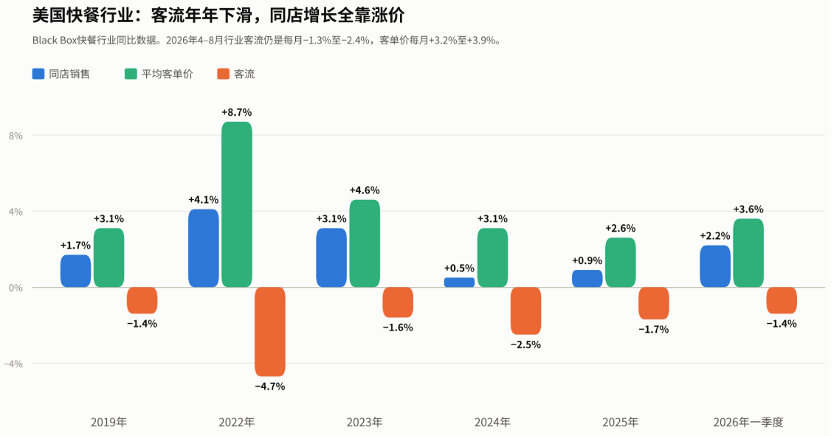
Según los datos de la industria recopilados por Black Box para Estados Unidos, en 2019 y luego entre 2022 y 2025, el flujo de clientes fue negativo todos los años. En 2022 el ticket promedio del sector subió 8.7%, pero luego el ritmo de aumentos se desaceleró y el crecimiento comparable se debilitó. Para 2026 tampoco mejora: en el primer trimestre el flujo del sector seguía en -1.4% y de abril a agosto cada mes entre -1.3% y -2.4%.
O sea, en estos años el crecimiento comparable en la comida rápida estadounidense se apoya más que nada en precios, pero los clientes realmente son cada vez menos. Subir precios embellece las ventas en papel, pero también aleja al público más sensible a los precios, sobre todo a los consumidores de bajo ingreso. La propia directiva de McDonald’s declaró que mientras la inflación siga alta, será muy difícil que se recupere el flujo de clientes en el sector.
Pero que el sector esté complicado no significa que todas las empresas estén igual de mal.
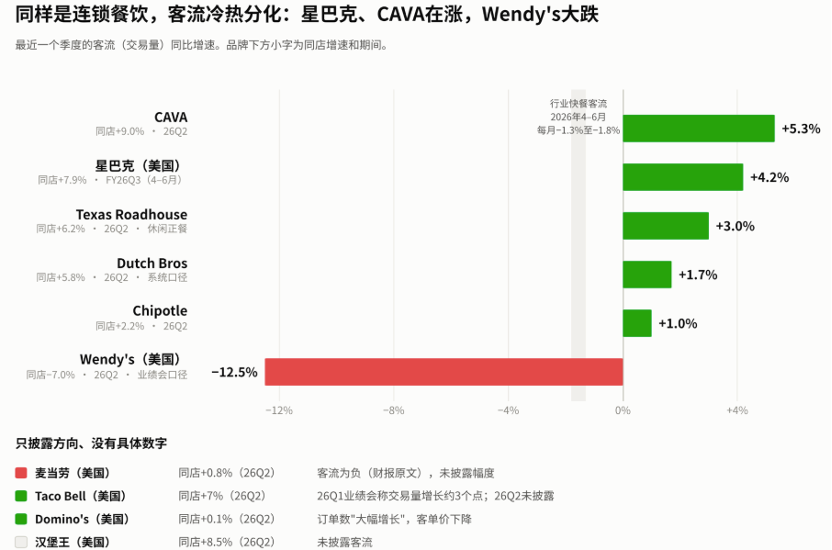
Miremos los datos de las principales cadenas rivales este último trimestre. CAVA, de comida rápida mediterránea, subió el flujo de clientes un 5.3%. Starbucks en EE.UU. creció 4.2%. Texas Roadhouse subió 3.0%; Dutch Bros, 1.7%; Chipotle apenas llegó a terreno positivo con 1.0%. Mientras tanto, en ese período, la industria de la comida rápida caía mensualmente entre 1.3% y 1.8%. Estas cadenas ganaron clientes que les quitaron a otras. En contraposición, Wendy’s subió su ticket un 5.6%, pero perdió un 12.5% de flujo, y las ventas comparables bajaron 7%; ya ni subir los precios la sostiene.
El caso de Starbucks que estudiamos antes es un buen ejemplo. Hace poco más de un año, el tráfico de Starbucks en EE.UU. caía 4%, muy parecido a lo que pasa ahora con McDonald’s. Lanzaron el plan “Back to Starbucks”, enfocado en mejorar servicios y la experiencia en tienda, sin bajar precios. El resultado: desde fines de 2025 el tráfico volvió a positivo, y los últimos dos trimestres subieron más del 4%. Las acciones reaccionaron, pasando de unos 79 dólares en octubre de 2025 hasta 106 dólares en agosto de este año.
En cambio, McDonald’s reportó solo un 0.8% de crecimiento comparable en EE.UU. en el segundo trimestre, y el tráfico fue negativo. Así que enfrenta un contexto sectorial complicado, pero además no logra rendir mejor que el sector y se le escapa cuota de mercado. Creo que eso es lo que desilusiona al mercado. Antes todos estaban dispuestos a pagar caro por McDonald’s porque confiaban en que siempre sería mejor que la competencia, ahora esa idea está en duda.
Además de este deterioro en los fundamentales, el entorno macro también presiona la valuación de McDonald’s. La tasa de interés de los bonos del Tesoro a diez años rondaba el 5.2% a fines de septiembre, tocó 5.35% durante la jornada del 8 de octubre, un máximo de varios años, y la Fed aún está en ciclo de suba de tasas. McDonald’s siempre fue vista como una acción defensiva, casi como un bono, pero su rendimiento por dividendo (3.3%) ya es más bajo que la tasa sin riesgo, así que la valuación lógicamente se ajusta.
Así, la reciente caída de McDonald’s se debe principalmente a que el mercado no ve crecimiento en sus fundamentos y el entorno macro presiona la valuación. Estas dos razones llevaron a la gran baja de este año. Lo macro no lo discutiremos aquí, enfoquémonos en los fundamentales.
Hace dos años, Starbucks salió de una crisis apoyándose en diferentes estrategias que lograron que su tráfico sea positivo. ¿McDonald’s podrá protagonizar una reversión similar? Veamos qué está haciendo frente a sus problemas actuales.
Las movidas grandes de McDonald’s
Ahora repasemos qué está haciendo McDonald’s.
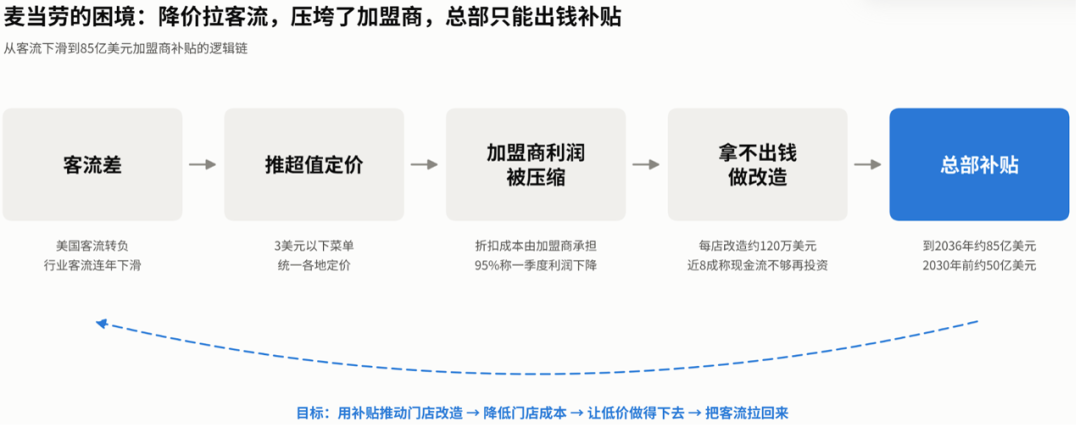
Para recuperar el tráfico, McDonald’s lanzó un menú de “más valor”, con productos más baratos por debajo de los 3 dólares. Pero para sostener estos productos baratos en el tiempo, es necesario bajar el costo de los locales. Por eso, al mismo tiempo, lanzaron un nuevo ciclo de renovación de tiendas, con cocinas nuevas, drive throughs y sistemas de IA para operar, apuntando a reducir el costo laboral y hacer los locales más eficientes.
Pero acá hay un problema: los menús baratos chocan un poco con la renovación de los locales. El 95% de las tiendas en EE.UU. son franquicias y el mayor costo de los menús promocionales lo absorben los franquiciados. Desde enero, McDonald’s impuso un nuevo estándar de franquicias que obliga a unificar precios de los menús de “más valor” en todas las zonas. Según los franquiciados, ahora tienen mucho menos control de precios, deben ofrecer menú por debajo de 3 dólares con descuentos, y mientras tanto los costos de insumos siguen subiendo. Según una encuesta de la asociación de franquiciados NOA, el 95% reportó que sus ganancias bajaron en el primer trimestre y 80% dijo que el flujo de caja no alcanza para invertir nuevamente.
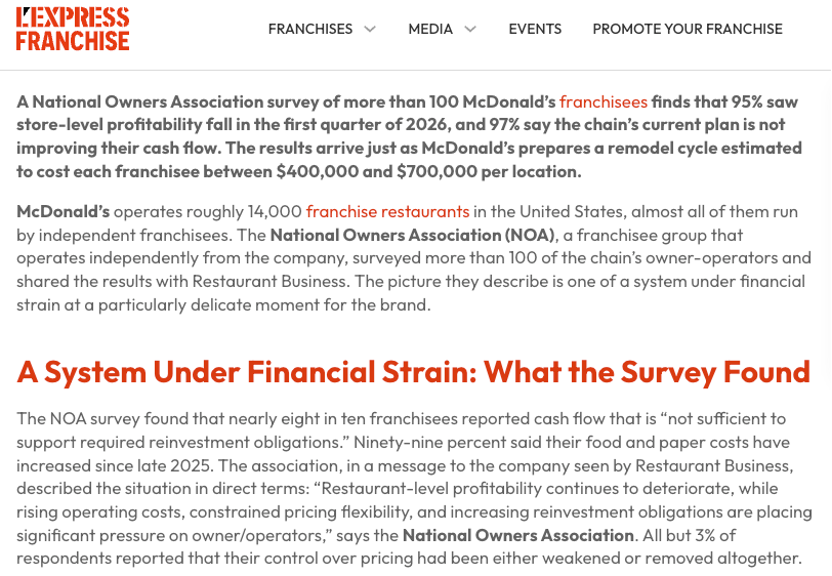
Los franquiciados están sin plata, en parte por decisiones estratégicas de McDonald’s, pero la renovación de locales -que es clave- también depende de que ellos inviertan. Renovar un típico drive through en EE.UU. significa inyectar un millón de dólares por tienda. Obviamente los franquiciados no quieren avanzar con los planes de renovación.
Para enfrentar esto, en el Investor Day del 23 de septiembre, McDonald’s anunció que pondrá cerca de 8.500 millones de dólares hasta 2036 para ayudar a los franquiciados, de los cuales alrededor de 5.000 millones se invertirán hasta 2030. De esos 5.000, unos 1.500 a 2.000 millones serán aporte directo para renovar tiendas, y entre 3.000 y 3.500 millones serán descuentos de alquiler y subsidios para remodelaciones. Según los cálculos de la empresa, con estos subsidios, los franquiciados pueden recuperar la inversión en 4 años, y luego cada local podría generar unos 100.000 dólares extra por año.
Resumamos los problemas y soluciones planteados por McDonald’s. En lo macro, la comida fuera del hogar es cada vez más cara, el precio del combustible subió bastante este año y los consumidores de menores ingresos están bajo presión; además, el menú de McDonald’s subió un 40% desde 2019. Por eso su flujo de clientes es peor que el promedio del sector. Para atraer clientes, lanzan menús económicos, pero el costo de esto lo soportan los franquiciados, que ven sus márgenes cada vez más ajustados con los insumos aún subiendo. Sin margen, los franquiciados no pueden renovar tiendas carísimas. Pero la renovación es esencial para poder mantener esos precios bajos en el tiempo. Así que la única salida es que la casa matriz ponga 8.500 millones para subsidiar a los franquiciados.
Lo que busca McDonald’s con esta inversión es cerrar un círculo: subsidiar la renovación, hacer que los costos de los locales bajen y así poder sostener los precios bajos, atrayendo finalmente más clientes.
Pero el mercado no lo celebró: ese día las acciones bajaron 5%. Hay dos motivos principales.
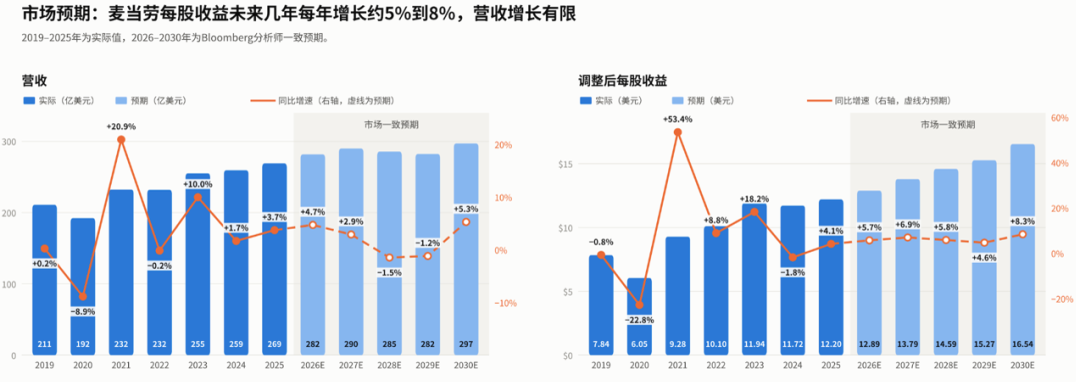
Primero, la ganancia a corto plazo será menor. McDonald’s gana mucho con el alquiler a los franquiciados, que tiene su mayor margen; al descontar alquileres, baja directamente ese ingreso. Como estos subsidios se irán implementando desde 2027, afectarán la utilidad de ese año. Tras el Investor Day, JP Morgan bajó su previsión de ganancias por acción para 2027 en alrededor de un 9% y espera que ese año el crecimiento por acción sea de solo 1.8%.
Segundo, el tiempo de repago es largo. Para los franquiciados, sumando los subsidios se recupera en 4 años; para McDonald’s, según su CFO, el periodo es de 5 a 6 años, incluso más largo. Es decir, recién para 2030 empezarían a verse los frutos del esfuerzo. El consenso de mercado prevé que en los próximos cinco años las ganancias por acción suban solo entre 5% y 8% anual.
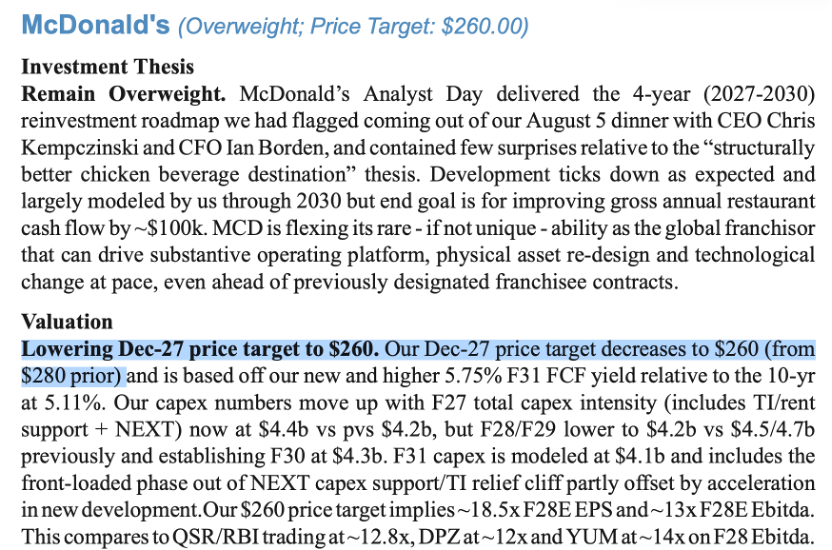
Por estas razones negativas, varios bancos bajaron su precio objetivo para la acción, como JP Morgan, que la redujo de 280 a 260 dólares.
En mi opinión, este gasto se justifica y McDonald’s debe ayudar a los franquiciados a superar este bache.
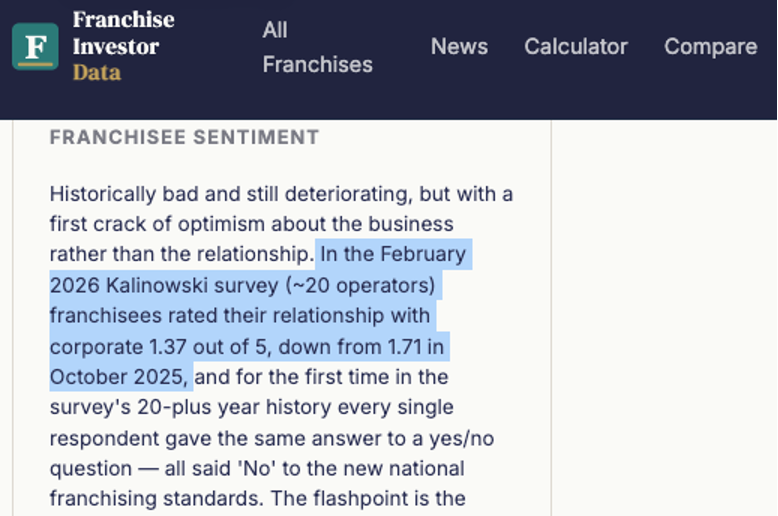
La consultora de Wall Street Kalinowski encuestó a 20 franquiciados de McDonald’s en enero de este año y la puntuación de la relación con la casa matriz fue de solo 1.37 (en 5), una baja clara frente a 1.71 de octubre. El 95% de los locales son franquiciados, si no se los ayuda primero, será difícil lanzar el menú económico y las renovaciones. Al revés, si se logran implementar, cada tienda ganaría unos 100.000 dólares anuales extra, según McDonald’s. Con dinero en caja, los franquiciados pueden aguantar los precios bajos y volverían el flujo y las ventas. El crecimiento comparable (same-store), es clave para que McDonald’s logre su meta 2030 de subir su margen operativo al 55%. Así que estos 8.500 millones sí tienen sentido.
Visión de inversión
Eso sí, estos 8.500 millones solo resuelven la financiación de las renovaciones y además los primeros 5.000 millones recién se invertirán antes de 2030, es un proceso a largo plazo. Sin embargo, los dos problemas de corto plazo para el mercado son si el tráfico podrá recuperarse y si este gasto seguirá pesando sobre los resultados.
Justamente porque el mercado teme estos dos factores de corto plazo, tras la fuerte baja la acción de McDonald’s llegó a su múltiplo más bajo en casi cinco años: solo 17 veces ganancias proyectadas para 2027. Pero no hay que correr a comprar solo porque “está barata”, porque esa valuación puede estar inflada: si el tráfico no remonta, las expectativas de la empresa seguirán revisándose a la baja y la acción no está tan barata como parece. Tal vez el próximo trimestre haya otra corrección y pase a estar “más cara” pese a la baja. Así que no es momento de apostar en grande, hay que seguir observando.
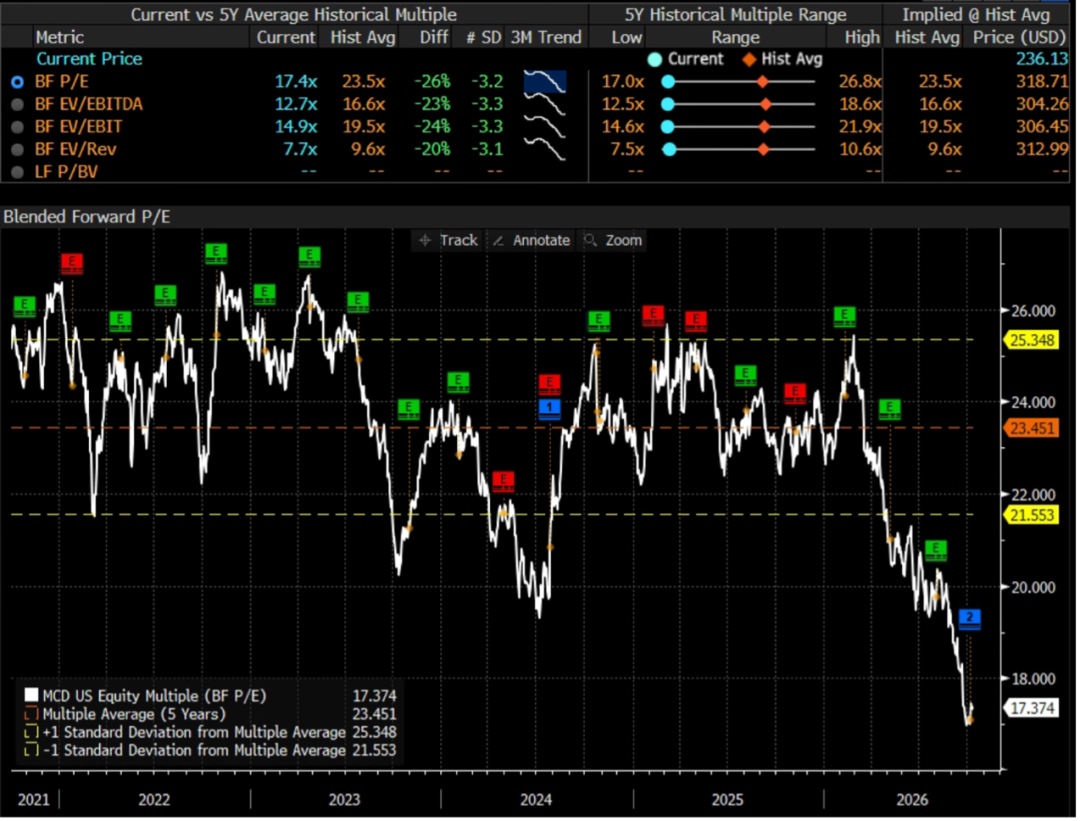
Tampoco hay que ser demasiado negativos. McDonald’s tuvo varias crisis históricas.
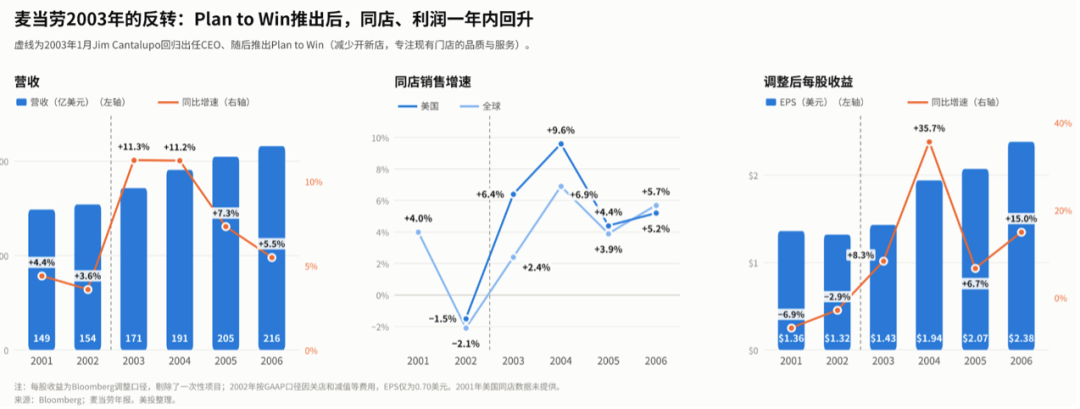
En 2002, la peor crisis de su historia: ese año el S&P 500 cayó 23% y McDonald’s cayó casi 40%, por ventas comparables en baja y utilidades flojas. En el cuarto trimestre, después de muchos cierres de tiendas y pérdidas de valor, reportó la primera pérdida trimestral de su historia.
En ese momento redujeron dramáticamente el ritmo de apertura de tiendas, de 1.247 bajaron a 513, priorizando las existentes y evitando que las nuevas compitieran con las viejas. Además lanzaron el plan “Plan to Win”, para mejorar cinco aspectos: personal, productos, tiendas, precios y promociones, haciendo foco en calidad, servicios y limpieza. Presentaron ensaladas premium y expandieron el menú de 1 dólar lanzado a fines de 2002. En septiembre 2003 lanzaron el famoso “i’m lovin’ it”. Resultado: en EE.UU. las ventas comparables subieron 6.4% en 2003 y 9.6% en 2004. La ganancia por acción creció y en 2004 subió casi 36%.
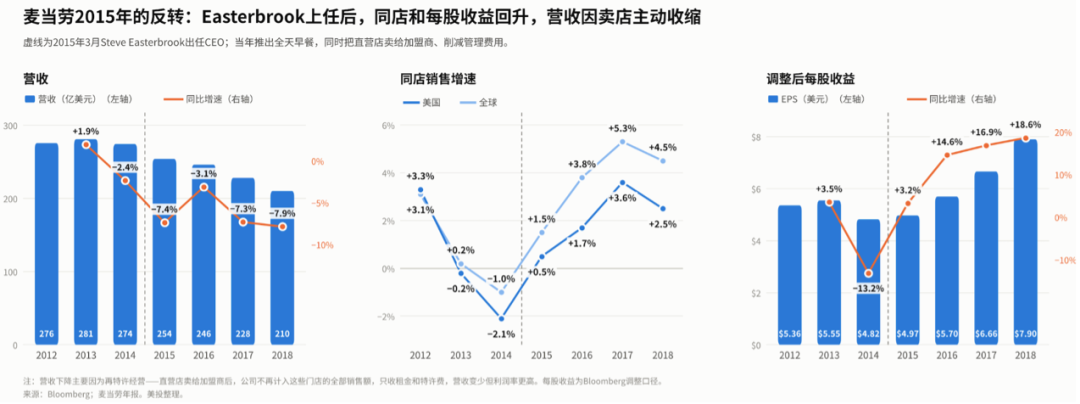
Otra crisis ocurrió en 2014. Ahí las ventas comparables en EE.UU. bajaron 2.1%, el tráfico cayó 4.1% y las ganancias ajustadas bajaron 13.2%. Los problemas fueron dos: el menú se volvió demasiado complejo y lento, y en julio la proveedora china Husi protagonizó un escándalo de seguridad alimentaria. El S&P 500 subió ese año 11% y McDonald’s bajó 3%.
En marzo 2015 cambió el CEO y arranca la segunda gran transformación: vendieron 4.000 locales propios a franquiciados, subiendo la franquicia del 81% al 93%, y recortando 500 millones en gastos de gestión; además en octubre lanzaron el desayuno todo el día, pedido históricamente por los clientes.
Los resultados fueron inmediatos. En el tercer trimestre de 2015, las ventas comparables volvieron a ser positivas luego de dos años; en el cuarto crecieron 5.7%. De 2016 a 2018, las ganancias ajustadas crecieron 14.6%, 16.9% y 18.6% respectivamente. Los ingresos bajaron esos años, pero era por la contabilidad tras la venta de locales, ya que McDonald’s solo cobra alquiler y royalties, por lo que la rentabilidad es mayor aún con menos ventas declaradas.
En ambas crisis el giro vino de dos cosas: achicar estructura y crear un producto éxito que traiga de vuelta a los clientes. En 2003 achicaron aperturas y mejoraron los locales existentes con nueva publicidad. En 2015 subieron el nivel de franquicias y lanzaron el desayuno todo el día.
El plan Next presentado en el Investor Day en septiembre va en la misma dirección. “Make It Golden” es el equivalente a la mejora de calidad y servicios de 2003, elevar el porcentaje de franquicias y recortar gastos es el equivalente a 2015. Lo que falta hoy es el “producto éxito” que traiga a los clientes. El pollo y las bebidas podrían ser candidatos, ya lanzaron varios productos nuevos en bebidas este año, y el pollo empanizado artesanal está en pruebas pero sin fecha de lanzamiento confirmada.
Además, la actitud de los franquiciados suele definir el éxito de una transformación. En 2003, McDonald’s redujo nuevas aperturas de 1.247 a 513, destinó 900 personas a ayudar en los locales y la relación con los franquiciados fue excelente. En 2015, la nota de relación con la casa matriz tocó el mínimo de 1.48 y al lanzar el desayuno todo el día muchos protestaron por la carga operativa, pero como trajo muchos clientes terminaron aceptándolo.
Hoy, McDonald’s no logró aún ninguno de estos dos puntos. No existe un “producto éxito” que atraiga tráfico y los franquiciados todavía no colaboran plenamente: solo el 60-65% aplica el menú económico de hasta 3 dólares. Así que para ver la reversión todavía falta tiempo.
En la historia, los grandes saltos en el precio de la acción siempre siguieron a una reversión en los fundamentales.
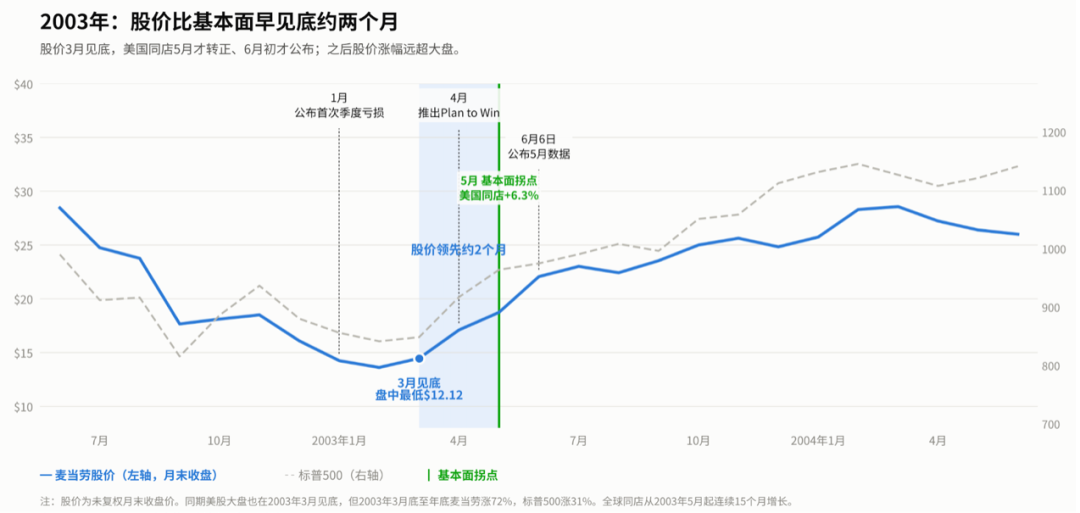
En 2003, McDonald’s tocó piso en marzo, justo antes de que las ventas comparables en EE.UU. pasaran a positivo (dos meses de antelación, pero el mercado entero hizo piso al mismo tiempo). Lo más fuerte vino después: entre marzo y diciembre la acción subió 72% y el S&P solo 31%.
En 2015 fue aún más claro. Nuevo CEO, presentación del plan de recambio, pero la acción lateralizó 7 meses. Hasta octubre, cuando se lanzó el desayuno todo el día y las ventas comparables pasaron a positivo en EEUU tras dos años, la acción saltó 14% en un mes y siguió subiendo.
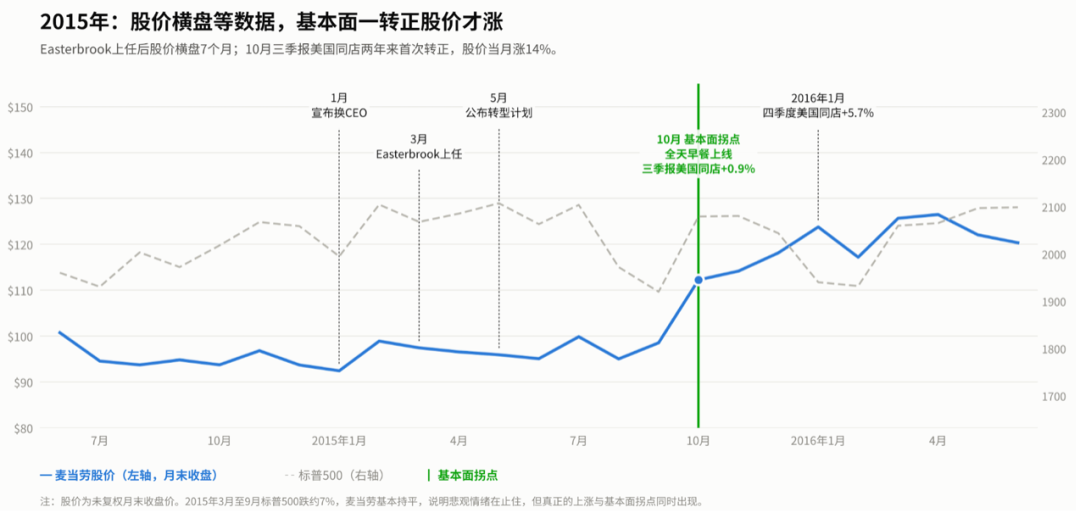
Por eso, para la McDonald’s de hoy, el mercado probablemente quiera ver primero el tráfico positivo antes de apostar por una fuerte reversión en las acciones.
En el corto plazo, hay dos puntos clave a observar. Uno, el balance del tercer trimestre a principios de noviembre: si las ventas comparables caen más del 1% esperado por el mercado. Dos, en el arranque del año próximo, el nuevo menú económico y si se lanza algún producto de pollo atractivo. Si el tráfico vuelve a positivo en el primer semestre, el mercado aceptará esperar los beneficios de las renovaciones. Si el flujo sigue negativo y desde 2027 estos subsidios se reflejan en las cuentas, la acción puede seguir presionada un tiempo, y por nuestro análisis eso es bastante probable.
Así que, a estos precios, aún no es el mejor momento para comprar fuerte. Hoy el riesgo a la baja y al alza están bastante equilibrados; para que la acción remonte deberíamos ver confirmada una reversión en los fundamentos, y eso probablemente demore algo. Tomar posiciones recién cuando la reversión esté confirmada, aunque ya haya subido el precio, te da más certeza y tranquilidad en la tenencia, con mejor experiencia.
Dicho esto, aunque no seamos optimistas sobre una recuperación inminente en McDonald’s, a largo plazo seguimos con mucha confianza. Como la cadena más grande y conocida del mundo, su marca es ultra sólida. Ninguna empresa crece linealmente y McDonald’s tuvo problemas en casi todas las épocas: la sobreexpansión y lanzamientos fallidos de los ‘90 duraron hasta 2003; los menús recargados y líos de seguridad alimentaria de 2014 se corrigieron recién en 2015. Pero siempre encontraron alguna forma de salir adelante. Por eso, creo que en algunos años esto solo será otro obstáculo más superado en su larga historia.
Aunque no sea momento para comprar fuerte, si creés en el valor a largo plazo de McDonald’s, abrir una posición pequeña para seguimiento, o ir acumulando de a poco durante esta etapa complicada, me parece muy razonable. Incluso, si el rumbo es correcto la reversión de McDonald’s puede ser hasta más rápida que la de Starbucks: la comida rápida es aún más esencial que el café, y si el producto y el precio son correctos, el cliente vuelve rápidamente. La historia lo respalda: en 2003, las ventas estadounidenses pasaron a positivo solo cuatro meses después del plan de rescate; en 2015, siete meses tras el cambio de CEO. Starbucks, en cambio, tardó más de un año desde el cambio de CEO en 2024 hasta que mejoraron sus volúmenes.
Y otro punto a favor de McDonald’s es que es un negocio casi inmune a la disrupción de la inteligencia artificial, y tampoco está relacionado con esa tendencia. Así que si querés diversificar tu cartera y no apostar todo a acciones de IA, McDonald’s es una excelente opción para aportar diversificación y cierta defensa.
Conclusión
Descargo de responsabilidad: El contenido de este artículo refleja únicamente la opinión del autor y no representa en modo alguno a la plataforma. Este artículo no se pretende servir de referencia para tomar decisiones de inversión.
También te puede gustar
Deutsche Bank, que predijo con precisión el techo hace dos semanas: las acciones tecnológicas aún deben caer un 5% más para alcanzar el “fondo de la tendencia a largo plazo”
Hace dos semanas, Deutsche Bank rebajó la calificación de las acciones tecnológicas y de crecimiento de gran capitalización en el mercado estadounidense. Desde entonces, las acciones tecnológicas han tenido un rendimiento 12 puntos porcentuales inferior al resto de los componentes del S&P 500. Sin embargo, Deutsche Bank señala que las acciones tecnológicas aún tienen aproximadamente 5 puntos porcentuales de espacio para caer hasta el límite inferior del canal de tendencia a largo plazo. Las posiciones institucionales se han enfriado rápidamente y empiezan a observarse señales de salida de los fondos de compra de oportunidad por valor de 30 mil millones de dólares. De cara al futuro, el desempeño de los informes financieros, la dirección de los flujos de capital y los riesgos externos determinarán si el ajuste puede detenerse en una rotación estructural.

Goldman Sachs advierte: el mercado podría no estar preparado para que la Reserva Federal aumente o no las tasas de interés en diciembre
Goldman Sachs sigue considerando un aumento de tasas en diciembre como el escenario principal, pero el mercado lo valora en aproximadamente un 90%, y se está volviendo cada vez más difícil descontar completamente un aumento de 25 puntos básicos. Al mismo tiempo, se espera que el gasto de capital en IA alcance los 1,6 billones de dólares para 2027, la demanda de financiamiento por deuda y el riesgo de inflación energética aún no han disminuido, y los diferenciales de crédito relacionados con la IA ya se han ampliado al nivel más alto del año. La trayectoria futura del rendimiento de los bonos del Tesoro estadounidense sigue siendo objeto de una fuerte disputa entre fuerzas alcistas y bajistas.

¿Cuándo dejará de caer el trading de IA? El mercado observa el “dilema del prisionero” detrás de la emisión masiva de deuda de Meta
Barclays considera que los gigantes de la inteligencia artificial compiten por financiarse anticipadamente, formando un "dilema del prisionero", y que la emisión colectiva de deuda aumentará el costo del financiamiento, limitando el estrechamiento de los diferenciales de crédito. A medida que el riesgo de los bonos de baja calificación aumenta y la diferenciación crediticia entre emisores de AI se intensifica, la capacidad del mercado para absorber la oferta de financiamiento será clave para determinar si las operaciones relacionadas con AI pueden estabilizarse.

Después de una venta récord por parte de los fondos de cobertura, Goldman Sachs recomienda comprar en la baja: “Elegir selectivamente” inversiones en IA, pero con confianza limitada
Los fondos de cobertura han reducido el apalancamiento en 7 de los últimos 8 días de operaciones, llevando el apalancamiento neto a su punto más bajo en un año. El estratega de Goldman Sachs, Louis Miller, considera que la disminución de la exposición al momentum, la fuerte corrección en los precios de las acciones y la estabilidad en las expectativas de ganancias de los líderes en IA, han creado oportunidades de compra en algunos activos. Sin embargo, Pasquariello admite tener "poca convicción" sobre la dirección del mercado, y aún existen dudas sobre el retorno de la inversión en gastos de capital. Goldman Sachs recomienda una estrategia selectiva en IA.

Precios de las criptos
Más


