
¿El precio del cobre "fuera de control"? Las lecciones del ciclo de suministro

Puntos clave
El factor más determinante para el nivel central del precio del cobre es la oferta. En cada ciclo de oferta, la segunda mitad del ciclo coincide con una subida del nivel central del precio del cobre. Es el ciclo de oferta el que encierra realmente la gran oportunidad del precio del cobre.
La historia también nos enseña que, para captar el punto de inflexión del precio central del cobre, además de la oferta, es necesario prestar atención a otros tres factores: ① Disminución de los colchones de inventarios y capacidad ociosa; ② Aparición de nueva demanda menos sensible a precios altos; ③ La próxima ronda de extracción de cobre requerirá mayor inversión de capital y precios de incentivo.
Reinterpretando así la fuerte performance del precio del cobre en este ciclo (desde 2021 a la fecha), se observa que justamente se cumplen las condiciones mencionadas. Por eso, el precio del cobre ya completó el salto al nuevo nivel central.
La debilidad de la demanda tradicional fue considerada en su momento como un riesgo potencial para la caída del cobre, pero en realidad la demanda tradicional está floja, la demanda nueva aún no la reemplaza completamente, y la nueva ronda de oferta no puede expandirse ampliamente, lo que llevó a que el precio actual del cobre esté en una fase de baja elasticidad de la oferta, siendo esta la causa fundamental del desacople del precio.
Probablemente el precio del cobre fluctúe en el futuro, pero el nuevo nivel central ya está definido.
Resumen
El análisis tradicional del precio del cobre suele basarse en la industria manufacturera global, el sector inmobiliario o el ciclo de inventarios, y este marco puede explicar las fluctuaciones de corto plazo (3-5 años), pero es insuficiente para responder una pregunta más importante: ¿por qué con el mismo ritmo de crecimiento de la demanda, el precio del cobre puede variar tanto en diferentes períodos?
Intentamos analizar, a partir de ciclos más largos de inversión en minas y capacidad, cómo los cambios en la curva de oferta afectan el nivel de precios del cobre, y así explicar por qué en este ciclo el precio del cobre supera los ciclos tradicionales de demanda y muestra un comportamiento de precios excepcionalmente fuerte.
I. Desde la Segunda Guerra Mundial hasta hoy, el cobre pasó por cuatro ciclos de oferta, con su precio oscilando en torno a un nivel central móvil
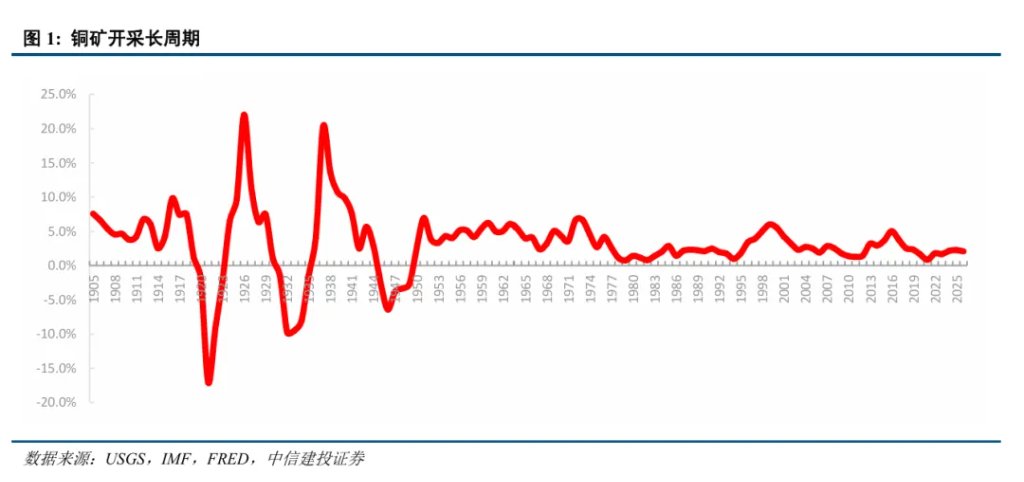
Al observar la tasa de crecimiento de las minas de cobre desde 1900, se nota que entre 1900 y 1950 el crecimiento de la producción mundial fue mucho más volátil que después de 1950. Tras la Segunda Guerra Mundial, el desarrollo minero fue pasando de yacimientos de alta ley a grandes yacimientos de baja ley tipo pórfido, y la profundización del capital cambió el mecanismo de respuesta de la oferta.
Por eso elegimos 1950 como punto de partida para analizar el ciclo moderno de oferta de cobre, no sólo para evitar las fluctuaciones más extremas anteriores, sino porque el crecimiento pre y post 1950 tiene un significado económico distinto: antes, reflejaba ajustes de corto plazo por guerras, recesiones y variaciones en la capacidad instalada; después, el crecimiento pasó a ser el resultado rezagado de los precios y las decisiones de inversión en proyectos de la ola previa, junto a la expansión de centros mineros globales.
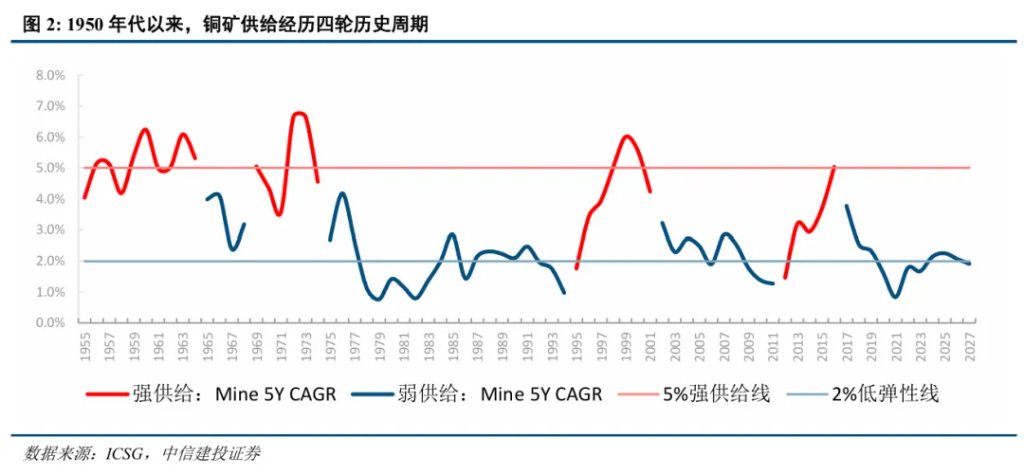
Midiendo la intensidad de la liberación de oferta por el crecimiento compuesto anual de la producción de cobre de mina a nivel global desde los años 50, se observan cuatro ciclos de oferta desde 1950 hasta la actualidad.
Históricamente, cuando el CAGR de 5 años superaba sostenidamente el 4-5% y se acercaba o superaba el 5% varias veces en el periodo, usualmente coincidía con el ingreso en producción o ampliación de grandes proyectos a partir de la inversión previa: definimos esto como "etapa de fuerte liberación de oferta". Cuando el CAGR de 5 años caía hacia el 2%, significaba que las reservas de proyectos previas se agotaban y la oferta volvía a una situación de baja elasticidad.
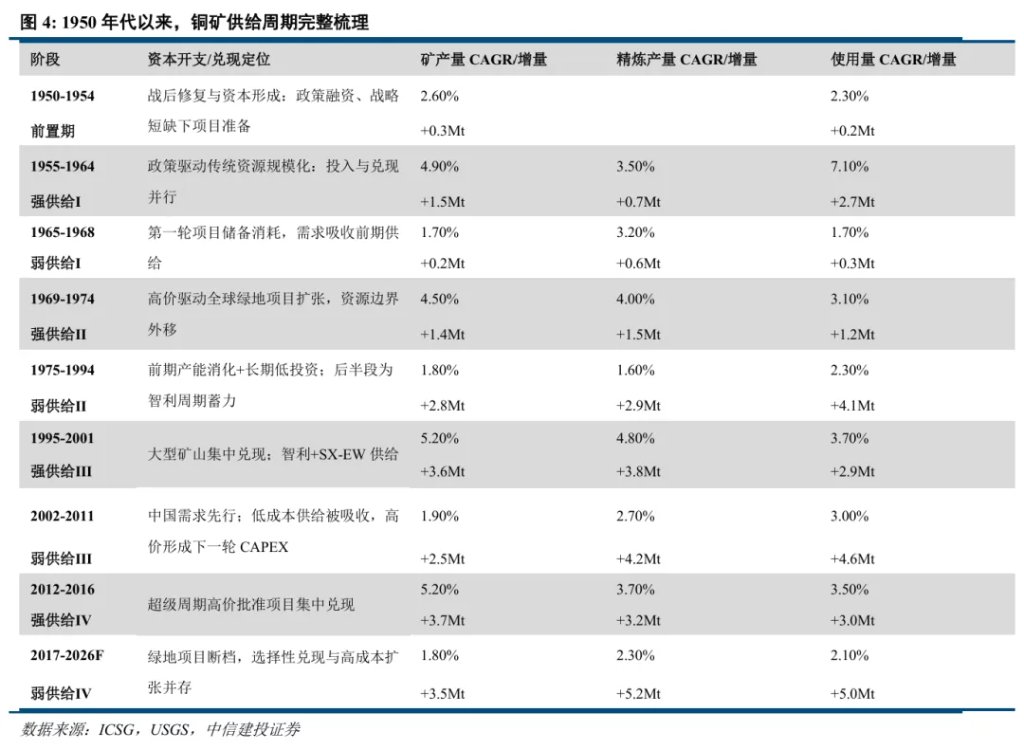
El primer ciclo de oferta fue de 1955 a 1968 (14 años), con una etapa de fuerte liberación de 1955-1964 (10 años) y un CAGR en producción minera del 4,9%; de 1965 a 1968 (4 años) fue una etapa débil con CAGR del 1,7%.
El segundo ciclo de oferta fue de 1969-1994 (25 años), con etapa fuerte 1969-1974 (5 años), CAGR de 4,5%; y etapa débil 1975-1994 (20 años), CAGR del 1,8%.
El tercer ciclo de oferta fue de 1995-2011 (17 años), etapa fuerte 1995-2001 (7 años), CAGR del 5,2%; etapa débil 2002-2011 (10 años) CAGR del 1,9%.
Cuarto ciclo: de 2012 hasta hoy (15+ años), fuerte 2012-2016 (5 años) CAGR del 5,2%; y de 2017-2026F (9 años) débil, CAGR del 1,8%.
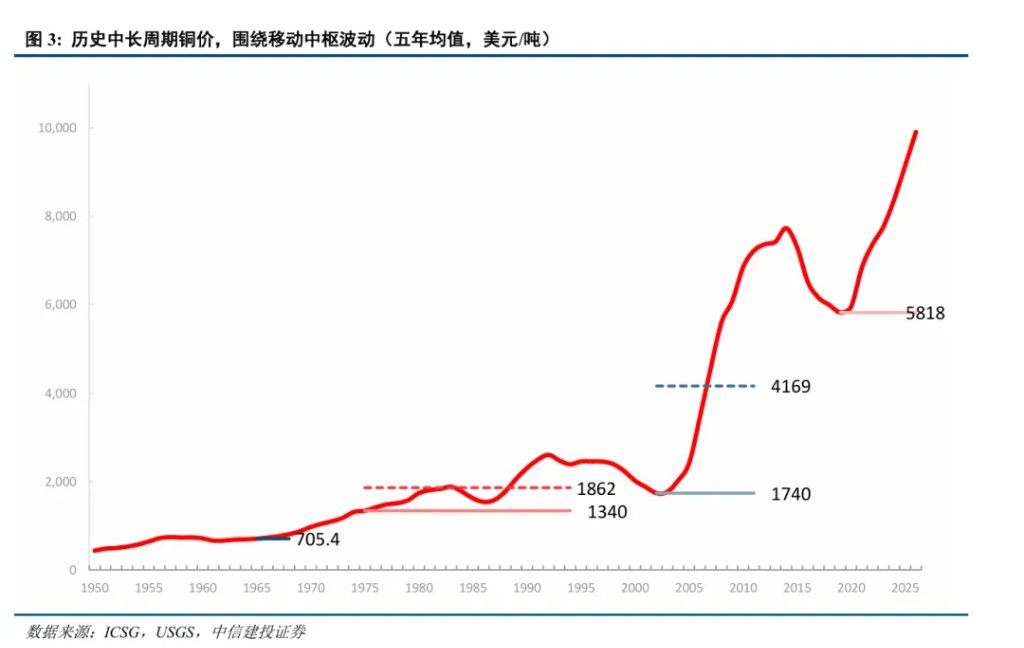
En cuanto a precios, a largo plazo el cobre no fluctúa en torno a un promedio constante, sino que mediante los ciclos de oferta va saliendo de las plataformas anteriores y formando nuevos intervalos de precios.
Repasando en detalle, explicamos por qué tras cada fuerte liberación de oferta, el precio del cobre no vuelve a un promedio anterior, sino que salta a una plataforma superior.
II. Primer ciclo de oferta: desarrollo a escala impulsado por políticas (1955-1964)
El primer gran impulso en la oferta no fue sólo por el mercado, sino por activa intervención del gobierno de EE.UU.: reservas estratégicas, apoyo financiero, contratos de compra, todos mitigaban el riesgo de invertir y vender cobre.
La guerra de Corea y la movilización industrial de la Guerra Fría reforzaron la demanda de recursos estratégicos. En 1946 la "Ley de Reservas de Materiales Estratégicos y Críticos" estableció metas de stock y un marco de compras públicas; en 1950 la "Ley de Producción para la Defensa" extendió préstamos estatales, contratos a largo plazo y beneficios impositivos, impulsando la expansión o recuperación de minas en operación y marginales. Estas políticas alinearon la seguridad nacional con la inversión minera.
El modelo de expansión 1955-1964 aún enfocaba en ampliar y reactivar minas conocidas dentro de cuencas mineras tradicionales, con África centro-sur, Norteamérica y el cinturón de los Andes de Chile-Perú como núcleos de crecimiento; la URSS y Europa oriental fueron también fuentes relevantes en ese tiempo.
La producción de cobre en el mundo trepó de 2,9 millones de toneladas en 1955 a 4,443 millones en 1964, un alza de aprox. 1,54 millones. América del Norte fue el receptor más directo de las políticas, movilizando minas marginales y cuerpos de baja ley. Afuera, la mayor aportación vino del Copperbelt de Zambia-Congo y grandes proyectos en Chile y Perú, impulsados por capital occidental. La URSS y Europa del Este sumaron unas 384 mil toneladas, motor propio bajo el esquema socialista industrial.
La expansión de la oferta primero deprimió precios, la baja de 1957-58 coincidió con este aumento de capacidad. Cuando la demanda absorbió el excedente, el centro de precios pasó del impacto por cada nuevo proyecto a las disrupciones marginales, subiendo el nivel de precios.
En 1964, con la continuación de la industrialización, la capacidad fue absorbida, y el precio del cobre recuperó condiciones de alza, marcando un punto de giro en el ciclo.
La producción mundial pasó de 4,443 millones (1964) a 5,01 millones (1968), un CAGR de aprox. 3%, más lento que el 5,3% de 1955-1964; la menor velocidad de la oferta y costos de producción más altos limitaron nuevas caídas de precios. Ya en etapa débil, el centro de precios pasó claramente a movimientos marginales de oferta, donde huelgas y problemas de transporte tenían un efecto amplificado en el mercado, y los precios altos estimulaban tanto demandas laborales como políticas de países productores.
La mediana del precio nominal 1965-1974 fue aprox. 1.090 USD/ton, notablemente más alto que los 683 USD/ton registrados entre 1955 y 1964.
III. Segundo ciclo de oferta: precios altos impulsan expansión de recursos globales (1969-1974)
La segunda ampliación fue impulsada tanto por precios altos como por la seguridad en el abastecimiento: con el excedente anterior absorbido por la industrialización, la reducción de inventarios llevó al mercado a pagar primas mayores por recursos nuevos y frente a interrupciones de oferta.
A fines de los 60, se mantuvo la demanda de electricidad, automóviles, construcciones, electrodomésticos y bienes industriales, y el excedente previo se absorbió rápidamente. La reserva estratégica estadounidense bajó de 1,036 millones de toneladas en 1963 a sólo 250 mil en 1967, achicando el colchón de oferta disponible para consumidores.
Tras la "Nixon Shock" de 1971 se desmoronó Bretton Woods y desde 1973, con tipo de cambio flotante, el dólar se depreció, surgió inflación y las materias primas ganaron un plus financiero. Son aspectos relevantes al pensar en la fijación de precios de activos.
Entre 1969-1974, la oferta se expandió en nuevos terrenos globales, sobre yacimientos de baja ley y grandes toneladas. Se amplió el mapa de recursos de EE.UU. y Canadá hacia la región andina, Asia, África y Oceanía, requiriendo el desarrollo integrado de mina, planta, fundición y logística.
La producción global creció de 5,682 millones de toneladas (1969) a 7,097 millones (1974), un aumento de 1,415 millones en cinco años. Canadá y otras zonas del Pacífico fueron el núcleo de incremento en el mundo capitalista; Chile y Zaire expandieron zonas tradicionales; la URSS y Polonia fueron relevantes en el bloque socialista, sumando 310 mil toneladas de crecimiento neto.
Comparado con 1955—1964, el desarrollo minero tras 1967 viró aún más hacia recursos globales, de baja ley y de gran tonelaje, demorándose la finalización del ciclo de oferta respecto al ciclo de precios.
La inflación y las variables monetarias elevaron el precio nominal, siendo 1969—1974 la única etapa de alta oferta en que el precio del cobre también subió marcadamente.
El auge de 1973—1974 no fue exclusivo del cobre, sino parte del boom de materias primas: tras el fin de Bretton Woods y la caída del dólar, la demanda de activos reales como protección inflacionaria creció. El Banco Mundial señaló que el precio del cobre en 1974 siguió subiendo pese al aumento de la oferta, reflejando expectativas y fuerzas especulativas.
Dos recesiones (1975, 1982) extendieron el proceso de absorción de inventarios, y el salto de precios recién se consolidó después de 1987, cuando el colchón de inventarios, capacidad ociosa y proyectos nuevos se redujo en simultáneo.
Después de 1974, con la desaceleración de la oferta, el precio del cobre no subió de inmediato, pero se formó un nuevo piso nominal. Entre 1974 y 1986, la producción pasó de 7,097 millones a 8,319 millones, un CAGR de apenas 1,3%, muy por debajo del 5,9% de 1969—1974; la baja de la oferta y los mayores costos evitaron que los precios cayeran más. No obstante, las recesiones de 1975 y 1982 retrasaron la absorción de inventarios, manteniendo el precio en un rango bajo por años.
Al cierre de 1986, los inventarios eran menos de la mitad que el pico de 1983. En 1987, las existencias comerciales bajaron de 890 mil a 520 mil toneladas; el consumo global superó la producción (10,44 vs 10,21 millones), pasando de excedente a faltante físico.
De 1987 a 1990, el valor medio nominal fue de 2.474 USD/ton, un 71% más que los 1.448 USD/ton de 1982-86, y se mantuvo a 2.450-2.550 USD en 1991-92. Así se consolidó el nuevo nivel nominal de precios.
IV. Tercer ciclo de oferta: liderazgo chileno y senda SX-EW
En el tercer ciclo, la globalización, apertura de recursos y difusión tecnológica llevaron a una concentración de proyectos nuevos, que iniciaron, se expandieron y tecnificaron entre fines de los 80 y mediados de los 90 y entraron en producción acelerada entre 1995-2001.
En los 90, la industrialización y manufactura se trasladó a Asia Oriental, que se volvió receptora de un tercio del cobre refinado mundial hacia el fin de la década, cambiando la estructura de la demanda.
La apertura minera chilena y los flujos de capital globales fueron la base institucional de esta expansión.
La nueva oferta fue liderada por grandes pórfidos en Chile, suplementada por proyectos en Australia, Indonesia, Argentina y Perú; SX-EW (extracción por solventes y electro-obtención) incorporó minerales oxidados, baja ley y desperdicios a la oferta económicamente viable.
La producción mundial subió de 10,07 millones de toneladas (1995) a 13,636 millones (2001), 3,566 millones más en seis años, un CAGR del 5,2%, la mayor expansión tras los ciclos anteriores.
Andes sudamericanos fueron el eje absoluto, Chile aportó el 60% del incremento neto global; SX-EW redujo parcialmente la dependencia de fundiciones tradicionales en algunos proyectos, posibilitando la producción directa de cátodos de cobre a partir de minerales oxidados o ripios, acortando parte del proceso. No obstante, esto amplió la frontera de recursos, pero no significó necesariamente menores costos unitarios en todos los proyectos.
Tras 2001, el agotamiento de nuevos proyectos y la aceleración de demanda china (2002-2011) se solaparon, transformando el mercado desde un “excedente y precios deprimidos” hacia “baja elasticidad de la oferta y revaluación del precio central”.
Después del boom inversor previo, la oferta no se detuvo, pero bajó claramente su ritmo.
La caída de precios en 1997-2001 comprimió el presupuesto de exploración y los proyectos greenfield, posponiendo o cancelando proyectos costosos. Dado que cada proyecto grande requiere años de exploración, permisos, financiamiento y construcción, el déficit de nuevos proyectos se trasladó desde 2003 en adelante en oferta insuficiente.
La producción mundial de cobre de mina subió de unas 13,6 millones de toneladas (2002) a 16,1 millones (2011), CAGR de solo 1,9%, muy inferior al 5,2% de 1995-2001.
En paralelo, el uso global de cobre refinado creció de 15,3 a 19,9 millones de toneladas (CAGR 3,0%), donde China fue el motor central de la demanda.
Tras sumarse a la OMC, China expandió rápidamente su manufactura para exportación, electrodomésticos, maquinaria y electrónica; al mismo tiempo, la urbanización, construcción de viviendas, redes eléctricas e infraestructura de transporte incrementaron la intensidad de cobre por unidad de crecimiento económico.
La mediana del precio del cobre 2002-2011 fue de 5.936 USD/ton., un 227% más que los 1.814 USD/ton de 1995—2001, triplicando el valor anterior.
V. Cuarto ciclo de oferta: superciclo de CAPEX (2012-2016)
La fuerte expansión del cuarto ciclo respondió a la suba del cobre en 2002—2011 y el shock de demanda china, llevándose a cabo en la inversión minera más grande de la historia entre 2012—2016.
China no pudo cubrir su demanda sólo con recursos minerales internos y producción nacional, dependiendo cada vez más de importaciones de minas, concentrados, cobre refinado y chatarra. Para 2011, China ya absorbía el 40% del consumo global y sus importaciones de cobre refinado igualaban el 40% del comercio mundial. A la vez, la inversión representó el 49% del PBI en 2010 (35% en 1980) y la construcción de infraestructura y manufactura explicaba el 27% y 31% respectivamente de la inversión en activos fijos; el gasto residencial subió de 5,5% del PIB (2004) a 9% en 2011.
Esto llevó a las mineras a considerar la demanda china, no como una recuperación cíclica más, sino como una tendencia de largo plazo, ajustando hacia arriba las proyecciones de precio y capacidad. Como resultado del alza de precios, la expectativa de demanda y mejores condiciones financieras, la inversión minera global alcanzó niveles récord.
La expansión de la oferta fue geográficamente más dispersa, aunque dependiente aún de grandes yacimientos de sulfuros y concentrados; la ejecución resultó más compleja y los incrementos fueron los mayores de los cuatro ciclos.
A nivel regional, Perú lideró el incremento por proyectos, Mongolia emergió como nuevo gran núcleo, México y EE.UU. ampliaron frente a proyectos existentes ("brownfield"), el Copperbelt africano contribuyó, y los nuevos proyectos chilenos sirvieron sobre todo para atenuar la disminución de minas maduras.
Desde 2017, al digerirse el pico de la oferta, la falta de nuevos greenfield y la demanda estructural tomaron la posta elevando el precio piso.
A partir de 2017 no desaparecieron los nuevos proyectos, pero se notó una producción más dispersa y una rampa prolongada, sin una ola intensa como en 2012—16.
Las empresas favorecieron ampliaciones de proyectos brownfield sobre nuevos greenfield y priorizaron mejorar balances y mantenimiento de activos en la fase de precios bajos; al mismo tiempo, el descenso de leyes, alza de costos de energía y equipamiento y mayores exigencias de permisos y cuestiones ambientales dificultaron traslados rápidos del nivel de precios a una mayor oferta efectiva.
Entre 2017-2020, el CAGR de la producción minera mundial fue de sólo 1,1%, 4,1 puntos menos que en 2012—16.
En 2017-20, el precio promedio del cobre fue de 6.221 USD/ton; aunque ya en formación de piso, el valor más bajo nominal no volvió a los mínimos pre-2016.
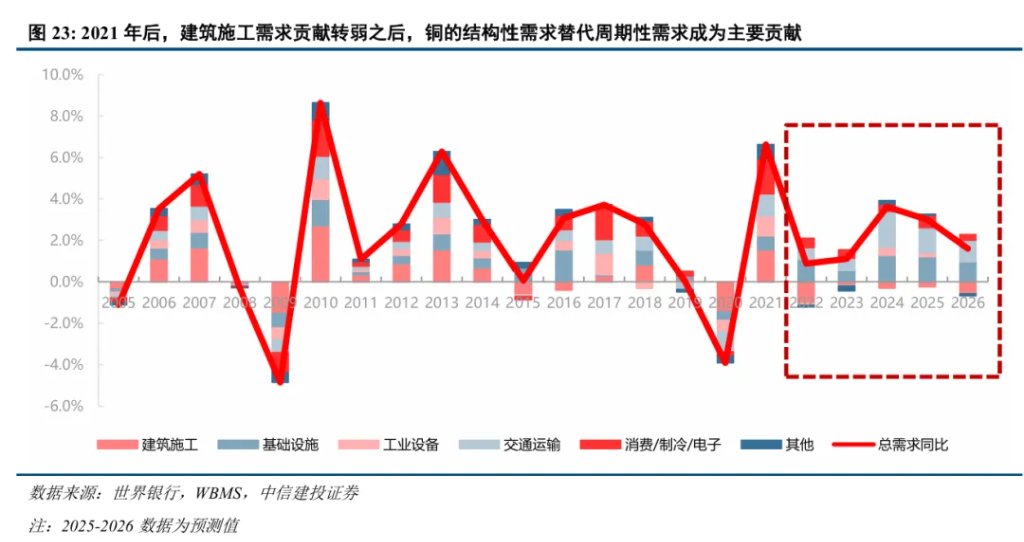
Desde 2020, la demanda estructural toma la posta, llamando recursos de costo más alto. De 2021—2025, la inversión en redes eléctricas, electrificación del transporte, energías renovables e infraestructura digital pasan a ser motores de demanda marginal. Comparadas con real estate y manufactura, estas demandas tienen mayor previsibilidad y menor elasticidad de precios a corto plazo.
El promedio nominal en 2021—25 subió a 9.145 USD/ton, un 47% más respecto de 2017—20 y un 33% sobre 2012—16; indicando que el precio se separó de la plataforma 2017—20 y entró en una franja alta nueva.
VI. Evaluando si este ciclo cumple las condiciones para subir el precio central
Los cuatro ciclos muestran que cuando la expansión de oferta barata previa se absorbe y la demanda sigue presionando por más recursos, el precio del cobre puede romper la plataforma anterior.
Por eso, la caída en la velocidad de incremento de la oferta es una pista clave para la revaluación de precios, pero no suficiente por sí sola para justificar la suba del nivel central. Esta transición se debe evaluar junto con colchones de oferta, persistencia de la demanda y costo marginal de desarrollo adicional.
Condición uno: el colchón generado por la expansión previa se agota gradualmente, y precios altos ya no generan rápido suficiente nueva producción, bajando la elasticidad de la oferta efectiva.
Cuando grandes proyectos entran en operación, el crecimiento de la producción minera desacelera, mostrando que el empuje generado por los proyectos previos se va extinguiendo.
En este contexto, huelgas, cortes de transporte y cambios en políticas de recursos agrandan la volatilidad de precios; si estos problemas demoran inversiones o suben la exigencia de retorno de los proyectos, pueden transformarse de riesgo de corto plazo en costo estructural de oferta.
Además, aunque una gran oferta suele deprimir el precio del cobre, con inflación y shocks monetarios el precio nominal puede no necesariamente caer: la experiencia de 1969—74 muestra que la suba del nivel nominal en condiciones extremas requiere considerar los impactos monetarios.
Condición dos: una demanda floja puede demorar la suba del centro, pero es necesario que exista demanda marginal persistente y con baja elasticidad a precio.
La demanda debe absorber de forma continua la oferta, no solo como compra para reponer existencias.
Tras 1974 y hasta mediados de los 80, se vio que la caída de la oferta no dispara automáticamente la suba del precio central, ya que recesiones y consumo de inventarios pueden mantener el mercado holgado por años.
Lo que cambió tras 2002 fue la industrialización y urbanización de China, con una demanda estructural creciente absorbiendo la capacidad previamente expandida.
Condición tres: los recursos marginales necesarios para satisfacer la nueva demanda exigen mayores costos de desarrollo y retornos de capital.
Sólo la continua aparición de recursos de bajo costo y escala suficiente pudo frenar el precio de margen de la oferta.
La aceleración minera en Chile y SX-EW en los 90 incrementó la oferta y mejoró la economía de algunos recursos, pero no detuvo de forma permanente la suba del nivel central. Una vez absorbida la oferta extra, el mercado demandó desarrollo de nuevas fuentes.
Después de 2021, el cambio clave fue la desaceleración de la oferta tras el boom inversor del superciclo, cruzándose con el crecimiento de la demanda por inversiones en energía y electrificación.
En la oferta, el límite aparece en la dificultad de transformar recursos en volumen efectivo: el mundo no vio otra vez un ciclo de fuerte expansión de oferta cercana al 5% anual.
En la demanda, el enfriamiento del real estate no implica necesariamente caída sincrónica de la demanda total: la demanda estructural ya empezó a suplir con una base real formada. La construcción de redes eléctricas, electrificación del transporte e inversión energética ofrecen fuentes de demanda distintas al ciclo inmobiliario tradicional.
Según el IEA en su informe 2025, la expansión en inversiones a la red eléctrica china fue el mayor factor individual en el crecimiento de la demanda global de cobre en los últimos dos años. Esto demuestra que la demanda marginal tiene un sustento de inversión real, no es sólo una apuesta a futuro.
2017 marcó el inicio de las condiciones necesarias para subir el centro del precio; desde 2021 los indicios de suficiencia se hicieron evidentes. La desaceleración de la oferta explica por qué los precios ya no volvieron a mínimos previos; la demanda estructural definirá si el precio se despega sostenidamente; y el mayor costo de incentivo marca la altura y permanencia de la nueva plataforma de precios.
Descargo de responsabilidad: El contenido de este artículo refleja únicamente la opinión del autor y no representa en modo alguno a la plataforma. Este artículo no se pretende servir de referencia para tomar decisiones de inversión.
También te puede gustar
Informe financiero anticipado | ¿El camino de Taiwan Semiconductor Manufacturing Company (TSM.US) hacia una valoración de 3 billones de dólares está cerca?
TSMC anunciará sus resultados trimestrales completos el jueves antes de la apertura del mercado estadounidense.

Inversores reconocidos: SpaceX (SPCX.US) podría valer 50 billones de dólares en diez años, Musk declara "¡Todavía estimás demasiado bajo!"
El inversionista multimillonario Ron Baron, quien ha trabajado en la industria de inversiones durante 56 años, considera que la valoración de SpaceX (SPCX.US) podría alcanzar los 50 billones de dólares en los próximos diez años, lo que representa un crecimiento de casi 25 veces respecto a su valoración actual.

¡Las adquisiciones importantes consecutivas generan cuestionamientos en el mercado! ServiceNow (NOW.US) niega urgentemente los rumores de compra de Decagon.
ServiceNow negó el martes los informes sobre su supuesto interés en adquirir la startup de inteligencia artificial conversacional Decagon.
Precios de las criptos
Más


