
【Última hora】OpenAI hizo caer todas las acciones de IA, ¿qué pasó exactamente?

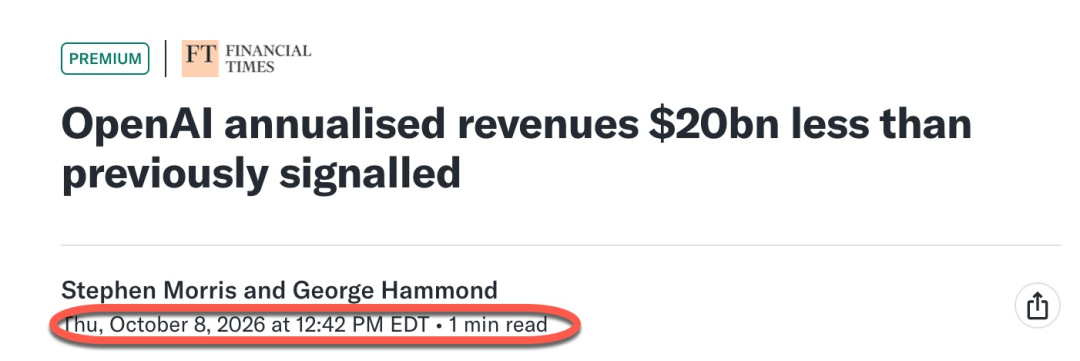
El jueves a las 12:42 pm hora del Este de EE.UU., un informe sobre los ingresos de OpenAI provocó una reevaluación de las expectativas de crecimiento de la cadena de valor de la IA en el mercado.
Los ingresos anualizados de OpenAI hasta finales de septiembre se acercan a 50 mil millones de dólares, casi un 30% menos que los 70 mil millones de dólares que circulaban ampliamente antes.
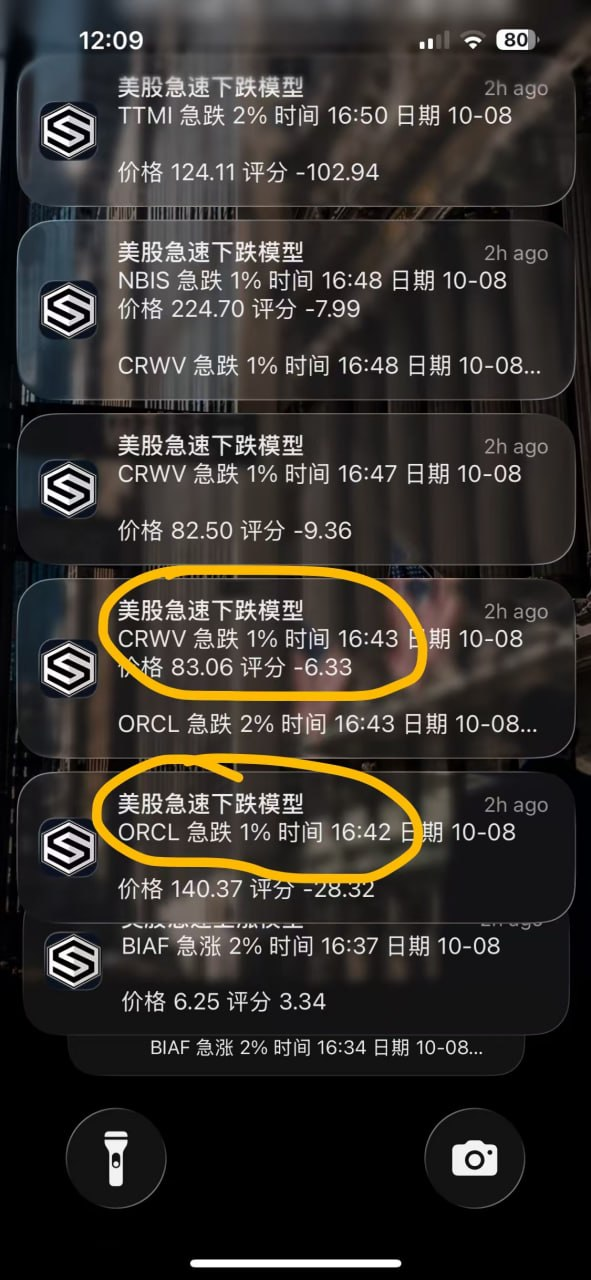
El “modelo de caídas rápidas” de la App de Datos Bursátiles de EE.UU. captó de inmediato los movimientos inusuales de empresas relacionadas y envió la alerta urgente directamente a mi celular.
12:42 (16:42 en la Costa Oeste), ORCL disparó una alerta por caída repentina del 1%, cotizando en 140,37 dólares;
12:43 (16:43 en la Costa Oeste), apenas un minuto después, CRWV disparó otra alerta por caída del 1%, cotizando en 83,06 dólares; y ORCL luego activó la alerta de caída del 2%.
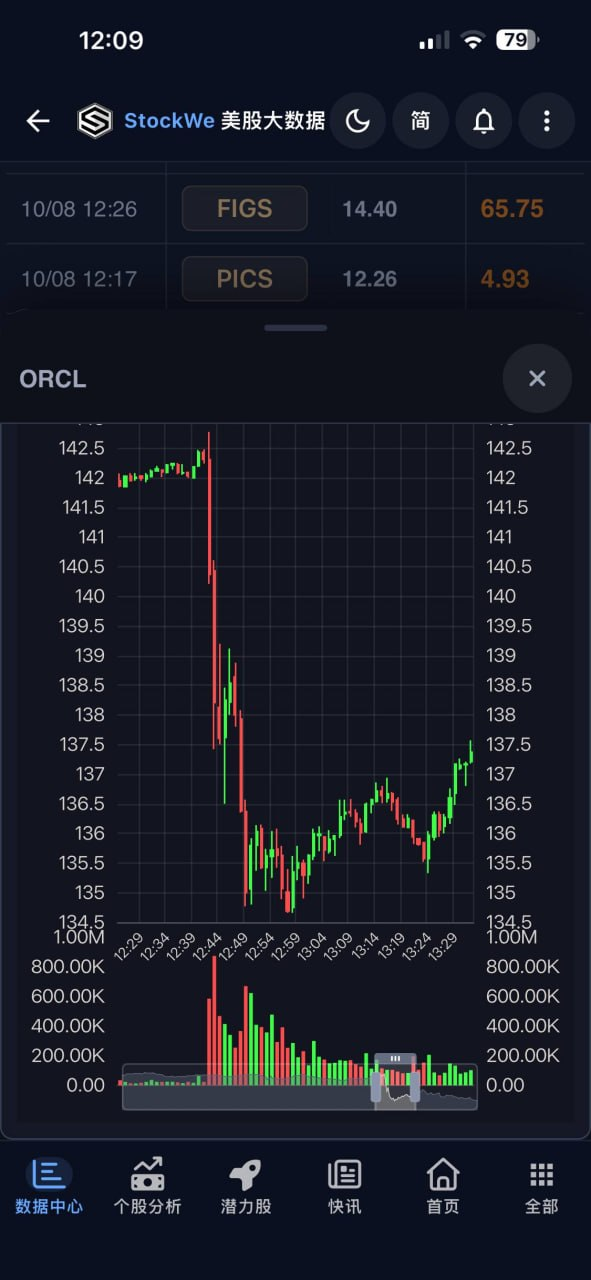
Viendo estas alertas junto con los gráficos intradiarios, la relación temporal se hace muy clara:
ORCL comenzó a desplomarse rápidamente alrededor de las 12:42 (UTC+8), pasando de más de 142 dólares hasta los 135 dólares en solo 5 minutos, con una caída cercana al 5%.
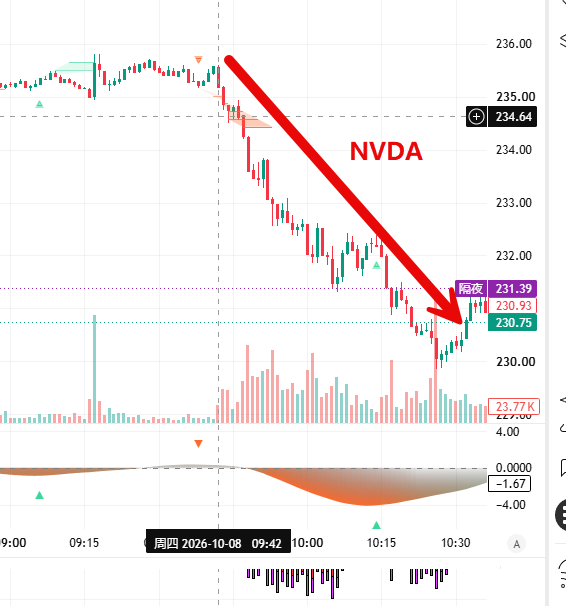
Esta oportunidad única dio a nuestros miembros VIP una excelente ocasión para abrir posiciones cortas sobre acciones de IA como Nvidia NVDA y AMD,
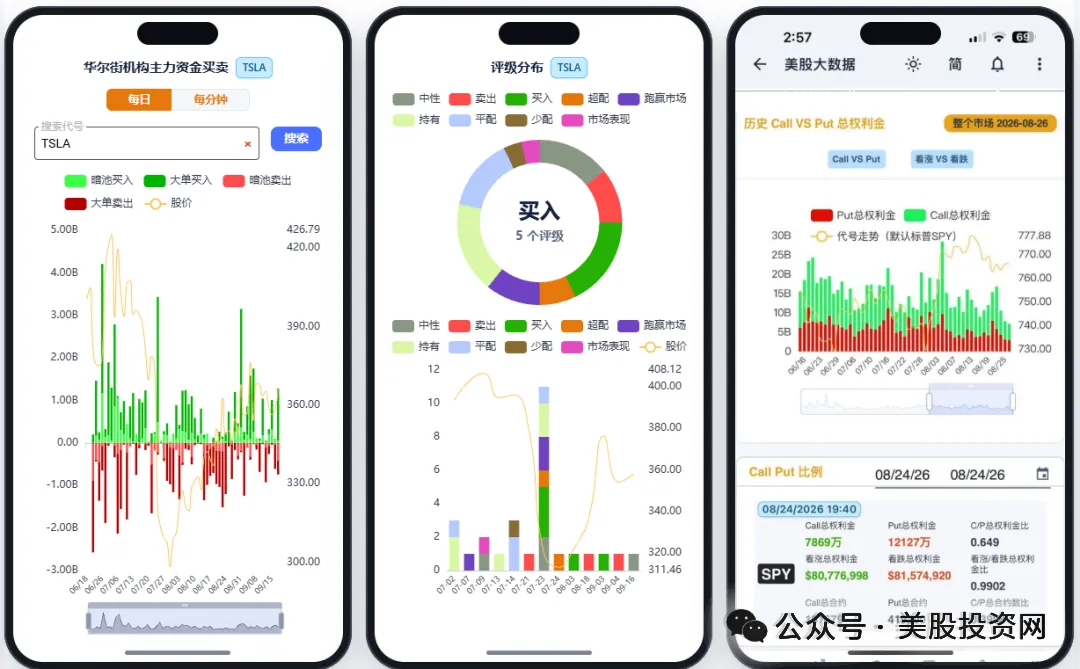
La función de la App StockWe de Datos Bursátiles de EE.UU. es monitorear el mercado por vos. Cuando se activa una señal de caída brusca, el código de la empresa, el rango de variación y el precio se envían directamente a tu teléfono, permitiéndote revisar el gráfico, analizar tus posiciones y decidir tus próximos movimientos.
¿Qué significa exactamente “ingresos anualizados”?
Pero después de recibir la alerta, aún tenemos que aclarar: esta caída, ¿qué ha cambiado realmente en la empresa?
Una diferencia de 20 mil millones de dólares suena enorme, pero no significa que OpenAI haya perdido tal monto en pedidos. Principalmente refleja la diferencia en el rango estadístico de los ingresos, pero antes el mercado, partiendo de una cifra más alta, había construido expectativas muy elevadas para toda la cadena de IA.
Según el sitio de inversiones bursátiles estadounidense, este es el verdadero foco: se pueden explicar las cifras, pero ¿siguen siendo válidos los fundamentos que sostienen los precios?
Primero aclaremos qué es “ingreso anualizado”, para que el resto de la discusión no se desvíe.
Si una empresa logra 1.000 millones de dólares en ingresos en un mes y multiplicamos por 12, se estimarían 12.000 millones anualizados. Así se refleja la velocidad de generación de ingresos actual; esto no implica que ya haya facturado esa cifra en el último año, ni que vaya a mantener ese ritmo mes a mes en el futuro.
Para empresas de alto crecimiento este indicador es útil, porque los meses iniciales de menor escala pueden reducir la media anual, no reflejando el progreso reciente del negocio. Pero al mirar esta cifra, hay que recordar: muestra velocidad momentánea; el ingreso anual depende de su concreción mes a mes.
Esta vez, además, hay diferencias en los canales de socios reportados por OpenAI.
Según información pública, el ingreso anualizado de Anthropic incluye las ventas a través de socios como AWS y Google Cloud, mientras que los datos publicados por OpenAI no suman esos canales. La cifra anterior más alta provenía de ajustes para hacer comparables las bases entre inversores.
Podés pensar en esto en tres partes:
- Cuánto paga el cliente por servicios de IA;
- Cuánto reconocen como ingresos la empresa de modelos y la nube;
- Cuánto dinero queda luego de descontar costos de infraestructura, canales y otros gastos.
El mismo pago puede involucrar a varias empresas de la cadena, pero no se debe sumar la misma cifra en los datos de diferentes empresas y luego usar ese total para estimar la demanda final.
Por eso, esta diferencia de ingresos no prueba directamente que haya menos pedidos, y mucho menos puede considerarse prueba de fraude contable. Antes que nada, hay que confirmar si ambos números cubren el mismo rango de ingresos.
Ajuste de valuaciones: si la diferencia es metodológica, ¿por qué cae la acción?
Porque los inversores anteriormente proyectaban el futuro basándose en una cifra más grande.
Al comprar acciones de la cadena de IA, usualmente se piensa: cuanto más rápido crecen los ingresos de una empresa de modelos, más capacidad tendrá para seguir comprando chips y alquilar cómputo; los ingresos y beneficios de los proveedores también aumentarán.
Ahora, la magnitud de los ingresos debe reinterpretarse, y la capacidad de compra futura también debe reevaluarse.
Un cálculo simple: si el valor de la empresa no cambia, pero sus ingresos bajan de 70 a 50 mil millones de dólares, su valor relativo respecto a ingresos sube un 40%.
Esto no implica que el precio de la acción deba ajustarse automáticamente esa misma cifra, pero sí advierte que, a igual precio, ahora la empresa necesita demostrar un potencial de crecimiento superior en el futuro.
La cadena de la IA es especialmente sensible a esto, porque la compra de equipos, ampliación de capacidad y financiamiento suelen preceder a la materialización de ingresos. La inversión de los proveedores hoy depende de cuánto podrán comprar y pagarles sus clientes en el futuro.
Sin embargo, no debemos fijarnos sólo en la diferencia de ingresos. OpenAI sigue mostrando que su tasa de ingresos totales creció un 77% en el tercer trimestre, y la de negocios empresariales un 107%.
Por eso, mi opinión es que esta noticia golpeó primero las expectativas del mercado, pero aún no alcanza para demostrar que la demanda de IA ya cambió de tendencia.
Si luego se ve a los clientes recortando compras, postergando proyectos o los proveedores bajando su previsión de ingresos o entregas, eso sí sería un cambio operativo real. Que la acción baje primero no implica que esto ya haya pasado, pero sí es algo que hay que empezar a seguir de cerca.
Presión de flujo de fondos: los libros de Oracle, más importantes
En este punto, algunos se preguntarán: ¿por qué afectan tanto los ingresos de una empresa de modelos a Oracle?
Basta leer sus balances para entenderlo mejor.
En el primer trimestre del año fiscal 2027, Oracle reportó:
- Obligaciones de contratos a ser reconocidas aún como ingresos por 664 mil millones de dólares;
- Flujo de caja operativo cercano a 23,1 mil millones de dólares;
- Gasto de capital de unos 28,5 mil millones de dólares;
- Flujo de caja libre informado de aproximadamente menos 5 mil millones de dólares.
El flujo de caja operativo incluye unos 11,36 mil millones de dólares en anticipos importantes de clientes con componentes de financiación. Que los clientes paguen anticipado sin dudas ayuda a Oracle a reducir la presión de pagar adelantado por equipos y construir centros de datos. Pero, aunque ya cobró ese dinero, aún debe invertir en la construcción y entregar los servicios; los anticipos no representan ganancias confirmadas.
Lo mismo ocurre con los 664 mil millones en obligaciones contractuales: representan servicios pendientes de prestar, pero no son efectivo en caja. El margen de ganancia dependerá de tiempos, costos y capacidad de pago de los clientes.
Si alargamos la mirada en el tiempo, la necesidad de fondos es aún más evidente. En el año fiscal 2026, Oracle tuvo un flujo operativo de 32 mil millones y flujo libre negativo de 23,7 mil millones; en el mismo período emitió deuda por 43 mil millones y capital por 5 mil millones.
Este es un negocio donde primero se invierte y luego se recupera el dinero progresivamente. Se pagan equipos y obras al principio, los ingresos llegan después y el retorno final puede tardar aún más.
Mientras los clientes paguen y los proyectos avancen bien, la inversión impulsa el crecimiento. Pero si los clientes no generan ingresos como se espera o el financiamiento se dificulta, el proveedor puede sentir la presión.
Por eso, el mercado observa los ingresos de OpenAI para evaluar si los pedidos futuros de largo plazo se cumplirán con estabilidad.
Calidad de comercialización
Demos un paso más: el crecimiento del ingreso de los modelos proviene finalmente del pago de los usuarios. Pero mayores volúmenes de uso no siempre equivalen a mayor capacidad de generar ganancias.
Si baja el precio por cada llamada al modelo, puede atraer a más usuarios; si el incremento en uso no compensa la caída del precio, los ingresos pueden incluso reducirse.
Por ejemplo, si el precio se reduce a la mitad, y el uso crece solo un 50%, el ingreso total cae 25%; para mantener el mismo nivel de ingresos, el uso tendría que doblarse.
Aun si aumentan los ingresos, la empresa debe seguir costeando computación, entrenamiento, I+D y ventas. Si los costos bajan más rápido, puede mejorar su rentabilidad; pero si la competencia fuerza a seguir bajando precios, puede aumentar el número de usuarios pero también el déficit de caja.
Por eso, yo evalúo la comercialización de las empresas de modelos mediante varias métricas:
- Si la cantidad de clientes pagos sigue en aumento;
- Si el aumento del uso se traduce efectivamente en aumento de ingresos;
- Si los costos de brindar el servicio se abaratan;
- Si la pérdida operativa y el consumo de caja mejoran.
Los datos financieros de Anthropic también tienen que diferenciarse así. Según informes públicos, en 2025 tendría unos 4.600 millones de dólares de ingresos y 8.060 millones de dólares de pérdida operativa; la supuesta pérdida neta de 42.000 millones está sesgada por gastos contables excepcionales y no representa un consumo de caja directo anual de ese monto.
Según el sitio de inversiones bursátiles estadounidense, ahora las empresas de modelos deben demostrar que el crecimiento de ingresos pagos puede mejorar los resultados operativos. Si los ingresos crecen pero también el déficit de efectivo, la presión de financiamiento sigue sin resolverse.
Volviendo a las empresas en cartera
Al final, nos toca mirar de nuevo nuestras posiciones: ¿cuánto afecta esta noticia a la empresa que compraste?
Proveedores de chips, plataformas cloud, operadoras de datacenters y empresas de modelos tienen ingresos de diferente naturaleza; no podés juzgarlas con un único criterio solo por estar ligadas a IA.
Para los proveedores de chips y fotónica, yo priorizo las compras de los clientes, los planes de entrega y la competitividad de producto. Que haya discusión con los ingresos de modelos afecta valuaciones, pero no significa que el proveedor pierda un pedido ese mismo día.
Para centros de datos y operadores de cómputo, me importan la concentración de clientes, el costo de financiación y la velocidad de cobranza. Si el crecimiento exige endeudarse y los clientes clave dependen de financiación para pagar, el valor no se puede medir solo por el monto de los contratos.
Empresas con negocios maduros y caja estable tienen más margen para invertir en IA, pero igual deben probar que lo invertido suma en ventas, beneficios o eficiencia.
De aquí en adelante, seguiré especialmente estos cuatro puntos:
- Si los grandes contratos se convierten en ingresos como está previsto;
- Si los pagos de clientes son estables y las cuentas por cobrar se recuperan normalmente;
- Si tras aumentar el capex, el flujo de efectivo libre mejora;
- Si el crecimiento en ingresos va de la mano con mejora en el margen bruto y los resultados operativos.
Prefiero analizar empresas que conviertan órdenes en ingresos y esos ingresos en efectivo. Empresas que necesiten seguir financiándose y cuya mejora de resultados no llega exigen precios de entrada más bajos para margen de error.
Esta controversia sobre OpenAI todavía no prueba que la demanda de IA alcanzó su techo. Pero sí esclarece algo: los ingresos pueden impulsar las acciones, pero el retorno a largo plazo depende de cuánto realmente logra ganar la empresa.
Para el próximo balance, me centraré más en cuánto flujo de caja concreto están generando esas inversiones. Esa respuesta, más que otro contrato firmado, nos dará mejor idea del valor real de lo que poseemos.
Datos Bursátiles US
Lanza la función “Mis favoritos”
Ingresá el ticker de tu acción estadounidense favorita para crear tu propio watchlist. Nuestro sistema de IA cuantitativa rastrea constantemente:
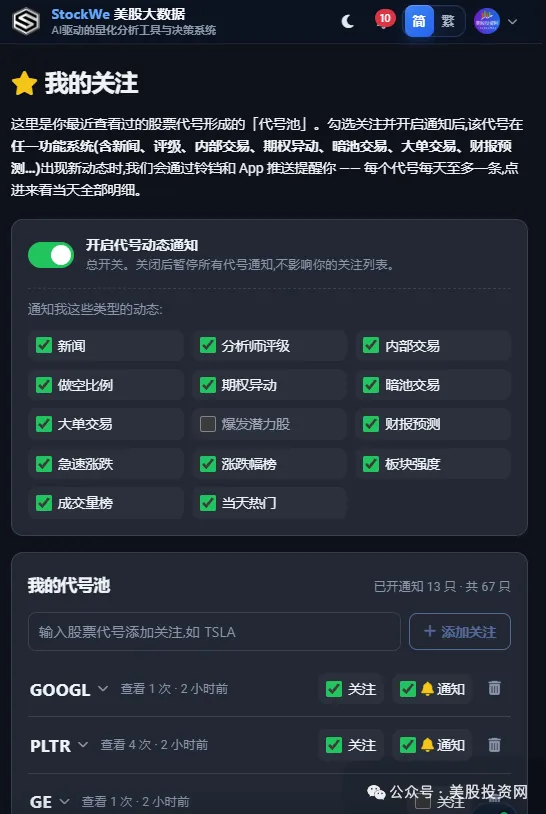
Noticias, calificaciones de analistas, operaciones internas, porcentaje de posiciones cortas, movimientos inusuales en opciones, operaciones en mercados oscuros, grandes transacciones, previsiones, subas y bajas bruscas, y más.
Por ejemplo, si seguís NVDA, hoy podés ver cuántas noticias salieron, si hubo movimientos en opciones, cambios en mercados oscuros y en operaciones de volumen; entrás y lo ves todo al instante.
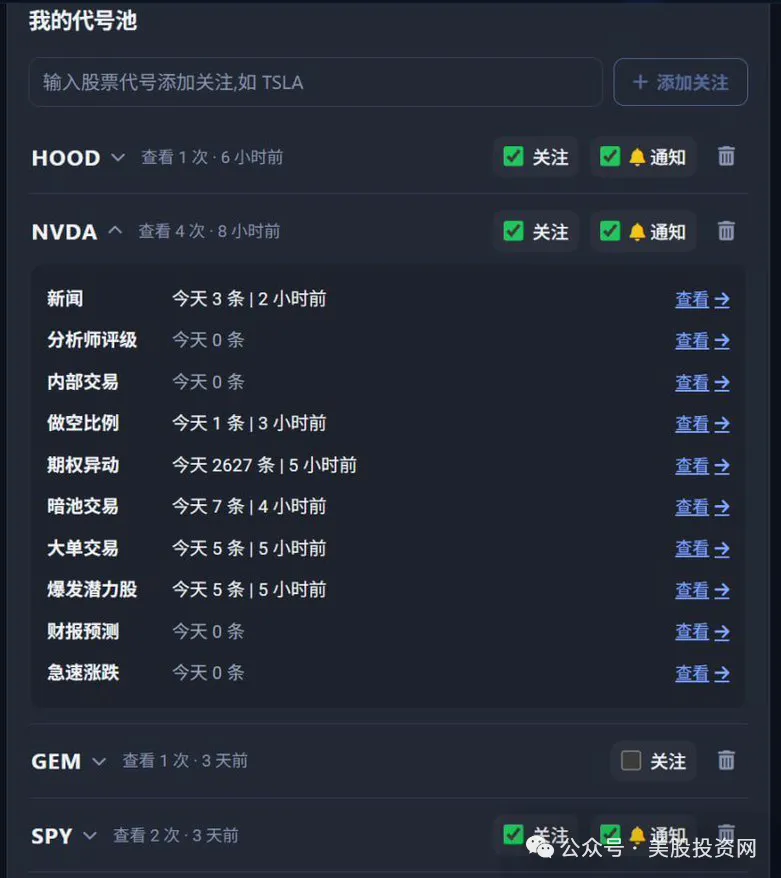
Lo clave es que, al activar las notificaciones en la app, si una acción que seguís tiene novedades, recibirás alertas directas.
Antes tenías que buscar información por todos lados; ahora podés delegar el seguimiento y el sistema te monitoriza las 24 horas.
Para el inversor de largo plazo, es un sistema de alertas por acción;
Para el que opera swings u opciones, es un radar de movimientos en tiempo real.
Ingresá el ticker y no te pierdas los movimientos importantes.
Hacé clic en el enlace original para descargar la app
Descargo de responsabilidad: El contenido de este artículo refleja únicamente la opinión del autor y no representa en modo alguno a la plataforma. Este artículo no se pretende servir de referencia para tomar decisiones de inversión.
También te puede gustar
La inteligencia artificial pide dinero, ¡y los gobiernos occidentales también lo quieren! Se desata una "guerra mundial por el capital", y la tormenta de bonos apenas está "comenzando".
La construcción de infraestructuras de IA y el déficit fiscal de los gobiernos están compitiendo simultáneamente por el capital limitado a nivel global. Este año, los cinco principales operadores de centros de datos de IA en Estados Unidos ya han emitido deuda por aproximadamente 220 mil millones de dólares, mientras que el déficit fiscal estadounidense ha superado los 1,99 billones de dólares. La combinación de estas dos enormes demandas de financiamiento está impulsando un aumento sistémico en el costo del capital a nivel mundial. El costo de financiación para prestatarios de baja calificación ya está cerca de los dos dígitos, el mercado de crédito está comenzando a racionar y segmentar, las acciones bancarias europeas han caído bruscamente, y los activos franceses también están siendo reevaluados. Esta "gran contracción del capital" podría golpear primero a los mercados de capitales y, posteriormente, afectar gravemente a la economía real.
¡El frío persiste para las acciones aeroespaciales y de defensa en la bolsa estadounidense! JPMorgan advierte: el panorama del gasto militar se oscurece y la demanda de aviación se enfría; ni siquiera buenos resultados en el tercer trimestre podrían revertir la tendencia negativa.
JPMorgan considera que las empresas de aeroespacio y defensa están a punto de enfrentar una temporada de resultados del tercer trimestre llena de desafíos.

Goldman Sachs: sigue viendo perspectivas positivas para la industria de refinación. Valero Energy (VLO.US), Marathon Petroleum (MPC.US) y HF Sinclair (DINO.US) son las opciones preferidas.
Goldman Sachs sigue siendo optimista sobre el entorno general de la industria de refinamiento y destaca su preferencia por las acciones calificadas como "compra", incluyendo Valero Energy, Marathon Petroleum (MPC.US) y HF Sinclair (DINO.US).
Precios de las criptos
Más


