
Las múltiples noticias negativas ya están plenamente descontadas; los datos de la próxima semana podrían desencadenar un rebote del oro.

Informe de Huitong, 25 de septiembre—— Ayer se advirtió que la expectativa unánime derivó en una concentración de posiciones cortas en oro, lo que desencadenó un inminente rebote.
El viernes (horario europeo y estadounidense) el oro al contado rebotó y actualmente se negocia alrededor de 4296, tras haber señalado previamente el peor momento para el oro. En realidad, la tendencia no es tan débil; esta semana, el oro se mantuvo bajo presión general, ya que el mercado estuvo completamente influenciado por tres grandes factores: la persistente inflación, la resiliencia económica y las expectativas de aumentos de tasas por parte de la Reserva Federal.
El rendimiento de los bonos estadounidenses continúa en alza, alcanzando el bono a 30 años máximos de más de veinte años y consolidándose el rendimiento a 10 años sobre el umbral clave del 5%. El oro, al no generar intereses, sigue siendo castigado por el aumento del costo de oportunidad, limitando totalmente el espacio de recuperación para los alcistas y liberando por completo el sentimiento bajista del mercado.
Refuerzo de la lógica macro: resiliencia económica combinada con fuerte inversión de capital, sostienen previsiones de endurecimiento
Recientemente, los datos económicos de Estados Unidos siguen demostrando la resiliencia de su economía.
El mercado espera una creación de 100 mil nuevos empleos no agrícolas en septiembre y que la tasa de desempleo se mantenga en niveles bajos, mostrando solidez general en el mercado laboral.
Al mismo tiempo, los pedidos de bienes duraderos de agosto en Estados Unidos muestran una fortaleza estructural: el total de pedidos fue algo débil debido al sector transporte, pero los pedidos de gasto de capital principal, excluyendo defensa y aviones, superaron ampliamente las expectativas. Esto resalta la resiliencia de la demanda de inversión empresarial, reflejando que la economía real estadounidense no se ha enfriado, respaldando aún más la idea de un “sobrecalentamiento económico y dificultad para una rápida caída de la inflación”, lo que provee fundamentos para que la Reserva Federal continúe subiendo tasas.
La Reserva Federal adopta nuevamente una postura más dura: pasa de ignorar los choques de oferta a estar alerta ante la persistencia inflacionaria
El último discurso del presidente de la Reserva Federal de Nueva York, Williams, se convirtió en el eje central macroeconómico de la semana, corrigiendo completamente la percepción previa del mercado.
Williams dejó en claro que la Reserva Federal ya no simplemente “ignora” las perturbaciones inflacionarias de corto plazo, sino que debe estar alerta ante el riesgo de que choques de oferta persistentes anclen las expectativas de inflación.
La presión inflacionaria actual no proviene del mercado laboral, sino de choques de oferta relacionados con el precio del petróleo, costos arancelarios y la presión estructural de demanda de la industria de la inteligencia artificial.
El foco de la política del mercado se trasladó completamente al riesgo inflacionario del lado de la oferta, y Williams afirmó directamente que sería razonable una nueva subida de tasas antes de fin de año, reforzando aún más las expectativas de endurecimiento y consolidando el argumento bajista detrás de la debilidad actual del oro.
Actualmente, la probabilidad que el mercado otorga a un aumento de tasas por parte de la Reserva Federal en octubre ya superó el 60%.
La esencia del mercado: el oro sigue siendo fuertemente reprimido, todas las malas noticias ya descontadas
En términos generales, esta semana el oro ha presentado una típica tendencia de represión por expectativas: todas las noticias negativas han impactado de manera conjunta—alta inflación persistente, sólidos datos económicos, discursos de tono hawkish de funcionarios, subida de los rendimientos de bonos estadounidenses y aumento de las expectativas de suba de tasas.
La fijación de precios bajistas de varios días ya ha absorbido por completo la negatividad a corto plazo, y el impulso para la caída del oro se va debilitando, mostrando un escenario “altamente comprimido”.
Próxima semana de superdatos: confirmación de datos clave, llega el momento de la verdad
La próxima semana el mercado entrará en un ciclo global de verificación macroeconómica: saldrán cifras de IPC de varios países, inflación PCE de Estados Unidos, PMI globales y datos clave de empleo no agrícola estadounidense.
Las expectativas de “alta inflación, empleo fuerte y subas continuas de tasas” que el mercado ya descontó previamente, tendrán su verdadera prueba de datos.
Este también es el punto de inflexión clave para que el oro cambie de tendencia a corto plazo: el mercado dejará de negociar expectativas y empezará a materializarlas.
Lógica operativa a futuro: todas las malas noticias ya descontadas, el oro afronta una recuperación “tipo resorte”
La actual tendencia del oro se ajusta perfectamente al principio del resorte: cuanto más comprimidas y prolongadas han sido las noticias negativas, mayor será la elasticidad del rebote tras la publicación de datos.
Todas las narrativas bajistas ya han sido completamente descontadas y no hay margen para nuevas sorpresas negativas.
Aunque los datos de la próxima semana se mantengan fuertes, solo estarán cumpliendo lo ya esperado y será difícil que sigan presionando a la baja el precio del oro;
En caso de que la inflación muestre signos de caer, los datos de empleo se enfríen o los choques de oferta se moderen, el oro, reprimido durante tanto tiempo, experimentará rápidamente una recompra de posiciones cortas, una recuperación de valoraciones y un retorno de capitales.
En general, el margen de caída para el oro a corto plazo es limitado y, durante la próxima semana de superdatos, es muy probable que haya un cambio de tendencia: el mercado pasará de “presión sostenida por malas noticias” a una recuperación tipo resorte con oscilaciones leves al alza.
Técnicamente: hay que prestar atención a la formación de un triángulo descendente delimitado por la línea de cuello de un patrón Hombro-Cabeza-Hombro y una línea de presión descendente, una forma común de reversión alcista en los fondos de mercado.
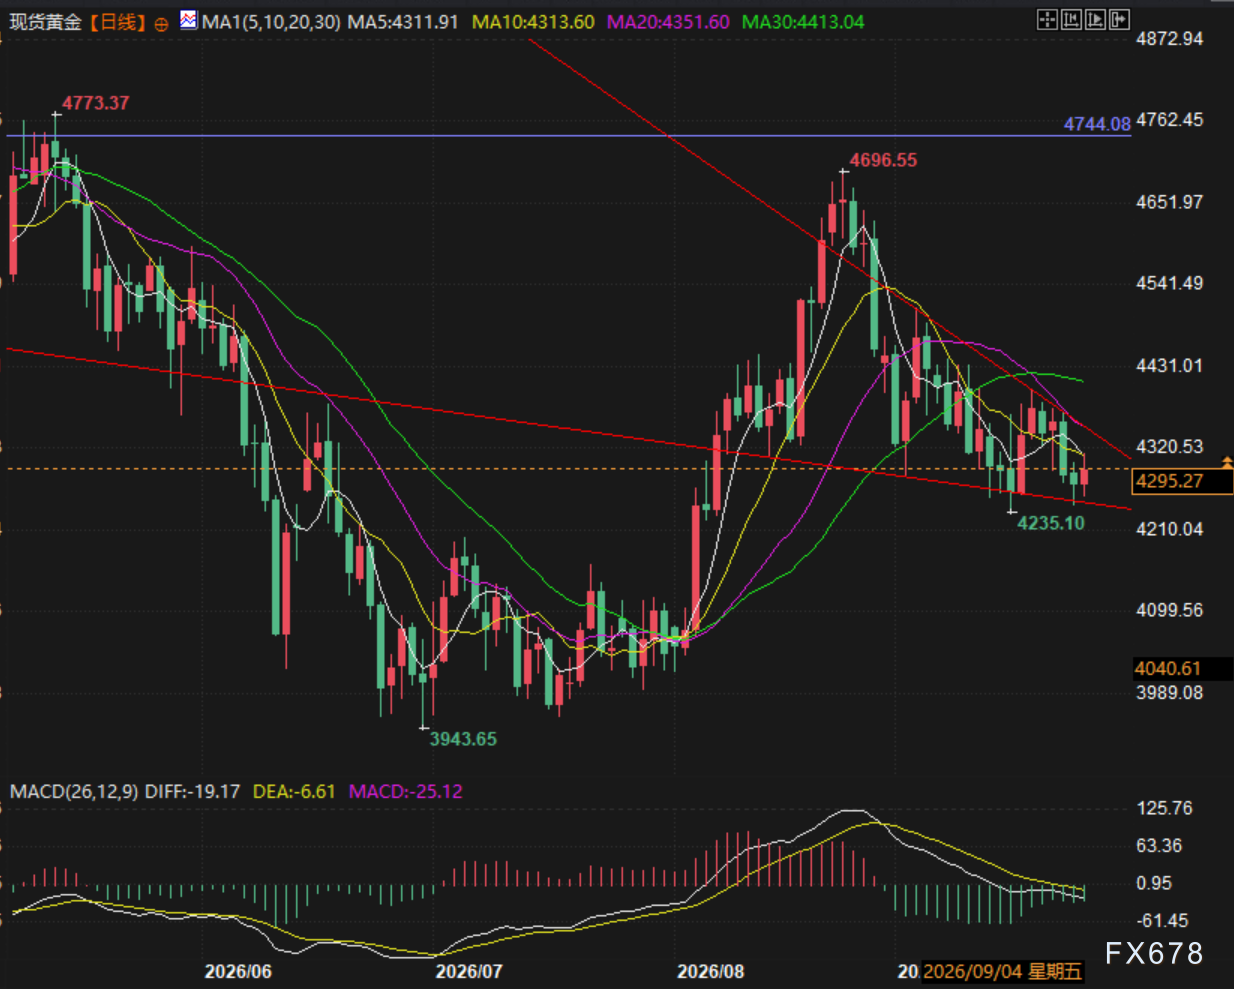
(Gráfico diario de oro al contado, fuente: Yihuitong)
ZONA GMT+8 21:19, el oro al contado cotiza actualmente a 4291 dólares por onza.
Descargo de responsabilidad: El contenido de este artículo refleja únicamente la opinión del autor y no representa en modo alguno a la plataforma. Este artículo no se pretende servir de referencia para tomar decisiones de inversión.
También te puede gustar
Alexandr Wang, jefe de IA de Meta: Por qué quiero crear Muse
Muse alcanzó 2,8 millones de descargas en solo 12 días desde su lanzamiento, superando el desempeño de ChatGPT en el mismo período, y llegó a un récord de 264.000 descargas diarias en Estados Unidos; como resultado, la valoración de mercado de Meta se disparó en 234.000 millones de dólares. Detrás de esto, está la carta pública del Chief AI Officer Alexandr Wang, en la que habla sobre el “deseo humano”, así como aquella adquisición de 14.300 millones de dólares realizada por Mark Zuckerberg, en su momento tildada de “locura”. Hoy, parece que esta podría ser la inversión en talento más rentable en la historia de Silicon Valley.
UBS: mantiene la calificación “neutral” para Tesla (TSLA.US), precio objetivo de 385 dólares. La narrativa de la inteligencia artificial (AI) domina la lógica de fijación de precios de las acciones.
UBS predice que Tesla tendrá una entrega global de aproximadamente 470,000 vehículos en el tercer trimestre de 2026 (3Q26), lo que representa una disminución del 5% en comparación con el mismo período del año anterior y una caída del 1% respecto al trimestre anterior.
La fiebre de la IA resiste la rentabilidad del 5% de los bonos estadounidenses; Nasdaq alcanza un nuevo máximo y consolida la relación "80/20", Wall Street reconsidera la proporción entre acciones y bonos.
El rendimiento de los bonos del Tesoro estadounidense a 30 años alcanzó aproximadamente el 5,53%, el nivel más alto desde 2004, mientras que el petróleo Brent sigue por encima de los 100 dólares por barril. Los activos de riesgo volvieron a resistir la presión, reflejando que los inversores aún confían en que la comercialización de aplicaciones de IA y el crecimiento de las ganancias corporativas pueden compensar, en cierta medida, el impacto del aumento en los costos de financiamiento y las tasas de descuento.
¡La infraestructura de IA se enfrenta a una "pared"! Marvell: La conexión de cobre y el cuello de botella de la memoria serán claves para la próxima etapa de expansión del poder de cómputo
La competencia por la capacidad de procesamiento en IA está evolucionando hacia un juego sistémico que abarca interconexión y memoria. Un ejecutivo de Marvell señaló que los modelos de inferencia han impulsado un crecimiento de aproximadamente 10 veces en el almacenamiento en caché KV durante nueve meses, y la memoria dentro de un solo rack ya no puede satisfacer la demanda; las conexiones de cobre están llegando a su límite y la expansión óptica de memoria e interconexión se convierte en el núcleo de la ampliación de la capacidad de procesamiento. La personalización se ha convertido en una tendencia de la industria, y Marvell está aprovechando beneficios gracias a la simulación de SerDes, la memoria de tejido fotónico y la personalización en la cadena completa de enlaces.
Precios de las criptos
Más


