
Perspectiva del informe financiero del cuarto trimestre de Costco: Verificación de membresías y retorno de capital tras la reciente corrección del mercado bajista
 Bitget2026/09/23 04:08
🔥 ¡El radar de oportunidades en acciones estadounidenses ya está disponible! 3 tendencias principales de acciones de EE. UU. + 6 acciones seleccionadas + 7 eventos clave en el calendario. ¿Dónde están las oportunidades de esta semana? Haz clic en el enlace para ver de un vistazo las 22 direcciones de trading→
- Resumen de Puntos Clave de Inversión
Costco (COST.US) presentará sus resultados del cuarto trimestre fiscal 2026 (16 semanas, hasta el 30 de agosto) después del cierre del mercado estadounidense el 24 de septiembre de 2026. El consenso de Wall Street espera ingresos totales de aproximadamente 94.8 mil millones de dólares (aprox. +10.0% interanual), y ganancias por acción ajustadas de alrededor de 6.53 dólares (aprox. +11.2% interanual, mismo trimestre del año pasado: 5.87 dólares); el pronóstico de EPS anual ronda los 20.5 dólares (vs. aprox. 18.2 dólares el año anterior), y los ingresos anuales podrían superar los 301 mil millones de dólares.
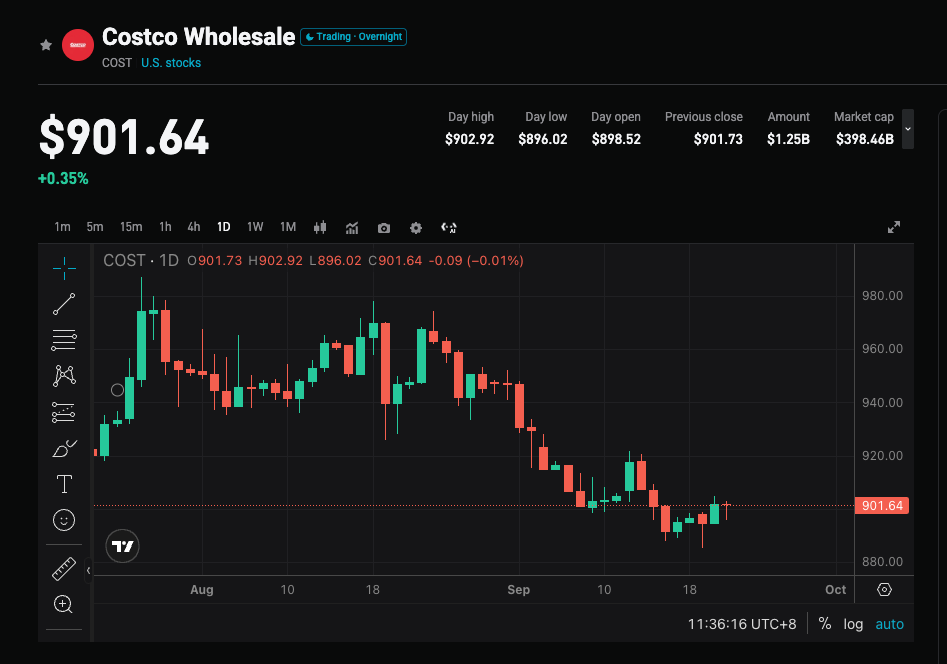
La compañía ya ha informado de forma anticipada unas ventas netas del Q4 de 93.9 mil millones de dólares (+11.3% interanual), ventas en tiendas comparables +9.4%, y +6.7% excluyendo gasolina y divisas, por lo que el foco esta vez no está en “si vendió”, sino en el valor de las cuotas de membresía, márgenes de ganancia, reinversión de los reembolsos de aranceles, y si en un contexto de amplia liquidez se distribuirán dividendos especiales/ recompra de acciones. Desde el pico de mayo de aprox. 1,096.50 dólares, el precio cayó cerca del 18% a los 899.41 dólares al cierre del 22 de septiembre; el ajuste valuatorio y la validación de resultados avanzan de la mano.
- Cuatro Focos de Atención
Foco 1: ¿El modelo de membresía puede compensar la desaceleración del tráfico?
La fuente principal de beneficio de Costco es la cuota de membresía, no el recargo de productos. En el Q3, los ingresos por membresía alcanzaron los 1.37 mil millones de dólares (+10.7% interanual; excluyendo divisas, +9.9%), con 82.9 millones de miembros pagos (+4.1% interanual), 41.2 millones de miembros ejecutivos (+9.6%), tasa de renovación en EE. UU. y Canadá del 92.2%, y global del 89.7%. Para el Q4 se debe confirmar: si la tasa de renovación se mantiene estable, si la penetración de los miembros ejecutivos sigue en aumento, y si la digitalización continúa afectando negativamente la tasa de renovación. Si los indicadores de membresía se debilitan, el mercado podría volver a valuar la acción no como “retail de alto múltiplo”, sino como “retail maduro”.
Foco 2: Las ventas comparables ya se conocen, el margen de ganancia es clave para sorprender
La parte superior del estado de resultados está prácticamente asegurada: ventas netas del Q4 en 93.9 mil millones de dólares (+11.3% interanual), ventas comparables en EE. UU. +10.7%, ventas comparables digitalizadas +19.5%; ventas netas de agosto 23.7 mil millones (+9.9%). El tráfico en Q3 creció solo +2.4% (vs. +5.2% del año pasado), apoyándose más en el ticket promedio. El mercado valora especialmente el margen bruto, el margen de los productos principales y la tasa de gastos. Algunas instituciones estiman que, excluyendo el reembolso de aranceles otorgado por el gobierno estadounidense, el EPS operativo podría situarse por debajo del consenso de 6.53 dólares, cifra que respresenta un escenario optimista.
Foco 3: Reembolso de aranceles, casi 20 mil millones de dólares en efectivo y expectativas de dividendos especiales
El balance de la compañía es otro eje emocional en juego. El efectivo y equivalentes superan los 18.9 mil millones de dólares, con casi mil millones más en inversiones a corto plazo; la deuda a largo plazo es de solo unos 5.6 mil millones. Algunas estimaciones de instituciones indican que el efectivo ya roza los 20 mil millones y el reembolso arancelario ronda los 1.5 mil millones. El mercado escuchará cómo la dirección planea reinvertir la devolución de aranceles (bajar precios, abrir tiendas o devolver capital a accionistas) y si prevén distribuir dividendos especiales o ampliar la recompra de acciones. Si la empresa solo enfatiza la apertura de tiendas y evita el retorno de capital, el alto efectivo podría no ser un catalizador para el precio de la acción.
Foco 4: Tras digerir la valuación, la calidad de la guía determinará la fuerza del rebote
El P/E futuro ronda las 43x, apenas por debajo del promedio de 45x de los últimos cinco años, pero sigue sin ser barato frente al crecimiento de un solo dígito o dígito bajo. El precio objetivo promedio de Wall Street es de 1,085–1,092 dólares, lo que implica un alza potencial de más del 20%, con una calificación general de “compra moderada”. Tras los resultados del Q3, el precio cayó cerca del 4%, lo que indica que “cumplir las expectativas” suele no ser suficiente para COST: se exige sorpresa en membresía, márgenes y retorno de capital.
- Riesgos y Oportunidades
Catalizadores al alza:
- El crecimiento de los ingresos por membresía se mantiene en dos dígitos, la tasa de renovación en EE. UU. y Canadá está cerca del 92%, y los miembros ejecutivos siguen creciendo más rápido que el promedio general.
- Excluyendo factores únicos como el reembolso de aranceles, el EPS sigue alcanzando o superando los 6.53 dólares, y el margen core es mejor de lo esperado.
- Se confirma un dividendo especial, aumentan las recompras, o se clarifica el uso del efectivo, reactivando la valuación.
Riesgos a la baja:
- El EPS operativo es inferior al consenso por presión en costos, aranceles o márgenes, y el mercado considera los 6.53 dólares como “mejor escenario”.
- El tráfico de clientes sigue desacelerándose, la tasa de renovación cae por la estructura de captación digital y pierde fuerza la narrativa de “foso protector” de membresías.
- El uso del efectivo no se aclara y las perspectivas son conservadoras; sumado a una valuación alta, la corrección podría extenderse a los 875 o incluso los 844 dólares.
- Recomendaciones de Estrategia de Trading
Lógica alcista: Las ventas netas ya validaron cuota de mercado. Si los indicadores de membresía y los márgenes sorprenden al alza, y se anuncian dividendos especiales o recompras, la caída de aprox. 18% en el precio podría dar paso a una recuperación.
Riesgo bajista: Las ventas máximas ya fueron anunciadas por el informe mensual. Si los márgenes apenas cumplen, las membresías se estancan y no hay retorno de capital, en un entorno volátil podría repetirse la pauta Q3 de “buenos resultados pero caída de precio”.
Datos clave:
- EPS ajustado y presencia de factores no recurrentes como devolución de aranceles
- Ingresos por membresía, tasa de renovación, crecimiento de miembros ejecutivos
- Margen bruto / core (excluyendo gasolina)
- Efectivo, recompra y dividendos especiales; plan de apertura anual de tiendas y proyecciones
Notas tácticas (al 22 de septiembre, cierre en 899.41 dólares):
- Antes del balance: Entre el 16 y 21 de septiembre, el precio subió cuatro días desde el rango de 885–896, el 22 tocó máximo intradiario de 903.40 y cerró en 899.41. Permanece por debajo de la media móvil de 10 jornadas (901), de 20 (919), de 50 (936) y de 200 días (960), con medias de corto y mediano plazo en formación bajista. Antes del evento, se mantiene justo bajo el nivel clave de 900, riesgo/beneficio mediocre. Implícito de volatilidad en opciones: ±3.3%–3.6% (rango aprox. 868–932). Mantener baja exposición. Evitar tomar posiciones apalancadas largas por debajo de 885.
- Estructura alcista: Si cierra nuevamente por encima de 910–922 y confirma soporte en 900 / 888–896. Resistencias en 936 (MM 50) / 960 (MM 200). Stop loss por debajo de 885, o según tolerancia de riesgo, hasta por debajo de 875.
- Estructura bajista/hedge: Si tras gap de apertura no recupera 888–896, o falla en 910–922. Soportes en 885 / 875 / 844 (mínimo de 52 semanas).
Recomendación operacional: Si resultados y retorno de capital superan expectativas y el cierre se mantiene firme sobre 910–922, vigilar oportunidades en retrocesos a 900 / 888–896; si solo se cumplen las ventas informadas, los márgenes o la membresía es débil, considerar la volatilidad implícita en el rango 868–932 y la solidez de los soportes en 885 / 875 / 844. Ajustar tamaño de posición y stop loss al propio perfil de riesgo.
Descargo de responsabilidad: El contenido anterior es sólo de referencia y no constituye una recomendación de inversión.
Descargo de responsabilidad: El contenido de este artículo refleja únicamente la opinión del autor y no representa en modo alguno a la plataforma. Este artículo no se pretende servir de referencia para tomar decisiones de inversión.
También te puede gustar
Alexandr Wang, jefe de IA de Meta: Por qué quiero crear Muse
Muse alcanzó 2,8 millones de descargas en solo 12 días desde su lanzamiento, superando el desempeño de ChatGPT en el mismo período, y llegó a un récord de 264.000 descargas diarias en Estados Unidos; como resultado, la valoración de mercado de Meta se disparó en 234.000 millones de dólares. Detrás de esto, está la carta pública del Chief AI Officer Alexandr Wang, en la que habla sobre el “deseo humano”, así como aquella adquisición de 14.300 millones de dólares realizada por Mark Zuckerberg, en su momento tildada de “locura”. Hoy, parece que esta podría ser la inversión en talento más rentable en la historia de Silicon Valley.
UBS: mantiene la calificación “neutral” para Tesla (TSLA.US), precio objetivo de 385 dólares. La narrativa de la inteligencia artificial (AI) domina la lógica de fijación de precios de las acciones.
UBS predice que Tesla tendrá una entrega global de aproximadamente 470,000 vehículos en el tercer trimestre de 2026 (3Q26), lo que representa una disminución del 5% en comparación con el mismo período del año anterior y una caída del 1% respecto al trimestre anterior.
La fiebre de la IA resiste la rentabilidad del 5% de los bonos estadounidenses; Nasdaq alcanza un nuevo máximo y consolida la relación "80/20", Wall Street reconsidera la proporción entre acciones y bonos.
El rendimiento de los bonos del Tesoro estadounidense a 30 años alcanzó aproximadamente el 5,53%, el nivel más alto desde 2004, mientras que el petróleo Brent sigue por encima de los 100 dólares por barril. Los activos de riesgo volvieron a resistir la presión, reflejando que los inversores aún confían en que la comercialización de aplicaciones de IA y el crecimiento de las ganancias corporativas pueden compensar, en cierta medida, el impacto del aumento en los costos de financiamiento y las tasas de descuento.
¡La infraestructura de IA se enfrenta a una "pared"! Marvell: La conexión de cobre y el cuello de botella de la memoria serán claves para la próxima etapa de expansión del poder de cómputo
La competencia por la capacidad de procesamiento en IA está evolucionando hacia un juego sistémico que abarca interconexión y memoria. Un ejecutivo de Marvell señaló que los modelos de inferencia han impulsado un crecimiento de aproximadamente 10 veces en el almacenamiento en caché KV durante nueve meses, y la memoria dentro de un solo rack ya no puede satisfacer la demanda; las conexiones de cobre están llegando a su límite y la expansión óptica de memoria e interconexión se convierte en el núcleo de la ampliación de la capacidad de procesamiento. La personalización se ha convertido en una tendencia de la industria, y Marvell está aprovechando beneficios gracias a la simulación de SerDes, la memoria de tejido fotónico y la personalización en la cadena completa de enlaces.
Precios de las criptos
Más


