
Institución: el precio del oro alcanzará 4750 dólares en el cuarto trimestre y 5250 dólares en el tercer trimestre del próximo año, el precio del cobre también experimentará beneficios a largo plazo.

Informe de Huitong a 21 de septiembre—— La última estrategia de reequilibrio de Société Générale de Francia muestra que, para el cuarto trimestre, continúa con una fuerte asignación a acciones y materias primas, y reduce la tenencia de bonos gubernamentales, manteniéndose optimista respecto al oro y al cobre. Respaldado por una geopolítica fragmentada, dudas sobre el crédito del dólar y compras continuas de oro por parte de los bancos centrales, el espacio para la apreciación del oro es considerable, con un objetivo máximo de 5.250 dólares por onza establecido por la institución. Al mismo tiempo, la construcción de la inteligencia artificial impulsa la demanda de cobre, mientras que la oferta es insuficiente a largo plazo, por lo que el precio del cobre podría seguir subiendo de manera constante. Además, el riesgo de pago de intereses de la deuda estadounidense se vuelve más prominente, debilitando aún más el valor de los bonos del Tesoro y beneficiando a los activos en commodities.
Varios bancos centrales del mundo siguen avanzando en el proceso de subidas de tasas, iniciando una nueva ronda de ciclos restrictivos.
El equipo de investigación de Société Générale plantea que, incluso ante una política monetaria estricta, la presión inflacionaria será difícil de reducir rápidamente, por lo que el valor de asignar al oro cuenta con un sólido respaldo. El banco publicó
Reequilibrio de clases de activos: mayor asignación a renta variable y commodities, reducción en bonos del Tesoro
Société Générale indica que, para el cuarto trimestre, la asignación a oro y materias primas en sentido amplio se mantiene en 10%, igual que el trimestre anterior. El peso en activos de renta variable sube de 55% a 58%, mientras que la tenencia de bonos gubernamentales cae de 15% a 12%. Además, mantiene una asignación del 5% a bonos indexados a la inflación y 5% a bonos corporativos.
Los analistas del banco señalan en el informe: “En lo que va de 2026, la evolución de los diferentes activos ha sido claramente divergente, con acciones y commodities mostrando un desempeño destacado, mientras que el mercado de bonos sigue bajo presión. Nuestra cartera SGMAP apuesta principalmente por acciones y commodities, logrando buenos rendimientos en este contexto de mercado. Mirando hacia adelante, las materias primas son activos indispensables para cubrir riesgos geopolíticos y climáticos.
Múltiples razones en juego, el precio del oro sigue mostrando potencial de alza
En las carteras de activos múltiples, el oro sigue ocupando un lugar destacado. Société Générale sostiene que las operaciones de cobertura ante la depreciación monetaria están regresando.
Los analistas del banco agregan: “Los bancos centrales continúan comprando oro y reduciendo exposición a bonos del Tesoro de EE.UU. La fragmentación geopolítica y la preocupación por la credibilidad fiscal y monetaria generan una fuerte demanda de activos de reserva alternativos.”
Además del soporte estructural de compras constantes de oro por parte de los bancos centrales, los factores cíclicos favorables se siguen acumulando. El banco prevé que, en la segunda mitad del ciclo, la caída de las tasas reales reducirá el costo de oportunidad de mantener activos sin rendimiento como el oro. El debilitamiento del dólar y el retorno de flujos a los ETF también impulsarán aún más el precio del oro. Las posiciones globales en ETF de oro ya han subido a casi 3.000 toneladas, lo que confirma la recuperación de la demanda de inversión.
Basándose en este análisis,
Mercado de cobre ajustado. Liberación de nueva capacidad, aún distante
El cobre también es muy valorado por el banco. Los analistas consideran que la construcción masiva de centros de datos de inteligencia artificial impulsará durante mucho tiempo la demanda de este metal industrial clave, mientras que la oferta tiene dificultades para seguir el ritmo de dicha expansión. En la primera mitad de 2026, la producción de mina de cobre caerá un 1,1% interanual, y este año podría ser la primera reducción anual de producción desde 2017. El problema de fondo es la baja inversión de la industria en la última década y la escasez de nuevos proyectos. Si bien el aumento de precios incentiva la extracción, se espera que no se sume producción significativa hasta el año 2030.
Las previsiones de precios muestran que
Incertidumbre sobre los bonos del Tesoro de EE.UU.: los intereses de la deuda, un nuevo foco de riesgo
El informe también advierte sobre el riesgo de deuda en Estados Unidos. El país no sólo enfrenta un déficit fiscal de base, sino que también el pago de intereses está ejerciendo una presión notable. Según cálculos de la Oficina de Presupuesto del Congreso, aunque el déficit fiscal básico está por debajo del pico en crisis pasadas, el crecimiento continuo de los pagos de intereses hará que, para mediados de la década de 2030, el gasto neto en intereses alcance cerca del 5% del PIB estadounidense, y el déficit fiscal se mantenga por encima del 6% del PIB a largo plazo.
El equipo de análisis de tasas del banco señala que
Conclusión
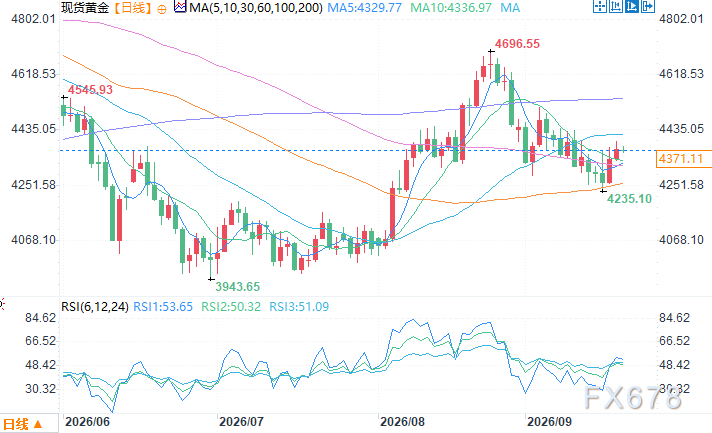
Gráfico de oro spot a diario. Fuente: Easy Huitong
Zona Horaria Este Asia 21 de septiembre, 10:42 am, Cotización del oro spot: 4.366,11 USD/onza
Descargo de responsabilidad: El contenido de este artículo refleja únicamente la opinión del autor y no representa en modo alguno a la plataforma. Este artículo no se pretende servir de referencia para tomar decisiones de inversión.
También te puede gustar
¡La valoración cae al nivel más bajo en diez años! Jensen Huang afirma que Nvidia es la "primera acción de crecimiento y valor del mundo", pero los inversores parecen no estar convencidos.
El ratio precio-ganancia de Nvidia ha caído por debajo de 17 veces, aproximadamente la mitad del nivel estimado para 2025. Aunque se espera que los ingresos y la utilidad neta para el año fiscal 2027 aumenten un 90% y un 99% respectivamente, el precio de las acciones de la compañía solo ha subido alrededor del 20% este año, quedando muy rezagado frente al Índice de Semiconductores de Filadelfia. Al mismo tiempo, se prevé que el margen bruto descienda del 75% en el segundo trimestre a menos del 72% en el cuarto trimestre, debido al aumento de los costos de memoria y la presión constante de los clientes que desarrollan sus propios chips. La sostenibilidad del gasto de capital en IA se ha vuelto también clave para que el mercado vuelva a evaluar el valor de la empresa.
Las expectativas de ganancias en la industria de lujo son "demasiado optimistas"! Varias grandes entidades financieras se muestran pesimistas en el último mes, y las acciones de lujo se encaminan hacia el peor año desde 2008.
RBC rebajó la calificación de LVMH y Burberry a “en línea con el mercado”, señalando que las expectativas de ganancias para el sector de lujo son demasiado optimistas; este sector ha caído un 15% en lo que va del año, siendo su peor desempeño desde 2008.


Precios de las criptos
Más


