
Las previsiones en tiempo real del PIB de Estados Unidos para el segundo trimestre se mantienen sólidas, pero esconden riesgos de desaceleración económica para el resto del año.

Informe de HuiTong, 28 de julio—— En resumen, aunque los datos del PIB del segundo trimestre, que están por publicarse, probablemente dibujen un panorama moderado pero resiliente, inversores y responsables de políticas deberían mirar más allá de los datos superficiales. En la segunda mitad de 2026, se enfrentan riesgos completamente diferentes, moldeados principalmente por fuerzas que van más allá de los factores tradicionales del ciclo económico.
El conflicto en Irán sigue alterando las perspectivas económicas de Estados Unidos, pero el impacto de la crisis en Medio Oriente podría ser difícil de apreciar en el informe del PIB del segundo trimestre de esta semana. Si bien las tensiones geopolíticas han elevado los precios globales de la energía y generado nueva volatilidad en los mercados financieros, los datos del Q2 reflejan principalmente la actividad económica de abril a junio, momento en que muchos de los shocks más intensos aún se estaban desarrollando y no se manifestaron completamente.
La Oficina de Análisis Económico de Estados Unidos (BEA) publicará los datos oficiales del PIB del segundo trimestre el 30 de julio. Según la mediana de estimaciones, se espera que estén en línea con el crecimiento anualizado real del 2,1% del primer trimestre. Actualmente, la estimación intermedia de The Capital Spectator fue revisada al alza de 1,8% (del 18 de julio) a 2,1%, mientras que el consenso de Econoday es ligeramente superior, en 2,3%. Esta moderada revisión al alza refleja ventas minoristas más fuertes de lo esperado y datos de producción industrial resilientes en las últimas semanas, factores que ayudan a compensar parcialmente la presión de los costos crecientes que se vio al inicio del trimestre.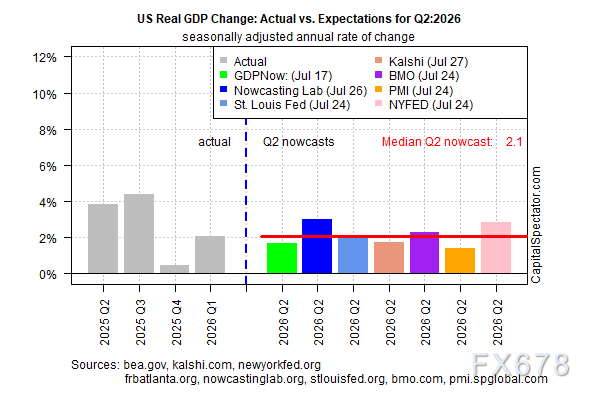
(Predicciones de diferentes instituciones sobre el crecimiento del PIB de Estados Unidos en el Q2 de 2026, finales de julio)
En general, el segundo trimestre probablemente demostrará una vez más la resiliencia de la economía, a pesar de una serie de shocks macroeconómicos. Desde datos de inflación persistente, hasta fricciones continuas en las cadenas de suministro y expectativas cambiantes sobre la política monetaria, la economía estadounidense está impulsada principalmente por la demanda interna, no por el comercio exterior, mostrando un potencial inherente. El conflicto con Irán sigue siendo el principal riesgo, manteniendo altos los precios de la energía, transmitiendo costos a través de la cadena de suministro, y aumentando la presión para que la Reserva Federal adopte una política más restrictiva.
El precio del petróleo, cercano o por encima de 100 dólares por barril, ya está elevando los precios de la gasolina en las estaciones, las tarifas de transporte y logística, y ejerciendo presión sobre los precios de los productores en general. Estos impactos suelen tener un efecto retardado, por lo que el PIB del Q2 podría parecer relativamente poco afectado, mientras que el verdadero costo económico se acumulará en el tercer y cuarto trimestre.
La amenaza de una escalada mayor sigue pesando sobre los mercados; la persistente incertidumbre geopolítica actúa como una especie de "impuesto" sobre el crecimiento—eleva los costos de energía, perturba los flujos comerciales y coloca el riesgo de inflación al alza. Las empresas enfrentan mayores costos de cobertura y decisiones de inversión retrasadas, mientras que los consumidores, por los mayores presupuestos para energía y alimentos, reducen su poder de compra para bienes no esenciales. Más allá de la energía, el conflicto también tiene efectos indirectos sobre las rutas comerciales globales y la confianza de los inversores. Los costos de envío y seguro en las regiones afectadas aumentan, presionando moderadamente los precios de importaciones y reforzando la cautela de la Reserva Federal sobre cualquier reducción de tasas.
A pesar de todo, el gasto de los consumidores sigue siendo estable, gracias al crecimiento de los ingresos y al mercado laboral, que continúa aumentando el empleo a un ritmo moderado. El ingreso real disponible para personas sigue incrementándose ligeramente, apuntalado por el crecimiento salarial en el sector servicios y el costo de la vivienda, aún elevado, pero enfriándose. Las familias también han recurrido a ahorros acumulados en años anteriores para sostener el consumo de bienes durables y servicios.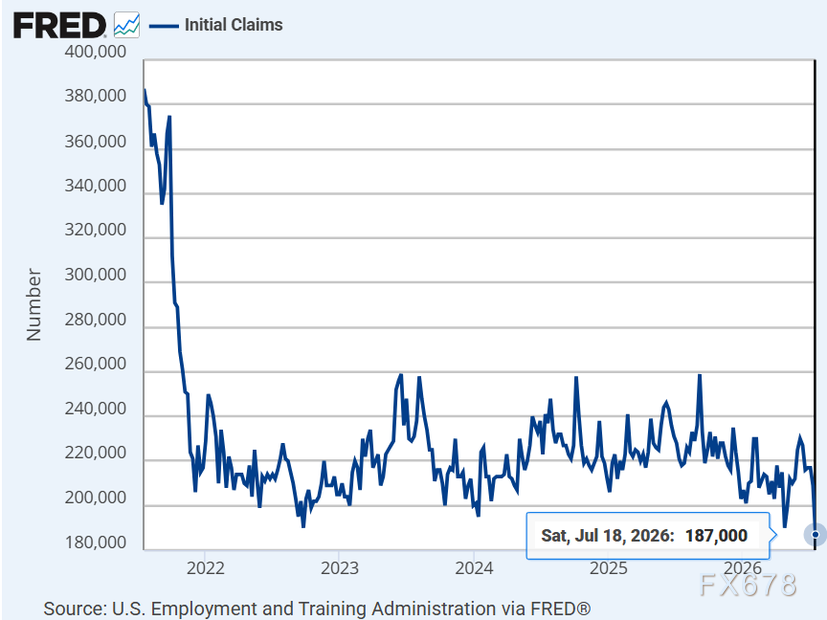
(Datos del Economic Database de la Reserva Federal de St. Louis muestran que los nuevos solicitantes de seguro de desempleo en Estados Unidos, tras volver de un máximo, se mantienen en un rango saludable de 200,000 a 240,000, bajando en julio de 2026 a un nivel extremadamente bajo de 187,000; perspectivas optimistas para el mercado laboral)
Los despidos siguen siendo escasos; la semana pasada, las nuevas solicitudes de ayuda por desempleo bajaron a 187,000, el nivel más bajo desde 1969. Esta cifra notablemente sólida para las solicitudes, resalta que el mercado laboral ha mostrado una resiliencia superior a lo que muchos analistas preveían, pese a múltiples shocks.
El mínimo de solicitudes de desempleo en medio siglo, junto con un precio del petróleo de 100 dólares, indica que casi no hay holgura en el mercado laboral; esta combinación, si el conflicto continúa, podría volverse problemática. Un mercado laboral ajustado normalmente conduce a mayor poder de negociación salarial, lo que aunque beneficia a los trabajadores a corto plazo, se traduce en mayores costos laborales a largo plazo; las empresas trasladan esos costos al consumidor, complicando aún más el panorama de la inflación.
Hubo una breve calma en las hostilidades entre Estados Unidos e Irán, sugiriendo cierta mejora en la situación, pero tras cinco meses de altibajos, la visibilidad futura sigue siendo muy limitada. Los esfuerzos diplomáticos y negociaciones de alto el fuego parecen frágiles, y los mercados están valorando el riesgo de que el suministro de petróleo por el Estrecho de Ormuz, o las rutas marítimas relacionadas, sufran cortes nuevamente.
Por lo tanto, a la Reserva Federal le será cada vez más difícil ignorar las señales de una inflación creciente. La inflación PCE central sigue obstinadamente por encima del objetivo del 2% de la Fed; cualquier shock sostenido de precios de energía podría acelerar nuevamente la inflación general, obligando a los responsables a mantener una postura restrictiva por más tiempo del previsto.
Debido a que todo depende mucho del rumbo de los precios de energía, la estabilidad geopolítica y la rigidez del mercado laboral, la primera mitad del año podría ser una guía poco confiable para la segunda mitad. Los analistas cada vez más pronostican que la segunda mitad de 2026 será un ambiente de "alta incertidumbre"; si el precio del petróleo se mantiene alto o si las empresas reducen el gasto de capital por aversión al riesgo, el crecimiento base podría desacelerarse.
Los riesgos a la baja incluyen un golpe mayor a la confianza del consumidor o la reaparición de cuellos de botella en las cadenas de suministro, mientras que las sorpresas al alza podrían venir de una resolución más rápida del conflicto o de un crecimiento más fuerte de la productividad.
En resumen, aunque los datos del PIB del segundo trimestre, que están por publicarse, probablemente dibujen un panorama moderado pero resiliente, inversores y responsables de políticas deberían mirar más allá de los datos superficiales. En la segunda mitad de 2026, se enfrentan riesgos completamente diferentes, moldeados principalmente por fuerzas que van más allá de los factores tradicionales del ciclo económico.
Descargo de responsabilidad: El contenido de este artículo refleja únicamente la opinión del autor y no representa en modo alguno a la plataforma. Este artículo no se pretende servir de referencia para tomar decisiones de inversión.
También te puede gustar
La curva de rendimiento de los bonos estadounidenses se acerca a la inversión, ¿el mercado de deuda duda del futuro económico de Estados Unidos?
La curva de rendimiento de los bonos estadounidenses se está acercando rápidamente al punto crítico de inversión: el diferencial entre los bonos a 10 años y a 2 años se ha reducido a mínimos históricos, lo que ha llevado a las acciones bancarias a una corrección técnica. Esta señal, considerada una "regla de hierro" de recesión, está dividiendo el consenso del mercado: algunos apuestan que la curva se invertirá pronto, mientras que otros confían en que la resiliencia económica mitigará el riesgo. Con la Reserva Federal manteniendo las subidas de tasas, el desenlace de esta disputa en el mercado de deuda podría redefinir la narrativa en todos los mercados de activos.

¡De la UTI al karaoke! La narrativa oscilante de la IA agota a los inversores
En tan solo dos semanas, el Nasdaq 100 experimentó una montaña rusa extrema: primero se evaporaron 600 mil millones de dólares en capitalización de mercado debido a la “teoría de la amenaza de la IA”, y luego se recuperaron 3 billones de dólares gracias al éxito viral del asistente de Meta. Según los análisis, el sentimiento del mercado ha pasado violentamente entre el pánico y la avaricia, desvinculándose de los fundamentos. La volatilidad extrema hizo que la valuación de Nvidia cayera a su nivel más bajo en diez años, la división entre alcistas y bajistas se intensificó, y la alta volatilidad impulsada por narrativas se ha vuelto una norma constante para los inversores. Esta semana, Micron presentará sus resultados financieros; sin importar el resultado, es poco probable que la intensa oscilación del sentimiento del mercado se calme.
Perspectiva de esta semana: informe financiero de Micron (MU.US) examina la infraestructura AI, OpenAI se reúne con la Casa Blanca para discutir AI, PCE y empleo no agrícola establecerán la tasa de interés en octubre.
Esta semana, el enfoque del mercado cambiará de la política y lanzamientos de productos a los informes financieros y datos macroeconómicos.
El rendimiento de los bonos estadounidenses a 10 años por encima del 5% no logró frenar la fiebre de inversiones en IA; ¿la verdadera "línea crítica de la IA" es la inversión de la curva de rendimiento?
El mercado de bonos está comenzando a emitir señales de alerta hacia la economía, indicando que la serie de aumentos de tasas de interés por parte de la Reserva Federal está empezando a cambiar la opinión del mercado, lo que hace que aumenten las preocupaciones sobre una posible estancamiento de la economía estadounidense.

Precios de las criptos
Más


