
Las acciones estadounidenses cerraron a la baja: resurgen dudas sobre el crecimiento de la IA, la situación geopolítica impulsa el precio del petróleo, y la temporada de balances profundiza la divergencia.
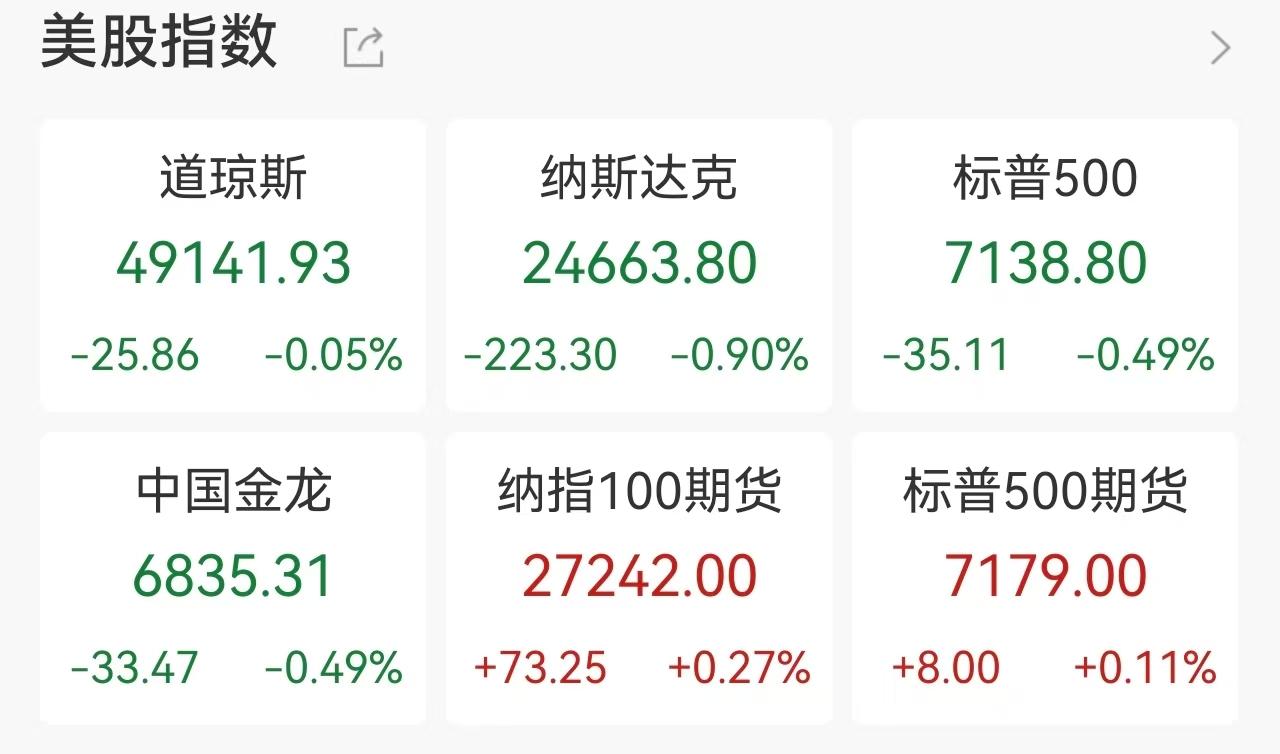
Zona horaria GMT+8, 29 de abril de 2026: El mercado estadounidense de acciones cerró en baja, sacudido por múltiples factores negativos. Los rumores sobre el crecimiento menor al esperado de OpenAI, sumados al aumento de precios de energía derivado de la escalada geopolítica en Medio Oriente, elevaron el sentimiento de aversión al riesgo. Las acciones de tecnología, especialmente el sector de chips, sufrieron presión colectiva.
Al cierre, el índice industrial Dow Jones cayó 25.86 puntos, una baja del 0.05%, situándose en 49141.93 puntos; el Nasdaq Composite descendió 223.30 puntos, un 0.90%, cerrando en 24663.80 puntos; el S&P 500 cayó 35.11 puntos, una caída del 0.49%, a 7138.80 puntos.
Dudas sobre el crecimiento de la IA resurgen
El foco del mercado se centró en el sector de Inteligencia Artificial. Según reportes previos, OpenAI no logró alcanzar sus objetivos internos de ventas ni de crecimiento de usuarios; la directora financiera Sarah Friar expresó preocupación por el crecimiento de ingresos futuro. Esta noticia provocó dudas profundas sobre si las grandes inversiones en IA podrán rendir frutos, causando caídas generalizadas en las acciones relacionadas al sector.
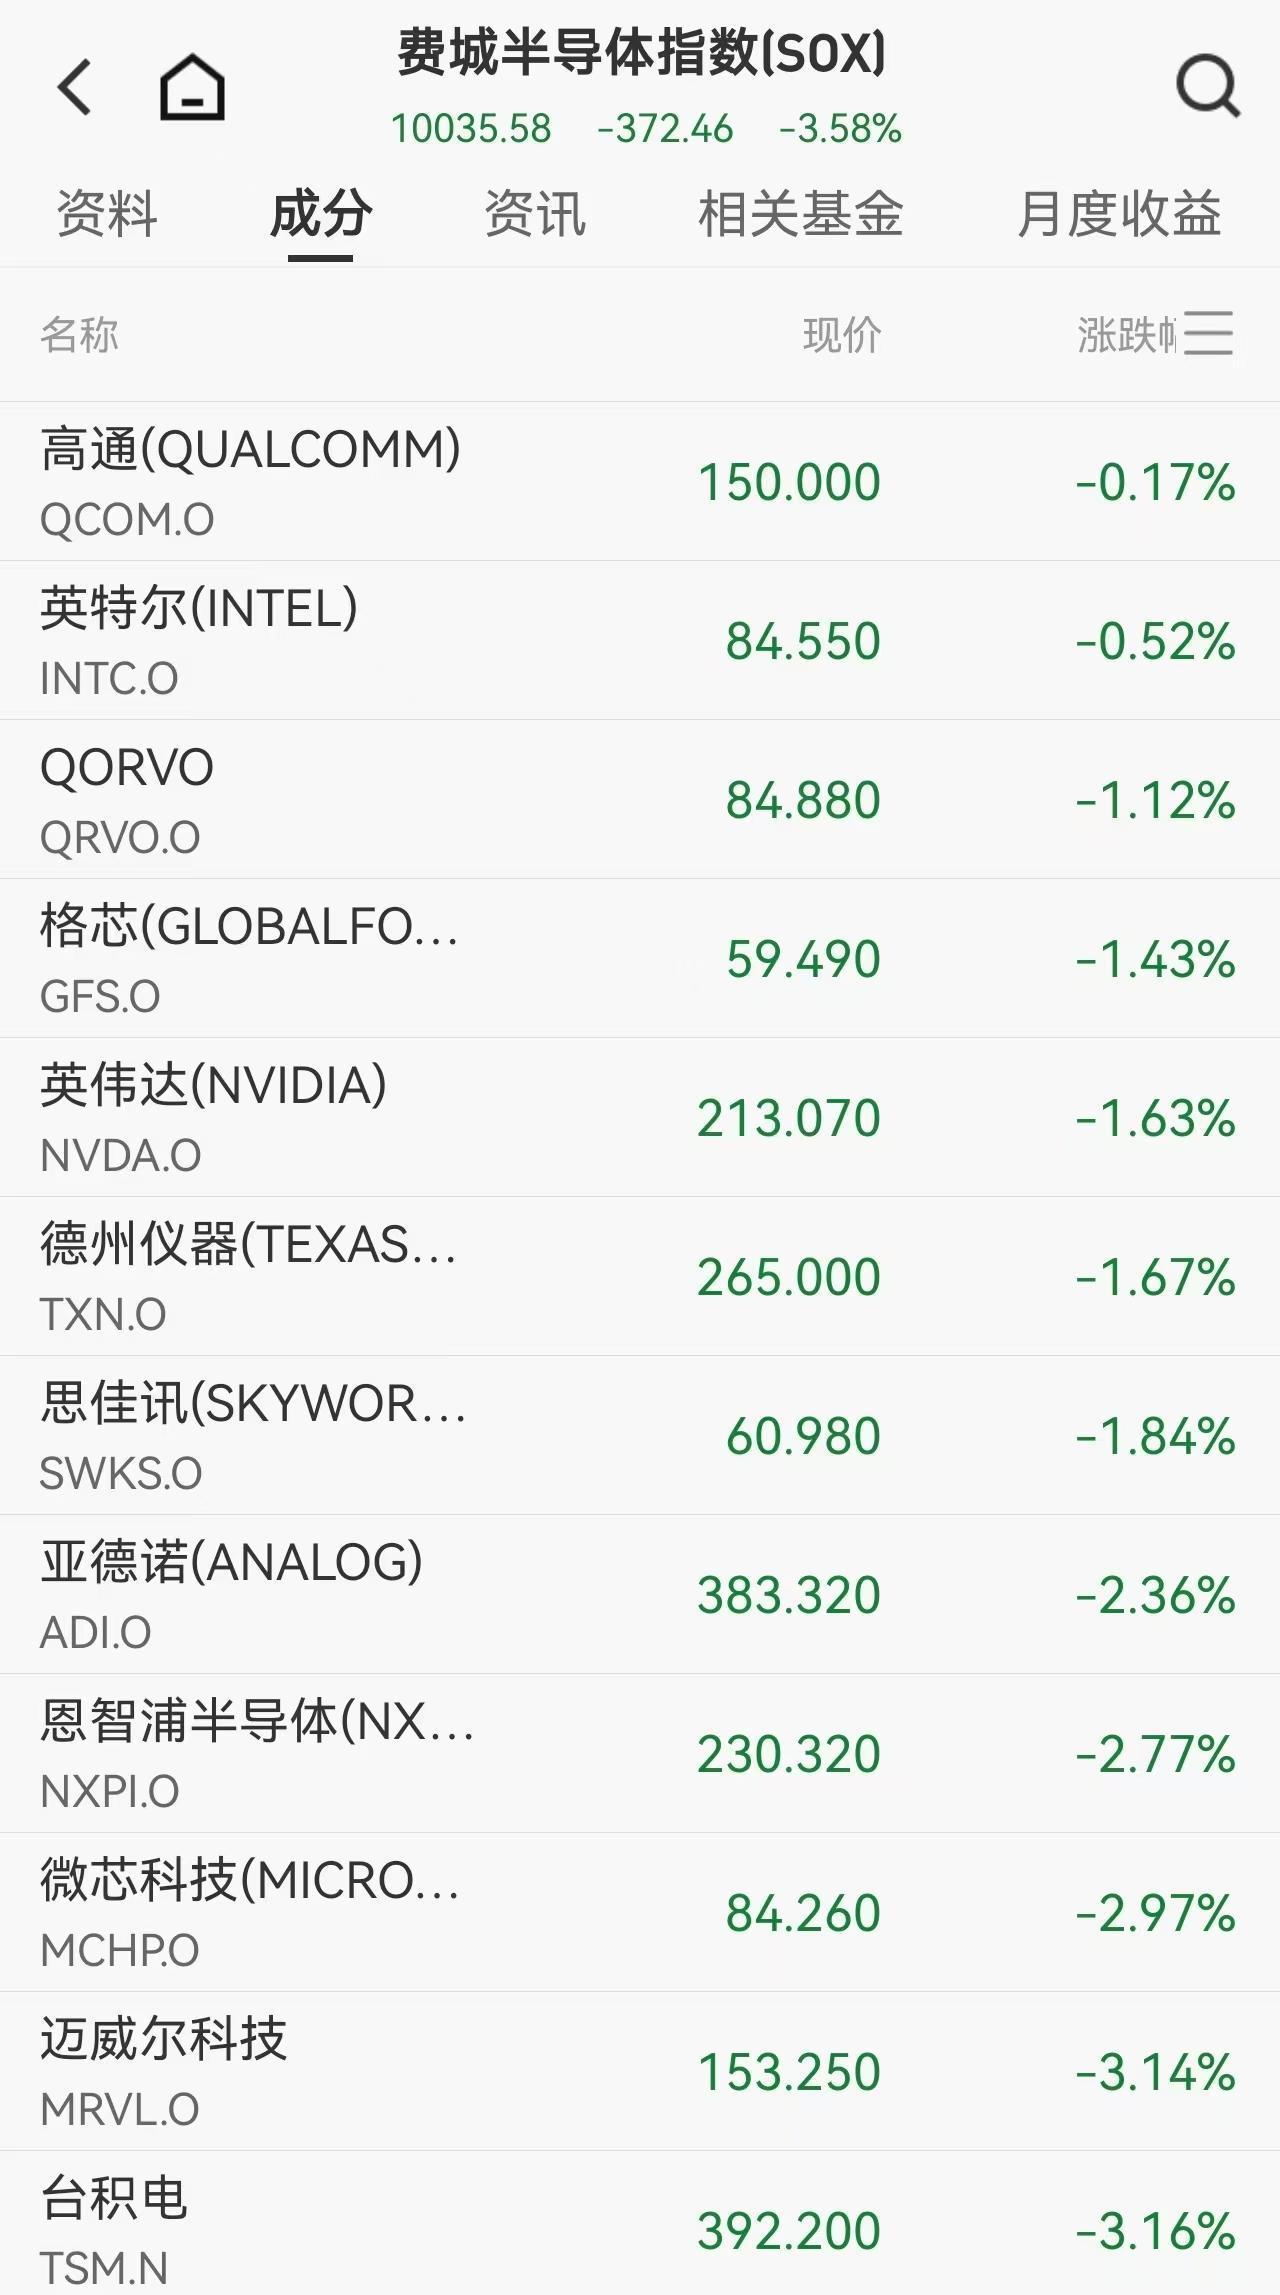
Los gigantes de chips sufrieron fuerte castigo: el índice de Semiconductores de Filadelfia (SOX) se desplomó 3.58%, su mayor caída diaria reciente, y los 30 componentes cayeron sin excepción. Entre ellos, Broadcom cayó 4.39%, Rambus se desplomó 21.26%, y Arm Holdings bajó 7.98%.
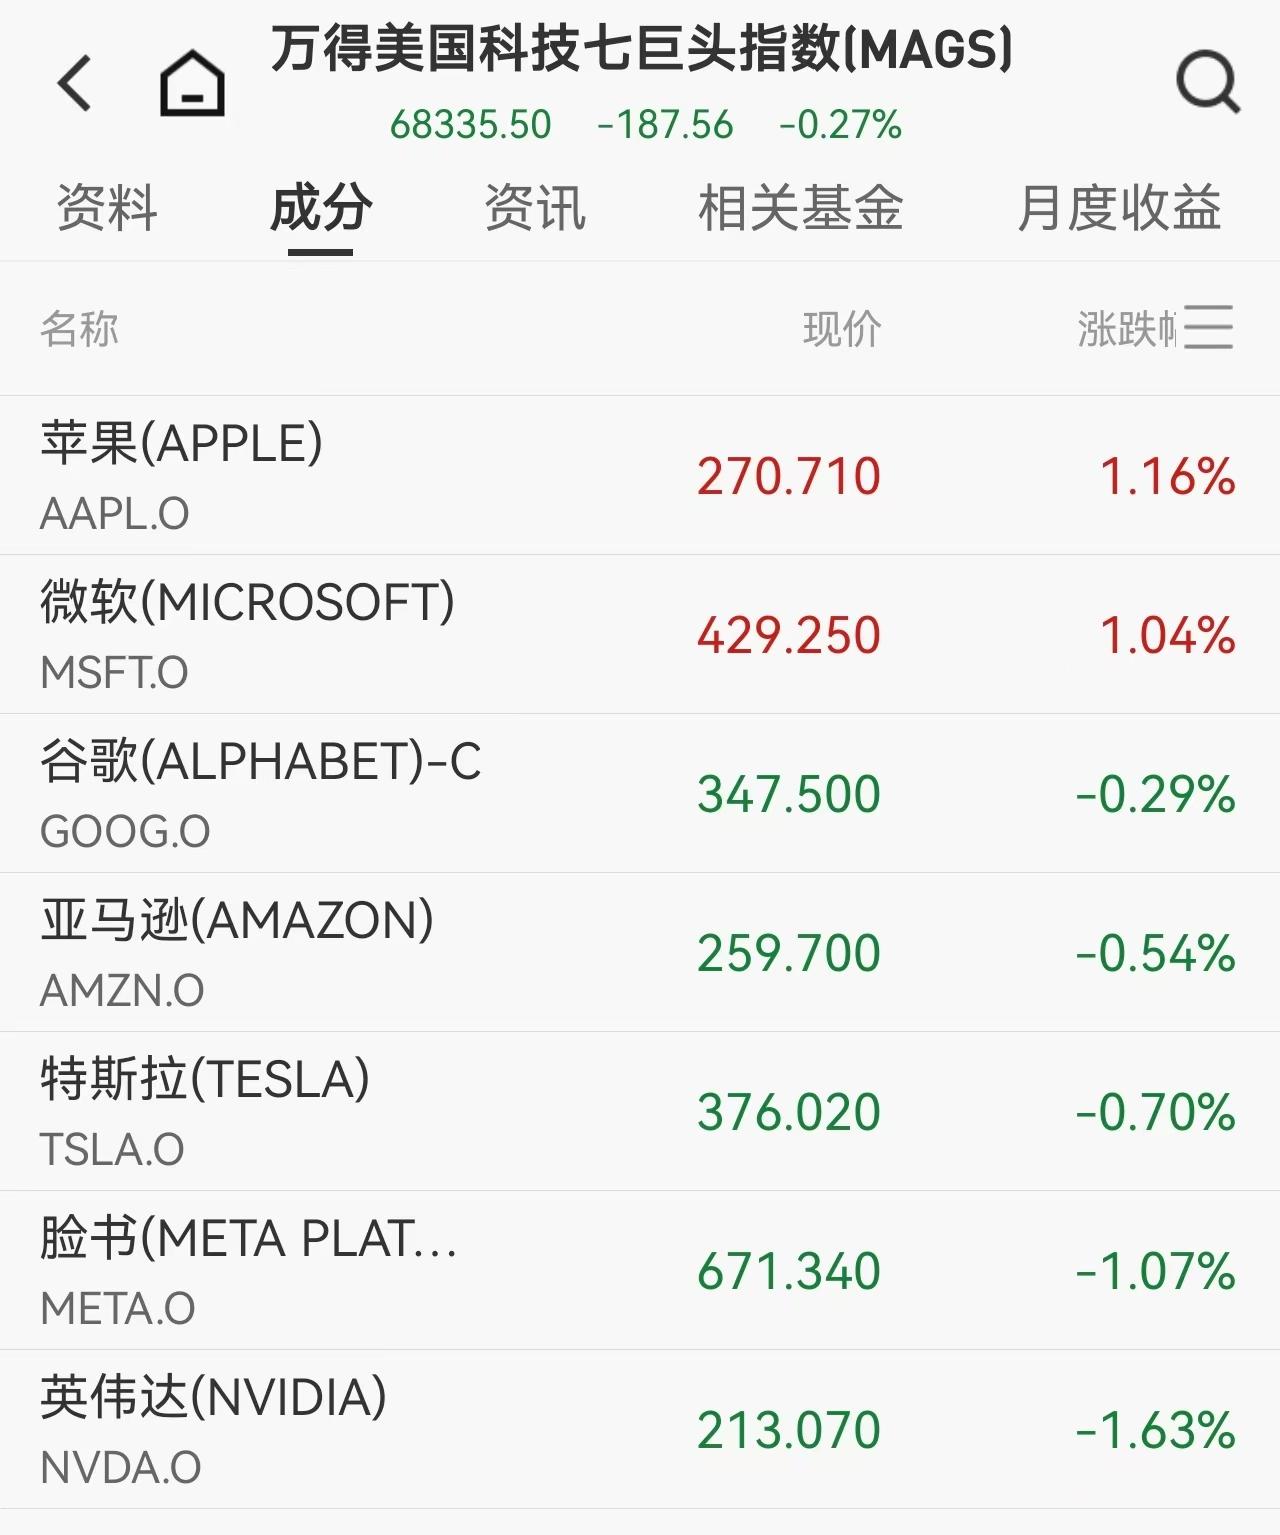
Las “siete hermanas” del sector tecnológico mostraron desempeño dispar: NVIDIA cayó más del 1.5%, Meta bajó 1.07%, Amazon perdió 0.52%. Sin embargo, Apple y Microsoft subieron más del 1% gracias a sus sólidos fundamentos.
SoftBank Group (ADR), uno de los principales inversores de OpenAI, sufrió una caída del 12.11% en el mercado extrabursátil, marcando el pulso del sentimiento del mercado.
Las acciones de energía suben a contramano; la mayoría de las acciones chinas retroceden
Impulsados por la geopolítica, los precios internacionales del petróleo subieron por séptima sesión consecutiva. Los futuros de Brent registraron un alza, superando momentáneamente los 110 dólares por barril, para cerrar con un aumento del 2.80% a 111.26 dólares por barril; los futuros de WTI subieron 3.69%, cerrando en 99.93 dólares por barril. Por ello, las acciones de energía mostraron solidez, con subas en ExxonMobil, Chevron y otros gigantes tradicionales.
El índice Nasdaq China Dragon cayó 0.49%. Entre las acciones chinas populares, Kingsoft Cloud cayó más del 6%, GDS Holdings casi 5%. Solo algunas automotrices de energía renovable y acciones educativas destacaron; NIO y Huazhu Group subieron a contramano.
Movimientos tras el cierre: reversión en “V” del sector de almacenamiento
Aunque durante la jornada el sector de almacenamiento cayó junto con el mercado, tras el cierre un importante dato positivo cambió las expectativas. Seagate Technology presentó resultados del tercer trimestre, con ingresos y ganancias por acción alcanzando máximos históricos, muy por encima del previsión del mercado.
Impulsadas por esto, las acciones de Seagate subieron casi 17% tras el cierre, arrastrando a Western Digital (WDC) y SanDisk a fuertes rebotes. Esto demuestra que, pese a las dudas sobre la demanda de potencia de cómputo para IA general, sigue habiendo sectores específicos con alta demanda.
Geopolítica y temporada de balances: doble impacto
El riesgo geopolítico fue otro motor clave de la volatilidad. Irán afirmó haber logrado el “control absoluto” del Estrecho de Ormuz, exigiendo pago a los barcos que lo cruzan. Simultáneamente, Emiratos Árabes Unidos anunció que el 1 de mayo (UTC+8) abandonará oficialmente OPEC y OPEC+, buscando incrementar su producción de manera independiente. Esta salida aumenta la preocupación por una reconfiguración en el suministro global de petróleo, provocando alta volatilidad en precios en el corto plazo.
Esta semana coincide con la “Super Semana de Balances” en Wall Street, y los resultados de las grandes tecnológicas se publicarán en masa. Con las noticias negativas de OpenAI aún frescas, el mercado aguarda con atención las cuentas de Alphabet, Amazon, Meta y Microsoft, buscando confirmar si la comercialización de la tecnología IA enfrenta realmente un cuello de botella.
Actualmente, el mercado está en una etapa de “fe en la IA” versus “retornos reales”. Por un lado, las dudas sobre OpenAI generan preocupación de burbuja sectorial; por otro, el sobresaliente desempeño de Seagate confirma la robusta demanda en hardware.
A corto plazo, con precios del petróleo en máximos y la reunión de la Fed próxima, la volatilidad podría ampliarse. Los inversores deben seguir de cerca los balances de las grandes tecnológicas y la evolución de la situación en Medio Oriente. Hasta que se publiquen dichos balances, es probable que el mercado mantenga una actitud cautelosa; se recomienda enfocarse en sectores defensivos y líderes segmentados con alta certeza en sus ganancias.
Descargo de responsabilidad: El contenido de este artículo refleja únicamente la opinión del autor y no representa en modo alguno a la plataforma. Este artículo no se pretende servir de referencia para tomar decisiones de inversión.
También te puede gustar
Los pequeños modelos "roban" la demanda de potencia de cálculo en la nube, el gasto de capital de los centros de datos por un billón de dólares está bajo prueba
El informe de Jefferies indica que la mejora en el rendimiento de los modelos de lenguaje pequeños y la reducción de costos podrían llevar a las empresas a implementar IA localmente en lugar de en la nube, impactando las inversiones en centros de datos a gran escala. La disminución de la utilización de los servidores, el desajuste entre el gran gasto de capital de los gigantes tecnológicos y la demanda de capacidad de cómputo, podrían convertir algunos centros de datos en "activos abandonados". La demanda de IA sigue existiendo, pero el tamaño y el retorno de la demanda de capacidad de cómputo centralizada enfrentan una reevaluación.
¡La tendencia de la IA está remodelando el panorama de la fabricación de chips! UBS: La explosión de la demanda impulsa la expansión acelerada de procesos avanzados, mientras que los procesos maduros entran en un ciclo ascendente.
En un informe reciente, UBS señaló que en el mercado de fundición de obleas, el nodo N2 (2 nanómetros) tiene un tamaño de mercado disponible (TAM) mucho mayor de lo esperado, mientras que la expansión del A14 (1,4 nanómetros) se está acelerando y ya ha comenzado el ciclo alcista para los procesos maduros.
El iPhone plegable de 1999 dólares está listo para salir, pero Apple (AAPL.US) enfrenta una indemnización de más de 5700 millones de dólares por patentes.
Mientras Apple incrementa su apuesta por pantallas plegables y negocios de IA, enfrenta un fallo judicial por más de 5.7 mil millones de dólares en compensación por patentes de tecnología háptica. El 25 de septiembre, un jurado federal de California determinó que el Taptic Engine utilizado en ciertos iPhone y Apple Watch infringía dos patentes de Taction Technology.
Perspectiva de apertura de Ormuz vuelve a oscurecerse, bonos asiáticos bajo presión: rendimiento de bonos japoneses a 2 años cerca del 2%, rendimiento de bonos surcoreanos a 3 años alcanza el máximo desde 2022.
Los precios del petróleo se mantienen altos y los rendimientos de los bonos a corto plazo en Corea del Sur y Japón están en aumento.
Precios de las criptos
Más


