
¿Qué se puede esperar del reporte trimestral de Alibaba? Las pérdidas del comercio minorista instantáneo podrían reducirse a la mitad y el crecimiento del negocio en la nube podría superar el 40%.

Alibaba anunciará los resultados del Q4 del año fiscal 2026 (equivalente al Q1 de 2026) en mayo. Morgan Stanley, HSBC y Nomura, tres grandes bancos de inversión, publicaron informes previos de manera intensiva antes del informe financiero, y sus pronósticos principales son altamente coincidentes: se espera que el crecimiento del negocio de la nube acelere aún más, alcanzando más del 40%; las pérdidas en el retail instantáneo (QC) muestran un punto de inflexión claro, y la inversión continua en el modelo Qwen constituye la principal presión sobre los resultados este trimestre.
Las tres instituciones mantienen la calificación de compra, con precios objetivos entre 172 y 200 dólares, lo que representa un potencial de subida superior al 40% respecto al precio actual de aproximadamente 120 dólares. Para los inversores, la pregunta central esta temporada no es si los beneficios a corto plazo serán atractivos, sino si Alibaba puede cumplir con la doble promesa de "reducir pérdidas + acelerar la nube".
El negocio de la nube se acelera al 40%, MaaS es el mayor crecimiento a mediano plazo
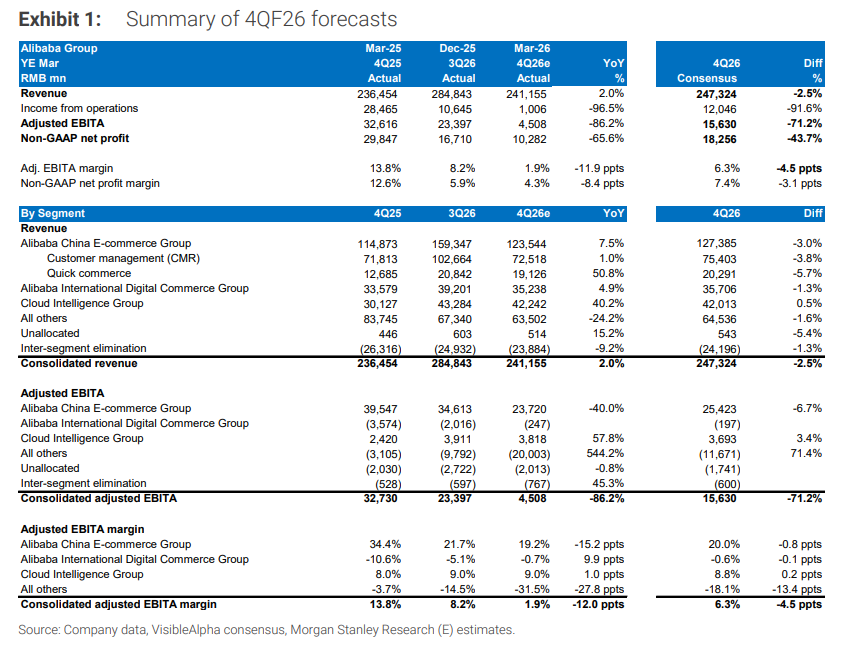
Morgan Stanley pronostica que los ingresos de Alibaba Cloud en el Q4 aumentarán de un crecimiento de 36% el trimestre anterior a más del 40%, con un margen EBITA estabilizado en 9%.
El impulso muestra un patrón de doble rueda: el reciente efecto de aumento de precios en los servicios de nube impulsa el crecimiento a corto plazo, mientras que MaaS (modelo como servicio) crea el camino a mediano plazo—la institución estima que la proporción de ingresos de MaaS podría aumentar de menos del 10% actual a más del 50% en cinco años. La dirección ha fijado un objetivo de margen EBITA a largo plazo del 20% para el negocio de la nube, lo que deja un amplio margen de mejora respecto al nivel actual de dígito alto.
La cuota de consumo de tokens de Qwen en el mercado empresarial chino saltó del 18% en la primera mitad de 2025 al 32% en la segunda mitad, liderando entre todos los modelos.
HSBC muestra que la App Qwen alcanzó 223 millones de usuarios activos mensuales en febrero de 2026, con una tasa de retención de usuarios a 30 días del 39%, profundizando su moat en el segmento empresarial.
La ruta para reducir las pérdidas en el retail instantáneo es clara, el "pico de guerra" ya pasó
Morgan Stanley estima que las pérdidas del retail instantáneo en el Q4 serán de aproximadamente 18 mil millones de yuanes, por debajo de los 22 mil millones estimados en el trimestre anterior.
La dirección fijó el objetivo de reducir las pérdidas anuales en el FY27 a la mitad respecto al FY26 (Morgan Stanley estima pérdidas QC en todo el FY26 en unos 86 mil millones de yuanes, objetivo para FY27 reducirlas a unos 43 mil millones), y de nuevo a la mitad en FY28, alcanzando el equilibrio en FY29.
Nomura también pronostica que las pérdidas QC en FY27 se reducirán a unos 43 mil millones de yuanes. Las tres instituciones coinciden en que "la etapa más feroz de la guerra" del retail instantáneo ya ha pasado—tras consolidar la cuota de mercado, Alibaba está cambiando su enfoque estratégico de "captar cuota" a "mejorar eficiencia", lo que se espera también traerá alivio marginal para el negocio de entregas de Meituan.
El crecimiento de CMR se acelera nuevamente y los ajustes contables generan distorsión visual
Los bancos de inversión estiman que los ingresos de gestión de clientes (CMR) en el Q4 de la división de e-commerce de Alibaba, medidos comparativamente, crecerán un 7% anual, recuperándose notablemente respecto al 1% del trimestre anterior y confirmando la transferencia positiva de los datos de consumo de enero y febrero.
Sin embargo, debido a que Alibaba re-clasificará las incentivos a las principales tiendas, que antes eran gastos de marketing, como “deducción” de CMR a partir de este trimestre, el crecimiento reportado de CMR será solo de alrededor del 1%, y HSBC estima que este ajuste genera una diferencia de aproximadamente 6 puntos porcentuales en el crecimiento.
Excluyendo el retail instantáneo, se espera que el EBITA de la división e-commerce se mantenga prácticamente estable en comparación con el año anterior, una mejora evidente frente a la caída del -7% del trimestre anterior.
Rango de precios objetivo: 172—200 dólares, la monetización de AI sigue infravalorada
Las tres instituciones difieren en el precio objetivo, pero la lógica de compra es similar.
Morgan Stanley mantiene rating de sobreponderar y precio objetivo de 180 dólares, basado en un modelo DCF (WACC 10%, crecimiento perpetuo 3%), equivalente a un múltiplo P/E no-GAAP de 23 veces para el FY28, lo que representa una prima significativa respecto al múltiplo actual de aproximadamente 16 veces. Además, ajusta a la baja el EBITA previsto para FY26 y FY27 en un 7% y 12% respectivamente, principalmente por la inversión en Qwen que superó las expectativas.
HSBC ajustó ligeramente a la baja su precio objetivo de 180 dólares a 172 dólares, por el mismo motivo de mayores pérdidas estimadas en “otros negocios”. Nomura mantiene su precio objetivo de 200 dólares, equivalente a un P/E de aproximadamente 20 veces para FY28.
El consenso entre las tres instituciones es: el camino hacia la monetización de AI es cada vez más claro, el calendario para reducir pérdidas en el retail instantáneo ya está definido, y la valoración actual todavía no refleja adecuadamente ambas lógicas centrales.
~~~~~~~~~~~~~~~~~~~~~~~~
Descargo de responsabilidad: El contenido de este artículo refleja únicamente la opinión del autor y no representa en modo alguno a la plataforma. Este artículo no se pretende servir de referencia para tomar decisiones de inversión.
También te puede gustar
Los activos globales bajo presión por el 5% de los bonos del Tesoro de EE.UU., ¿los bonos australianos presentan una oportunidad de inversión? El gigante de renta fija Pimco advierte que las expectativas de aumento de tasas son demasiado agresivas.
Pacific Investment Management Company (Pimco) mantiene una postura constructiva respecto a los bonos australianos y considera que el mercado tiene expectativas demasiado altas sobre futuras subidas de tasas de interés. Pimco afirma que el ciclo de aumentos de tasas en Australia ya está "totalmente valorado" y que empiezan a aparecer fisuras en la economía, lo que hace que los bonos australianos resulten especialmente atractivos, sobre todo en el tramo de la curva de rendimientos de 5 a 10 años.
¡Solo unas pocas acciones están subiendo! Goldman Sachs advierte: la amplitud del mercado estadounidense es la peor desde la burbuja de internet del 2000, y la volatilidad de los bonos se desvía de manera inusual.
Flood, socio de Goldman Sachs, considera que las principales empresas de IA están sosteniendo los índices, mientras que las acciones medias han caído un 16% desde su punto máximo. Más raro aún, Garrett, jefe de operaciones de derivados en Goldman Sachs, advierte que el índice de volatilidad de bonos MOVE se encuentra en un nivel percentil extremadamente alto, mientras que el VIX sigue bajo. Jonathan Krinsky, estratega de BTIG, señala que el apalancamiento total de los fondos de cobertura ha aumentado, pero el apalancamiento neto ha disminuido, mostrando una contradicción: “Aumentan la exposición, pero no el posicionamiento direccional”. Advierte: “Algo tendrá que ceder.”
Trump rechaza la propuesta de negociación de Irán, caen los mercados globales de acciones y bonos, el precio del petróleo sube más del 2% y el oro cae por debajo de 4200
Trump rechazó la última propuesta de Irán para reabrir el Estrecho de Ormuz, lo que provocó que el estancamiento diplomático en Medio Oriente revirtiera rápidamente el optimismo del mercado del viernes pasado. El precio del petróleo Brent subió más del 2%, el oro cayó por debajo de los 4.200 dólares y la plata bajó más del 4%; los mercados bursátiles de Asia-Pacífico cayeron en su mayoría, y el KOSPI de Corea cayó más del 2%. Los mercados globales de bonos estuvieron bajo presión, con el rendimiento de los bonos del Tesoro de EE.UU. a 2 años subiendo al 4,90%. El foco del mercado se desplazará esta semana a los datos de inflación PCE y al informe de empleo no agrícola.
Precios de las criptos
Más


