
La cuota de mercado se desplomó un 60%, ¿podrá Hyperliquid volver a la cima con HIP-3 y Builder Codes?

¿Qué ha pasado recientemente con Hyperliquid?
Título original: Hyperliquid Growth Situation
Autor original: @esprisi0
Traducción: Peggy, BlockBeats
Nota editorial: Hyperliquid solía dominar el sector de derivados descentralizados, pero en la segunda mitad de 2025 su cuota de mercado cayó drásticamente, lo que llamó la atención de la industria: ¿alcanzó su techo o está preparando la siguiente etapa? Este artículo repasa las tres etapas de Hyperliquid: desde su dominio extremo con una cuota de mercado que llegó al 80%, pasando por la pérdida de impulso hasta el 20% debido a una transformación estratégica y el aumento de la competencia, hasta su resurgimiento centrado en HIP-3 y Builder Codes.
A continuación, el texto original:
En las últimas semanas, las preocupaciones sobre el futuro de Hyperliquid han ido en aumento. La pérdida de cuota de mercado, la rápida aparición de competidores y un sector de derivados cada vez más saturado han planteado una pregunta clave: ¿qué está ocurriendo realmente bajo la superficie? ¿Hyperliquid ya alcanzó su techo o la narrativa actual está ignorando señales estructurales más profundas?
Este artículo lo desglosará paso a paso.
Primera etapa: Dominio extremo
Desde principios de 2023 hasta mediados de 2025, Hyperliquid siguió batiendo récords en indicadores clave y aumentó de forma constante su cuota de mercado, gracias a varias ventajas estructurales:
Un sistema de incentivos basado en puntos atrajo una gran cantidad de liquidez; su ventaja de ser pionero en el lanzamiento de nuevos contratos perpetuos (como $TRUMP, $BERA) convirtió a Hyperliquid en el lugar con mayor liquidez para nuevos pares de trading y en la plataforma preferida para operaciones previas al listado (como $PUMP, $WLFI, XPL). Para no perderse nuevas tendencias, los traders se vieron obligados a acudir a Hyperliquid, llevando su ventaja competitiva al máximo; la mejor experiencia UI/UX entre todos los DEX de contratos perpetuos; comisiones más bajas que los exchanges centralizados (CEX); lanzamiento de trading spot, desbloqueando nuevos casos de uso; integración de Builder Codes, HIP-2 y HyperEVM; y cero caídas incluso durante grandes desplomes del mercado.
Por lo tanto, la cuota de mercado de Hyperliquid creció de forma continua durante más de un año, alcanzando un pico del 80% en mayo de 2025.
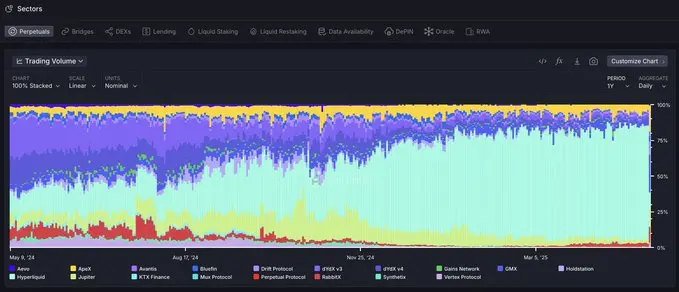
Según los datos de cuota de mercado de volumen de trading de contratos perpetuos proporcionados por @artemis
En esa etapa, el equipo de Hyperliquid lideraba claramente al mercado en innovación y velocidad de ejecución, sin productos realmente comparables en todo el ecosistema.
Segunda etapa: El auge del "AWS de la liquidez" y el aumento de la competencia
Desde mayo de 2025, la cuota de mercado de Hyperliquid cayó drásticamente, pasando de aproximadamente el 80% a cerca del 20% del volumen de trading a principios de diciembre.
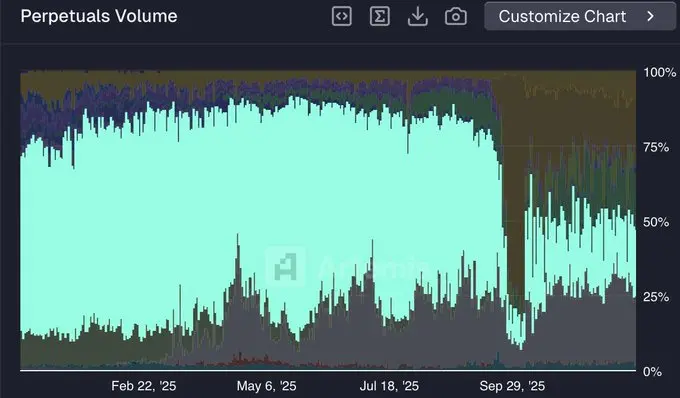
Cuota de mercado de @HyperliquidX (fuente de datos: @artemis)
Esta pérdida de impulso frente a los competidores puede atribuirse a varios factores:
Transición estratégica de B2C a B2B
Hyperliquid no apostó por el modelo puramente B2C, como lanzar su propia app móvil o seguir lanzando nuevos productos de contratos perpetuos, sino que optó por una estrategia B2B, posicionándose como el "AWS de la liquidez".
Esta estrategia se centra en construir infraestructura central para que la utilicen desarrolladores externos, como Builder Codes para el frontend y HIP-3 para lanzar nuevos mercados perpetuos. Sin embargo, esta transición entrega la iniciativa del despliegue de productos a terceros.
A corto plazo, esta estrategia no es ideal para atraer y retener liquidez. La infraestructura aún está en una etapa temprana, la adopción lleva tiempo y los desarrolladores externos aún no tienen la capacidad de distribución y confianza que el equipo central de Hyperliquid ha acumulado a lo largo del tiempo.
Los competidores aprovecharon la transición de Hyperliquid
A diferencia del nuevo modelo B2B de Hyperliquid, los competidores siguen manteniendo una integración totalmente vertical, lo que les permite acelerar significativamente el lanzamiento de nuevos productos.
Al no tener que delegar la ejecución, estas plataformas mantienen el control total sobre el lanzamiento de productos y aprovechan la confianza ya establecida de sus usuarios para expandirse rápidamente. Por lo tanto, son más competitivos que en la primera etapa.
Esto se traduce directamente en un aumento de cuota de mercado. Los competidores ahora no solo ofrecen todos los productos disponibles en Hyperliquid, sino que también lanzan funciones que HL aún no tiene (por ejemplo, Lighter lanzó mercado spot, acciones perpetuas y forex).
Incentivos y "liquidez contratada"
Hyperliquid lleva más de un año sin implementar ningún plan oficial de incentivos, mientras que sus principales competidores siguen activos en este aspecto. Lighter, que lidera recientemente la cuota de mercado de volumen de trading (alrededor del 25%), todavía está en la temporada de puntos previa al TGE.
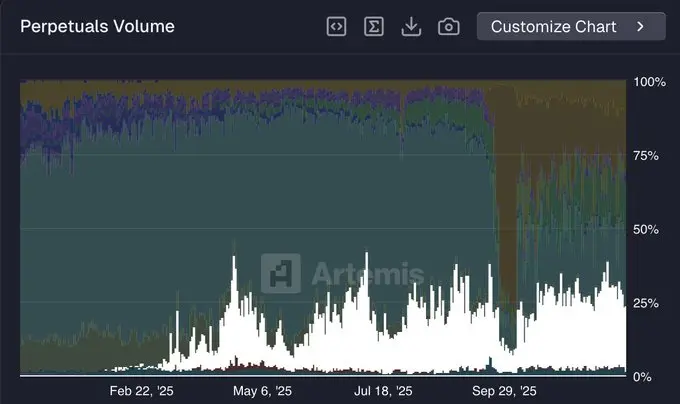
Cuota de mercado de @Lighter_xyz (fuente de datos: @artemis)
En DeFi, la liquidez es más "contratada" que en cualquier otro lugar. Del volumen que fluye de Hyperliquid a Lighter (y otras plataformas), una parte considerable probablemente está impulsada por incentivos y relacionada con la obtención de puntos para futuros airdrops. Como ocurre con la mayoría de los DEX de perpetuos que ejecutan temporadas de puntos, se espera que la cuota de mercado de Lighter disminuya después del TGE.
Tercera etapa: El auge de HIP-3 y Builder Codes
Como se mencionó antes, convertirse en el "AWS de la liquidez" no es la mejor estrategia a corto plazo. Sin embargo, a largo plazo, este modelo posiciona a Hyperliquid como un posible núcleo del sistema financiero global.
Aunque los competidores ya han copiado la mayoría de las funciones actuales de Hyperliquid, la verdadera innovación sigue viniendo de Hyperliquid. Los desarrolladores que construyen sobre Hyperliquid se benefician de la especialización en el sector y pueden diseñar estrategias de desarrollo de productos más específicas sobre una infraestructura en constante evolución. Por el contrario, protocolos como Lighter, que mantienen una integración totalmente vertical, se ven limitados al optimizar simultáneamente varias líneas de productos.
HIP-3 aún está en una etapa temprana, pero su impacto a largo plazo ya comienza a notarse. Los principales participantes incluyen:
@tradexyz ya lanzó acciones perpetuas
@hyenatrade desplegó recientemente un terminal de trading para USDe
Están surgiendo más mercados experimentales, como @ventuals que ofrece exposición previa a IPO, y @trovemarkets que apunta a mercados especulativos nicho como activos de Pokémon o CS:GO
Se espera que para 2026, los mercados HIP-3 representen una parte significativa del volumen total de trading de Hyperliquid.
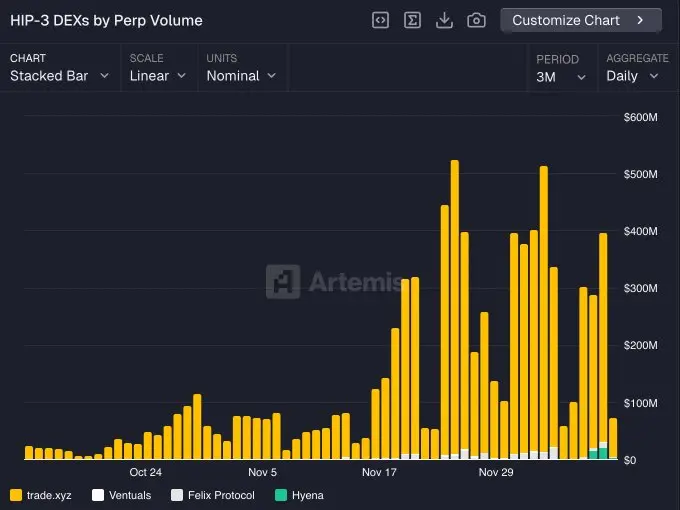
Volumen de trading HIP-3 (por Builder)
El motor clave que impulsará el regreso de Hyperliquid a una posición dominante es la sinergia entre HIP-3 y Builder Codes. Cualquier frontend que integre Hyperliquid puede acceder inmediatamente a todos los mercados HIP-3, ofreciendo así productos únicos a los usuarios.
Por lo tanto, los desarrolladores tienen un fuerte incentivo para lanzar mercados a través de HIP-3, ya que estos pueden distribuirse en cualquier frontend compatible (como Phantom, MetaMask, etc.) y acceder a nuevas fuentes de liquidez. Es un círculo virtuoso perfecto.
El desarrollo continuo de Builder Codes me hace ser aún más optimista sobre el futuro, tanto en términos de crecimiento de ingresos como de usuarios activos.
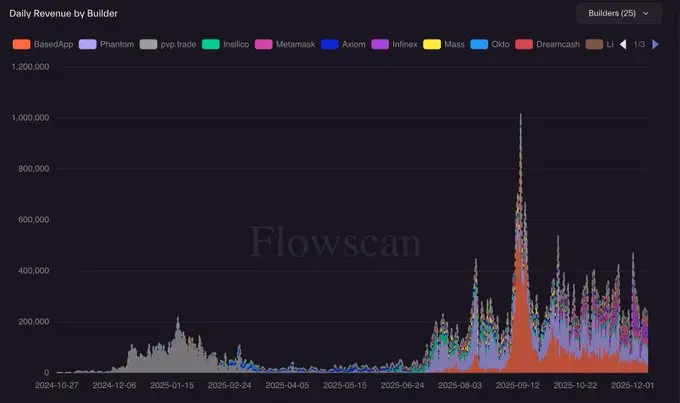
Ingresos de Builder Codes (fuente de datos: @hydromancerxyz)
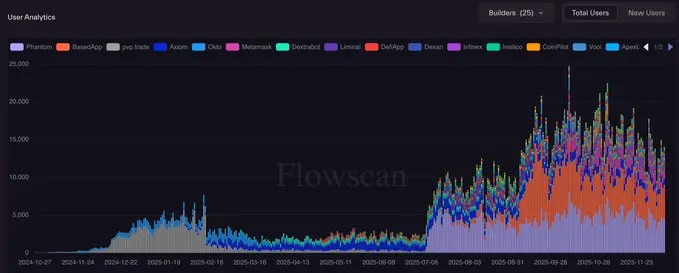
Usuarios activos diarios de Builder Codes (fuente de datos: @hydromancerxyz)
Actualmente, Builder Codes son utilizados principalmente por aplicaciones nativas cripto (como Phantom, MetaMask, BasedApp, etc.). Sin embargo, espero que en el futuro surja una nueva clase de super apps construidas sobre Hyperliquid, diseñadas para atraer a un grupo completamente nuevo de usuarios no nativos de cripto.
Esto probablemente será la clave para que Hyperliquid escale a la siguiente etapa, y será el foco de mi próximo artículo.
[ Enlace al artículo original ]
Descargo de responsabilidad: El contenido de este artículo refleja únicamente la opinión del autor y no representa en modo alguno a la plataforma. Este artículo no se pretende servir de referencia para tomar decisiones de inversión.
También te puede gustar
La eficiencia del proceso de 2 nanómetros de Samsung Electronics se acerca al 60%, apuntando a competir con TSMC por pedidos de gigantes tecnológicos.
La división de manufactura de Samsung Electronics ha mejorado la tasa de rendimiento de su proceso de 2 nanómetros a cerca del 60%, una mejora significativa frente al 30% a mediados del año pasado. Con la estabilización de este rendimiento, Samsung está enfocando sus esfuerzos de ingeniería en optimizar el consumo energético y la disipación de calor, y además está acelerando el desarrollo de su proceso de segunda generación SF2P, más potente, con el objetivo de iniciar la producción en masa este año. A nivel estratégico, Samsung planea suministrar chips de 2 nanómetros a Tesla el próximo año, utilizando esto como trampolín para entrar en el mercado de grandes clientes tecnológicos.
De conectar usuarios a asumir poder de cómputo, el gigante de telecomunicaciones filipino Globe apuesta por centros de datos de IA, apuntando al próximo negocio de mil millones de dólares.
Globe Telecom Inc. planea invertir al menos mil millones de dólares en la expansión de su negocio de datos hasta 2027. La empresa considera que el negocio de centros de datos será su próxima área de mil millones de dólares, y el desarrollo acelerado de la inteligencia artificial es el factor clave que impulsa este objetivo.
La computación cuántica alcanza un punto de inflexión histórico: se despide de los "experimentos físicos" y la cadena de suministro y la manufactura se convierten en factores clave para el éxito
Después de asistir a la Quantum World Congress, Jefferies emitió un análisis contundente: el problema central de la industria ha pasado de “crear buenos qubits” a “construir computadoras realmente utilizables”, y la ventaja competitiva se está trasladando completamente de la innovación en física hacia las barreras de la ingeniería de sistemas y la fabricación. El gobierno de Estados Unidos ha pasado de ser un simple proveedor de fondos a convertirse en un creador de reglas, relacionando la financiación federal con el desempeño, y la Ley NQI está a punto de implementarse. Quien logre dominar primero la repetibilidad en la fabricación y la resiliencia de la cadena de suministro obtendrá el pase de entrada para competir en la comercialización.
Precios de las criptos
Más


