
Instituciones: El precio del oro podría caer a 4.000 dólares a corto plazo, pero aún es posible alcanzar los 5.000 dólares en seis meses.

Bolsa de Divisas, 29 de septiembre—— Akash Doshi, jefe de estrategia de oro de State Street Global Advisors, afirmó que la expectativa de suba de tasas ha impulsado los rendimientos de los bonos del Tesoro de EE. UU., por lo que el precio del oro podría probar el soporte de 4.000 dólares a corto plazo, pero dicho soporte es sólido y en el plazo de seis meses aún hay esperanzas de alcanzar los 5.000 dólares. La prima por plazo de los bonos estadounidenses está aumentando impulsada por los desequilibrios fiscales, las importaciones récord de oro físico de grandes países asiáticos, las continuas entradas en ETF de oro occidentales y el cambio a opciones de oro alcistas; todo esto, sumado a la demanda estructural, sostiene el precio del oro. Las tasas de interés ya no son el único factor determinante del precio del oro.
El mercado incrementa la expectativa de suba de tasas, los rendimientos de los bonos estadounidenses siguen en alza, y existe la posibilidad de que el precio del oro retroceda a 4.000 dólares por onza la próxima semana. Sin embargo, Akash Doshi, jefe de estrategia de oro de State Street Global Advisors, considera que
Vientos tácticos en contra a corto plazo: el oro podría probar el soporte de 4.000 dólares
Akash Doshi afirma que el mercado está revalorizando una trayectoria de política monetaria de la Fed más agresiva y el dólar se fortalece simultáneamente, por lo que el oro enfrenta una presión clara en el corto plazo. Desde mediados de agosto, el mercado ya descuenta dos subas adicionales de tasa por parte de la Fed, y las expectativas para las tasas a largo plazo también han cambiado drásticamente. El oro está sufriendo el impacto de las expectativas más agresivas de este ciclo en el mercado; el aumento tanto en los rendimientos nominales como reales, sumado al fortalecimiento del dólar, están reprimiendo el precio de los metales preciosos.
Cambios intensos en las expectativas de tasas explican el retroceso del oro, lo que no resulta sorpresivo. Él dijo: “Si la Fed sube las tasas algunas veces más, para el oro es claramente un factor negativo a corto plazo y los altos rendimientos reales harán más difícil el camino hacia los 5.000 dólares”. Sin embargo, recalcó que este retroceso de precios no altera fundamentalmente las perspectivas estructurales de largo plazo del oro.
Doshi ejemplifica que, antes de la pandemia, el rendimiento del bono del Tesoro estadounidense a 10 años era de alrededor de 1,5%. Pocos inversores podrían haber anticipado que, seis años y medio después, ese rendimiento subiría a casi 5,3% y que, aun así, el precio del oro permanecería alrededor de los 4.000 dólares. Este fenómeno sugiere que, más allá de las razones tradicionales de tasas, hay factores estructurales potentes que dominan la tendencia del precio del oro.
Prima por plazo de los bonos estadounidenses en fuerte alza: el desequilibrio fiscal como variable clave
State Street señala en su informe mensual de septiembre sobre oro que es clave determinar la causa del alza en los rendimientos. Debido a los desequilibrios fiscales, el riesgo persistente de inflación y la incertidumbre geopolítica, la prima por plazo de largo plazo de EE. UU., Reino Unido, Francia y Alemania ya ha alcanzado los niveles más altos desde 2011. La deuda pública estadounidense superó los 40 billones de dólares en agosto, y el último billón añadido se acumuló en apenas cinco meses.
Doshi afirma que existen tres factores principales que elevan la prima por plazo: la preocupación del mercado sobre la credibilidad de las instituciones, la presión inflacionaria persistente y el desequilibrio fiscal sumado al aumento de la oferta de bonos estadounidenses. El alza de la tasa de interés refleja esencialmente una revalorización de la sostenibilidad fiscal de EE. UU., un riesgo que no puede resolverse solo a través de subas de tasas. El oro, como activo refugio frente al sistema monetario legal, tiene un valor de largo plazo que seguirá destacándose.
Doble soporte de demanda física y de inversión, señales alcistas en el mercado de derivados
La demanda fundamental de oro sigue siendo sólida, con compras físicas e inversiones desde grandes países asiáticos que proveen un soporte constante. Los datos de State Street muestran que en los primeros siete meses de 2026, la importación de oro no monetario por parte de dichos países asiáticos alcanzó un récord de 1.000 toneladas, un aumento del 78% en comparación con el mismo periodo del año anterior.
Inversores occidentales también han incrementado su asignación al oro durante la corrección de precios. Los flujos hacia ETF de oro en septiembre evidencian que las instituciones están realizando asignaciones estratégicas en oro para protegerse de la incertidumbre macroeconómica y el riesgo de devaluación de las monedas fiduciarias. Ya en agosto, la demanda inversora occidental había mostrado una clara recuperación; los ETF de oro globales absorbieron en ese mes 17.100 millones de dólares, mientras que los fondos cotizados de oro en EE. UU. sumaron 7.900 millones, el mayor ingreso mensual desde septiembre de 2025.
La estructura de posiciones en el mercado de opciones también favorece un aumento del precio del oro. Doshi explica que la volatilidad de largo plazo mantiene un sesgo alcista, con inversores más dispuestos a tomar posiciones en opciones que apuestan a la subida del oro. El informe de State Street de septiembre señala que los flujos en derivados de oro han pasado del dominio de las opciones put a la predominancia de opciones call, y la prima de las opciones call respecto de las put sigue en aumento, reflejando una visión institucional positiva para el oro en el largo plazo.
Conclusión
En síntesis, en el corto plazo la expectativa de suba de tasas por parte de la Fed y el alza en los rendimientos de los bonos estadounidenses ejercerán presión sobre el oro, con la posibilidad de que el precio baje a la línea de los 4.000 dólares por onza. Sin embargo, ese soporte de 4.000 dólares es robusto. El déficit fiscal de EE. UU., la presión del creciente pago de intereses de la deuda, junto con importaciones récord de oro físico de países asiáticos y el flujo constante hacia ETF de oro globales, son fuerzas estructurales que no desaparecerán por unas cuantas subas de tasas. Si bien el camino hacia los 5.000 dólares se ha vuelto más tortuoso, la lógica alcista a seis meses no ha sido destruida.
Los inversores deben seguir de cerca los cambios en los rendimientos de largo plazo de los bonos estadounidenses, los discursos de los funcionarios de la Fed y los flujos de capital hacia los ETF de oro globales, para juzgar la profundidad de la corrección y el momento de rebote del precio del oro.
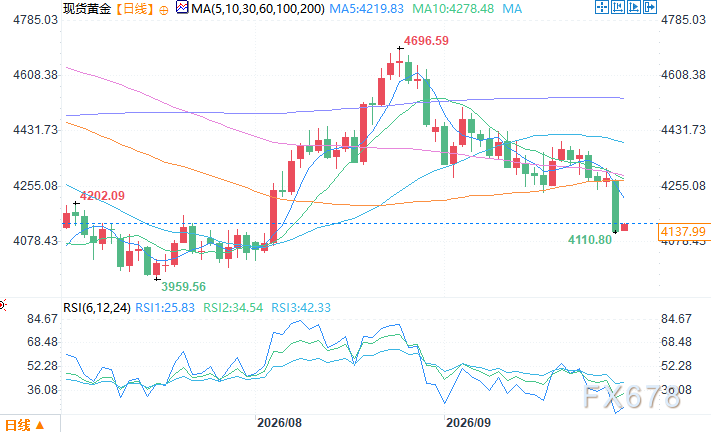
Gráfico diario de oro spot Fuente: Bolsa Fácil
Zona horaria GMT+8, 29 de septiembre, 11:17 Oro spot cotiza a 4135,49 dólares por onza
Descargo de responsabilidad: El contenido de este artículo refleja únicamente la opinión del autor y no representa en modo alguno a la plataforma. Este artículo no se pretende servir de referencia para tomar decisiones de inversión.
También te puede gustar
El Ministro de Finanzas de Japón reitera su preocupación: el yen está infravalorado, es un "gran problema" y colaborará estrechamente con Estados Unidos para mantener el orden en el mercado cambiario.
La ministra de Finanzas de Japón, Katayama Satsuki, declaró que la debilidad del yen sigue siendo un tema de preocupación constante. Japón y Estados Unidos continuarán manteniendo una comunicación estrecha para buscar mantener un funcionamiento ordenado del mercado de divisas.
El “final” de la desglobalización: ¡una histórica batalla por los metales!

El gigante de consultoría Bain emite una advertencia: la industria global de IA necesita lograr ingresos anuales de 6 billones de dólares para sostener la “ola de gastos” en centros de datos.
Bain afirmó que, para justificar la enorme inversión de capital destinada a la construcción de centros de datos a nivel mundial, la industria global de inteligencia artificial (AI) deberá alcanzar ingresos anuales de 6 billones de dólares para el año 2031.
La eficiencia del proceso de 2 nanómetros de Samsung Electronics se acerca al 60%, apuntando a competir con TSMC por pedidos de gigantes tecnológicos.
La división de manufactura de Samsung Electronics ha mejorado la tasa de rendimiento de su proceso de 2 nanómetros a cerca del 60%, una mejora significativa frente al 30% a mediados del año pasado. Con la estabilización de este rendimiento, Samsung está enfocando sus esfuerzos de ingeniería en optimizar el consumo energético y la disipación de calor, y además está acelerando el desarrollo de su proceso de segunda generación SF2P, más potente, con el objetivo de iniciar la producción en masa este año. A nivel estratégico, Samsung planea suministrar chips de 2 nanómetros a Tesla el próximo año, utilizando esto como trampolín para entrar en el mercado de grandes clientes tecnológicos.
Precios de las criptos
Más


