
¿Por qué el sentimiento del mercado cripto se volvió tan pesimista de repente?

Todavía no está claro quién está "nadando desnudo", pero lo que es seguro es que en el casino cripto ya hay alguien sin traje de baño.
Título original: ¿Por qué el sentimiento cripto se volvió tan bajista?
Autor original: Jack Inabinet, Bankless
Traducción: Peggy, BlockBeats
Nota del editor: Apenas cuatro días después de que bitcoin alcanzara un máximo histórico, el mercado cripto experimentó un inédito "colapso relámpago 10/10". No solo las principales criptomonedas sufrieron caídas abruptas, sino que varios tokens alternativos quedaron en cero y hasta los exchanges enfrentaron crisis de liquidación. Al mismo tiempo, fondos de alto apalancamiento como Stream Finance colapsaron uno tras otro, exponiendo la frágil naturaleza de la burbuja basada en el "solo confía en mí". El optimismo en las redes sociales se transformó rápidamente en pánico, y la confianza del mercado sufrió un duro golpe.
Este artículo repasa la secuencia de estos eventos e intenta responder una pregunta clave: ¿por qué el sentimiento del mercado cripto se volvió tan pesimista de repente? En medio del estallido de la burbuja y la crisis de confianza, quizás estemos en un nuevo punto de inflexión del ciclo.
A continuación, el texto original:
El lunes 6 de octubre de 2025, bitcoin marcó un nuevo máximo histórico, superando por primera vez los 126,000 dólares. Tanto en las trincheras de Crypto Twitter como en las salas de noticias de CNBC, los holders estaban sumidos en una omnipresente "niebla de esperanza".
Aunque los fundamentos no cambiaron mucho durante el mes siguiente, solo cuatro días después, el 10 de octubre (UTC+8), el mercado cripto enfrentó una crisis: el "colapso relámpago 10/10", que hoy es considerado el mayor evento de liquidación en la historia cripto.
En esta caída catastrófica, las principales criptomonedas se desplomaron más de dos dígitos, muchos tokens alternativos quedaron en cero y varios exchanges estuvieron al borde de la bancarrota (casi todas las plataformas de futuros perpetuos activaron el mecanismo de reducción automática de posiciones por no poder pagar los rendimientos de las posiciones cortas).
A pesar de que la elección de Trump como presidente fue vista como positiva para la industria cripto —desde el establecimiento de reservas estratégicas de bitcoin hasta el nombramiento de reguladores aparentemente favorables al sector—, los precios de los criptoactivos continuaron deprimidos.
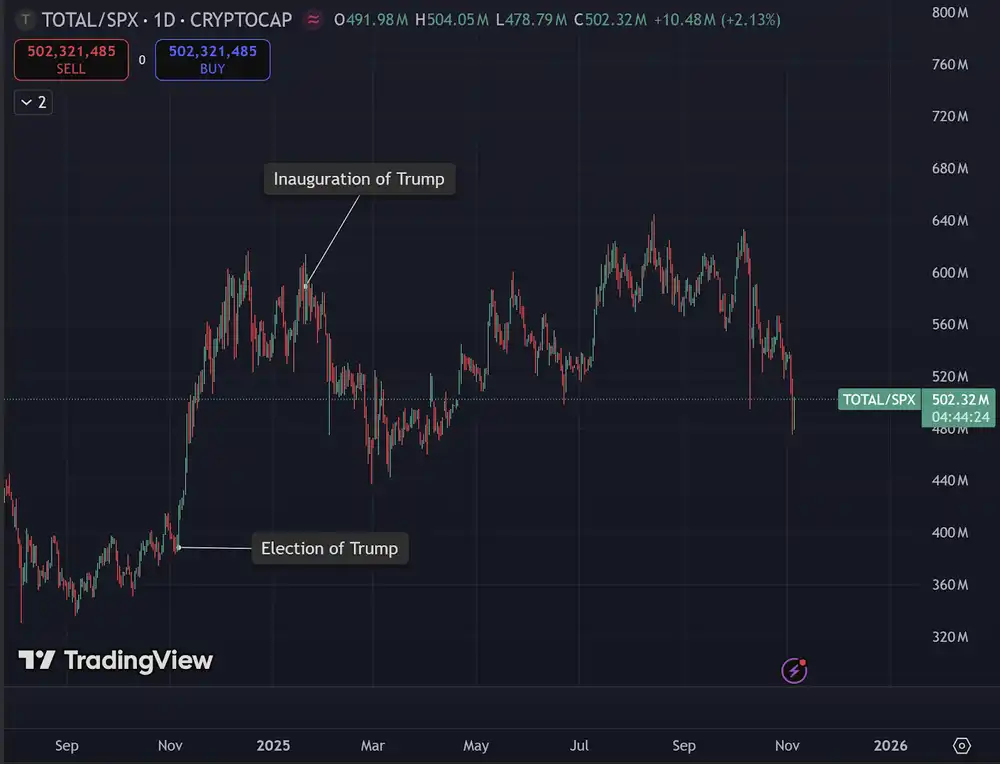
Exceptuando el breve repunte tras la elección de Trump en noviembre pasado, la relación entre la capitalización total del mercado cripto (TOTAL) y el índice S&P 500 se ha mantenido estable durante casi un año. De hecho, desde el 20 de enero (UTC+8), cuando Trump asumió oficialmente, esta relación incluso mostró una sorprendente caída negativa.
A medida que el mercado sigue digiriendo las secuelas de la liquidación del 10/10, cada vez surgen más interrogantes.
Justo este lunes, Stream Finance anunció su quiebra. Se trata de un fondo cripto de rendimientos "solo confía en mí" que gestionaba 200 millones de dólares, ofreciendo a los depositantes retornos superiores al mercado gracias al apalancamiento. Su "gestor externo de fondos" perdió alrededor de 93 millones de dólares en operaciones.
Aunque los detalles aún no se han revelado, es muy probable que Stream sea el primer fondo de estrategia "Delta neutral" que colapsa públicamente debido al mecanismo de reducción automática de posiciones del 10/10. Aunque su estructura ya había generado dudas, este colapso tomó por sorpresa a muchos prestamistas, quienes, sin señales claras de riesgo, optaron por sacrificar la seguridad a cambio de mayores rendimientos.
Tras el colapso de Stream, el pánico se propagó rápidamente por todo el ecosistema DeFi, y los inversores comenzaron a retirarse en masa de estrategias de alto riesgo similares.
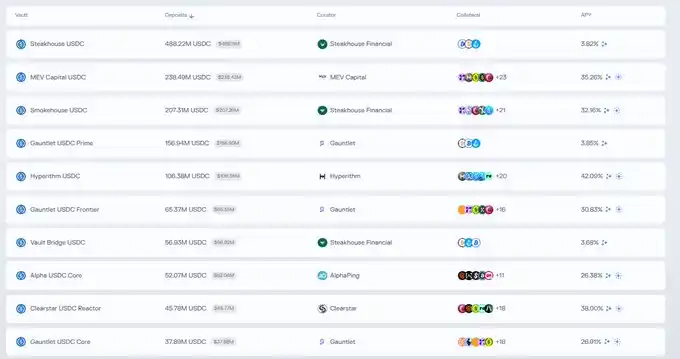
Si bien por ahora la reacción en cadena de Stream no se ha expandido completamente, este evento expuso los riesgos de la cada vez más popular estrategia de "minería de stablecoins en bucle" en DeFi: usar recibos de depósitos de estrategias de alto riesgo existentes como colateral para apalancarse aún más y buscar mayores retornos.
Las pérdidas reveladas por Stream también muestran el enorme daño que los fondos Delta neutrales pueden sufrir durante una reducción automática de posiciones como la del 10/10: las coberturas cortas son forzadas a cerrarse por el sistema, mientras que las posiciones largas en spot se van a cero en un instante.
Aunque los titulares de las noticias ya han cambiado, es seguro decir que las pérdidas del 10 de octubre (UTC+8) fueron catastróficas.
Tanto en operaciones públicas en DeFi como en movimientos ocultos en CeFi, existen miles de millones de dólares en apalancamiento dentro de los fondos de rendimientos cripto. Si el mercado tiene suficiente liquidez para enfrentar futuras olas de liquidaciones sigue siendo una incógnita.
Todavía no está claro quién está "nadando desnudo", pero lo seguro es que en el casino cripto ya hay quienes se quedaron sin traje de baño. Si el mercado vuelve a caer, especialmente si surgen demandas contra exchanges centralizados acusados de insolvencia durante las liquidaciones del 10/10, la pregunta ya no será "¿pasará algo?", sino "¿aguantará toda la industria?".
Descargo de responsabilidad: El contenido de este artículo refleja únicamente la opinión del autor y no representa en modo alguno a la plataforma. Este artículo no se pretende servir de referencia para tomar decisiones de inversión.
También te puede gustar
Alexandr Wang, jefe de IA de Meta: Por qué quiero crear Muse
Muse alcanzó 2,8 millones de descargas en solo 12 días desde su lanzamiento, superando el desempeño de ChatGPT en el mismo período, y llegó a un récord de 264.000 descargas diarias en Estados Unidos; como resultado, la valoración de mercado de Meta se disparó en 234.000 millones de dólares. Detrás de esto, está la carta pública del Chief AI Officer Alexandr Wang, en la que habla sobre el “deseo humano”, así como aquella adquisición de 14.300 millones de dólares realizada por Mark Zuckerberg, en su momento tildada de “locura”. Hoy, parece que esta podría ser la inversión en talento más rentable en la historia de Silicon Valley.
UBS: mantiene la calificación “neutral” para Tesla (TSLA.US), precio objetivo de 385 dólares. La narrativa de la inteligencia artificial (AI) domina la lógica de fijación de precios de las acciones.
UBS predice que Tesla tendrá una entrega global de aproximadamente 470,000 vehículos en el tercer trimestre de 2026 (3Q26), lo que representa una disminución del 5% en comparación con el mismo período del año anterior y una caída del 1% respecto al trimestre anterior.
La fiebre de la IA resiste la rentabilidad del 5% de los bonos estadounidenses; Nasdaq alcanza un nuevo máximo y consolida la relación "80/20", Wall Street reconsidera la proporción entre acciones y bonos.
El rendimiento de los bonos del Tesoro estadounidense a 30 años alcanzó aproximadamente el 5,53%, el nivel más alto desde 2004, mientras que el petróleo Brent sigue por encima de los 100 dólares por barril. Los activos de riesgo volvieron a resistir la presión, reflejando que los inversores aún confían en que la comercialización de aplicaciones de IA y el crecimiento de las ganancias corporativas pueden compensar, en cierta medida, el impacto del aumento en los costos de financiamiento y las tasas de descuento.
¡La infraestructura de IA se enfrenta a una "pared"! Marvell: La conexión de cobre y el cuello de botella de la memoria serán claves para la próxima etapa de expansión del poder de cómputo
La competencia por la capacidad de procesamiento en IA está evolucionando hacia un juego sistémico que abarca interconexión y memoria. Un ejecutivo de Marvell señaló que los modelos de inferencia han impulsado un crecimiento de aproximadamente 10 veces en el almacenamiento en caché KV durante nueve meses, y la memoria dentro de un solo rack ya no puede satisfacer la demanda; las conexiones de cobre están llegando a su límite y la expansión óptica de memoria e interconexión se convierte en el núcleo de la ampliación de la capacidad de procesamiento. La personalización se ha convertido en una tendencia de la industria, y Marvell está aprovechando beneficios gracias a la simulación de SerDes, la memoria de tejido fotónico y la personalización en la cadena completa de enlaces.
Precios de las criptos
Más


