
¿Por qué actualmente operar en el mercado cripto es de dificultad infernal?

Más del 90% de los criptoactivos son esencialmente impulsados por la especulación, pero la especulación pura no es un motor perpetuo; cuando los participantes del mercado pierden interés o no pueden seguir obteniendo ganancias, la demanda especulativa desaparece.
Más del 90% de los criptoactivos son esencialmente impulsados por la especulación, pero la pura especulación no es un motor perpetuo: cuando los participantes del mercado pierden interés o no pueden seguir obteniendo ganancias, la demanda especulativa desaparece.
Escrito por: @0xkyle
Traducción: AididiaoJP, Foresight News
Como trader, mi objetivo principal siempre es encontrar oportunidades de inversión con alta convicción y potencial de retorno asimétrico. Me apasiona descubrir este tipo de trades con alto riesgo y recompensa, como Solana a 20 dólares, Node Monkes a 0.1 BTC (que luego subió a 0.9 BTC), Zerebro con una capitalización de mercado de 20 millones de dólares, entre otros.
Sin embargo, hoy en día estas oportunidades asimétricas son cada vez más escasas. Hay muchas razones para esto, y juntas conforman un problema grande y complejo.
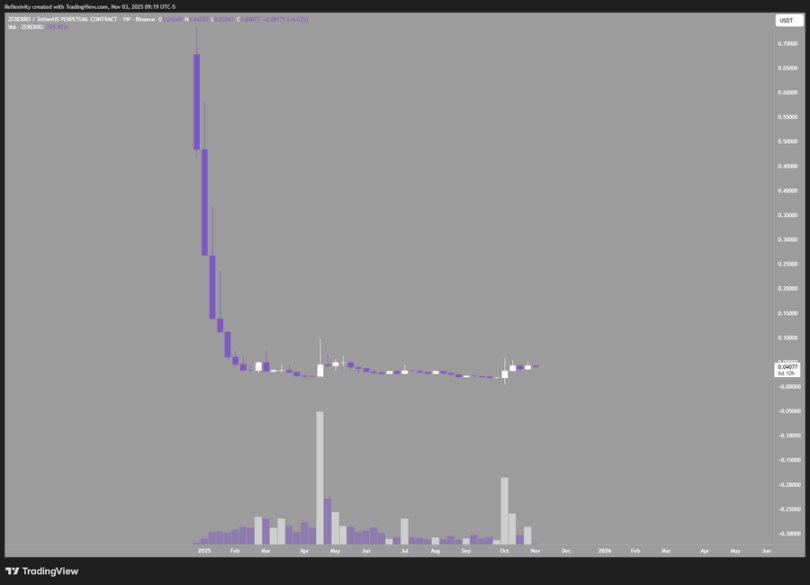
Tomemos este gráfico como ejemplo: muestra a Zerebro, que subió de una capitalización de mercado de 20 millones de dólares hasta un pico de 700 millones de dólares, generando un retorno de 30 veces; pero también cayó un 99% desde su máximo, regresando casi a su punto de partida.
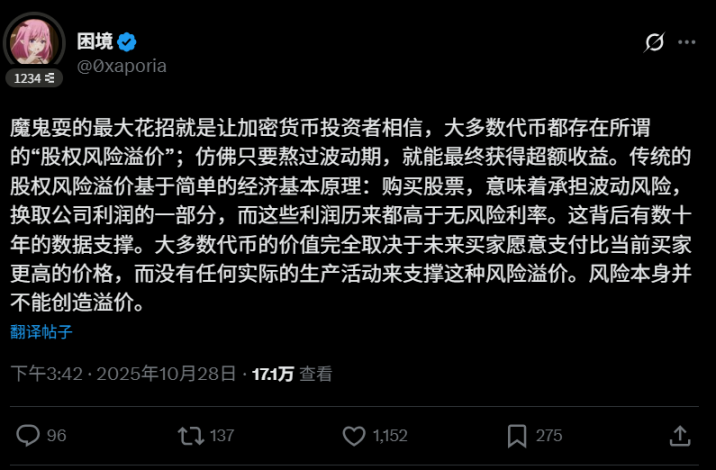
Esto nos lleva al primer problema: es bien sabido que la mayoría de los tokens en esta industria “eventualmente deben ser vendidos”. Esto crea un círculo vicioso que impide la creación de activos de valor a largo plazo. Más del 90% de los criptoactivos son esencialmente impulsados por la especulación, pero la pura especulación no es un motor perpetuo: cuando los participantes del mercado pierden interés o no pueden seguir obteniendo ganancias, la demanda especulativa desaparece. El tuit del usuario @0xaporia lo resume perfectamente:
El segundo problema es la falla estructural del mercado cripto. El evento de la mecha del 10 de octubre lo expuso claramente: casi todos los exchanges principales hicieron que muchos usuarios sufrieran pérdidas, más de 40 mil millones de dólares en contratos abiertos se evaporaron instantáneamente, dando a todos los participantes una lección financiera fundamental: si existe la posibilidad de que algo salga mal, saldrá mal. Este riesgo hace que las instituciones y grandes capitales se mantengan alejados; si existe el riesgo de ir a cero, ¿para qué arriesgarse?
El tercer y cuarto problema existen desde hace tiempo: primero, la cantidad excesiva de nuevos tokens emitidos cada día; segundo, la sobrevaloración inicial de estos tokens. Cada nuevo proyecto diluye la liquidez general del mercado, y las emisiones a valoraciones altas reducen el margen de ganancia para los inversores del mercado público. Por supuesto, podés optar por hacer short, pero si toda la industria depende de las ganancias por posiciones cortas, a largo plazo no es algo positivo.
Hay otros problemas que no se han mencionado, pero los puntos anteriores son los más relevantes. Volviendo al tema principal: ¿por qué hoy es tan difícil encontrar oportunidades asimétricas en el mercado cripto?
- Las valoraciones de emisión de los proyectos de calidad son demasiado altas, los precios ya reflejan completamente e incluso en exceso las expectativas
- La sobreabundancia de emisiones de tokens diluye el valor; hoy aparece un L1 perfecto, mañana aparece otro, lo que hace dudar si realmente están a la altura de su reputación
- La velocidad de iteración de la industria es demasiado rápida, lo que dificulta construir convicción de inversión a largo plazo; los proyectos líderes pueden perder su ventaja en un año
- Los problemas estructurales del mercado impiden la entrada de capital; los inversores exigen mayores retornos para compensar el riesgo de ir a cero, y si el retorno real no es suficiente, la lógica de inversión no se sostiene
Lo más grave es que la mayoría de los tokens son en esencia solo herramientas de financiación; se venden para recaudar fondos operativos, pero el verdadero valor se concentra en el equity. Estos tokens, que carecen de acumulación de valor y de derechos corporativos, en realidad son solo instrumentos especulativos de “la silla caliente”, no inversiones reales.
Estas no son ideas nuevas. ¿Por qué vuelvo a mencionarlas? Porque aunque todos lo saben, nadie cambia su forma de invertir. Todos siguen persiguiendo nuevas narrativas y modas, repitiendo estrategias ineficaces. Esto es como la definición de locura: repetir lo mismo esperando resultados diferentes.
Siempre estoy buscando la próxima oportunidad asimétrica. Si sigo las reglas, solo obtendré retornos mediocres. Creo que la próxima oportunidad asimétrica en cripto está en:
- Rendimientos de minería
- Inversión en equity de empresas blockchain
- Tokens de plataformas de exchanges
- Encontrar activos de valor gravemente infravalorados; estos existen, pero son muy escasos
Descargo de responsabilidad: El contenido de este artículo refleja únicamente la opinión del autor y no representa en modo alguno a la plataforma. Este artículo no se pretende servir de referencia para tomar decisiones de inversión.
También te puede gustar
Con el informe del tercer trimestre por salir, Samsung Electronics y SK Hynix enfrentan "expectativas extremadamente altas", poniendo a prueba el "comercio global de IA".
La ola de la IA está impulsando un "superciclo" global en la industria de semiconductores, y la ganancia operativa combinada de Samsung y SK Hynix en el tercer trimestre podría acercarse al récord histórico de 190 billones de wones surcoreanos. La batalla por el HBM4 se encuentra en su punto más álgido, y la demanda de ancho de banda de almacenamiento por parte de la IA inteligente ha aumentado diez veces, convirtiendo la memoria en la verdadera "sangre" de los centros de datos de IA. Dos informes financieros próximos a publicarse determinarán si este auge es solo algo pasajero o representa un cambio estructural que remodelará la infraestructura tecnológica.

Alexandr Wang, jefe de IA de Meta: Por qué quiero crear Muse
Muse alcanzó 2,8 millones de descargas en solo 12 días desde su lanzamiento, superando el desempeño de ChatGPT en el mismo período, y llegó a un récord de 264.000 descargas diarias en Estados Unidos; como resultado, la valoración de mercado de Meta se disparó en 234.000 millones de dólares. Detrás de esto, está la carta pública del Chief AI Officer Alexandr Wang, en la que habla sobre el “deseo humano”, así como aquella adquisición de 14.300 millones de dólares realizada por Mark Zuckerberg, en su momento tildada de “locura”. Hoy, parece que esta podría ser la inversión en talento más rentable en la historia de Silicon Valley.
UBS: mantiene la calificación “neutral” para Tesla (TSLA.US), precio objetivo de 385 dólares. La narrativa de la inteligencia artificial (AI) domina la lógica de fijación de precios de las acciones.
UBS predice que Tesla tendrá una entrega global de aproximadamente 470,000 vehículos en el tercer trimestre de 2026 (3Q26), lo que representa una disminución del 5% en comparación con el mismo período del año anterior y una caída del 1% respecto al trimestre anterior.
La fiebre de la IA resiste la rentabilidad del 5% de los bonos estadounidenses; Nasdaq alcanza un nuevo máximo y consolida la relación "80/20", Wall Street reconsidera la proporción entre acciones y bonos.
El rendimiento de los bonos del Tesoro estadounidense a 30 años alcanzó aproximadamente el 5,53%, el nivel más alto desde 2004, mientras que el petróleo Brent sigue por encima de los 100 dólares por barril. Los activos de riesgo volvieron a resistir la presión, reflejando que los inversores aún confían en que la comercialización de aplicaciones de IA y el crecimiento de las ganancias corporativas pueden compensar, en cierta medida, el impacto del aumento en los costos de financiamiento y las tasas de descuento.
Precios de las criptos
Más


