
Los alcistas esperan un giro, los bajistas esperan un colapso: ¿quién tiene razón?

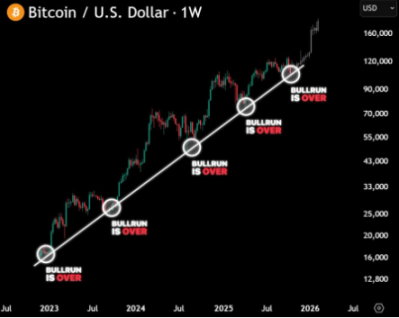
En las últimas semanas, el sentimiento del mercado cripto ha estado más dividido que nunca.
Por un lado, los alcistas convencidos creen que la caída de la semana pasada fue la última sacudida del mercado;
Por el otro, los bajistas obstinados están seguros de que aún queda una corrección más profunda por venir.
Entonces, ¿quién tiene razón?
Tenemos que volver al plano macroeconómico para encontrar la respuesta.
❶ Niebla macroeconómica: bajan las tasas, pero el mercado no sube
La Reserva Federal ya ha bajado las tasas de interés tres veces este año, llevando la tasa de referencia al 4.00–4.25%.
Lógicamente, esto debería ser una señal positiva para los activos de riesgo—
Pero el mercado no celebró como se esperaba.
La razón es:
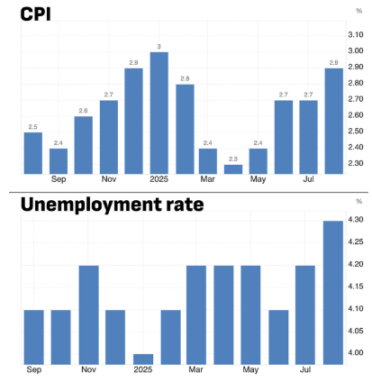
La inflación volvió a subir al 2,9%
La tasa de desempleo subió al 4,3% (máximo en tres años)
El gobierno de EE.UU. entró en un cierre parcial, retrasando la publicación de datos económicos
La Reserva Federal está “volando a ciegas”, tanto instituciones como minoristas carecen de dirección
Cuando aumenta la incertidumbre, la volatilidad regresa.
Ese es el trasfondo fundamental de la caída de octubre.
❷ Los gráficos no mienten: la caída se debió a un “shock externo”
En solo unos días:
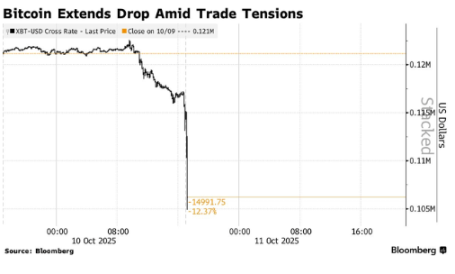
BTC cayó de 126,000 dólares a 104,000 dólares
ETH bajó de 4,950 a 3,430 dólares
Las principales altcoins se desplomaron a la mitad
El detonante fue el anuncio de Trump de imponer un arancel del 100% a China.
El mercado global entró en pánico al instante, y en 24 horas se liquidaron contratos cripto por más de 19,000 millones de dólares.
Fue un típico evento macroeconómico de desapalancamiento—
El miedo destruyó primero los activos más líquidos: las criptomonedas.
❸ Pero las instituciones no entraron en pánico, al contrario, aumentaron posiciones
Mientras los minoristas vendían en pánico,
los ETF cripto registraron una entrada neta de casi 6,000 millones de dólares en la misma semana:
ETF de Bitcoin ingresaron 3,500 millones de dólares
ETF de Ethereum ingresaron 1,500 millones de dólares
En otras palabras:
Los minoristas venden por miedo, las instituciones compran con calma.
El mercado alcista no ha terminado, solo se ha trasladado de las cuentas de exchanges a las cold wallets.
❹ Cambios sutiles en la política: el gobierno empieza a absorber cripto
Aún más sorprendente, el Departamento del Tesoro de EE.UU. está ajustando su estrategia:
Las reservas de Bitcoin confiscadas ya no se venden
La legislación sobre stablecoins aporta un marco regulatorio más claro
Algunas políticas incluso permiten a los bancos participar en el staking de ETH
Esto significa una señal:
Los criptoactivos están siendo absorbidos gradualmente por el sistema, en vez de ser rechazados.
Bitcoin está convirtiéndose en parte del sistema financiero, no en una amenaza externa.
❺ El “rebote silencioso” de Ethereum
ETH mantuvo un soporte clave durante la caída,
y los datos on-chain muestran:
Las direcciones activas alcanzaron un máximo de los últimos años
La demanda de ETH tocó un máximo histórico
Las instituciones financieras estadounidenses empezaron a permitir el staking de ETH
Aunque no haya grandes noticias positivas,
ETH sigue reconstruyendo su estructura de forma constante.
Este tipo de “fuerza silenciosa” suele ser el preludio de grandes movimientos.
❻ La contradicción central actual: riesgo macro vs. liquidez
El mercado está en un tira y afloja entre “macro y liquidez”:
Si la economía global sigue deteriorándose, el mercado frenará su subida;
Si el ritmo de recortes de tasas se acelera, el mercado volverá a explotar.
Por eso ahora parece “tanto un mercado alcista como bajista”.
Porque estamos en un período de transición estructural.
❼ ¿Realmente terminó el mercado alcista?
La respuesta es: no.
Solo que este ciclo alcista es completamente diferente al frenesí de 2021.
Las correcciones son más profundas, pero la recuperación es más rápida
Los minoristas se retiran, pero las instituciones lideran
El mercado está más frío, pero la estructura es más saludable
Esto no es el final del mercado alcista,
sino un nuevo tipo de bull market impulsado por liquidez, institucionalidad y capital a largo plazo.
Conclusión:
El mercado cripto actual no está “colapsando”, sino “reconstruyéndose”.
Cuando el apalancamiento a corto plazo se limpia, el sentimiento se vuelve racional y las instituciones reestructuran sus posiciones—
Este es el momento en que la próxima tendencia está acumulando energía.
Lo que los inversores deben hacer no es adivinar el techo o el piso,
sino observar la estructura:
Cuando el miedo se estabiliza, el capital regresa y la volatilidad se reduce—
La verdadera segunda etapa del mercado alcista comenzará silenciosamente.
Esta vez, el ganador no será el más rápido, sino el más estable.
Descargo de responsabilidad: El contenido de este artículo refleja únicamente la opinión del autor y no representa en modo alguno a la plataforma. Este artículo no se pretende servir de referencia para tomar decisiones de inversión.
También te puede gustar
Se informa que el Banco de Inglaterra planea detener la venta de bonos a largo plazo; el "más agresivo" en la reducción de balance durante la tormenta global de deuda pisa el freno.
Vender una vez significa perder la mitad; el Banco de Inglaterra pone freno al ajuste cuantitativo.

La Reserva Federal aumentará las tasas de interés este jueves, casi por consenso, ¿por qué Standard Chartered se niega a "rendirse"?
Standard Chartered considera que las presiones inflacionarias centrales podrían estar sobrevaloradas y que subir las tasas de interés sigue siendo una “elección de política equivocada”: las tarifas impulsaron el PCE en aproximadamente 0,7 puntos porcentuales, pero se espera que su impacto se disipe; el IPC supercore ya ha vuelto a un rango normal, y la presión del lado del consumo es limitada. En julio, solo 3 miembros con derecho a voto apoyaron un aumento de tasas, y los datos actuales no son suficientes para que más miembros cambien de postura. La opción más razonable es esperar a que se disipe el impacto de los aranceles y a que se revisen los datos antes de evaluar la tendencia inflacionaria.
¡Cuando el rendimiento de los bonos estadounidenses a 10 años supera el 5% y el rendimiento de los bonos japoneses cae por debajo del 3%, la presión sobre los mercados de deuda global aumenta rápidamente!
Las alarmas se encienden en el mercado mundial de bonos: el rendimiento de los bonos del Tesoro estadounidense supera el 5%, marcando su nivel más alto desde 2007, mientras que los bonos japoneses alcanzan máximos de 30 años. El alza del precio del petróleo, la elevada inflación y la enorme deuda ejercen una triple presión que desata ventas masivas. Instituciones advierten: el 5% no es el techo, ¡el 6% ya entra en el radar! Con las decisiones de los bancos centrales de Estados Unidos y Japón previstas para esta semana, podría ser solo el comienzo de una tormenta aún más intensa en los mercados de activos.
¡El trading con IA se desacelera! Goldman Sachs advierte que el trading de momentum muestra la mayor divergencia en 5 años, con fondos moviéndose de chips a software.
Goldman Sachs advierte que el trading impulsado por IA está enfrentando una prueba estructural: la divergencia entre el rendimiento de momentum a 3 y 12 meses alcanza un máximo de cinco años, y el índice de IA ha retrocedido cerca del 45% desde su punto más alto. Al mismo tiempo, el capital está pasando de semiconductores a software, lo que acelera la diferenciación del factor momentum. Según Goldman Sachs, si esta tendencia persiste, la relación históricamente estrecha entre IA y momentum podría comenzar a debilitarse gradualmente.
Precios de las criptos
Más


