
La clave para el cambio de ciclo de oso a toro: la segunda curva de crecimiento en S

La segunda curva de crecimiento S es el resultado de la normalización estructural de las finanzas a través del rendimiento, la fuerza laboral y la credibilidad bajo restricciones reales.
La segunda curva S de crecimiento es el resultado de la normalización estructural de las finanzas a través de la rentabilidad, la fuerza laboral y la credibilidad bajo restricciones reales.
Escrito por: arndxt
Traducción: AididiaoJP, Foresight News
La expansión de la liquidez sigue siendo la narrativa macro dominante.
Las señales de recesión son rezagadas y la inflación estructural es persistente.
La tasa de política monetaria está por encima del nivel neutral pero por debajo del umbral restrictivo.
El mercado está valorando un aterrizaje suave, pero el verdadero ajuste es a nivel institucional: de liquidez barata a productividad moderada.
La segunda curva no es cíclica.
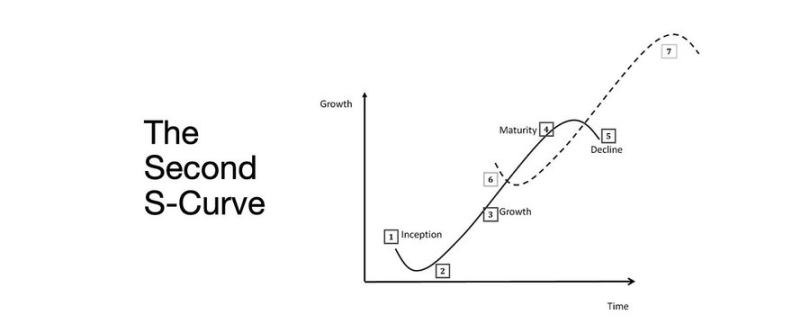
Es la normalización estructural de las finanzas a través de la rentabilidad, la fuerza laboral y la credibilidad bajo restricciones reales.
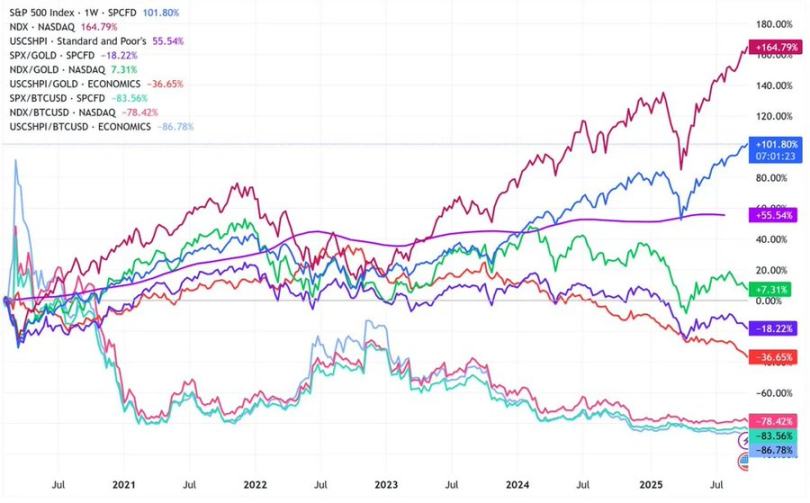
Cambio de ciclo
La conferencia Token2049 en Singapur marcó un punto de inflexión de la expansión especulativa hacia la integración estructural.
El mercado está revalorizando el riesgo, pasando de la liquidez impulsada por narrativas a datos de rentabilidad respaldados por ingresos.
Cambios clave:
- Los exchanges descentralizados de perpetuos mantienen su dominio, y Hyperliquid asegura la liquidez a escala de red.
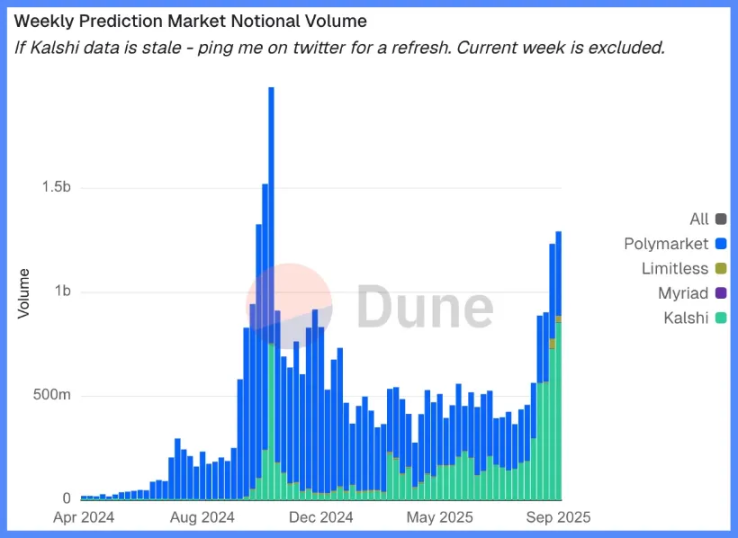
- Los mercados de predicción están surgiendo como derivados funcionales del flujo de información.
- Los protocolos de IA con escenarios reales de aplicación Web2 están aumentando silenciosamente sus ingresos.
- El restaking y DAT ya alcanzaron su punto máximo; la descentralización de la liquidez es evidente.
Instituciones macro: devaluación monetaria, demografía, liquidez
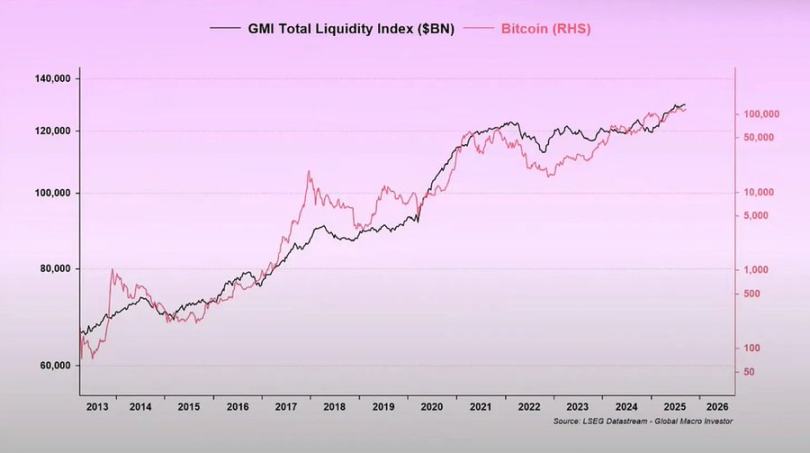
La inflación de activos refleja la devaluación monetaria, no el crecimiento orgánico.
Cuando la liquidez se expande, los activos de mayor duración superan al mercado general.
Cuando la liquidez se contrae, el apalancamiento y las valoraciones se comprimen.
Tres impulsores estructurales:
- Devaluación monetaria: el pago de la deuda soberana requiere una expansión continua del balance.
- Demografía: el envejecimiento de la población reduce la productividad y refuerza la dependencia de la liquidez.
- Canales de liquidez: la liquidez global total, es decir, la suma de las reservas de los bancos centrales y el sistema bancario, ha seguido el 90% del desempeño de los activos de riesgo desde 2009.
Riesgo de recesión: datos rezagados, señales adelantadas
Los indicadores de recesión convencionales son rezagados.
El IPC, la tasa de desempleo y la regla de Sahm solo se confirman después de que comienza la recesión económica.
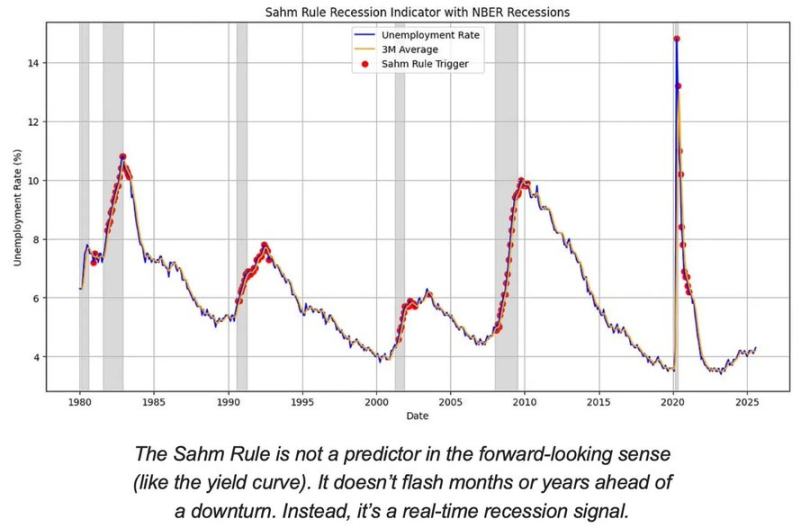
Estados Unidos está en la etapa final del ciclo económico, no en recesión.
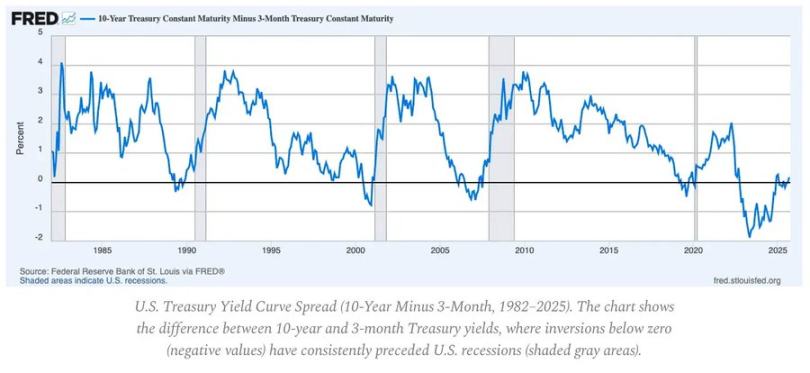
La probabilidad de un aterrizaje suave sigue siendo mayor que el riesgo de un aterrizaje forzoso, pero el momento de la política es un factor limitante.
Indicadores adelantados:
- La inversión de la curva de rendimientos sigue siendo la señal adelantada más clara.
- Los diferenciales de crédito están controlados, lo que indica que no hay presiones sistémicas inminentes.
- El mercado laboral se está enfriando gradualmente; el empleo sigue siendo ajustado dentro del ciclo.
Dinámica de la inflación: el problema del último tramo
La desinflación de bienes ya se completó; la inflación de servicios y la rigidez salarial ahora anclan el IPC general cerca del 3%.
Este "último tramo" es la fase más compleja de la desinflación desde la década de 1980.
- La deflación de bienes ahora compensa parte del impacto en el IPC.
- El crecimiento salarial cercano al 4% mantiene alta la inflación de servicios.
- La inflación de la vivienda es rezagada en la medición; los alquileres reales de mercado ya se han enfriado.
Implicancias de política:
- La Reserva Federal enfrenta un dilema entre credibilidad y crecimiento.
- Bajar las tasas demasiado pronto conlleva el riesgo de una reaceleración; mantenerlas demasiado tiempo implica el riesgo de un ajuste excesivo.
- El resultado de equilibrio es que el nuevo piso de inflación se sitúa cerca del 3%, no del 2%.
Estructura macro
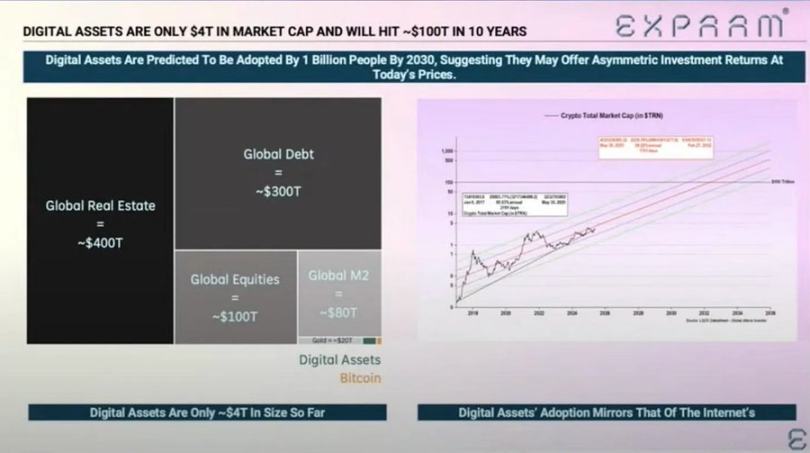
Tres anclas de inflación a largo plazo siguen presentes:
- Desglobalización: la diversificación de las cadenas de suministro aumenta los costos de transición.
- Transición energética: las actividades bajas en carbono, intensivas en capital, incrementan los costos de entrada a corto plazo.
- Demografía: la escasez estructural de mano de obra genera una rigidez salarial persistente.
Estas limitan la capacidad de la Reserva Federal para normalizar sin un mayor crecimiento nominal o una inflación de equilibrio más alta.
Descargo de responsabilidad: El contenido de este artículo refleja únicamente la opinión del autor y no representa en modo alguno a la plataforma. Este artículo no se pretende servir de referencia para tomar decisiones de inversión.
También te puede gustar
Se informa que el Banco de Inglaterra planea detener la venta de bonos a largo plazo; el "más agresivo" en la reducción de balance durante la tormenta global de deuda pisa el freno.
Vender una vez significa perder la mitad; el Banco de Inglaterra pone freno al ajuste cuantitativo.

La Reserva Federal aumentará las tasas de interés este jueves, casi por consenso, ¿por qué Standard Chartered se niega a "rendirse"?
Standard Chartered considera que las presiones inflacionarias centrales podrían estar sobrevaloradas y que subir las tasas de interés sigue siendo una “elección de política equivocada”: las tarifas impulsaron el PCE en aproximadamente 0,7 puntos porcentuales, pero se espera que su impacto se disipe; el IPC supercore ya ha vuelto a un rango normal, y la presión del lado del consumo es limitada. En julio, solo 3 miembros con derecho a voto apoyaron un aumento de tasas, y los datos actuales no son suficientes para que más miembros cambien de postura. La opción más razonable es esperar a que se disipe el impacto de los aranceles y a que se revisen los datos antes de evaluar la tendencia inflacionaria.
¡Cuando el rendimiento de los bonos estadounidenses a 10 años supera el 5% y el rendimiento de los bonos japoneses cae por debajo del 3%, la presión sobre los mercados de deuda global aumenta rápidamente!
Las alarmas se encienden en el mercado mundial de bonos: el rendimiento de los bonos del Tesoro estadounidense supera el 5%, marcando su nivel más alto desde 2007, mientras que los bonos japoneses alcanzan máximos de 30 años. El alza del precio del petróleo, la elevada inflación y la enorme deuda ejercen una triple presión que desata ventas masivas. Instituciones advierten: el 5% no es el techo, ¡el 6% ya entra en el radar! Con las decisiones de los bancos centrales de Estados Unidos y Japón previstas para esta semana, podría ser solo el comienzo de una tormenta aún más intensa en los mercados de activos.
¡El trading con IA se desacelera! Goldman Sachs advierte que el trading de momentum muestra la mayor divergencia en 5 años, con fondos moviéndose de chips a software.
Goldman Sachs advierte que el trading impulsado por IA está enfrentando una prueba estructural: la divergencia entre el rendimiento de momentum a 3 y 12 meses alcanza un máximo de cinco años, y el índice de IA ha retrocedido cerca del 45% desde su punto más alto. Al mismo tiempo, el capital está pasando de semiconductores a software, lo que acelera la diferenciación del factor momentum. Según Goldman Sachs, si esta tendencia persiste, la relación históricamente estrecha entre IA y momentum podría comenzar a debilitarse gradualmente.
Precios de las criptos
Más


