
¿El DEX Lithos, que está por tener su TGE, en realidad es un fondo de bienes públicos?

En apariencia es un DEX, pero en realidad el 40% del suministro inicial se destinará a financiar bienes públicos.
En apariencia es un DEX, pero en realidad el 40% del suministro inicial se destinará a financiar bienes públicos.
Escrito por: Eric, Foresight News
Tras el lanzamiento oficial del token Plasma, los proyectos de su ecosistema también comenzaron a seguir los pasos del líder. Lithos, un DEX posicionado como mercado de liquidez dentro del ecosistema Plasma, tras dos retrasos consecutivos, finalmente tiene previsto lanzar su TGE hoy a las 20:00 (UTC+8). Aunque ya es tarde para obtener el airdrop, esta “fundación de bienes públicos disfrazada de DEX” aún ofrece oportunidades tempranas para obtener rendimientos superiores.
El DEX “Frankenstein de mecanismos”
El diseño de Lithos se basa en la experiencia de numerosos protocolos DEX consolidados, adoptando lo mejor de cada uno. Sus productos principales, además del DEX, incluyen el Foundry Launchpad (aún no lanzado), que servirá para que nuevos proyectos en Plasma establezcan liquidez inicial directamente sobre la infraestructura de Lithos, y mediante mecanismos como el “soborno” que se explicará a continuación, fomentar una mayor liquidez y descubrimiento de precios.
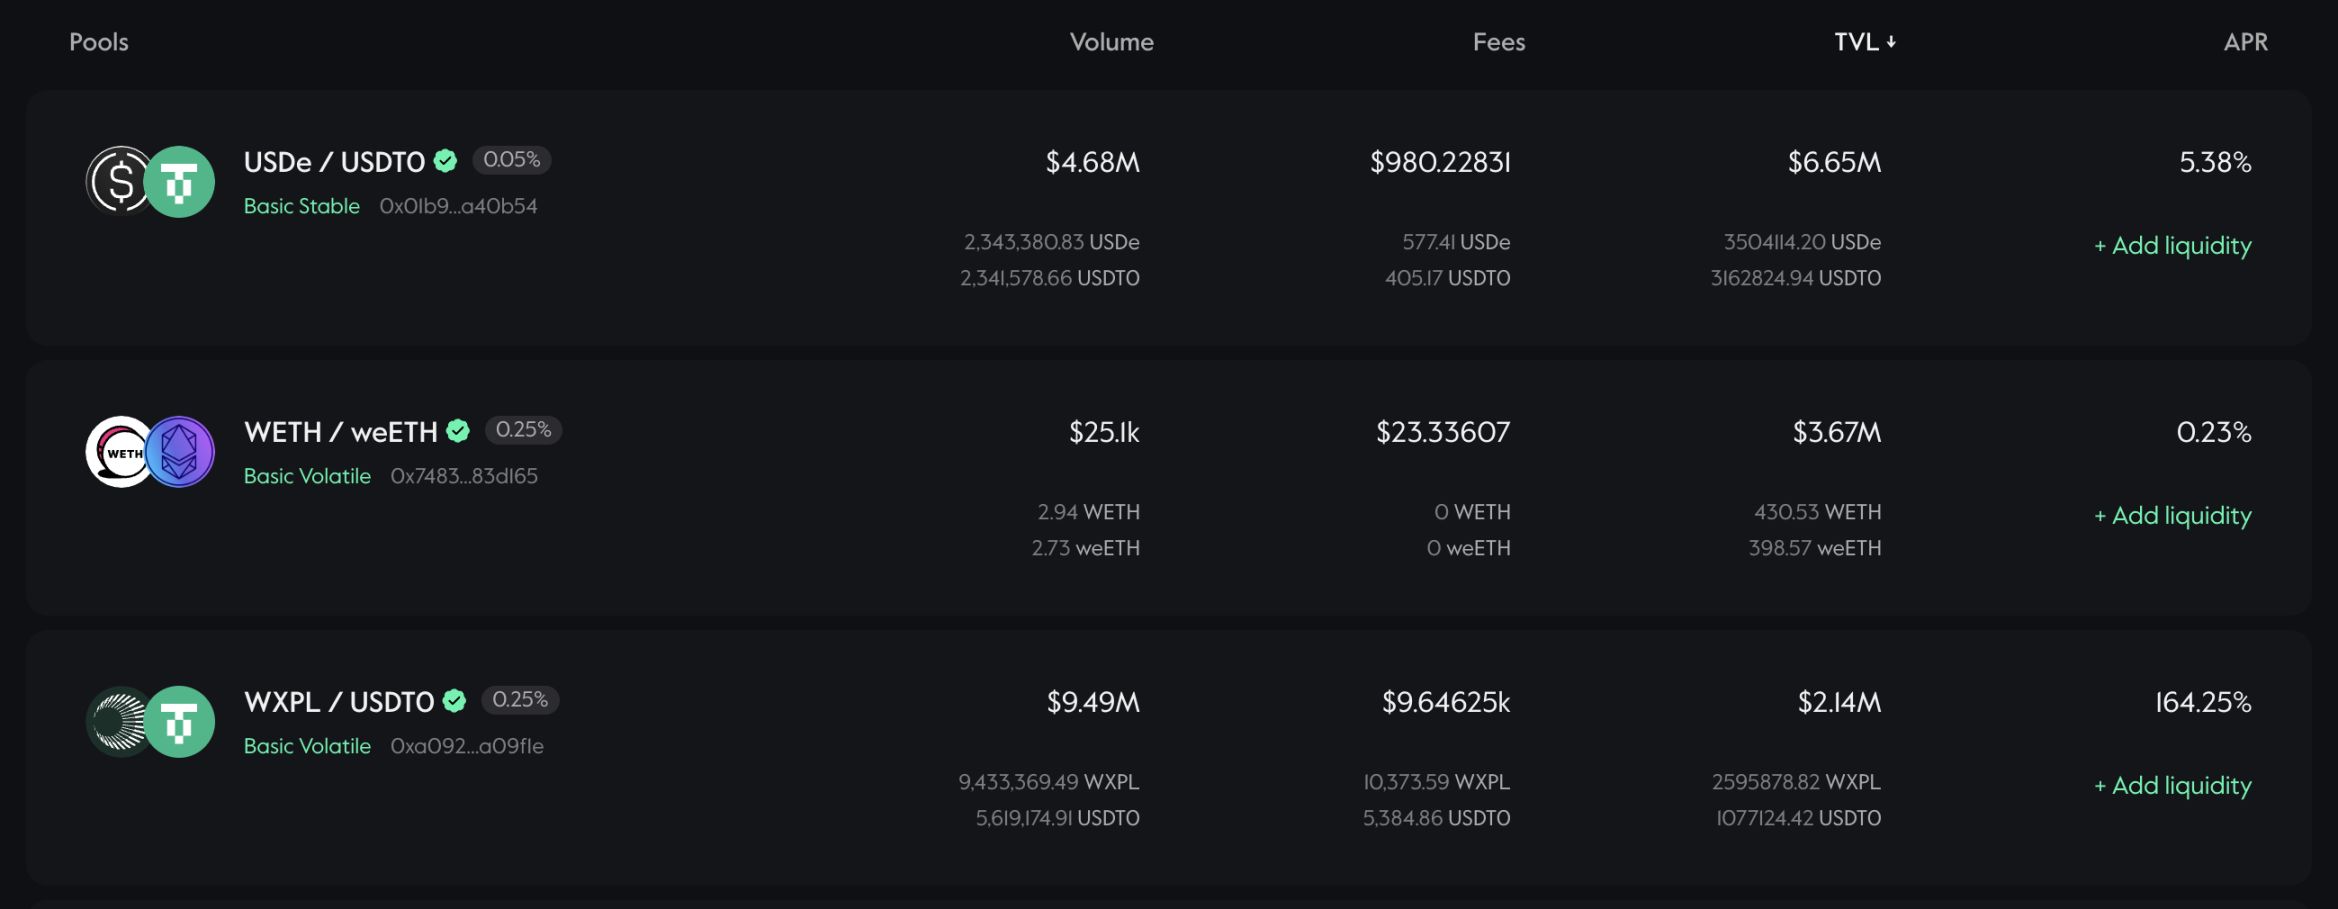
En el DEX, Lithos divide la liquidez en pools de activos estables (por ejemplo, USDC/USDT o WETH/weETH), pools de activos volátiles y pools que permiten proveer liquidez dentro de un rango específico, pudiendo diseñar las comisiones según las características de cada pool.
En cuanto a mecanismos, Lithos adopta el modelo ve(3,3). Explicar en detalle ve(3,3) puede ser complejo, por lo que se recomienda a los lectores investigar por su cuenta. En resumen, ve(3,3) combina el modelo ve de Curve con el juego (3,3) de OlympDAO, diseñando incentivos para que tanto los proveedores de liquidez (LP) como los holders de tokens opten por no vender, sino bloquear sus tokens para participar en votaciones y así obtener comisiones, emisión de tokens y “sobornos”, logrando un beneficio mutuo.
Los usuarios que poseen el token LITH de Lithos pueden bloquear sus tokens para acuñar veLITH, y la cantidad y el tiempo de bloqueo determinan su poder de voto. Quienes tengan poder de voto pueden decidir, mediante votación, qué pools de liquidez recibirán los nuevos tokens LITH que se desbloquean cada semana (el ciclo semanal comienza cada jueves a las 0:00 UTC), y cómo se distribuye la cantidad entre los diferentes pools.
Además de las recompensas en tokens LITH, los votantes también pueden recibir una parte de las comisiones de trading de los pools que reciben incentivos LITH, así como “sobornos”. El “soborno” consiste en que los proyectos que crean pools de liquidez para sus propios tokens ofrecen incentivos adicionales en sus propios tokens; cuanto mayor sea el incentivo, más motivados estarán los usuarios a votar por ese pool. Esto atrae más recompensas LITH y, por ende, más proveedores de liquidez, aumentando la profundidad de mercado y promoviendo el descubrimiento de precios para los nuevos tokens.
Por último, Lithos utiliza liquidez propia del protocolo (POL) para asegurar que los pares principales siempre tengan suficiente liquidez y reducir la dependencia de LP especulativos. Esta liquidez proviene de los ingresos del protocolo y se bloquea permanentemente como participaciones LP.
La clasificación de pools, las comisiones dinámicas y el modelo ve(3,3) son mecanismos diseñados y validados por los pioneros de los DEX, y Lithos los ha combinado en su plataforma. Aunque no parece innovador, Lithos, al integrarse con los agregadores Jumper y Kyber Network, logró un volumen de trading cercano a 15 millones de dólares con un TVL apenas superior a 14 millones de tokens, lo que representa un desempeño aceptable.
Diseño de la tokenomía
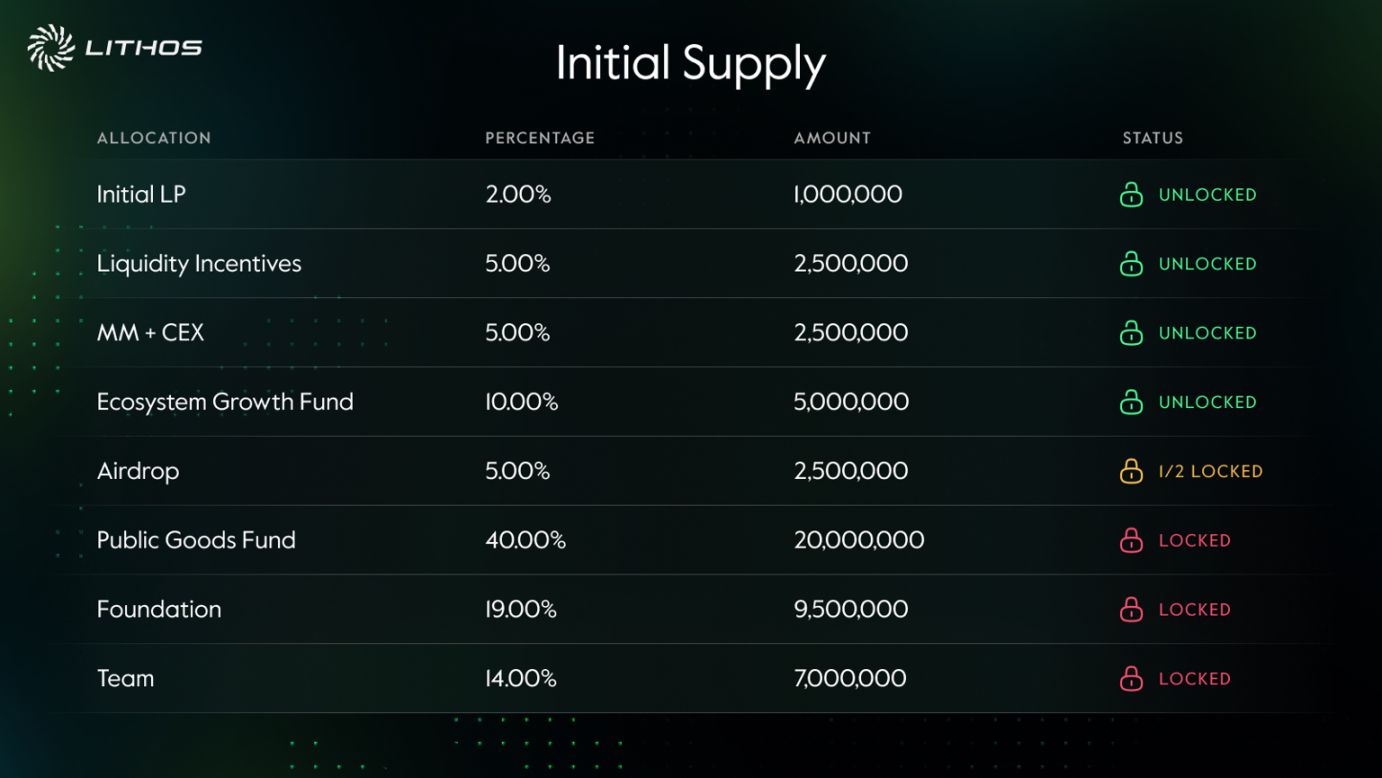
El suministro inicial de LITH es de 50 millones de tokens, de los cuales el 2% se destinará a crear liquidez inicial; el 5% a incentivos de liquidez; el 5% a market makers y CEX; el 10% al fondo de crecimiento del ecosistema; el 5% para airdrops; el 19% a la fundación para operaciones y reservas estratégicas; y el 14% al equipo, cuyos tokens se desbloquearán en dos años tras un año de bloqueo. Sin embargo, lo más llamativo es que el 40% del suministro inicial será bloqueado permanentemente (Lithos probablemente se refiere a bloquearlos como veLITH) para financiar proyectos basados en Plasma, investigaciones y programas comunitarios que beneficien al ecosistema en general.
LITH no tiene un suministro máximo; según el modelo ve(3,3), se emitirán nuevos tokens cada semana. Lithos se inspira actualmente en Thena: en la primera semana se emitirán 2,6 millones de tokens, y luego la emisión semanal disminuirá un 1% cada vez hasta que la emisión semanal sea igual al 0,2% del suministro circulante, tras lo cual la emisión se estabilizará para “mantener incentivos a largo plazo”. De los tokens emitidos semanalmente, el 67,5% se asigna a los LP, el 30% a la redistribución anti-dilución y el 2,5% a la wallet de desarrolladores para operaciones relacionadas con el protocolo.
Además, Lithos ha diseñado un plan periódico de recompra y distribución llamado “Ignition”, cuyo objetivo es apoyar con ingresos extra a los holders de LITH a largo plazo. Este plan se ejecuta cada cuatro semanas y distribuye parte de los tokens recomprados como recompensa adicional para los holders de veLITH. Las participaciones LP propias de Lithos y los ingresos obtenidos por tener veLITH no se distribuyen completamente a los holders de veLITH; una parte se reserva para la fundación, para aumentar el peso de voto o para aportar liquidez al protocolo (POL).
Lithos no ha revelado los miembros de su equipo. Por el diseño general del proyecto, Lithos se asemeja más a un fondo de bienes públicos sin fines de lucro para Plasma, donde el ingreso principal proviene del DEX propio, y tanto los ingresos como una parte considerable de los tokens se destinan a apoyar otros bienes públicos del ecosistema Plasma, un modelo de alta comunidad que rara vez se ve en los últimos años.
Descargo de responsabilidad: El contenido de este artículo refleja únicamente la opinión del autor y no representa en modo alguno a la plataforma. Este artículo no se pretende servir de referencia para tomar decisiones de inversión.
También te puede gustar
¡La valoración cae al nivel más bajo en diez años! Jensen Huang afirma que Nvidia es la "primera acción de crecimiento y valor del mundo", pero los inversores parecen no estar convencidos.
El ratio precio-ganancia de Nvidia ha caído por debajo de 17 veces, aproximadamente la mitad del nivel estimado para 2025. Aunque se espera que los ingresos y la utilidad neta para el año fiscal 2027 aumenten un 90% y un 99% respectivamente, el precio de las acciones de la compañía solo ha subido alrededor del 20% este año, quedando muy rezagado frente al Índice de Semiconductores de Filadelfia. Al mismo tiempo, se prevé que el margen bruto descienda del 75% en el segundo trimestre a menos del 72% en el cuarto trimestre, debido al aumento de los costos de memoria y la presión constante de los clientes que desarrollan sus propios chips. La sostenibilidad del gasto de capital en IA se ha vuelto también clave para que el mercado vuelva a evaluar el valor de la empresa.
Las expectativas de ganancias en la industria de lujo son "demasiado optimistas"! Varias grandes entidades financieras se muestran pesimistas en el último mes, y las acciones de lujo se encaminan hacia el peor año desde 2008.
RBC rebajó la calificación de LVMH y Burberry a “en línea con el mercado”, señalando que las expectativas de ganancias para el sector de lujo son demasiado optimistas; este sector ha caído un 15% en lo que va del año, siendo su peor desempeño desde 2008.


Las acciones de Nvidia (NVDA.US) emiten una "señal de advertencia": su valoración cae al nivel más bajo en más de una década, ¿qué preocupa al mercado?
Las acciones de Nvidia están emitiendo una señal de advertencia sobre si su crecimiento de ganancias puede sostenerse. Pero lo curioso es que esta señal no proviene de los resultados de la empresa, sino de la manera en que el mercado está valorando sus acciones.
Precios de las criptos
Más


