
Perspectiva de los resultados financieros del tercer trimestre de SK Hynix: ¿Podrán el aumento de la producción de HBM4 y el alza en los precios de DRAM revertir la tendencia bajista de las acciones?
 2026/10/26 05:29
🔥 El radar de acciones calientes del mercado estadounidense ya está disponible! 3 grandes líneas principales de acciones estadounidenses + 6 acciones seleccionadas + 7 eventos clave en el calendario. ¿Dónde están las oportunidades en el mercado bursátil estadounidense esta semana? Haz clic para ver de un vistazo 22 direcciones de trading→
1. Resumen de puntos clave de inversión
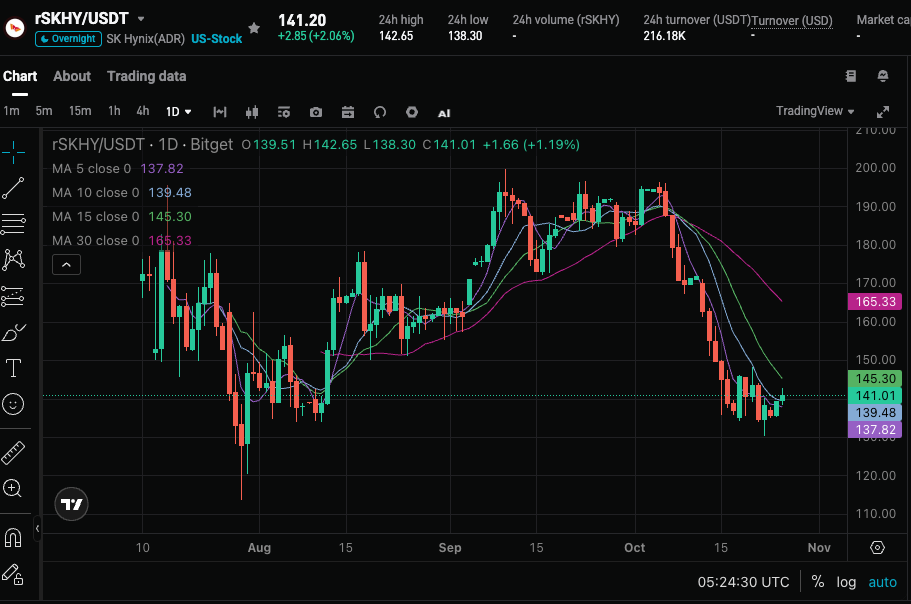
SK Hynix (SKHY) publicará los resultados del tercer trimestre fiscal 2026 el 28 de octubre de 2026. El consenso del mercado prevé ingresos de aproximadamente 74.810 millones de dólares y un beneficio ajustado por acción de 6,25 dólares (beneficio GAAP por acción de 6,12 dólares). El precio de la acción ha caído alrededor de un 28% desde su máximo histórico. El mercado se centra en el ritmo de crecimiento en la producción masiva de HBM4, si los precios contractuales de DRAM y NAND pueden seguir subiendo, si la alta rentabilidad operativa se puede mantener y en las directrices de la gerencia para el cuarto trimestre y el posible dividendo especial.
2. Cuatro focos de atención
Foco 1: Producción masiva y avances en el rendimiento de HBM4
HBM sigue siendo el motor central de crecimiento. La empresa inició en el segundo trimestre la producción masiva de HBM4 de 12 capas y ya ha realizado envíos a clientes clave, con rendimientos y calidad casi al nivel maduro de HBM3E, enfocándose ahora en mejorar la capacidad de producción de manera constante. La dirección ha confirmado que, en la segunda mitad del año, el aumento en los envíos de HBM4 junto con una mayor salida de DRAM tradicional de nodo 1c impulsarán el crecimiento de bits y la mejora del precio medio mezclado. El mercado observará la escala real de los envíos y su contribución a los márgenes de beneficio. Si se acelera exitosamente el volumen, podría respaldar revisiones al alza en las ganancias posteriores.
Foco 2: Cumplimiento de las subidas de precios en DRAM y NAND
Según datos de TrendForce, se espera que el precio de contrato de DRAM aumente un 13%-18% trimestre sobre trimestre en el tercer trimestre de 2026, y el de la memoria NAND suba entre un 10%-15%; en el cuarto trimestre, se espera que los precios de DRAM suban alrededor de un 20% adicional. El precio promedio mezclado de DRAM ya ha subido un 30% respecto al trimestre anterior en el segundo trimestre, y el de NAND se disparó más de un 50%. La empresa guía un crecimiento de aproximadamente un 10% trimestral en el volumen de bits de DRAM en el tercer trimestre. Si se cumplen ambas subidas, de precio y volumen, se fortalecerá el alto margen bruto.
Foco 3: Sostenibilidad de altos márgenes y el impacto de los acuerdos a largo plazo (LTA)
En el segundo trimestre, la empresa logró un beneficio operativo de unos 45.200 millones de dólares sobre unos ingresos de 54.550 millones de dólares, y un margen EBIT del 76,3% en términos de wones, superando a TSMC y Micron en el mismo período. Aproximadamente el **50%** de los envíos de la compañía están asegurados mediante acuerdos a largo plazo de varios años, renunciando deliberadamente a cierta flexibilidad de mercado para recibir flujos de efectivo previsibles, y retrasando parte de los envíos de productos de alto valor hacia la segunda mitad del año. El mercado se pregunta si, a escala, HBM4 permitirá mantener márgenes elevados y cuál será el impacto real de estos LTA en la transmisión de precios.
Foco 4: Guía para el cuarto trimestre, dividendo especial y espacio para la recuperación de la valoración
El mercado espera que la empresa ofrezca una sólida perspectiva para el cuarto trimestre y discuta la posibilidad de un dividendo especial en efectivo (ya se debatió previamente la retribución al accionista por la venta de Kioxia). Actualmente, el PER estimado para 2027 está en torno a 4,37 veces, y algunos analistas consideran que el ciclo aún no ha alcanzado su punto máximo, lo que sugiere una valoración baja. Si la guía es positiva y se confirma la retribución de capital, podría marcar un punto de inflexión en el sentimiento del mercado.
3. Riesgos y oportunidades
Catalizadores al alza:
- El aumento de envíos de HBM4 y el crecimiento de bits en DRAM superan las expectativas, junto con el cumplimiento de subidas en los precios contractuales, lo que impulsa ingresos y beneficios significativamente por encima del consenso.
- La dirección mejora las perspectivas para el cuarto trimestre o anuncia un dividendo especial, demostrando la sostenibilidad de altos márgenes y la intención de devolver valor al accionista.
- La demanda de almacenamiento relacionada con IA (ventanas de contexto y caché KV) sigue expandiéndose, mitigando preocupaciones por optimizaciones algorítmicas.
Riesgos a la baja:
- Los resultados cumplen o quedan ligeramente por debajo de las expectativas, o el aumento de precios es inferior a lo previsto por TrendForce, generando dudas sobre el final del ciclo.
- El avance tecnológico de empresas chinas (como Changxin Memory Technologies) supera lo esperado, o factores macroeconómicos desaceleran la inversión en IA, presionando la valoración.
- Incluso si los resultados superan ampliamente las expectativas, debido a la gran transparencia en la dinámica de precios, la reacción de la acción puede ser limitada, o incluso producirse un "vender la noticia".
4. Recomendaciones de estrategia de trading
Lógica alcista: Si ingresos y beneficios superan claramente el consenso, el aumento de volumen y precios de HBM4 se confirma, y la dirección entrega una guía positiva para el cuarto trimestre junto con señales de retribución de capital, podría reforzarse la confianza del mercado en el liderazgo de almacenamiento para IA e impulsar la recuperación de la valoración.
Riesgo bajista: Si los datos clave son mediocres, la transmisión de precios es más débil de lo esperado, o las guías son conservadoras, el retroceso podría continuar, especialmente dada la naturaleza cíclica y la alta volatilidad de las acciones de almacenamiento.
Datos clave:
- Ingresos totales y variación interanual/trimestral
- Variación en el volumen y precio medio de bits DRAM/NAND
- Beneficio operativo y margen EBIT
- Guía para el cuarto trimestre y perspectiva anual
- Declaraciones sobre retribución de capital (dividendo especial o recompra)
Consejos de operación: Si los resultados superan expectativas y la guía es positiva, considerar oportunidades tras una corrección; si los datos cumplen o son débiles, prestar atención al riesgo de volatilidad a corto plazo y evitar comprar en máximos. Ajustar la posición y stop-loss según la tolerancia de riesgo personal.
Descargo de responsabilidad: El contenido anterior es solo para referencia y no constituye una recomendación de inversión.
Disclaimer: The content of this article solely reflects the author's opinion and does not represent the platform in any capacity. This article is not intended to serve as a reference for making investment decisions.
You may also like
Los resultados del tercer trimestre de Verizon (VZ.US) fueron mixtos, y la empresa alcanzó un acuerdo de infraestructura de IA con Amazon AWS por más de 2 mil millones de dólares.
Verizon (VZ.US) publicó el informe financiero del tercer trimestre de 2026.
AST SpaceMobile (ASTS.US) planea expandir su espectro, pero una relación precio/ventas de 140 veces ha sido criticada por veteranos de Wall Street
AST SpaceMobile (ASTS.US) está expandiendo activamente su espectro para fortalecer su capacidad de banda ancha satelital, pero el mercado no responde favorablemente.
Índice de expectativas IFO de Alemania en octubre sube por sexta vez consecutiva a 91,6: la recuperación económica continúa, pero la brecha estructural aún no se ha cerrado.
El índice de expectativas empresariales del Instituto de Investigación Económica Ifo de Alemania registró inesperadamente un aumento por sexto mes consecutivo en octubre, pasando de 90.4 en septiembre a 91.6, mientras que los economistas encuestados por el mercado esperaban una ligera caída hasta 90.

Crypto prices
More


