
¿La deuda estadounidense ya ha tocado fondo? Jefe de la mesa de operaciones de Goldman Sachs: Los bonos a largo plazo “siguen estando completamente ignorados”

El mercado de bonos del Tesoro de Estados Unidos está enfrentando una multiplicidad de presiones. Los rendimientos de los bonos de largo plazo continúan aumentando, la demanda de compra sigue sin materializarse y la divergencia entre bonos y acciones es cada vez más notable.
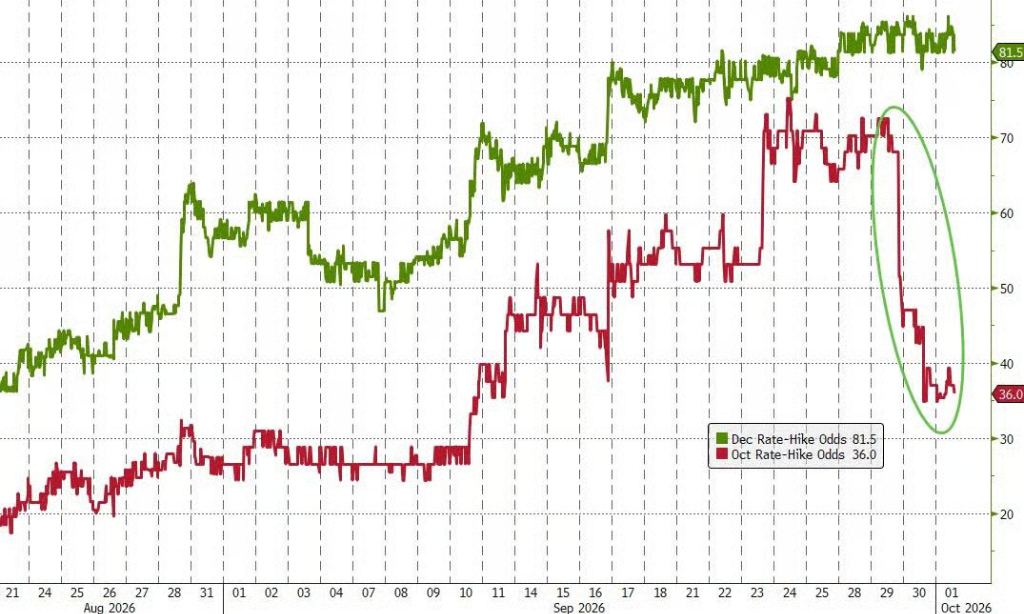
Rich Privorotsky, jefe de mesa de operaciones de Goldman Sachs, afirmó abiertamente que los bonos del Tesoro estadounidense de largo plazo "siguen completamente ignorados". Aunque el último dato del PCE fue menor de lo esperado, reduciendo ligeramente la probabilidad de una subida de tasas en octubre, esto apenas ha tenido impacto real en la evolución de los rendimientos de los bonos de largo plazo: las expectativas de subida de tasas a corto plazo ya se han descontado en su mayor parte y la verdadera presión actual permanece concentrada en el extremo lejano de la curva de rendimientos.
Al mismo tiempo, la volatilidad esperada de los bonos del Tesoro de largo plazo también se ha desacoplado visiblemente de la ansiedad del mercado de tasas de corto plazo, resumió Privorotsky: "Es una situación que urge calmar".
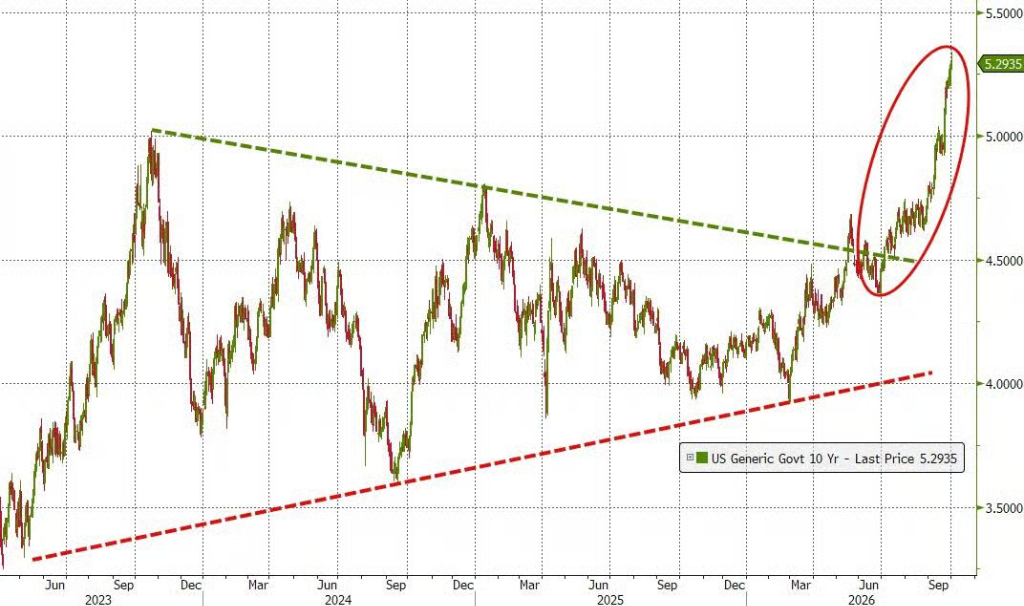
El rápido ascenso de los rendimientos también está activando múltiples señales de advertencia basadas en datos históricos. Florian Roger, de BNP Paribas CIB, señala que consideran el 5,5% como el punto crítico en el que el rendimiento de los bonos a 10 años empieza a ejercer presión sustancial sobre el mercado de acciones: "Estamos muy cerca; cuando eso suceda, las valoraciones bursátiles comenzarán a parecer demasiado elevadas".
El estratega macro de Bloomberg, Simon White, advierte que los inversionistas no deben dejarse engañar por aparentes bajas valoraciones: considerando la historia de los bonos del Tesoro, los rendimientos podrían no haber tocado fondo aún.
Falta de compradores en bonos del Tesoro a largo plazo, el rebote del mercado aún no ha llegado
La rentabilidad de los bonos del Tesoro a 10 años ha subido al 5,34%, pero este nivel todavía no ha desencadenado compras evidentes. Aunque por varias métricas los bonos del Tesoro ya presentan cierta atracción en términos de valoración, el sentimiento dominante en el mercado sigue siendo de cautela.
El análisis de Simon White muestra que, al comparar el rendimiento del bono del Tesoro a 10 años con la media del PIB nominal de Estados Unidos y el bono alemán a 10 años, excluyendo los períodos excepcionales de la pandemia y la crisis financiera global, ambos movimientos históricos están altamente alineados, pero actualmente el rendimiento del bono del Tesoro estadounidense está claramente por encima de esta media.
Asimismo, el rendimiento a 10 años supera en más de 60 puntos básicos el valor justo estimado mediante un modelo basado en el ritmo de subida de tasas de los bancos centrales globales, la curva de rendimientos, los precios del petróleo y las tasas de política monetaria. Sin embargo, ni los capitales extranjeros ni los nacionales han hecho entradas claras.
La comparación relativa entre acciones y bonos transmite señales similares. La prima de riesgo de las acciones, medida por la diferencia entre el rendimiento por acción de los últimos 12 meses y el rendimiento de los bonos del Tesoro a 10 años, ha caído a su nivel más bajo en más de 20 años, lo que significa que la atractividad de las acciones frente a los bonos está en mínimos históricos. Incluso usando utilidades futuras, este indicador se acerca al mínimo histórico estimado para 2025.
White señala que, después de ajustar por la prima de plazo, los rendimientos ajustados pueden ofrecer una comparación más justa; bajo esta métrica, los bonos del Tesoro siguen siendo algo atractivos, pero la ventaja se ha reducido.
La reversión a la media histórica indica que aún no hay condiciones de sobreventa
Aunque los indicadores de valoración anteriores apuntan a una infravaloración relativa de los bonos del Tesoro, otro marco analítico más sencillo usado por White —la reversión a la media histórica del rendimiento total anual de los bonos del Tesoro— arroja señales más prudentes.
Este modelo muestra que el rendimiento anual de los bonos del Tesoro fluctúa a largo plazo alrededor de su media, y en las fases bajistas suele haber una sobre-reacción a la baja. Actualmente, el retorno anual de los bonos ha caído hasta su media de tendencia, pero los datos históricos indican que esto no significa necesariamente que el fondo ya haya sido alcanzado. Basado en más de 50 años de datos, cuando el rendimiento de los últimos seis meses sigue cayendo y retorna a la media, en aproximadamente tres cuartas partes de los casos los retornos continuaron bajando en los tres meses siguientes.
La evolución de los rendimientos reales también respalda este juicio. El aumento actual en los rendimientos nominales está impulsado principalmente por los rendimientos reales, mientras que la tasa de equilibrio de inflación ha sido moderada. El indicador adelantado de los rendimientos reales a 10 años construido por White, que considera liquidez excedente, el ritmo de subida de tasas de los bancos centrales globales y la tasa de política de la Federal Reserve, indica que los rendimientos reales aún tienen margen para seguir subiendo. Este indicador suele adelantar el ciclo de los rendimientos reales en tres a cuatro meses.
Las presiones fiscales y los riesgos de liquidez no se deben ignorar
Los posibles compradores todavía deben enfrentarse a la grave situación fiscal de Estados Unidos antes de entrar al mercado.
Entre los principales mercados emergentes y economías desarrolladas, el déficit fiscal de EE. UU. como porcentaje del PIB está entre los más altos del mundo, solo por detrás de Brasil, Polonia, Hungría y Colombia. Si se excluyen los pagos de intereses, el déficit fiscal estructural de EE. UU. también ocupa el primer lugar mundial, empatado con el Reino Unido, una presión fiscal imposible de ignorar.
A medida que los rendimientos siguen subiendo, el riesgo de mercado puede intensificarse a sí mismo. El aumento de los rendimientos eleva la volatilidad, lo que afecta los requisitos de margen y los límites de exposiciones a riesgo de los bonos del Tesoro, y los aumentos históricos en volatilidad suelen ir acompañados de un deterioro de la liquidez en el mercado de bonos.
White también señala que, cuando el rendimiento a 10 años se mantiene de forma sostenida entre el 5,25% y el 5,50% o por encima, la correlación entre bonos del Tesoro y acciones generalmente se vuelve positiva de manera duradera en la historia, debilitando aún más la demanda de los bonos del Tesoro como instrumento de cobertura en las carteras de inversión.
Aumentan las expectativas de intervención gubernamental, pero esto difícilmente será motivo para comprar
Ante tantas presiones, las expectativas de intervención política del mercado también van en aumento. Según se informa, el Departamento del Tesoro de EE. UU. ha contratado esta semana a David Zervos, jefe de estrategia de mercados de Jefferies, como asesor; esta medida no parece casual. Zervos comentó en una entrevista que el Tesoro está recuperando la iniciativa en la gestión del plazo de la deuda y enfatizó que "es necesario vigilar de cerca cómo avanza este proceso".
No obstante, White advierte que aunque la expectativa de intervención gubernamental incrementa el riesgo de posiciones cortas, no es suficiente como argumento convincente para comprar. Si el mercado desarrolla la expectativa de un "rescate" gubernamental, podría quedar atrapado en un dilema donde ni se puede estar cómodamente corto ni largo, por lo que los inversores deben mantener la cautela.
La contradicción central del mercado de bonos del Tesoro actualmente es: las valoraciones han mejorado, pero las restricciones técnicas, fiscales y de liquidez aún no se han disipado; queda por confirmar si los rendimientos están realmente cerca de su fondo.
Disclaimer: The content of this article solely reflects the author's opinion and does not represent the platform in any capacity. This article is not intended to serve as a reference for making investment decisions.
You may also like

¿Por qué la crisis inmobiliaria no ha provocado una depreciación del tipo de cambio?
¡Los agentes de IA impulsan la segunda curva de crecimiento en computación en la nube! Los grandes bancos de Wall Street analizan la ola de expansión del IaaS y la reevaluación del valor del PaaS. ¿Quién se lleva el dinero real del furor por los Token?
Ante el rápido ascenso de nuevas fuerzas en la computación en la nube como CoreWeave, Bernstein otorga su calificación más positiva de "superar al mercado" a los potenciales ganadores de IaaS/PaaS en el ámbito de la computación en la nube para IA, tales como Microsoft (MSFT.US), Oracle (ORCL.US) y MongoDB (MDB.US).
¡Wall Street está a punto de no dormir! Cuenta regresiva para el modo de negociación "23/5" en el mercado de valores estadounidense, ¿podrán los flujos de capital global fortalecer el camino hacia un mercado alcista prolongado?
A partir del 6 de diciembre, las bolsas de valores estadounidenses añadirán un periodo de negociación nocturna desde las 9 p.m. hasta las 4 a.m. hora de Nueva York, además de los horarios normales y las sesiones previas y posteriores al mercado. Esta ampliación tiene como objetivo aprovechar la creciente demanda de inversores extranjeros y competir con el mercado de las criptomonedas y los mercados de predicciones, ya que el volumen de operaciones nocturnas ha aumentado un 358% en comparación con el año pasado.
Crypto prices
More


