
La institución reduce la previsión del precio medio del oro a corto plazo y afirma que volverá a los 5000 dólares en el segundo trimestre del próximo año.

Portal Huitong, 29 de septiembre—— Las tensiones en Oriente Medio impulsan los precios del petróleo y el rendimiento de los bonos del Tesoro de EE. UU., mientras que el oro y la plata sufren fuertes caídas, perforando ambos soportes clave. BMO ha rebajado sus previsiones de precios a corto plazo para el oro y la plata, pero ha elevado significativamente los precios de referencia a largo plazo, considerando que factores estructurales como la depreciación monetaria y las compras de oro por parte de grandes países asiáticos están debilitando el impacto del rendimiento real sobre el precio del oro. La plata, afectada por tecnologías que reducen su uso en la industria fotovoltaica, experimenta una disminución de la demanda industrial y se espera que su desempeño sea inferior al del oro durante un tiempo.
La situación tensa en Oriente Medio ha impulsado los precios del petróleo, reacelerando las preocupaciones inflacionarias del mercado y haciendo que las expectativas de subidas de tipos sean más agresivas, lo que ha puesto presión sobre los mercados de metales preciosos. El rendimiento del bono del Tesoro estadounidense a 10 años superó el 5,20%, alcanzando su nivel más alto en 20 años, y tanto el oro como la plata han caído por debajo de soportes clave. El aumento de los rendimientos de los bonos eleva el coste de oportunidad de mantener metales preciosos sin rendimiento, debilitando la demanda de inversión en estos.
A pesar de los factores negativos a corto plazo, BMO Capital Markets publicó su pronóstico actualizado para el cuarto trimestre,
Revisión a la baja del precio medio a corto plazo para el oro, importante aumento del objetivo a largo plazo
Al entrar en el último trimestre de 2026, los analistas de materias primas de BMO han reducido la previsión de precio del oro a tres meses, aunque su perspectiva a largo plazo se ha tornado significativamente más optimista. El lunes (28 de septiembre), el banco publicó su previsión actualizada para el cuarto trimestre, previendo que el precio medio del oro sea de aproximadamente 4.650 dólares por onza, un 2% menos que los 4.750 dólares que había proyectado anteriormente. La entidad ajustó el calendario,
El mayor cambio en esta previsión radica en la valoración a largo plazo: este banco canadiense ha elevado su precio medio de largo plazo para el oro a 4.000 dólares por onza, un 29% más que su objetivo anterior de 3.100 dólares. Los analistas señalan que, aunque el rendimiento de los Treasury Inflation-Protected Securities (TIPS) estadounidenses se ha disparado y varios bancos centrales han iniciado ciclos de subidas de tipos, este ajuste de pronóstico puede parecer contrario a la lógica. Pero
Dos lógicas enfrentadas dominan el precio del oro, que se desvincula gradualmente del rendimiento real
BMO analiza que, a pesar de rebajar su previsión a corto plazo, durante el resto de 2026 el oro sigue presentando un riesgo asimétrico al alza.
Según los analistas, el oro mantiene una posición prioritaria en las estrategias de asignación de activos; a medida que los metales preciosos se desvinculan gradualmente del rendimiento real, la depreciación monetaria y la desdolarización se convierten en motores más importantes, permitiendo que el precio del oro avance de manera ordenada y pausada. La evolución del precio del oro hacia finales de año dependerá de la fuerza relativa de dos lógicas: por un lado, la "operación de depreciación monetaria" (subida de tipos, aumento de la prima por plazo, que refleja inquietudes por la sostenibilidad fiscal y favorece al oro); y por otro, la "operación de coste de oportunidad" tradicional (subida de tipos reprimiendo el precio del oro), actuando ambos en direcciones opuestas.
Los analistas consideran que la retórica hawkish de la Fed ha restaurado temporalmente la credibilidad de la política y, hasta cierto punto, ha estabilizado la prima por plazo, pero el temor a la depreciación monetaria podría resurgir con facilidad. A menos que los precios del petróleo repunten fuertemente, los riesgos para el precio del oro siguen estando sesgados al alza, y mantienen la previsión media de 4.650 dólares para el cuarto trimestre.
La plata bajo presión a corto plazo; la tecnología fotovoltaica reduce su demanda y cambia la dinámica de oferta/demanda a largo plazo
La plata enfrenta vientos en contra similares a corto plazo que el oro. Aunque existe una alta incertidumbre en el corto plazo, BMO considera que la subida del oro impulsará el precio de la plata. Para el cuarto trimestre, BMO pronostica que el precio medio de la plata en los próximos tres meses será de unos 67,40 dólares la onza, por debajo de los 71,40 dólares previstos anteriormente. La entidad prevé una desaceleración en el ritmo de subida de la plata a principios del próximo año, con un precio medio de 69,30 dólares en el primer trimestre, inferior al anterior de 73,50 dólares.
Los analistas mencionan que, en el ámbito de la plata, las tecnologías de ahorro de plata se están implementando más rápidamente de lo esperado, el crecimiento de la capacidad instalada fotovoltaica se está desacelerando, el equilibrio oferta/demanda industrial se está relajando, y en los próximos trimestres es probable que la plata muestre un rendimiento inferior al del oro. A largo plazo, BMO elevó su previsión del precio medio de la plata a largo plazo a 47 dólares por onza, un 31% más que los 36 dólares proyectados anteriormente. El principal motor del precio de la plata a finales de año sigue siendo la demanda industrial del sector fotovoltaico.
Hasta 2025, el consenso de la industria fotovoltaica era que el beneficio de las tecnologías para reducir el uso de plata ya se había agotado; sin embargo, el repunte de la plata de enero pasado por encima de los 120 dólares la onza refutó ese planteamiento. Varias empresas fotovoltaicas chinas han lanzado iniciativas para reducir el uso de plata: mediante el empleo de mallas de metalización más finas, diminución del consumo de pasta de plata, aumento de la proporción de cobre en la sustitución, desarrollo de pasta de cobre plateado, etc. Estas tecnologías se están asentando ahora, lo que ha llevado al mercado a reajustar considerablemente a la baja las previsiones de consumo unitario de plata a largo plazo.
Conclusión
En síntesis, el conflicto en Oriente Medio y el repunte de los rendimientos de los bonos estadounidenses de largo plazo han provocado una fuerte corrección a corto plazo del oro y la plata, rompiendo soportes clave. BMO ha rebajado sus previsiones de precios para el cuarto trimestre de oro y plata, pero ha elevado significativamente las referencias a largo plazo, debido principalmente al desequilibrio fiscal, la depreciación monetaria y la persistente demanda de oro de los países asiáticos, factores que están debilitando la capacidad del rendimiento real para limitar el precio del oro. En cuanto a la plata, la continua adopción de tecnologías de ahorro en el sector fotovoltaico reduce la flexibilidad de la demanda industrial, haciendo probable que la plata se quede rezagada respecto al oro durante algún tiempo.
El foco de atención de la evolución futura residirá en si la prima por plazo de los bonos estadounidenses vuelve a aumentar y en la velocidad de implantación de las tecnologías de ahorro de plata en el sector fotovoltaico. Los inversores deberán seguir de cerca el rendimiento de los bonos del Tesoro de EE. UU., la demanda de oro físico de los grandes países asiáticos y los avances tecnológicos en la industria fotovoltaica.
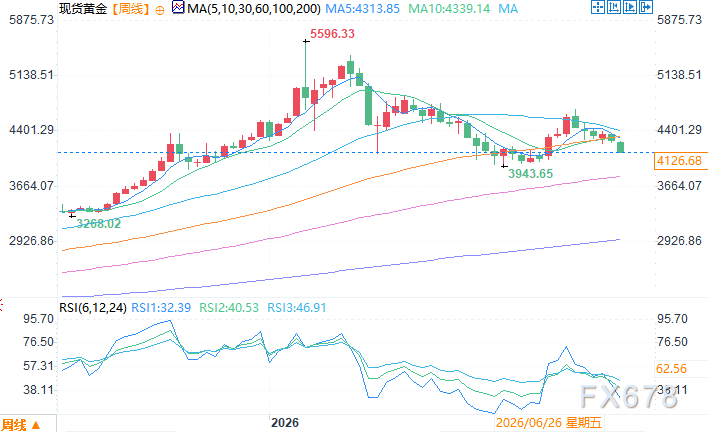
Gráfico semanal del oro al contado Fuente: EasyHuitong
Zona horaria GMT+8, 29 de septiembre, 13:08. Oro al contado cotizando a 4.128,68 dólares por onza.
Disclaimer: The content of this article solely reflects the author's opinion and does not represent the platform in any capacity. This article is not intended to serve as a reference for making investment decisions.
You may also like

El “gran vendedor en corto” Burry vuelve a apuntar contra Nvidia (NVDA.US): critica a Jensen Huang como el CEO de Palantir, Karp, y pone en duda la recompra de acciones de 150 mil millones de dólares.
Michael Burry, un conocido escéptico del auge de la infraestructura de IA impulsada por Nvidia (NVDA.US) y el sector en general, volvió a criticar al fabricante de chips, comparando a su CEO Jensen Huang con Alex Karp, CEO de Palantir.
 VIPEstrategia semanal VOO

VIPEstrategia semanal XOM
Crypto prices
More


