
El aumento de la segmentación del consumo, ¿Costco sigue “manteniéndose firme”?

El rey global del comercio minorista con descuentos—Costco, tras el cierre del mercado estadounidense el 24 de septiembre, publicó el informe financiero del cuarto trimestre del año fiscal 2026 (16 semanas) finalizado el 30 de agosto. En términos generales, los resultados siguen siendo muy sólidos, con ingresos y beneficios ligeramente superiores a las expectativas. Además, la empresa devolvió a los socios la mayor parte de los reembolsos de aranceles recibidos durante este trimestre en forma de bajadas de precios, cumpliendo así su compromiso de "no lucrarse con los reembolsos de aranceles". Específicamente:
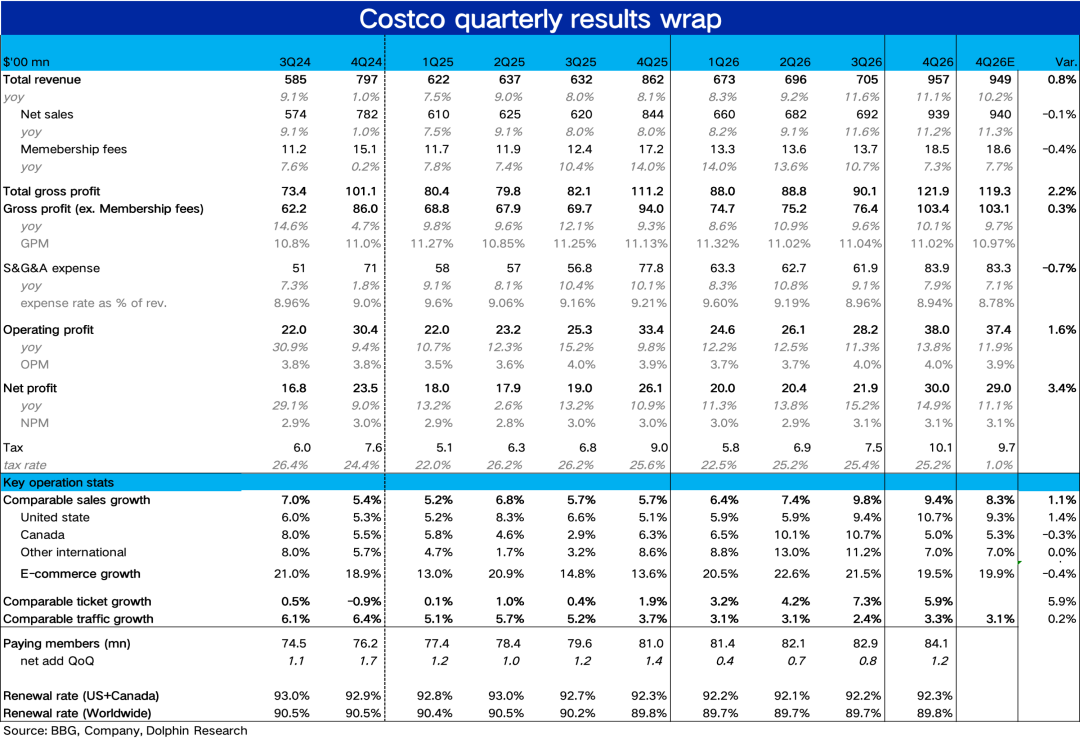
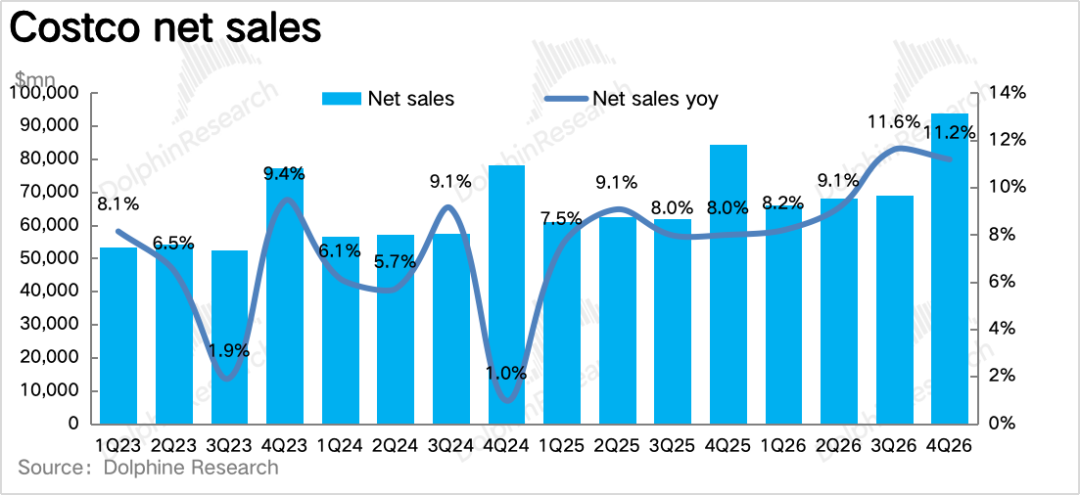
1. Reembolso de aranceles recibido, resultados generales sólidos. En cuanto a ingresos, los ingresos totales del trimestre alcanzaron los 95.700 millones de dólares, un aumento interanual del 11,1%, manteniendo el crecimiento de dos dígitos por segundo trimestre consecutivo (ligeramente superior a la expectativa de mercado de 94.900 millones).
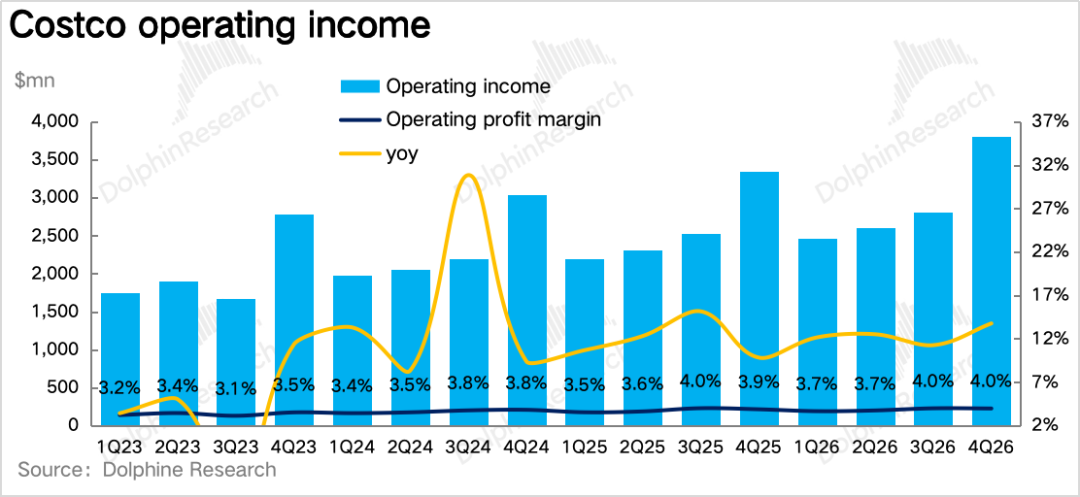
El beneficio operativo fue de 3.800 millones de dólares, un aumento del 13,8% interanual, incluyendo una ganancia neta puntual de 90 millones derivada del reembolso de aranceles. Excluyendo esto, el beneficio operativo aumentó aproximadamente un 11% y el margen de beneficio operativo se mantuvo prácticamente estable respecto al año anterior, sin señales de estancamiento de la rentabilidad pese al aumento de los ingresos, igual que el trimestre anterior. En general, el desempeño fue positivo.
2. El crecimiento en tiendas comparables sigue siendo impulsado por el precio, pero el tráfico de clientes muestra recuperación. En cuanto al indicador operativo clave, las ventas en tiendas comparables aumentaron un 9,4% interanual este trimestre, con una ligera desaceleración frente al trimestre previo; excluyendo gasolina y tipos de cambio, el crecimiento fue del 6,7%, de los cuales unos 3 puntos provienen del aumento del precio de la gasolina.
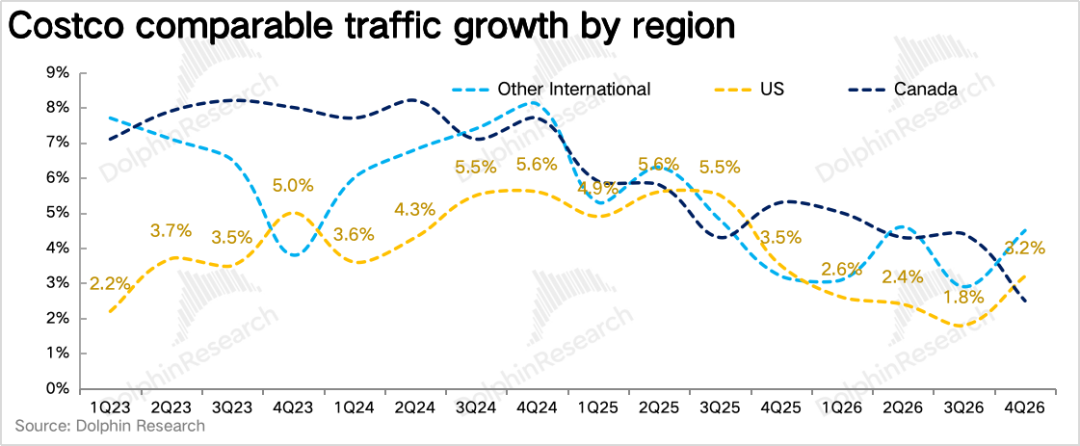
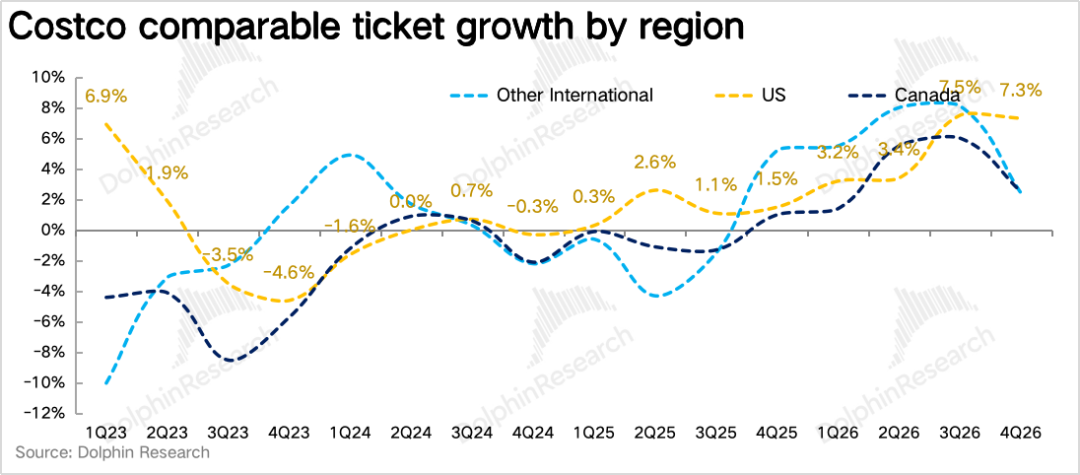
Analizando el tráfico y el ticket medio, el tráfico de clientes en tiendas comparables creció un 3,3% interanual este trimestre, un repunte considerable frente al 2,4% del trimestre anterior, siendo la primera aceleración en cinco trimestres; el ticket medio (excluyendo gasolina y divisas) subió un 3,3%, ligeramente inferior al trimestre anterior. La recuperación del tráfico, en opinión de Dolphin, se debe en parte al efecto tractor de las estaciones de servicio impulsadas por los altos precios de gasolina (el volumen de gasolina vendida alcanzó un récord histórico este trimestre), pero incluso así, la reversión y recuperación del tráfico sigue siendo la señal más positiva de este informe financiero.
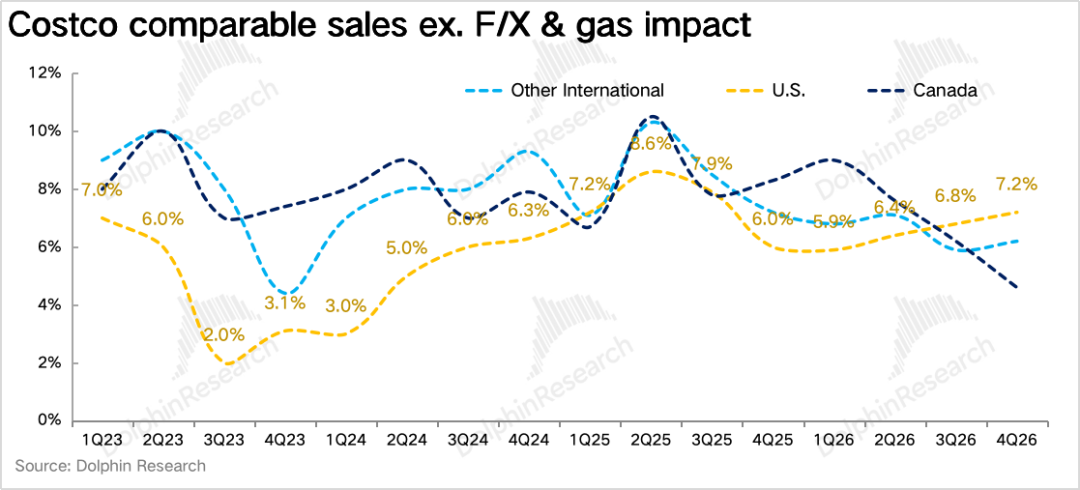
3. Estados Unidos sigue siendo el más sólido, Canadá lastrado por negociaciones comerciales. Por regiones, excluyendo el impacto de los tipos de cambio y los precios de la gasolina, el crecimiento en tiendas comparables de Estados Unidos fue del 7,2%, acelerándose desde el 6,8% del trimestre anterior y manteniéndose como el mercado más fuerte (tráfico +3,2%, una gran mejoría respecto al 1,8% del trimestre anterior; ticket medio (sin gasolina ni divisas) +3,9%).
El crecimiento comparable en Canadá fue del 4,6%, desacelerándose notablemente frente al 6,2% del trimestre anterior, probablemente afectado por las tensas negociaciones comerciales entre Canadá y EE. UU. en agosto. En otros mercados internacionales, el crecimiento fue del 6,2%, ligeramente superior al 5,9% del trimestre previo.
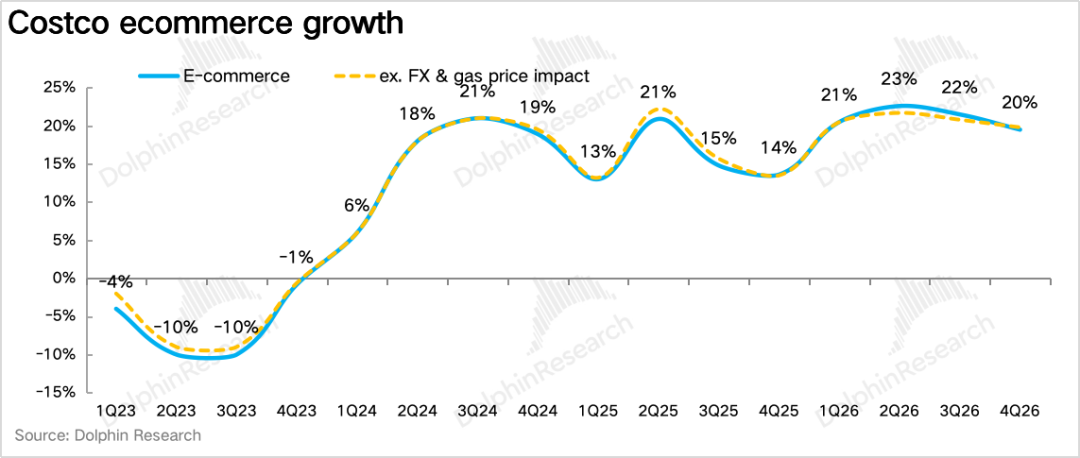
4. El crecimiento online se ralentiza, pero sigue superando con creces el canal físico. Las ventas de comercio electrónico de Costco crecieron un 19,5% interanual este trimestre (19,8% excluyendo divisas), una ligera desaceleración respecto al 21% del trimestre anterior, mientras el tráfico de la web y la app creció un 30%.
Es destacable que, este trimestre, la empresa amplió las entregas inmediatas de Uber Eats de 17 estados a todo Estados Unidos y DoorDash también se implantó a nivel nacional; la dirección asegura que la mayor parte de las ventas a través de terceros son incrementales y tienen escaso impacto en el negocio tradicional de alimentación en tienda, además de atraer a una clientela mucho más joven. Vale la pena seguir de cerca el impacto incremental que puede aportar esta expansión de canal.
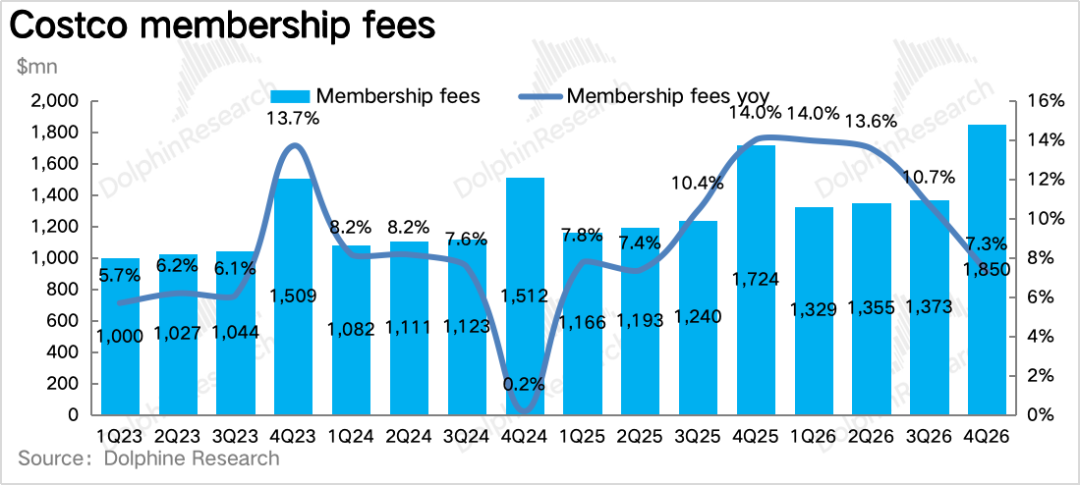
5. Fin de los beneficios del aumento de precio, mejora de la penetración de socios: los ingresos por cuotas de socios fueron de 1.850 millones de dólares, un aumento interanual del 7,3% (7,7% excluyendo divisas), con una desaceleración frente al 10,7% del trimestre anterior (éste es el último trimestre con contribución por subidas de precios, y esa aportación ya es menor a un punto).
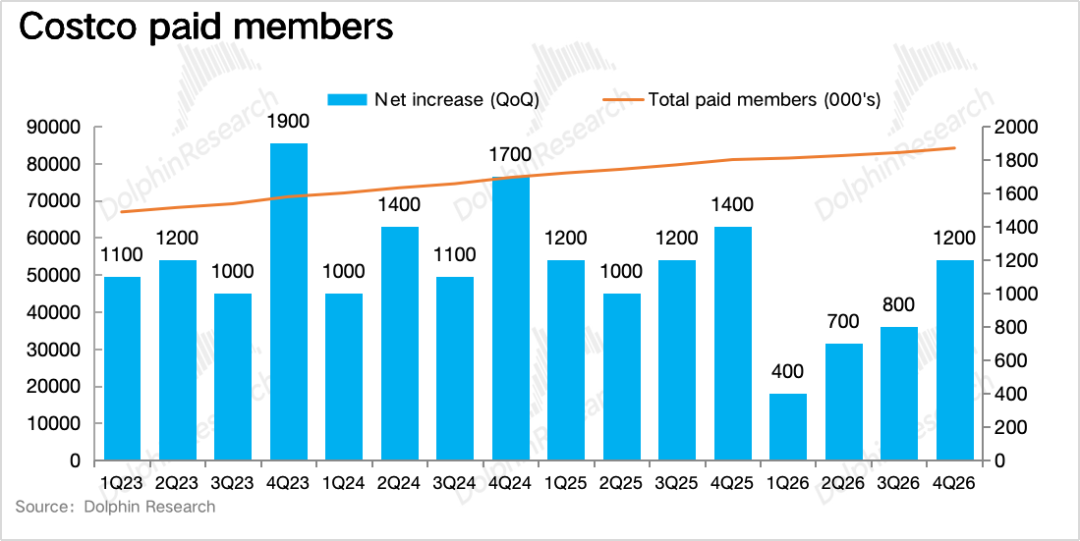
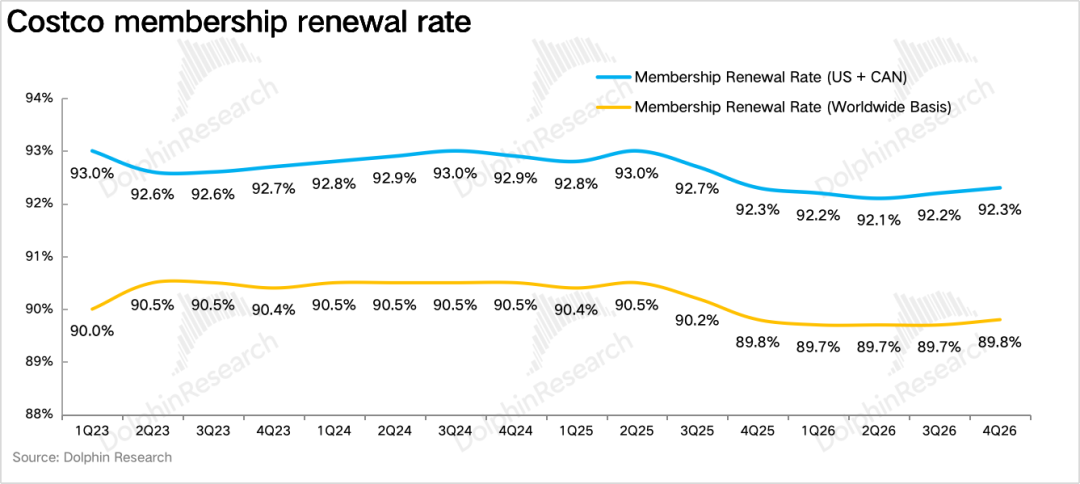
Entre los indicadores de base, los socios de pago aumentaron en unos 1,2 millones respecto al trimestre anterior, alcanzando los 84,1 millones, una recuperación clara frente a los 800 mil del trimestre previo (los socios ejecutivos llegaron a 42,3 millones, una penetración del 75,6%, nuevo récord). Además, la tasa de renovación mundial y en Norteamérica mejoró ligeramente por segundo trimestre consecutivo, mostrando un desempeño sólido.
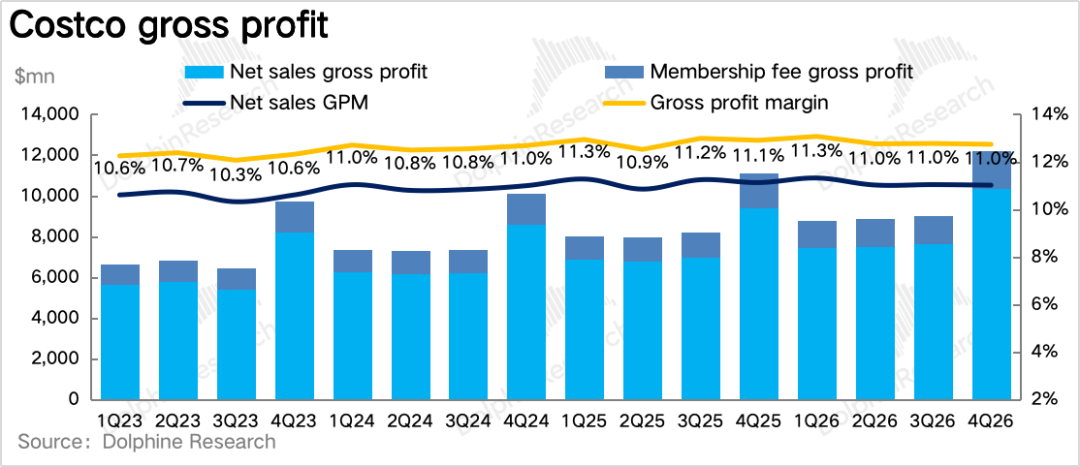
6. Bajadas de precio por reembolso presionan ligeramente el margen bruto, pero el margen de beneficio se mantiene: Debido a la devolución del reembolso arancelario en forma de bajadas de precios, el margen bruto de Costco fue del 11% este trimestre, una caída interanual de 11 puntos básicos. No obstante, descontando reembolsos y devoluciones, el margen bruto de la mercancía principal mejoró 18 puntos básicos, con mejoras en frescos, no alimentarios y alimentación.
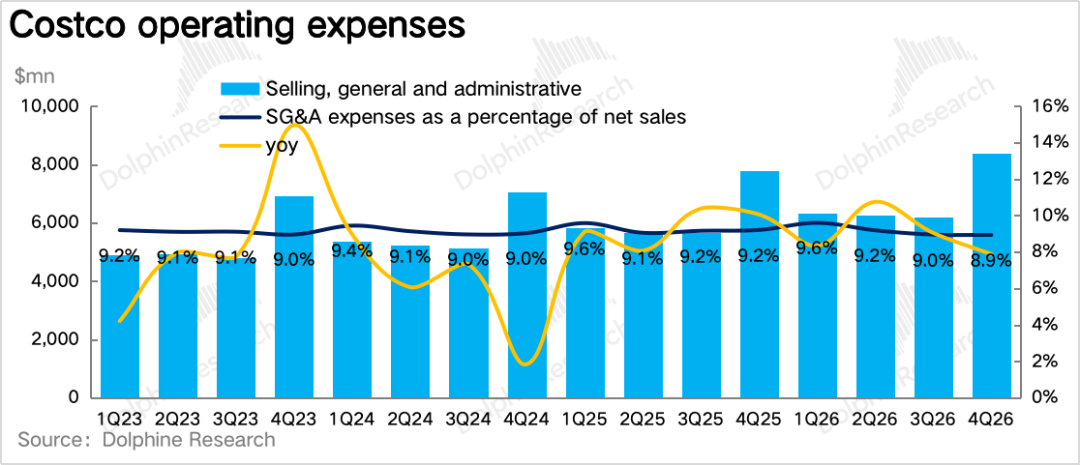
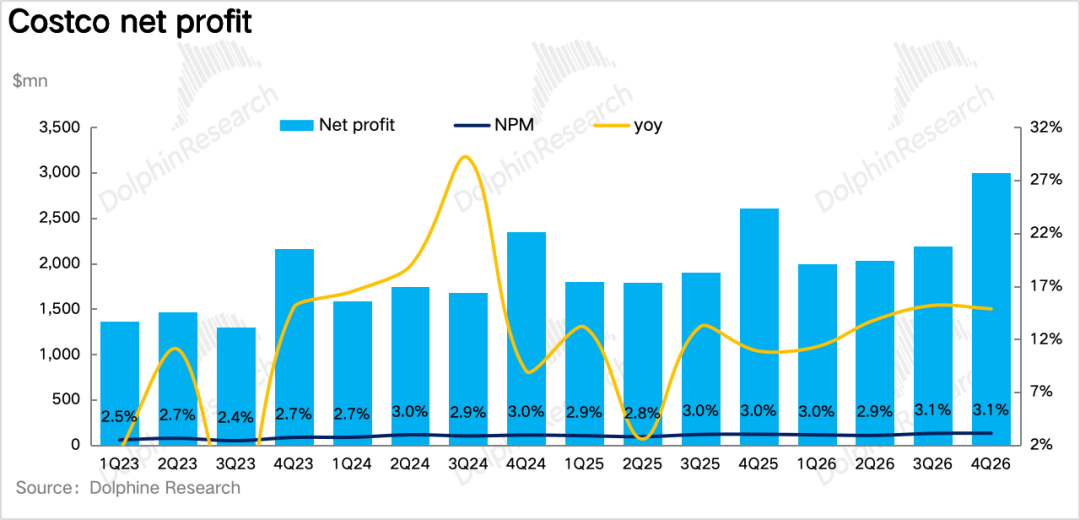
La tasa de gastos operativos se redujo en 27 puntos básicos interanual, aunque descontando el efecto dilutivo del aumento de gasolina, sólo se estrechó 2 puntos básicos, lo que muestra que el margen para recortar costes es cada vez menor. Finalmente, el margen operativo mejoró 9 puntos básicos, manteniéndose estable sin los ingresos netos del reembolso, mientras que el beneficio neto fue de 3.000 millones de dólares, un aumento interanual del 14,9%.
Opinión de Dolphin Research:
Como se ve arriba, los resultados de Costco siguen siendo muy sólidos: el alza del precio de la gasolina impulsó el crecimiento nominal, la mayor parte del reembolso no fue a beneficio, la tasa de membresía y renovación se recuperó y el margen bruto de los productos principales mejoró descontando factores no recurrentes.
Comparando los informes de Costco y Walmart, las ventas comparables descartando gasolina y divisas de Costco se han mantenido durante un año entre el 6% y el 7%, mientras que en Walmart en EE. UU. cayó directamente del 4,6% del año pasado al 2,6%, ampliando la brecha de 2-3 a casi 5 puntos. Además, los directivos de Walmart afirman que “el crecimiento de cuota lo impulsan los hogares de altos ingresos”, lo cual significa que su base, los clientes de ingresos medios y bajos, está contribuyendo mucho menos.
En cambio, en Costco crecen de forma simultánea el tráfico, el ticket y las categorías discretionary, siendo los no alimentarios la categoría más fuerte, lo que indica que el consumo del grupo de ingresos medio-alto sigue expandiéndose, incluso en productos de alto precio. La conclusión es clara: la polarización del consumo en EE. UU. sigue acentuándose: los ingresos medio-altos siguen consumiendo normalmente, mientras más bajo el segmento, más cautelosos.
En cuanto al futuro de Costco, Dolphin considera clave observar si la recuperación del tráfico se mantiene en trimestres sin el arrastre de los precios de la gasolina (Costco ofrece la gasolina más barata de EE. UU., normalmente varios centavos por debajo de las estaciones cercanas).
Por otro lado, los dos tercios restantes del reembolso arancelario se recibirán durante la primera mitad del FY27 y la empresa ha señalado que seguirá trasladando la mayor parte a los socios, lo que también significa que el margen bruto de los productos principales estará presionado por las bajadas de precios durante la primera mitad del FY27 y lo más probable es que el margen bruto en el balance siga descendiendo ligeramente.
A continuación, el análisis en detalle
I. La aceleración del tráfico es la señal más positiva
1. El crecimiento comparable sigue impulsado por precio, pero el tráfico aumenta
En el indicador clave, las ventas comparables globales crecieron un 9,4% interanual este trimestre, manteniéndose en números altos durante dos trimestres. Sin embargo, excluyendo gasolina y divisas, el crecimiento fue solo del 6,7%, igual que el 6,6% del trimestre anterior. De la diferencia de 3 puntos en el ritmo de crecimiento, todo provino del aumento de la gasolina (ventas récord) mientras que las divisas restaron apenas 0,3 puntos.
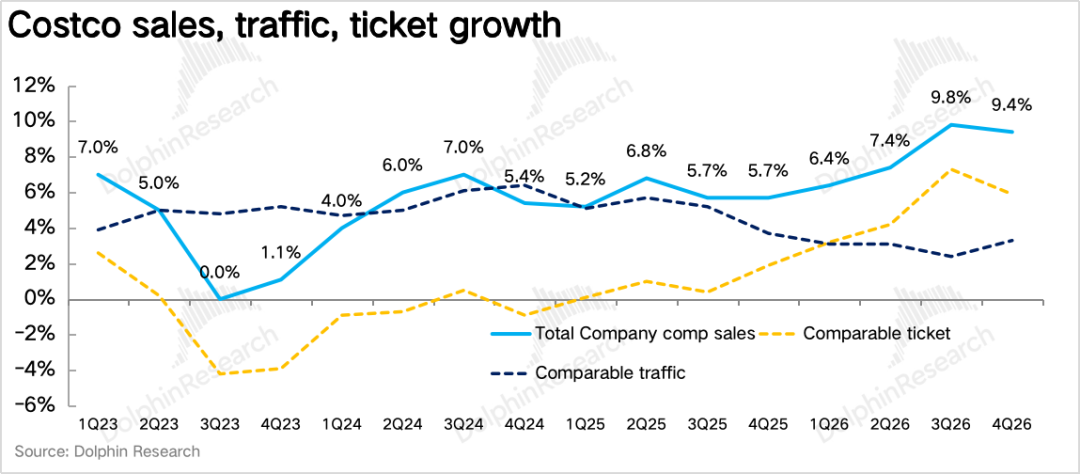
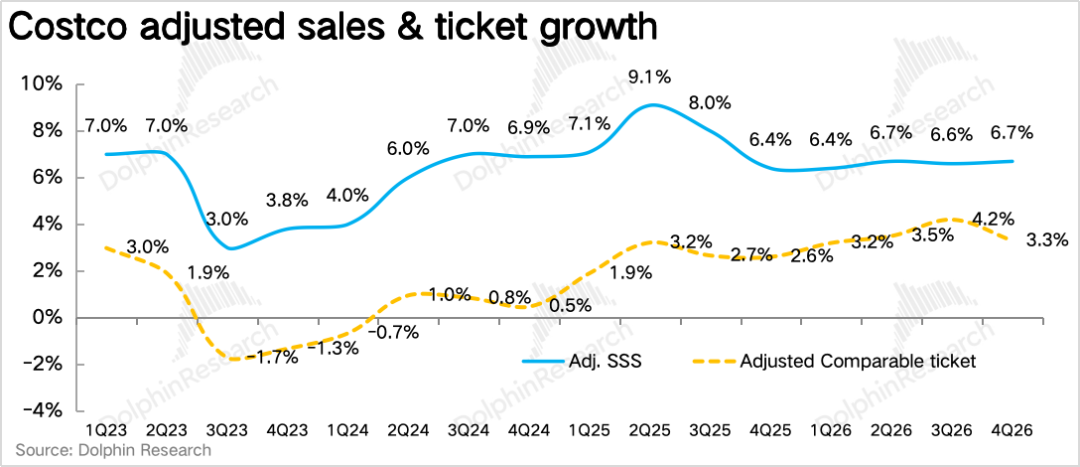
En la descomposición por tráfico y ticket, las tiendas comparables a nivel mundial incrementaron un 3,3% el tráfico, acelerando claramente frente al 2,4% del trimestre previo, la primera aceleración en cinco trimestres. El ticket medio (incluyendo gasolina y divisas) aumentó un 5,9%, mientras que excluyendo estos factores subió un 3,3%, un ritmo menor al trimestre anterior. Dolphin opina que, aunque el tráfico del cuarto trimestre fue impulsado por la gasolina, la frecuencia de visita de la clase media estadounidense a Costco al menos no ha seguido empeorando, lo cual es la señal más positiva de este informe.
Por categorías, los no alimentarios fueron la estrella de este trimestre, con protagonismo en joyería de oro, artículos para el hogar, pequeños electrodomésticos y salud/belleza. Los frescos crecieron a media cifra (pastelería propia aumentó más del 100%, tanto carne de bajo coste – pollo, carne picada – como la de alta gama – Prime, wagyu – crecieron); los abarrotes subieron bajo-medianamente, con especial foco en categorías saludables como alto contenido proteico y alta fibra.
Además, la inflación general mantuvo cifras bajas, la inflación en no alimentarios creció por microchips y productos derivados del petróleo, mientras que en alimentación la inflación en carne de vacuno fue compensada por la deflación en huevos y lácteos.
2. EE. UU. es el más sólido, mercados internacionales siguen incrementando penetración
Por regiones, excluyendo el impacto de divisas y precios de gasolina, EE. UU. incrementó un 7,2% las ventas comparables, acelerando desde el 6,8% previo y siendo el mercado más fuerte; Canadá solo aumentó un 4,6% frente al 6,2% anterior, debido principalmente a las tensiones en las negociaciones comerciales de agosto.
Otros mercados internacionales subieron un 6,2%, prácticamente lo mismo que el trimestre prevo, con una composición de tráfico +4,5% y ticket +1,7%, siendo el único de los tres mercados donde domina el impulso del tráfico, principalmente porque tanto la clientela como la densidad de tiendas aún no han alcanzado una penetración plena.
3. El crecimiento online modera su ritmo, reparto inmediato de terceros impulsa nuevo incremento
Las ventas online de Costco subieron un 19,5% interanual este trimestre, con una pequeña ralentización frente al 21% previo, con farmacia, hogar, pequeños electrodomésticos, ferretería y textiles como las categorías online más dinámicas; en farmacia, las ventas crecieron cerca de un 20% y las recetas a doble dígito.
Además, la novedad este trimestre es la plena expansión de la entrega inmediata de terceros: Uber Eats pasó de 17 estados a todo EE. UU., DoorDash llega a nivel nacional y Instacart sigue cubriendo EE. UU. y Canadá, con entregas en menos de 45 minutos en la mayoría de los casos. Durante la conferencia de resultados, la dirección confirmó que estas ventas son mayoritariamente adicionales, con escaso impacto en el negocio de comestibles en tienda y una clientela mucho más joven, lo que Dolphin considera la vía ideal de Costco para conectar con jóvenes manteniendo su modelo de club de almacén.
En resumen, las ventas de mercancía de este trimestre fueron de 93.000 millones de dólares, con una subida del 11,2%, mientras los ingresos totales alcanzaron 95.720 millones, un 11,1% más, superando ligeramente el consenso de mercado.
II. Fin de los beneficios por subidas, repunte de socios y tasa de renovación
En suscripciones, los ingresos por cuotas llegaron a 1.850 millones de dólares, +7,3% interanual (+7,7% excluyendo divisas), desacelerándose respecto al 10,7% del trimestre previo pero superando la expectativa del 6,3%. La dirección confirmó que este es el último trimestre con impacto del aumento de cuotas, y esa aportación es ya inferior a un punto porcentual, confiando más en la penetración de socios ejecutivos y el crecimiento de los básicos.
Entre los indicadores de gestión, los socios de pago crecieron en 1,2 millones secuencialmente hasta los 84,1 millones, aceleración clara frente a los 800 mil del trimestre anterior, con un crecimiento interanual del 3,8%; los socios ejecutivos subieron a 42,3 millones (+9,4% interanual), alcanzando récords tanto en penetración como en la proporción de nuevos socios ejecutivos.
La tasa de renovación global repuntó 0,1 puntos porcentuales hasta el 89,8% y en Norteamérica subió al 92,3%, encadenando dos trimestres de mejora.
III. El traspaso del reembolso de aranceles presiona el margen bruto, pero el margen operativo se mantiene
1. Margen bruto: excluyendo reembolso y gasolina, mejora el margen de los productos principales
El margen minorista este trimestre fue del 11%, cayendo 11 puntos básicos interanual, aunque excluyendo el impacto del alza en la proporción de gasolina (de bajo margen), en realidad subió 20 puntos básicos. El margen bruto de los productos principales cayó 32 puntos básicos interanualmente (excluyendo gasolina sólo -9 bps), debido principalmente a la devolución del reembolso de aranceles en forma de rebajas. Este trimestre Costco recibió 184 millones de dólares (174 millones de reembolso y 10 millones de intereses), lo que significa que la mitad se devolvió ya en el trimestre, con bajadas del 10%-30% en productos Kirkland como nueces, café o pimienta negra.
Sin embargo, descontando el reembolso y las devoluciones, el margen bruto de los productos principales subió 18 puntos básicos. Las mejoras fueron generalizadas en frescos, no alimentarios y abarrotes, apoyadas en la eficiencia de la cadena de suministro y mejores ratios de personal en las áreas de frescos (carne, panadería, comida preparada).
2. Menor margen para recortar costes, pero el margen operativo se mantiene
La tasa de gastos operativos fue del 8,9%, cayendo 27 puntos básicos interanuales, pero excluyendo el efecto dilutivo de la gasolina sólo mejoró 2 bps, lo que refleja un menor espacio para control de costes. El margen operativo mejoró 9 puntos básicos interanual, pero permaneció estable tras descontar el ingreso del reembolso, mientras el beneficio neto ascendió a 3.000 millones, un 14,9% más en comparación anual.
- FIN -
Este artículo cuesta trabajo, ¡dale a “compartir” y apóyame con un poco de energía~!
Disclaimer: The content of this article solely reflects the author's opinion and does not represent the platform in any capacity. This article is not intended to serve as a reference for making investment decisions.
You may also like
Ejecutivo de Dell: "La IA proxy" es diferente esta vez, la escasez de componentes clave (principalmente memoria y HDD) podría durar más de cinco años.
Jeff Clarke, director de operaciones de Dell Technologies, afirmó que la IA delegada está asumiendo más tareas laborales, lo que impulsa continuamente la demanda de computación y almacenamiento y diferencia este ciclo de infraestructura de IA de los ciclos tradicionales de actualización de hardware. Para 2030, se espera que el poder de cálculo de los centros de datos aumente en 200 gigavatios, la generación de tokens de inferencia crezca 87 veces y la demanda de infraestructura siga expandiéndose.
Morgan Stanley apoya Meta (META.US): el ecosistema Muse sigue expandiéndose y las gafas VR podrían convertirse en un nuevo punto de crecimiento en 2027.
Morgan Stanley mantiene la calificación de "sobreponderar" para Meta, con un precio objetivo de 775 dólares, y continúa considerándola como una acción preferida.
Meta (META.US) subió un 36% en septiembre: Muse verifica la estrategia de IA y su capitalización de mercado apunta a 2 billones de dólares.
El precio de las acciones de Meta está a punto de lograr su mejor desempeño mensual desde julio de 2013, faltando solo aproximadamente un 1% de aumento para ingresar al club de empresas con una capitalización de mercado de 2 billones de dólares.
Crypto prices
More


