
¿El mercado ya no confía tanto en los bonos del Tesoro de EE. UU.?

👆Haz clic en el texto azul para seguirnos
Prima por plazo
Actualmente, uno de los riesgos más preocupantes en las acciones estadounidenses es, sin duda, el rendimiento de los bonos del Tesoro de EE. UU. En este periodo, el rendimiento de los bonos a 10 años está totalmente fuera de control, acercándose hoy al 5,16% durante la sesión, y el de los bonos a 30 años ha subido al 5,45%, alcanzando su máximo nivel desde 2004. ¿Pero cuál es la causa fundamental detrás de este aumento de rendimiento? ¿Y cómo afectará esto finalmente al mercado de valores? Hoy, un artículo interno de Bloomberg ofrece un análisis muy valioso sobre el tema; vamos a revisarlo juntos.
Simon White, analista macroeconómico de Bloomberg, considera que las razones detrás del reciente aumento del rendimiento de los bonos del Tesoro estadounidense han comenzado a cambiar. Antes, el aumento se debía principalmente a que el mercado pensaba que la Reserva Federal seguiría subiendo las tasas de interés; White opina que este tipo de aumento es “bueno”, ya que es algo que la propia Fed puede controlar, porque se puede prever hasta dónde subirá y cuándo se detendrá.
Pero ayer, aproximadamente la mitad del aumento en el rendimiento de los bonos a 30 años no provino de expectativas de suba de tasas, sino que fue aporte de la prima por plazo. La prima por plazo es la compensación adicional que los inversores exigen por prestar dinero al gobierno durante varios años. Cuanto mayor es el plazo, mayor es la incertidumbre; como dice el refrán, “noche larga, muchos sueños”, así que los inversores piden un interés extra para compensarlo. Eso es la prima por plazo. Y White señala que, si este repunte de los rendimientos del Tesoro se debe a la prima por plazo, significa que los inversores están comenzando a ver demasiadas incertidumbres a largo plazo y empiezan a desconfiar de mantener bonos del Tesoro durante mucho tiempo. Esa es una situación que la Fed no puede controlar directamente.
Pueden ver en este gráfico: la línea superior es la prima por plazo calculada por el modelo de Bloomberg, la inferior es el rendimiento de los bonos a 30 años. Tras la recompra de bonos del Tesoro a largo plazo por parte del Tesoro en agosto y la subida de tasas de la Fed en septiembre, la prima por plazo cayó, aliviando parte de la presión sobre los rendimientos. Pero tras la publicación del PMI, la prima por plazo giró al alza y el rendimiento a 30 años tocó el máximo desde 2004.
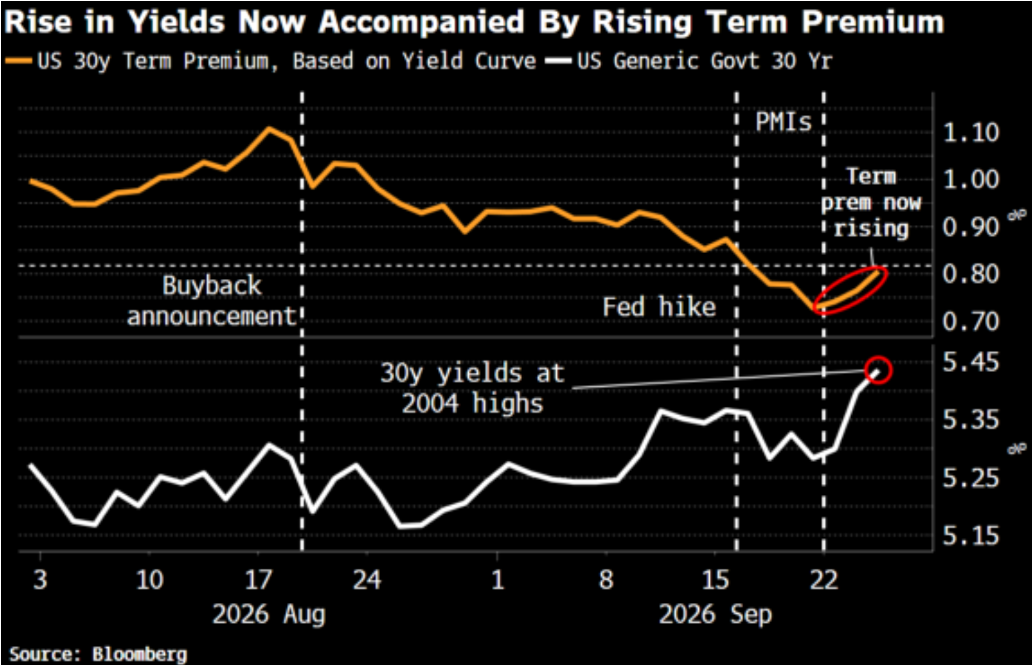
¿Por qué cuanto mejores son los datos del PMI, más peligroso se vuelve el Tesoro estadounidense? White responde: porque unos PMI tan positivos muestran que el gobierno sigue gastando a lo grande, agravando el problema fiscal. Gran parte de esta ronda de crecimiento económico se sostiene en el gasto público. Desde 2020 hasta ahora, el déficit fiscal acumulado de EE. UU. ronda los 15 billones de dólares; sin embargo, la tasa de desempleo promedio es de solo un 4,8%. Con una economía que no está mal, el gobierno sigue gastando enormemente, lo que resulta muy poco razonable. Estos enormes déficits han impulsado las ganancias empresariales y han respaldado el gasto de capital y préstamos masivo para infraestructuras de IA. Así que, si los datos del PMI son tan buenos, en realidad podría indicar que el gobierno sigue gastando indiscriminadamente, lo que lleva a más ventas de bonos del Tesoro y al aumento de la prima por plazo.
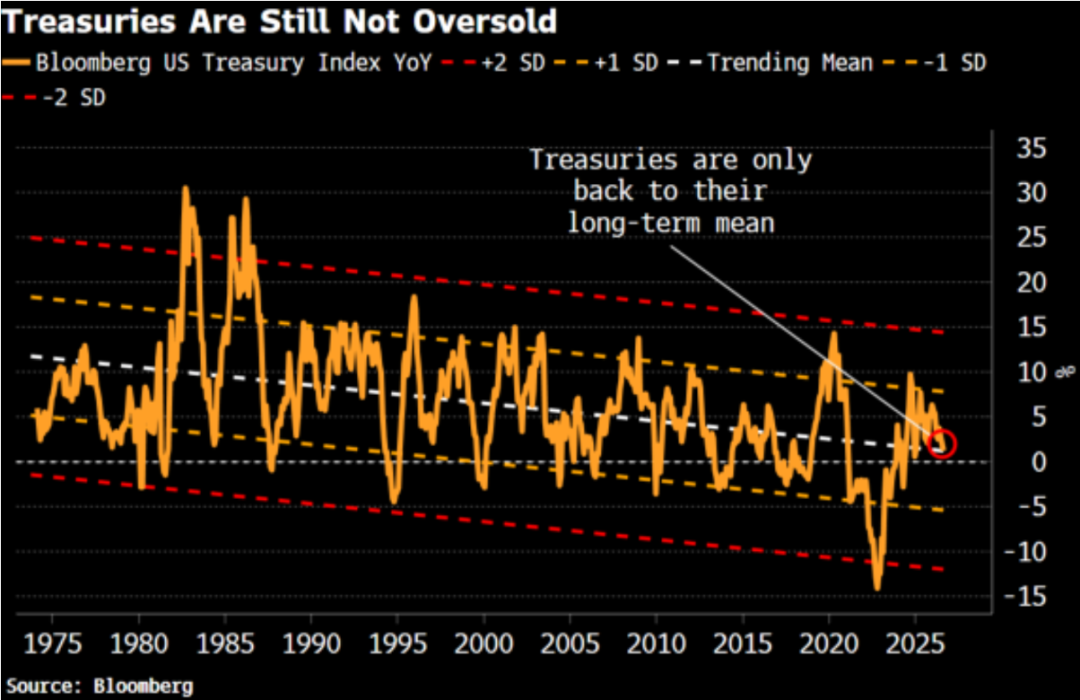
White también piensa que, aunque los bonos del Tesoro ya han caído una vez, desde una perspectiva histórica aún no pueden considerarse sobrevendidos. El índice de bonos del Tesoro que sigue Bloomberg apenas ha vuelto cerca del promedio de la tendencia a largo plazo, sin alcanzar aún una desviación estándar. Por tanto, White cree que si la presión de venta continúa, los precios de los bonos aún tienen espacio para caer y los rendimientos podrían seguir subiendo.
Además, White ha detectado que, siempre que el rendimiento de los bonos a 10 años esté por encima del 5,25%, casi no ocurre que uno, las acciones, caiga y el otro, los bonos, suba. Dicho de otra manera: tanto la bolsa como los bonos caerán juntos. Normalmente ambos activos tienen movimientos opuestos y ayudan a reducir el riesgo de la cartera, pero si ambos caen a la vez, los inversores venderán aún más bonos del Tesoro, haciendo que los rendimientos sigan subiendo y generando un círculo vicioso.
Bien, hasta aquí el análisis de White; veamos ahora la opinión de Justin, el analista del equipo con mayor conocimiento de bonos del Tesoro de EE. UU.
Justin cree que para reducir el rendimiento del extremo largo de la curva se necesitan dos condiciones: un margen para que la Reserva Federal adopte una postura más laxa, y un ajuste fiscal significativo en EE. UU. Pero ahora mismo ninguna de estas condiciones se da, ni parece probable que sucedan a corto plazo.
Veamos primero la Fed: con la demanda económica actual todavía fuerte, los precios del petróleo elevados y las empresas capaces de trasladar el aumento de costos al consumidor, la inflación se vuelve aún más difícil de domar. En este contexto, es poco probable que la Reserva Federal cambie inmediatamente a una postura laxa solo porque suban los rendimientos de los plazos largos. Mientras la inflación, el empleo y el consumo no se enfríen claramente, la Fed solo puede centrarse en controlar la inflación.
En cuanto al problema fiscal, ni hablar; a estas alturas nadie ignora la gravedad del problema de los bonos del Tesoro. Según proyecciones de la Oficina de Presupuestos del Congreso de EE. UU., este año el gasto neto solo en intereses federales superará el billón de dólares y, para 2036, se duplicará hasta 2,1 billones. Esto hará que endeudarse sea cada vez más caro, agravando la carga de intereses y aumentando la preocupación del mercado por las finanzas a largo plazo de EE. UU.
Por eso, Justin opina que el extremo largo de la curva aún enfrenta gran presión. Incluso si la Fed detiene las subidas de tasas, el extremo largo se mantendrá alto debido a los problemas fiscales. Por eso, creo que un rendimiento de más del 5% en el extremo largo podría ser la nueva normalidad.
¿Y qué significa esto para el mercado bursátil? En primer lugar, seguirá impulsando la rotación de capital desde acciones de alto crecimiento a acciones con alta certeza en sus ganancias; eso lo mencioné ayer. Pero más importante es observar el escenario que plantea White: una caída simultánea de bolsa y bonos provocada por un nuevo aumento de los rendimientos. Si esto ocurriera, no sería solo un simple cambio sectorial. Dado que el apalancamiento del mercado no es bajo —según datos de FINRA, los inversores debían a los corredores de bolsa cerca de 1,45 billones de dólares en agosto, un 37% más que el año anterior—, una caída simultánea de bolsa y bonos reduciría el valor de las garantías, obligando a algunos inversores a aportar más margen o incluso vender activos, provocando una reacción en cadena en el mercado bursátil. Por eso, si los rendimientos de los bonos del Tesoro siguen subiendo sin control, hay que prepararse para una corrección bursátil a corto plazo y dejar de asumir que el mercado es inmune. Tengan cuidado.
Contáctanos
Disclaimer: The content of this article solely reflects the author's opinion and does not represent the platform in any capacity. This article is not intended to serve as a reference for making investment decisions.
You may also like
Alexandr Wang, jefe de IA de Meta: Por qué quiero crear Muse
Muse alcanzó 2,8 millones de descargas en solo 12 días, superando el desempeño de ChatGPT en el mismo periodo y estableciendo un récord de 264.000 descargas diarias en Estados Unidos; consecuentemente, la capitalización de Meta aumentó en 234.000 millones de dólares. Detrás de este éxito se encuentra la carta abierta del director de inteligencia artificial, Alexandr Wang, sobre el "deseo humano", y la adquisición de 14.300 millones de dólares realizada por Zuckerberg, que en su momento fue considerada "loca": hoy, parece ser la compra de talentos más rentable en la historia de Silicon Valley.
UBS: mantiene la calificación “neutral” para Tesla (TSLA.US), precio objetivo de 385 dólares. La narrativa de AI domina la lógica de valoración del precio de las acciones.
UBS predice que la entrega global de Tesla en el tercer trimestre de 2026 (3Q26) será de aproximadamente 470,000 vehículos, lo que representa una disminución del 5% en comparación anual y una caída del 1% en comparación trimestral.
La ola de IA resiste "el 5% de rendimiento de los bonos estadounidenses". El Nasdaq alcanza máximos históricos, reforzando el esquema "80/20", mientras Wall Street reconsidera la proporción de acciones y bonos.
El rendimiento de los bonos del Tesoro estadounidense a 30 años alcanzó alrededor del 5,53%, el nivel más alto desde 2004, mientras el precio del petróleo Brent permanece por encima de los 100 dólares por barril. Los activos de riesgo resistieron nuevamente la presión, reflejando que los inversores todavía confían en que la comercialización de aplicaciones de IA y el crecimiento de las ganancias empresariales pueden, en cierta medida, contrarrestar el impacto del aumento de los costos de financiación y las tasas de descuento.
¡La infraestructura de IA se encuentra con un “muro”! Marvell: las conexiones de cobre y los cuellos de botella de memoria serán claves para la expansión de la potencia de cálculo en la próxima etapa
La competencia por la capacidad de cómputo en IA está evolucionando hacia un juego a nivel de sistema que abarca la interconexión y la memoria. Ejecutivos de Marvell afirman que los modelos de inferencia han impulsado un crecimiento de alrededor de 10 veces en la caché KV en nueve meses, y que la memoria en un solo rack ya no puede satisfacer la demanda. Las conexiones de cobre están llegando a su límite, y la interconexión óptica y la expansión de memoria se han convertido en el núcleo de la expansión de la capacidad de cómputo. La personalización se ha convertido en una tendencia de la industria, y Marvell se beneficia gracias a su simulación de SerDes, memoria de tejido fotónico y personalización de toda la cadena.
Crypto prices
More


